

Bloqueo del estrecho de Ormuz: miles de barcos atrapados y una ola de riesgos para la logística europea.
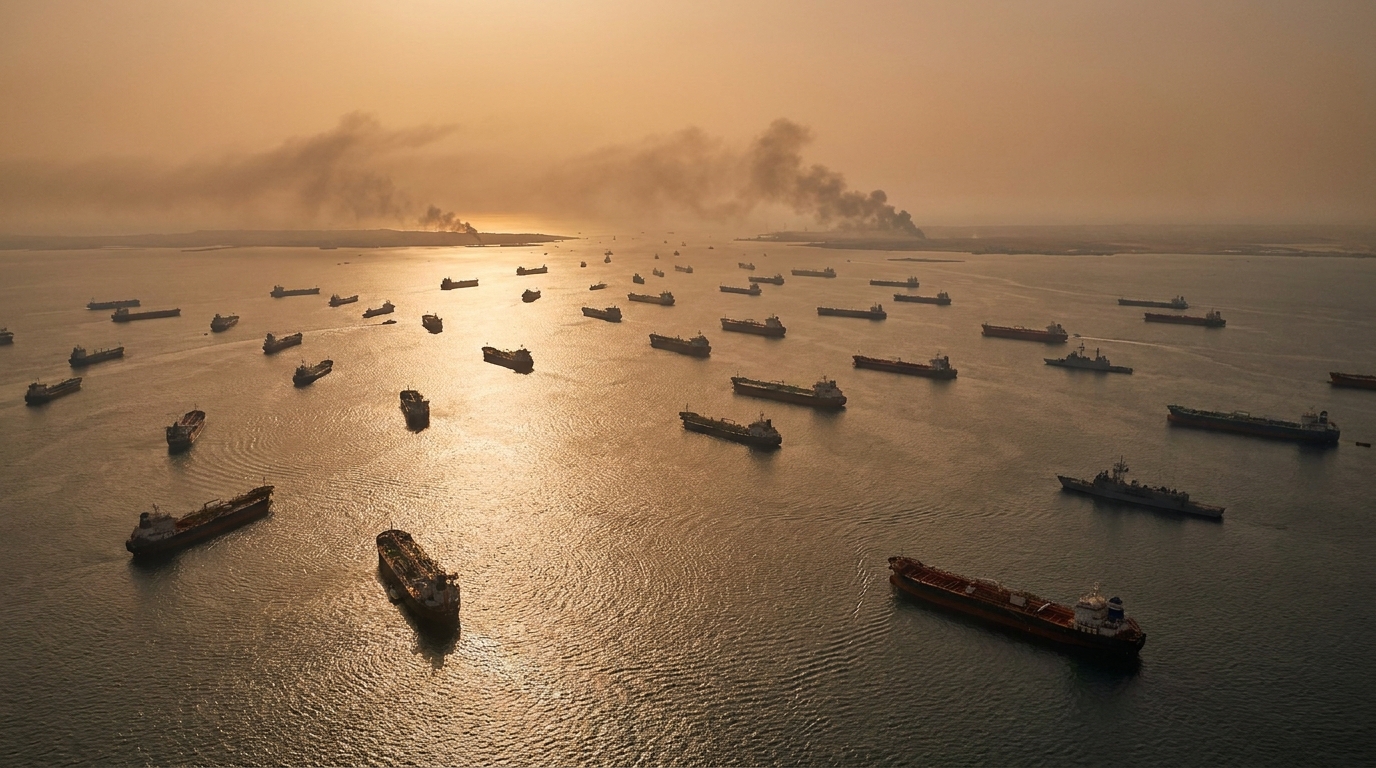
En abril de 2026, el Centro de Estudios Orientales publicó un exhaustivo informe analítico sobre las consecuencias de la escalada del conflicto armado en el Golfo Pérsico. Los autores del documento, Sandra Baniak-Stachowiak y Konrad Popławski, detallan los mecanismos mediante los cuales el enfrentamiento militar regional se convirtió en una crisis logística global con posibles consecuencias económicas a largo plazo. Para las empresas que operan en los sectores de transporte, logística y logística, y especialmente para las instituciones de financiación del comercio y gestión del riesgo crediticio, las conclusiones de este informe son fundamentales en la actualidad.
El Golfo Pérsico en llamas: Los orígenes de la crisis
El detonante inmediato de la actual turbulencia fueron los ataques militares de Estados Unidos e Israel contra instalaciones estratégicas iraníes. Irán respondió con una medida contra la que los analistas llevaban años advirtiendo, pero que durante mucho tiempo había permanecido en el ámbito de los escenarios bélicos teóricos: el cierre total del estrecho de Ormuz al transporte marítimo comercial. Esta decisión, adoptada como instrumento de presión geopolítica, provocó una conmoción inmediata y sin precedentes en los mercados navieros mundiales.
El estrecho de Ormuz es uno de los puntos más estratégicos del comercio mundial. Entre el 20 y el 25 por ciento de la demanda mundial de petróleo y una parte significativa de las exportaciones de gas natural licuado de la península arábiga transitan por este estrecho paso marítimo. Su bloqueo no es solo un problema energético: paraliza todo el sistema comercial entre Asia y Europa, que durante décadas ha sido la columna vertebral de la economía global.
Mil barcos atrapados: la magnitud y el mecanismo de la crisis marítima.
La consecuencia inmediata y tangible del bloqueo es el atrapamiento de casi mil embarcaciones en la zona de conflicto. Entre ellas se incluyen buques cisterna clave que transportan petróleo crudo y GNL, así como portacontenedores que gestionan el intercambio de bienes de consumo y productos semielaborados industriales. Para las empresas que gestionan estos activos, esto significa capital inmovilizado por un período indefinido, crecientes pasivos financieros y una pérdida total del control operativo.
Los armadores cuyos barcos escaparon de la trampa se enfrentaron a alternativas sumamente costosas. Desviar los buques alrededor del Cabo de Buena Esperanza añade varios días al viaje, lo que genera un aumento drástico en los costos del combustible. Los seguros de carga y casco en zonas de riesgo bélico —las llamadas primas de riesgo de guerra— han alcanzado niveles no vistos en décadas, y en algunos segmentos del mercado, las aseguradoras se han negado por completo a emitir pólizas para rutas de tránsito a través de zonas sensibles.
El impacto financiero es inmediato y severo. Las tarifas de flete, que se habían estabilizado a principios de año tras las fluctuaciones relacionadas con la crisis de los hutíes en el Mar Rojo, se han disparado. El aumento de los costos del transporte marítimo está afectando mecánicamente los precios de los bienes importados, lo que genera seria preocupación por una nueva ola de inflación en Europa, esta vez impulsada no por las perturbaciones posteriores a la pandemia, sino por el conflicto armado en curso.
Transporte aéreo de mercancías bajo presión: espacios aéreos cerrados
Los efectos del conflicto van mucho más allá de la navegación marítima. El cierre del espacio aéreo sobre gran parte de Oriente Medio ha obligado a las aerolíneas a designar rutas alternativas mucho más largas. La consecuencia no solo son mayores tiempos de entrega y un aumento de los costes operativos para las aerolíneas, sino, sobre todo, una drástica disminución de la capacidad del mercado mundial de carga aérea, que se estima en un 12 % del tráfico total de mercancías.
El transporte aéreo desempeña un papel crucial en la entrega de bienes de alto valor, componentes electrónicos, productos farmacéuticos y perecederos. Sus restricciones impactan directamente a las industrias que no pueden permitirse largos plazos de entrega, desde la farmacéutica hasta la automotriz y la tecnológica. Para los fabricantes que operan bajo el sistema de producción justo a tiempo, cada día de retraso genera pérdidas financieras cuantificables y amenaza con paralizar las líneas de producción.
Polonia bajo especial presión: caída del 20 por ciento en la capacidad.
Entre los países europeos, Polonia destaca por su particular exposición a la crisis actual. Los informes financieros indican que el sector logístico del país ha experimentado una caída del 20 % en el volumen de mercancías, una cifra que podría suponer un punto de inflexión en la rentabilidad para muchas empresas.
Esto no es casualidad. Durante años, Polonia se ha consolidado como un centro logístico estratégico en Europa Central y Oriental. Sus modernos centros de distribución, una densa red de autopistas y carreteras, y un sector de transporte de mercancías bien desarrollado han convertido a nuestro país en un nodo clave de las cadenas de suministro europeas, fuertemente dependientes de las importaciones de componentes y productos terminados procedentes de Asia. Esta posición estratégica, que antes representaba una ventaja competitiva, se está convirtiendo ahora en un inconveniente ante las interrupciones en las rutas de Oriente Medio.
Las empresas polacas de transporte de mercancías y logística se enfrentan simultáneamente a varios factores negativos: rescisión de contratos por parte de contratistas que no cumplen con los plazos de entrega, aumento de los costes de rutas y modos de transporte alternativos, crecientes retrasos en el despacho de aduanas y, especialmente preocupante, dificultades para acceder a financiación en un contexto de creciente incertidumbre del mercado. Con una caída del 20 % en la facturación y un aumento simultáneo de los costes operativos, el sector del transporte y la logística se encuentra en una situación crítica, lo que podría provocar una oleada de quiebras entre las pequeñas y medianas empresas.
Mercados financieros y riesgo crediticio: nuevos vectores de amenaza
Desde la perspectiva de las entidades de financiación del comercio y los gestores de riesgos crediticios, la situación actual presenta una serie de amenazas específicas que requieren una respuesta inmediata.
Riesgo de insolvencia de los armadores más pequeños
Muchos armadores operan con un modelo de financiación de alto endeudamiento. El fuerte aumento de los costes operativos, sumado a la inmovilización de la flota en zonas de conflicto o a los enormes costes de desvío, empeora drásticamente sus ratios de liquidez. Para los bancos y fondos que financian la flota marítima, esto implica la necesidad urgente de revisar sus carteras de préstamos y preparar escenarios de reestructuración.
Presión sobre los instrumentos de financiación del comercio
Las cartas de crédito, las garantías bancarias y los seguros de crédito a la exportación son instrumentos vulnerables a retrasos imprevistos y reclamaciones por incumplimiento. Las cláusulas de fuerza mayor serán invocadas masivamente por los participantes en las transacciones, generando una oleada de litigios y reclamaciones de seguros.
Inflación de costos operativos y EBITDA
El aumento de los costes de transporte repercute directamente en los márgenes operativos de las empresas que comercian con proveedores asiáticos. Para las empresas con estructuras de costes ajustadas, incluso un incremento del 10 % en los gastos logísticos puede hacer que el EBITDA caiga por debajo de los niveles exigidos por los convenios de préstamo, lo que desencadena mecanismos de amortización acelerada o la renegociación de las condiciones de financiación.
Rutas alternativas: ¿salvación o ilusión?
Ante la crisis en las rutas marítimas y aéreas tradicionales, los actores logísticos globales están centrando su atención en corredores de transporte alternativos. De particular interés es el llamado Corredor Medio, que atraviesa Asia Central —pasando por Kazajistán, el Mar Caspio, Azerbaiyán y Georgia— y luego se dirige a los mercados europeos.
Sin embargo, el informe de la OSW señala acertadamente las limitaciones fundamentales de esta opción. A pesar de las importantes inversiones realizadas en los últimos años, la infraestructura del Corredor Central aún dista mucho de la capacidad de procesamiento necesaria para absorber siquiera una fracción del volumen desviado por el bloqueo del Ormuz. La capacidad de los puertos del Caspio, la calidad de las conexiones ferroviarias y la eficiencia de los controles fronterizos constituyen cuellos de botella que no pueden eliminarse a corto plazo.
La respuesta a largo plazo a la crisis deberá consistir en una reconfiguración integral de las cadenas de suministro. deslocalización La idea de acercar la producción y el suministro a los mercados objetivo cobra cada vez más relevancia en el debate del sector, pero su implementación requiere años y miles de millones de euros de inversión. Para el sector financiero, esto representa tanto una gran oportunidad para participar en la financiación de esta transformación como la necesidad de desarrollar nuevos modelos para la evaluación de riesgos en proyectos logísticos y de producción.
Perspectiva a largo plazo: Una era de incertidumbre persistente
Los analistas de OSW llegan a una conclusión que debería considerarse una señal de alarma para todas las entidades que operan en los sectores de logística de transporte y financiación del comercio: la caja de Pandora de Oriente Medio ya está abierta, y cerrarla, incluso en caso de un alto el fuego inminente, no restablecerá automáticamente el orden logístico anterior.
Las aseguradoras mantendrán primas elevadas para los riesgos de guerra en las rutas de Oriente Medio durante mucho tiempo. Los armadores y transitarios diseñarán estrategias logísticas teniendo en cuenta el riesgo de una mayor escalada. Los fabricantes y las cadenas minoristas diversificarán sus proveedores y rutas de suministro, aceptando mayores costes como precio de la resiliencia operativa. Todo esto implica un aumento permanente —no temporal— de los costes del comercio mundial.
Para el sector TSL polaco, las consecuencias a largo plazo pueden ser ambivalentes. Por un lado, el impacto a corto plazo es profundo y podría provocar quiebras entre los operadores con menor capital. Por otro lado, Polonia, como país con una infraestructura logística desarrollada y bien conectada con Europa Occidental, Ucrania y Asia a través de rutas ferroviarias orientales, podría beneficiarse de la tendencia a largo plazo de acortar las cadenas de suministro y reubicar la producción en Europa. Sin embargo, esto requiere superar la crisis actual y mantener la capacidad operativa y financiera.
Recomendaciones para los gestores de riesgos
En vista de las amenazas descritas, EURODEBT.eu recomienda que las entidades que operan en el sector del transporte y la logística, así como sus acreedores y socios financieros, adopten las siguientes medidas:
- Auditoría inmediata de la exposición al riesgo en Oriente Medio — identificar contratos, rutas y socios comerciales vinculados a las rutas de tránsito a través del Estrecho de Ormuz o del espacio aéreo de Oriente Medio.
- Verificación de la capacidad financiera de los contratistas — Se debe prestar especial atención a los operadores marítimos más pequeños, a las empresas de transporte que operan en el segmento asiático y a las entidades con una alta proporción de costes operativos variables en su estructura financiera.
- Revisión de contratos y cláusulas contractuales — análisis de las disposiciones relativas a la fuerza mayor, el riesgo de guerra, las demoras y las penalizaciones contractuales a la luz de la situación geopolítica actual.
- Diversificación de rutas y proveedores — Elaboración de planes de contingencia que contemplen rutas de transporte alternativas, incluidas opciones ferroviarias a través de Asia Central y transporte aéreo mediante rutas que eviten el espacio aéreo cerrado.
- Monitoreo de indicadores de alerta temprana — Seguimiento de las tarifas de flete, los índices de seguros de guerra, los niveles de reservas de efectivo de los principales socios comerciales y las calificaciones crediticias de las instituciones financieras de comercio.
- Verificación de la seguridad financiera — En el caso de las carteras de crédito, la exposición a entidades del sector marítimo y logístico debería someterse a pruebas de estrés teniendo en cuenta el escenario de un bloqueo prolongado y una mayor escalada del conflicto.
Resumen: Alerta operativa para el sector TSL
El informe de la OSW, elaborado por Sandra Baniak-Stachowiak y Konrad Popławski, es uno de los primeros estudios analíticos exhaustivos que evalúa, desde una perspectiva europea, la magnitud de los riesgos derivados de la actual desestabilización en el Golfo Pérsico. El bloqueo del Estrecho de Ormuz, el atrapamiento de casi mil buques, una caída del 12 % en el transporte aéreo de carga mundial y una disminución del 20 % en la capacidad logística de Polonia: estas no son estadísticas derivadas de modelos económicos abstractos. Son datos concretos que describen la realidad operativa actual de miles de empresas en toda Europa.
El sector de los préstamos de transporte marítimo (TSL) está entrando en un periodo en el que se valorarán la flexibilidad, la capacidad de adaptación rápida y el acceso a capital para cubrir los crecientes costes operativos. Las empresas sin sólidas reservas de liquidez, rutas diversificadas y seguros contra riesgos de guerra se enfrentan a un grave desafío existencial. Para las instituciones que financian el sector TSL, este es un momento crucial para una selección de cartera excepcionalmente cuidadosa y una gestión activa de la exposición crediticia.
En una era en la que la geopolítica se está convirtiendo en una variable clave en los modelos de riesgo empresarial, la capacidad de monitorear y valorar los riesgos geopolíticos ya no es un lujo reservado para las corporaciones más grandes, sino que se está convirtiendo en un requisito de supervivencia incluso para las empresas medianas de transporte y logística.





