

Estados Unidos está considerando prohibir la exportación de diésel. Europa podría quedarse sin combustible. ¿Qué implicaciones tendrá esto para el sector del transporte?
La administración Trump está considerando una prohibición de 90 días a las exportaciones de gasóleo desde Estados Unidos — una medida que podría cortar cerca de la mitad del suministro de diésel que llega a Europa a través del Atlántico. Tras el cierre de varias decenas de refinerías y la pérdida de suministros rusos y de Oriente Medio, el Viejo Continente depende hoy estructuralmente del combustible estadounidense. Para las empresas europeas de transporte, esto supone el riesgo de un fuerte aumento de los precios, escasez física en las gasolineras y pérdida de liquidez financiera por parte de los transportistas. Los gestores de riesgos deberían actuar ya.
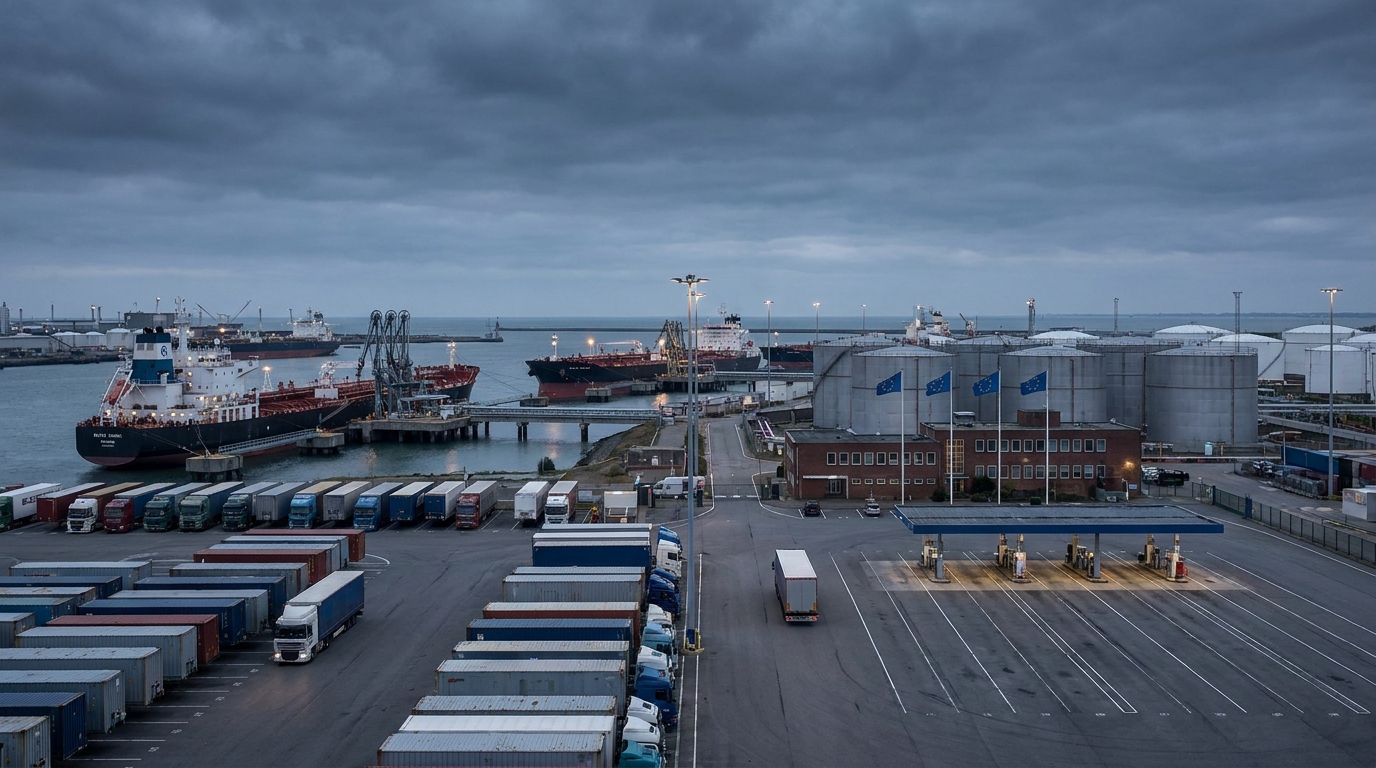
En el tercer trimestre de 2026, el mundo del transporte y la logística está pendiente de una decisión crucial cuyas consecuencias, de implementarse, podrían trastocar el mercado europeo de mercancías como no se veía desde la crisis energética provocada por la guerra en Ucrania. La administración del presidente Donald Trump está realizando estudios avanzados sobre la posibilidad de imponer una prohibición de 90 días a las exportaciones de gasóleo desde Estados Unidos. El secretario del Tesoro, Scott Bessent, ha confirmado públicamente que se está trabajando en ello y que la decisión podría anunciarse en cualquier momento. Para las navieras, los operadores logísticos y los gestores de riesgos europeos, esto significa una cosa: deben prepararse para un escenario en el que casi la mitad de los envíos marítimos de gasóleo a Europa procedentes de fuera de la región simplemente se interrumpan.
¿Cómo cayó Europa en la trampa de la dependencia del diésel estadounidense?
Para comprender plenamente la gravedad de la situación, hay que remontarse a una docena de años y rastrear cómo el Viejo Continente fue perdiendo gradualmente su propia capacidad para procesar petróleo crudo. Durante la última década y media, bajo la influencia de normas de emisiones cada vez más estrictas y la presión derodoDebido a la presión y al aumento de los costes operativos, aproximadamente 30 refinerías en la Unión Europea han sido cerradas o desmanteladas definitivamente. Datos de Concawe, la organización que agrupa a la industria europea de refinación, indican que estos cierres han supuesto una pérdida de capacidad de procesamiento de entre 250 y 300 barriles diarios.
El mero cierre de plantas obsoletas o no rentables no habría sido un desastre, siempre y cuando Europa mantuviera canales de suministro alternativos para el combustible terminado. Mientras tanto, el Viejo Continente los fue perdiendo uno a uno. Durante años, Rusia fue el principal proveedor de gasóleo: barato, cercano y en grandes cantidades. El estallido de la invasión a gran escala de Ucrania en 2022 y el posterior embargo a los productos petrolíferos rusos interrumpieron este flujo. Las tensiones en Oriente Medio asestaron un golpe más. Todavía en 2025, los suministros de la región del Golfo Pérsico cubrían aproximadamente el 41 % de todas las importaciones de gasóleo de la UE. La escalada del conflicto entre Estados Unidos e Irán y las interrupciones en los principales corredores marítimos provocaron que las exportaciones de esta región se redujeran a una fracción de sus volúmenes anteriores.
En este vacío geopolítico, Estados Unidos se ha convertido en una especie de salvavidas para Europa. En agosto de 2026, Estados Unidos representaba aproximadamente la mitad de todas las importaciones marítimas europeas de diésel procedentes de fuera de la región: casi 520 000 barriles diarios que cruzaban el Atlántico. Esta cifra habla por sí sola: la ausencia de un proveedor crea una brecha que no se puede cerrar de forma rápida ni sencilla.
¿Por qué Washington está considerando un embargo y qué motiva esta decisión?
Es fundamental comprender que la posible prohibición de exportaciones no es ni un gesto político hacia Europa ni forma parte de una estrategia diplomática más amplia. Responde a razones internas muy específicas, concretas y urgentes por parte de Estados Unidos.
La Administración de Información Energética de EE. UU. (EIA) está dando la voz de alarma: las reservas de destilados en la costa este de EE. UU. han caído a su nivel más bajo desde 1990. Mientras tanto, las refinerías nacionales operan casi a plena capacidad, con una utilización del 98 %. No hay margen de seguridad ni capacidad de reserva a la que recurrir en caso de un aumento repentino de la demanda. Y dicho aumento no solo es probable, sino seguro. El otoño y el invierno implican una mayor demanda de gasóleo para calefacción y combustible para el sector agrícola, que ahora entra en otro ciclo de cosecha y poscosecha.
En cuanto a los precios, la situación para los consumidores estadounidenses es crítica. El precio promedio de un galón (3,79 litros) de gasolina ha subido 91 centavos en un solo mes, superando los 6,52 dólares, más de 2,80 dólares por encima del precio de hace un año. Estas cifras no se veían desde hace décadas, lo que genera una creciente presión política sobre la administración para que actúe con decisión. El embargo a las exportaciones, en este contexto, responde a la demanda interna de "diésel barato para Estados Unidos", sin estar dirigido a ningún socio comercial en particular.
¿Cómo afectaría una prohibición de las exportaciones a los precios del diésel en Europa?
Los mercados europeos de combustibles ya operan en condiciones extremas. El precio medio del gasóleo en la Unión Europea alcanzó los 2,26 euros por litro en septiembre de 2026, un máximo histórico que ninguna medida antiinflacionaria pudo contrarrestar, ya que la mayoría de los Estados miembros las habían abandonado por falta de presupuesto para mantenerlas.
Los analistas del mercado de combustibles coinciden: una interrupción repentina del suministro estadounidense elevaría los precios del diésel europeo un 30 % en un plazo relativamente corto. El efecto sobre la oferta sería inmediato: el mercado comenzaría a descontar un déficit de 520 000 barriles diarios, incluso antes de que se produjera una escasez física real en las gasolineras. Los precios de los futuros se dispararían, lo que provocaría una caída de los precios mayoristas y, posteriormente, minoristas.
Cabe destacar que las fuentes de suministro alternativas no están preparadas para asumir el control. India, actualmente el segundo mayor proveedor oriental de diésel a Europa, representa solo alrededor del 60 % de las importaciones procedentes de esta fuente, lo que equivale a apenas 200 000 barriles diarios. Las cifras son implacables: incluso si India duplicara de inmediato sus envíos a Europa —una imposibilidad logística y física en tan poco tiempo—, el vacío dejado por Estados Unidos no se cubriría.
El sector del transporte: riesgo existencial, no operativo.
Para los gestores de riesgos en las empresas de transporte y logística, este escenario no debe considerarse una amenaza operativa, sino una amenaza existencial para una parte del mercado. El combustible es la base del cálculo de costes de cualquier transportista: según el segmento, la estructura de la flota y la combinación de rutas, representa entre el 25 % y el 40 % de los costes operativos totales. Un fuerte aumento del 30 % en el precio agrava automáticamente la presión sobre los márgenes, que ya son estructuralmente bajos en el transporte por carretera.
El escenario de crisis de combustible plantea varios riesgos superpuestos que deben analizarse conjuntamente:
- Riesgo de escasez física de combustible: Ante la drástica escasez de suministros y las compras masivas por parte de grandes empresas, las compañías de transporte más pequeñas pueden enfrentarse a serias dificultades para repostar sus camiones, especialmente en regiones con peores conexiones a los grandes centros de distribución de combustible.
- Riesgo de precio y de contrato: Las empresas que hayan firmado contratos a largo plazo para servicios de transporte sin cláusulas sobre combustible o con cláusulas insuficientes para la magnitud del crecimiento potencial se encontrarán en una situación dramática: prestando servicios por debajo del coste.
- Riesgo de liquidez financiera: Un fuerte aumento en los costos del combustible afectará el flujo de caja, especialmente si coincide con retrasos en los pagos de los clientes, lo cual no es un escenario abstracto en las condiciones actuales del mercado.
- Riesgos en cascada en las cadenas de suministro: El aumento de los costes de transporte se traduce en entregas de mercancías más caras, lo que a su vez ralentiza la demanda y, en última instancia, repercute en los volúmenes de transporte, creando así un círculo vicioso.
- Riesgo de solvencia del contratista: En medio de la crisis del combustible, las empresas que actualmente consideramos financieramente estables podrían encontrarse al borde de la pérdida de liquidez en cuestión de semanas. Es urgente actualizar las evaluaciones de riesgo crediticio en el sector de transporte y logística.
La respuesta de la Unión Europea: opciones y sus limitaciones.
Comisión Europea e InternacionalrodoLa Agencia Internacional de Energía (AIE) es consciente de la gravedad de la situación. La AIE ha advertido oficialmente que el mercado del diésel seguirá sufriendo una falta de financiación estructural en lo que respecta a la oferta en un futuro próximo. En la práctica, la UE dispone de varias vías de respuesta, ninguna de ellas sencilla ni rápida.
Diversificación de las fuentes de suministro
En teoría, Europa podría acelerar la cooperación con proveedores alternativos, principalmente India y algunos países del norte de África. En la práctica, esto requiere renegociar contratos, adaptar la infraestructura portuaria y de terminales y, sobre todo, tiempo. Con un plazo de embargo de 90 días, este tiempo se convierte en un lujo del que no disponemos.
Liberación de reservas estratégicas
Los Estados miembros y la AIE podrían decidir liberar reservas estratégicas, lo que amortiguaría parcialmente la crisis de oferta. Sin embargo, se trata de una medida temporal: las reservas son finitas y reconstruirlas en las condiciones actuales del mercado sería extremadamente costoso.
Límites de consumo administrativos
La opción más drástica y, a la vez, más destructiva para el sector del transporte es imponer límites administrativos al consumo de diésel. Se consideraron soluciones similares durante la crisis del gas en 2022. En el caso del diésel, esto supondría un golpe directo a toda la cadena logística, desde la agricultura y la construcción, pasando por la distribución minorista, hasta el transporte internacional.rodoTú.
Aceleración de las inversiones en refinerías
En Bruselas, cada vez que hay una crisis energética, vuelven a surgir los debates sobre la reactivación o la ampliación de la capacidad de refinación europea. Sin embargo, la puesta en marcha de una nueva refinería o la ampliación significativa de una existente supone una inversión que se mide en miles de millones de euros y años, no en semanas ni meses.
Perspectiva sobre el riesgo empresarial: ¿Qué hacer hoy?
Independientemente de si la administración Trump decide finalmente implementar una prohibición de exportación, el análisis de riesgos para los actores de la industria de combustibles líquidos es claro: la dependencia estructural de Europa de los suministros externos de diésel no desaparecerá con el eventual levantamiento del embargo. Permaneceremos en una zona de alto riesgo de abastecimiento de combustible durante al menos los próximos años.
Las empresas de transporte y logística deben tomar medidas concretas ahora:
- Auditoría de contratos y cláusulas de combustible: Revise todos los contratos vigentes en busca de cláusulas de indexación y de combustible; compruebe si realmente protegen contra la magnitud de los aumentos que estamos experimentando.
- Evaluación de proveedores y contratistas: Realice una revisión financiera de sus socios comerciales clave. La crisis del combustible puede revelar rápidamente problemas de liquidez ocultos entre subcontratistas y clientes.
- Garantizar el suministro de combustible: Siempre que sea posible, considere la posibilidad de crear sus propias reservas de combustible: comprar y almacenar diésel a los precios actuales podría resultar beneficioso ante las próximas subidas de precios.
- Contratos de futuros e instrumentos de cobertura: Las grandes empresas deberían considerar la posibilidad de cubrirse contra las fluctuaciones de los precios del combustible mediante los mercados de futuros o la compra de opciones; estas son herramientas disponibles, pero aún poco utilizadas en la industria de transporte y almacenamiento de combustible en Polonia y la región de Europa Central y Oriental.
- Escenario de emergencia en la gestión de flotas: Elabore un plan para reducir el consumo de combustible: optimice las rutas, reduzca el tiempo de inactividad del motor y retire de servicio primero los vehículos menos eficientes.
Resumen: Es hora de gestionar los riesgos, no de esperar.
Una posible prohibición de 90 días a las exportaciones de diésel desde Estados Unidos pondría a prueba la capacidad de resistencia del sector naviero europeo a una escala sin precedentes en años. Europa ha caído en una trampa estructural: ha cerrado sus refinerías, ha perdido el suministro ruso y ha perdido el acceso seguro a los mercados de Oriente Medio. Como resultado, casi la mitad del suministro de diésel del Atlántico proviene ahora de una sola fuente: Estados Unidos. Esta concentración de riesgos debería haber hecho saltar las alarmas mucho antes.
Para los gestores de riesgos, el mensaje es claro: no podemos gestionar riesgos que no medimos. Es hora de actualizar los modelos de evaluación de riesgos de contraparte en el sector de TSL, revisar las hipótesis presupuestarias y las soluciones de cobertura contractual. Los mercados no esperan a las decisiones políticas: reaccionan incluso antes de que se anuncie un embargo.
La plataforma EURODEBT.eu supervisará continuamente la situación e informará sobre cualquier novedad significativa, incluidas las posibles decisiones de Washington, la reacción de la Comisión Europea y los cambios en la evaluación del riesgo de solvencia de las entidades del sector del transporte por carretera en Europa.