

Il debito dei trasportatori polacchi ha superato 1,32 miliardi di PLN. Il rapporto rivela la portata della crisi nel settore dei trasporti
L'indebitamento del settore polacco del trasporto merci su strada ha raggiunto il livello record di 1,32 miliardi di zloty, mentre il numero di imprese con debiti scaduti ha superato le 23 700 unità. La crisi è imputabile all'aumento dei costi del carburante, alle tariffe di trasporto non adeguate nei contratti a lungo termine e ai cronici ritardi nei pagamenti — il 92% dei trasportatori non riceve il pagamento nei termini previsti. La situazione costituisce un serio monito per tutte le imprese che si avvalgono dei servizi degli operatori di trasporto polacchi.
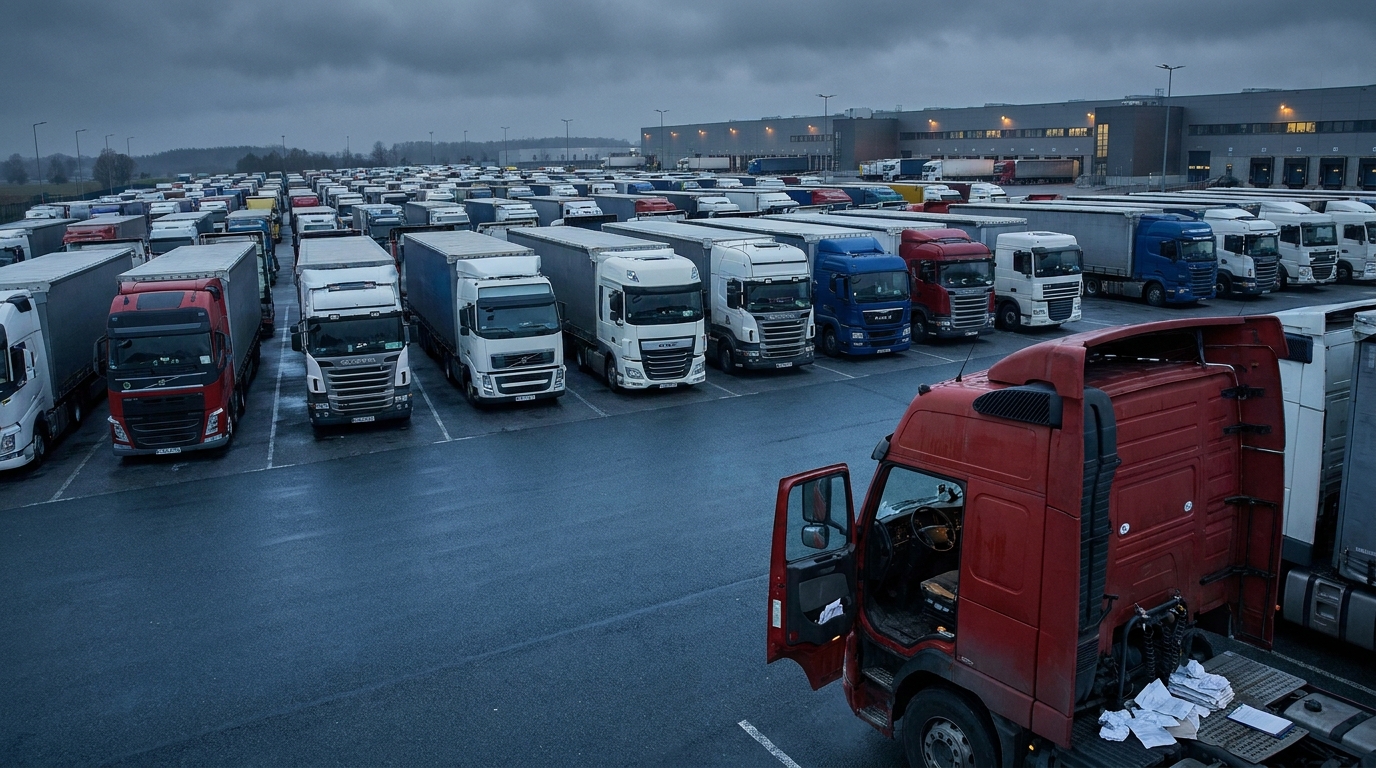
L'indebitamento complessivo del settore polacco del trasporto merci su strada ha raggiunto nel novembre 2026 il livello allarmante di 1,32 miliardi di zloty. I dati del Registro nazionale dei debiti indicano che oltre 23,7 mila imprese fanno fronte a obbligazioni finanziarie scadute. È un chiaro segnale che la condizione di uno dei pilastri della logistica europea sta peggiorando sistematicamente — e che il rischio per le imprese che collaborano con i vettori polacchi cresce di mese in mese.
La portata dell'indebitamento: numeri che dovrebbero preoccupare ogni responsabile del rischio
Secondo l'ultimo rapporto del Registro nazionale dei debiti, il numero di operatori di trasporto con obbligazioni scadute è aumentato su base annua di oltre 700 imprese, con un incremento di circa il 3,1 per cento. Il solo aumento del numero di debitori sarebbe un segnale preoccupante — ma, se considerato insieme a un debito complessivo superiore a 1,32 miliardi di PLN, il quadro diventa inequivocabilmente allarmante.
È importante notare che il debito medio per impresa è leggermente diminuito e ammonta attualmente a 55 700 PLN. Apparentemente potrebbe essere un segnale di miglioramento — ma in realtà questi dati indicano solo che la crisi coinvolge un numero sempre maggiore di operatori, non che le singole imprese se la cavano meglio. Il totale rimane ai massimi storici e il numero di imprese a rischio — il più alto degli ultimi anni.
Il presidente del KRD, Adam Łącki, sottolinea che si tratta di un problema sistemico e non di un'ondata di difficoltà individuali. I vettori non perdono tanto la capacità di rimborsare le obbligazioni a causa di propri errori gestionali, quanto cadono in una trappola creata dalla struttura del mercato: costi operativi crescenti, tariffe di trasporto che non tengono il passo con l'inflazione dei costi e ritardi cronici nei pagamenti da parte dei committenti.
Carburante e contratti: la trappola in cui cadono migliaia di imprese
Il principale motore della crisi è la combinazione sfavorevole dell'aumento dei prezzi del carburante e dell'assenza di adeguati meccanismi contrattuali che tutelino i vettori da questo rischio.
I dati dell'Unione internazionale dei trasporti stradali (IRU) relativi al secondo trimestre del 2026 mostrano che i prezzi del gasolio nell'Unione europea sono aumentati in media del 12 per cento. Si tratta di un onere enorme per le imprese nelle quali il carburante rappresenta da oltre il dieci a più del trenta per cento di tutti i costi operativi, a seconda del tipo e della portata dei trasporti effettuati.
Le imprese attive sul mercato spot sono riuscite nella maggior parte dei casi a trasferire questo aumento sui prezzi degli incarichi — le tariffe occasionali sono salite di circa l'11 per cento. Il problema risiede però nei contratti a lungo termine, dove le tariffe di trasporto sono aumentate solo del 6 per cento — ossia della metà rispetto ai soli costi del carburante. Il risultato è una progressiva riduzione dei margini operativi dei vettori che hanno basato il proprio modello di business su accordi plurimensili con grandi caricatori.
Un effetto particolarmente distruttivo è esercitato dall'assenza di clausole carburante in una parte significativa dei contratti di trasporto a lungo termine. Clausole di questo tipo consentono di adeguare automaticamente la tariffa di trasporto in funzione delle variazioni dei prezzi del carburante, uno strumento standard di gestione del rischio di costo nei mercati logistici maturi. Dove tali clausole mancano, i vettori devono assorbire autonomamente la differenza di costo — a scapito della propria liquidità.
Per la maggior parte delle imprese, la rinegoziazione dei contratti si rivela una strada senza uscita. I grandi caricatori — catene commerciali, produttori od operatori di magazzino — dispongono di una posizione negoziale molto più forte rispetto ai piccoli e medi vettori. In pratica, le imprese di trasporto sono poste davanti a una scelta: accettare condizioni sfavorevoli e sperare di sopravvivere, oppure rinunciare al contratto e rischiare di perdere un flusso costante di incarichi.
Ritardi nei pagamenti: il 92 per cento delle imprese non riceve il denaro in tempo
Un problema altrettanto grave — e per molte imprese persino più pesante dei costi del carburante — è rappresentato dai ritardi nei pagamenti. Un'indagine condotta da Keralla Research per conto di Bibby Financial Services presenta dati sconvolgenti: il 92 per cento delle imprese di trasporto polacche riceve regolarmente i pagamenti oltre il termine stabilito nel contratto.
Il valore mediano dei crediti scaduti è aumentato da 75 500 PLN a 90 000 PLN. Ciò significa che il vettore polacco medio attende in un dato momento il pagamento di fatture per un totale superiore a 90 mila zloty — pur dovendo saldare puntualmente le proprie obbligazioni correnti.
È proprio qui che si trova il cuore del problema della liquidità nel trasporto. Il modello di business del settore è infatti caratterizzato da una fondamentale asimmetria dei flussi di cassa: i costi — rifornimenti, retribuzioni degli autisti, rate di leasing dei veicoli, premi assicurativi e spese di manutenzione — devono essere sostenuti in anticipo. I ricavi arrivano invece con notevole ritardo, spesso dopo 30, 60 e talvolta persino 90 giorni dall'esecuzione del servizio.
Se a questa asimmetria aggiungiamo i ritardi di pagamento prolungati dei committenti, abbiamo la ricetta perfetta per una spirale di indebitamento. Per mantenere la continuità operativa, i vettori ricorrono a prestiti per il capitale circolante o al factoring — generando ulteriori costi finanziari che gravano ancora di più sui loro margini già indeboliti. Quelli che non hanno accesso a finanziamenti esterni o non vogliono sostenerne i costi iniziano a loro volta a ritardare i pagamenti ai fornitori — creando ritardi secondari lungo l'intera catena di approvvigionamento.
Chi è più a rischio? Profilo del debitore e mappa geografica del rischio
I dati del KRD consentono di individuare con precisione quali segmenti del mercato sostengono il peso maggiore della crisi.
Struttura degli operatori: le microimprese sotto la pressione maggiore
Quasi due terzi di tutte le imprese di trasporto indebitate sono persone fisiche che esercitano un'attività imprenditoriale individuale. Il loro numero complessivo supera i 15 mila operatori e il totale degli arretrati raggiunge 750 milioni di PLN. Questi vettori — spesso proprietari di uno o pochi camion — operano senza un cuscinetto finanziario sotto forma di riserve di capitale, accesso ai mercati dei capitali o sostegno di un gruppo aziendale. Ogni settimana di ritardo nel pagamento da parte del committente può significare per loro l'impossibilità di pagare puntualmente una rata di leasing o un premio assicurativo.
Tra gli operatori più indebitati spiccano due casi: un vettore del distretto di Otwock con un debito vicino a 7 milioni di PLN e una società di trasporto di Nowy Tomyśl con arretrati pari a 7,6 milioni di PLN. Entrambi i casi illustrano che problemi estremi di liquidità colpiscono sia i piccoli operatori sia le imprese di dimensioni leggermente maggiori.
Mappa geografica dell'indebitamento: tre voivodati sotto la lente
Dal punto di vista territoriale, la maggiore concentrazione del debito dei vettori riguarda tre regioni che sono anche i maggiori centri logistici e di trasporto della Polonia:
- Mazovia — debito complessivo di 260,6 milioni di PLN che riguarda 4 608 imprese. Questa regione concentra il maggior numero di operatori di trasporto, il che si traduce in un predominio assoluto nella classifica dell'indebitamento.
- Slesia — debito pari a 190,1 milioni di PLN. È importante notare che proprio qui si registra il debito medio per impresa più alto, superiore a 67 000 PLN — nettamente al di sopra della media nazionale. La forte concentrazione di industria e logistica genera un numero elevato di contratti a lungo termine che — come mostrato in precedenza — si rivelano una trappola quando i costi operativi aumentano.
- Grande Polonia — arretrati pari a 180,5 milioni di PLN, una regione che da anni è uno dei motori della logistica polacca, in particolare nei collegamenti verso ovest.
Le imprese che valutano l'avvio o la prosecuzione della collaborazione con vettori di questi voivodati dovrebbero prestare particolare cautela e adottare procedure approfondite di verifica della solvibilità dei partner.
Creditori e debitori: chi perde di più?
La crisi dei trasporti non è solo un problema dei vettori stessi — ha un impatto esteso su altri settori e sulle istituzioni finanziarie.
I maggiori creditori delle imprese di trasporto polacche sono le istituzioni finanziarie e assicurative — banche, società di leasing e società di recupero crediti. L'importo complessivo dei loro crediti verso il settore dei trasporti ammonta a 884,6 milioni di PLN. Tale importo riflette la misura in cui il settore dei trasporti dipende dal finanziamento esterno dei veicoli e delle attività operative. Quando i vettori perdono liquidità, i primi a risentirne sono proprio le società di leasing e le banche.
Al secondo posto si colloca il settore dei carburanti con crediti nell'ordine di 241,2 milioni di PLN. Le stazioni di servizio e i distributori di gasolio concedono credito commerciale ai vettori — e sempre più spesso non riescono a ottenere il pagamento. Per questo tante stazioni e distributori inaspriscono le condizioni di credito o richiedono pagamenti in contanti alle imprese la cui situazione finanziaria è messa in dubbio.
Allo stesso tempo, i vettori stessi sono vittime della catena di obbligazioni non saldate. Il settore dei trasporti attende 170 milioni di PLN dai propri debitori — soprattutto imprese commerciali, operatori industriali e imprese edilizie. È una chiara prova del carattere sistemico e a cascata dei ritardi nei pagamenti: i ritardi in una fase della catena di approvvigionamento si trasmettono rapidamente agli anelli successivi.
Contrazione del mercato: segnali d'allarme per la logistica europea
La crisi di liquidità descritta comincia a esercitare un impatto diretto sulla struttura e sul potenziale del mercato polacco dei trasporti. I dati dell'Ispettorato generale dei trasporti stradali (GITD) mostrano che in appena sei mesi il numero di imprese in possesso di una licenza per il trasporto internazionale è diminuito di 644 operatori. Questo ritmo supera notevolmente il naturale avvicendamento del mercato dovuto a cessazioni di attività, fusioni o acquisizioni.
Nel contempo, le ricerche di mercato indicano che quasi la metà delle imprese di trasporto ha sospeso completamente tutti i piani di investimento e sviluppo. Invece di modernizzare la flotta, investire in nuove tecnologie o ampliare la portata delle operazioni, queste imprese concentrano tutte le risorse esclusivamente sulla sopravvivenza nel periodo attuale. Nell'arco dei prossimi mesi ciò significa un invecchiamento della flotta, costi di manutenzione crescenti e una diminuzione della competitività dei vettori polacchi sul mercato europeo.
La flotta polacca di trasporto è uno degli elementi più grandi e importanti del sistema logistico europeo. I camion polacchi effettuano una parte enorme dei trasporti intraeuropei e gli autisti polacchi costituiscono uno dei gruppi più numerosi di conducenti professionisti sulle strade europee. La contrazione di questo potenziale — per fallimenti, revoche delle licenze o congelamento degli investimenti — si ripercuote direttamente sulla disponibilità di capacità di trasporto in tutta Europa, influenzando a sua volta le tariffe di trasporto e l'affidabilità delle catene di approvvigionamento.
La prospettiva del rischio aziendale: cosa dovrebbero fare le imprese che collaborano con i vettori polacchi?
Per i responsabili del rischio e i proprietari di imprese logistiche in Europa, il rapporto del KRD offre alcune conclusioni pratiche fondamentali.
Rafforzare i processi di verifica delle controparti
Con oltre 23 700 imprese con obbligazioni scadute, una verifica standard in un solo registro o un singolo rapporto creditizio possono non essere sufficienti. È opportuno ricorrere a verifiche basate su più fonti — combinando i dati del KRD, del registro GITD, delle banche dati sul leasing e dello storico dei pagamenti nei sistemi informativi di settore. Occorre prestare particolare cautela nei confronti delle microimprese (attività imprenditoriale individuale) e delle imprese registrate in Mazovia, Slesia e Grande Polonia, dove la concentrazione del debito è più elevata.
Monitorare le controparti in modo continuo, non una tantum
La situazione finanziaria delle imprese di trasporto può cambiare rapidamente — soprattutto in condizioni di prezzi del carburante variabili e oscillazioni stagionali della domanda di trasporto. Una verifica una tantum dell'affidabilità nei pagamenti effettuata al momento della firma del contratto non protegge dal rischio che si concretizza alcuni mesi dopo. Si raccomanda di adottare meccanismi di monitoraggio continuo — avvisi sulla comparsa di nuove iscrizioni debitorie o sulle variazioni dello stato della licenza del vettore.
Considerare il rischio carburante nella struttura dei contratti
Le imprese che stipulano accordi a lungo termine con i vettori e desiderano mantenere partner logistici stabili e solvibili dovrebbero valutare l'introduzione delle clausole carburante come elemento standard. Un meccanismo di adeguamento automatico della tariffa alle variazioni dei prezzi del carburante protegge entrambe le parti — il caricatore da rinegoziazioni improvvise e dalla perdita del vettore, e il vettore stesso dall'erosione dei margini che porta al fallimento. Nel lungo periodo i contratti senza clausole carburante sono una bomba a orologeria che genera rischi sia per il fornitore del servizio sia per il destinatario.
Diversificare la base dei fornitori di trasporto
In una situazione in cui quasi un'impresa di trasporto su otto ha obbligazioni scadute, la dipendenza da uno o due vettori diventa un serio rischio operativo. Le interruzioni delle consegne dovute al fallimento improvviso o alla sospensione della licenza di un partner chiave possono avere conseguenze catastrofiche per la continuità della catena di approvvigionamento. Costruire un portafoglio diversificato di fornitori di trasporto — con un'adeguata riserva di capacità e percorsi alternativi — è un elemento indispensabile della gestione del rischio logistico nelle attuali condizioni di mercato.
Conclusione: un settore a un bivio
La situazione del settore polacco del trasporto su strada nel novembre 2026 è il risultato di diversi fattori sfavorevoli sovrapposti: costi operativi record, tariffe di trasporto inadeguate nei contratti a lungo termine, ritardi cronici nei pagamenti da parte dei committenti e debolezza strutturale di migliaia di microimprese prive di cuscinetti finanziari di sicurezza.
Un debito pari a 1,32 miliardi di PLN, che riguarda quasi 23 800 imprese, non è una curiosità statistica — è un rischio reale per ogni impresa che affida trasporti a operatori polacchi o che fa parte di una catena di approvvigionamento servita da camion polacchi. La diminuzione del numero di vettori autorizzati, il congelamento dei piani di investimento e le crescenti spirali di indebitamento delineano il quadro di un settore che, senza cambiamenti strutturali più profondi — nel diritto contrattuale, nelle politiche di pagamento e nell'accessibilità dei finanziamenti — potrebbe trovarsi in una crisi ancora più profonda nei prossimi trimestri.
Per i responsabili del rischio e le imprese logistiche di tutta Europa, i dati sopra riportati costituiscono un chiaro segnale: è il momento di rafforzare le procedure di verifica dei partner di trasporto, diversificare la base dei fornitori e gestire consapevolmente il rischio contrattuale nella catena di approvvigionamento.