

Блокада Ормузского пролива: тысячи заблокированных судов и волна рисков для европейской логистики.
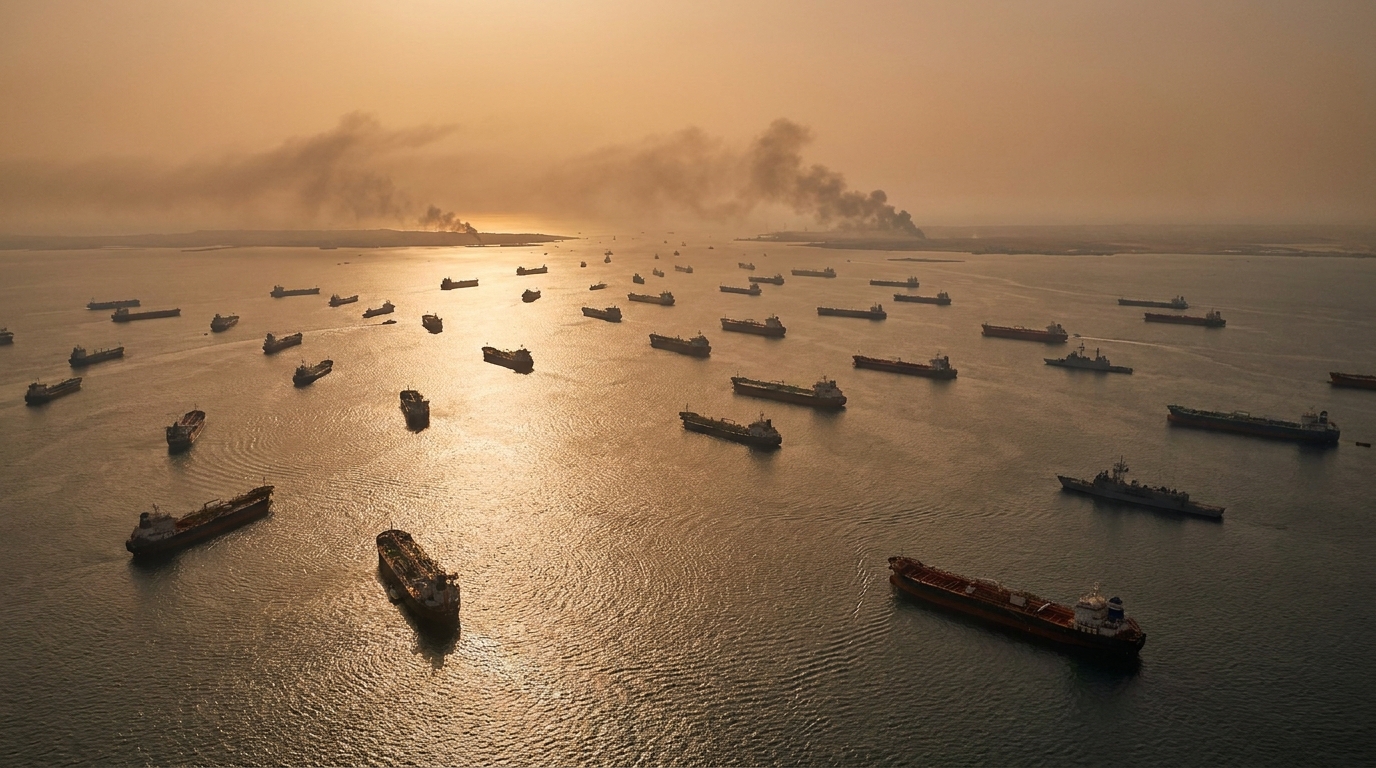
В апреле 2026 года Центр восточных исследований опубликовал всеобъемлющий аналитический доклад о последствиях эскалации вооруженного конфликта в Персидском заливе. Авторы документа, Сандра Баняк-Стаховяк и Конрад Поплавский, подробно описывают механизмы, посредством которых региональное военное столкновение переросло в глобальный логистический кризис с потенциально долгосрочными экономическими последствиями. Для компаний, работающих в сфере транспорта, экспедирования и логистики, и особенно для учреждений, занимающихся торговым финансированием и управлением кредитными рисками, выводы этого доклада сегодня имеют основополагающее значение.
Персидский залив в огне: истоки кризиса
Непосредственной причиной нынешней нестабильности стали военные атаки США и Израиля на стратегические объекты Ирана. Иран ответил шагом, от которого аналитики предостерегали годами, но который долгое время оставался в сфере теоретических сценариев войны: полным закрытием Ормузского пролива для коммерческого судоходства. Это решение, принятое как инструмент геополитического давления, вызвало немедленные и беспрецедентные потрясения на мировых рынках морских перевозок.
Ормузский пролив — один из важнейших стратегических пунктов в мировой торговле. Через этот узкий морской проход проходит от 20 до 25 процентов мирового спроса на нефть и значительная часть экспорта сжиженного природного газа с Аравийского полуострова. Блокировка пролива — это не просто энергетическая проблема, она парализует всю систему торговли между Азией и Европой, которая на протяжении десятилетий являлась основой мировой экономики.
Тысяча кораблей в ловушке: масштаб и механизм морского кризиса
Непосредственным и измеримым последствием блокады стало застревание в зоне конфликта почти тысячи судов. К ним относятся как ключевые танкеры, перевозящие сырую нефть и СПГ, так и контейнеровозы, занимающиеся обменом потребительских товаров и промышленных полуфабрикатов. Для компаний, управляющих этими активами, это означает замораживание капитала на неопределенный срок, растущие финансовые обязательства и полную потерю оперативного контроля.
Судовладельцы, чьи суда избежали ловушки, оказались перед выбором, состоящим лишь из дорогостоящих альтернатив. Обход мыса Доброй Надежды увеличивает время в пути на несколько дней, что приводит к резкому росту затрат на топливо. Страхование грузов и корпусов судов в зонах риска военных действий — так называемые страховые взносы за военный риск — достигли уровней, невиданных за последние десятилетия, а в некоторых сегментах рынка страховщики вообще отказались выдавать полисы для транзитных маршрутов через чувствительные районы.
Финансовые последствия немедлены и серьезны. Ставки фрахта, которые стабилизировались в начале этого года после предыдущих колебаний, связанных с кризисом хуситов в Красном море, резко выросли. Рост стоимости морских перевозок механически влияет на цены импортных товаров, вызывая серьезные опасения по поводу новой волны инфляции в Европе — на этот раз вызванной не постпандемическими сбоями, а продолжающимся вооруженным конфликтом.
Воздушные грузы под давлением: закрытые воздушные пространства
Последствия конфликта выходят далеко за рамки морской навигации. Закрытие воздушного пространства над большей частью Ближнего Востока вынудило авиакомпании выбирать альтернативные, гораздо более длинные маршруты. В результате не только увеличились сроки доставки и эксплуатационные расходы авиакомпаний, но, прежде всего, произошло резкое снижение пропускной способности мирового рынка грузовых авиаперевозок, который, по оценкам, составляет 12 процентов от всего грузового трафика.
Воздушный транспорт играет решающую роль в доставке дорогостоящих товаров, электронных компонентов, фармацевтических препаратов и скоропортящихся продуктов. Ограничения в его использовании напрямую влияют на отрасли, которые не могут позволить себе длительные сроки выполнения заказов — от фармацевтики до автомобилестроения и технологий. Для производителей, работающих по принципу «точно в срок», каждый день задержки приводит к ощутимым финансовым потерям и угрожает остановкой производственных линий.
Польша находится под особым давлением: снижение производственных мощностей на 20 процентов.
Среди европейских стран Польша выделяется особенно болезненным воздействием нынешнего кризиса. Финансовые новостные сообщения указывают на 20-процентное снижение объемов грузоперевозок в стране — цифра, которая может поставить под угрозу прибыльность многих компаний.
Это не совпадение. На протяжении многих лет Польша неуклонно укрепляла свои позиции в качестве стратегического логистического центра в Центральной и Восточной Европе. Современные распределительные центры, разветвленная сеть автомагистралей и хорошо развитый сектор экспедирования грузов сделали нашу страну ключевым узлом в европейских цепочках поставок, сильно зависящим от импорта комплектующих и готовой продукции из Азии. Это стратегическое положение, ранее являвшееся источником конкурентного преимущества, теперь становится недостатком из-за сбоев на ближневосточных маршрутах.
Польские компании, занимающиеся экспедированием грузов и логистикой, одновременно сталкиваются с рядом негативных факторов: расторжением контрактов подрядчиками, неспособными соблюдать сроки поставки, ростом стоимости альтернативных маршрутов и видов транспорта, участившимися задержками таможенного оформления и — что особенно тревожно — трудностями с доступом к финансированию на фоне растущей рыночной неопределенности. Снижение оборота на 20% и одновременный рост операционных расходов ставят сектор экспедирования грузов и логистики в затруднительное положение, что может привести к волне банкротств среди малых и средних предприятий.
Финансовые рынки и кредитный риск: новые векторы угроз
С точки зрения институтов торгового финансирования и менеджеров по кредитным рискам, нынешняя ситуация представляет собой ряд конкретных угроз, требующих незамедлительного реагирования.
Риск банкротства мелких судовладельцев
Многие судовладельцы работают по модели финансирования с использованием большого объема заемных средств. Резкий рост операционных расходов в сочетании с замораживанием флота в зонах конфликтов или необходимостью нести огромные затраты на обходные пути значительно ухудшает их показатели ликвидности. Для банков и фондов, финансирующих морской флот, это означает острую необходимость пересмотра своих кредитных портфелей и подготовки сценариев реструктуризации.
Давление на инструменты торгового финансирования
Аккредитивы, банковские гарантии и страхование экспортных кредитов — все эти инструменты уязвимы для непредвиденных задержек и претензий, возникающих в результате неисполнения обязательств. Участники сделки будут массово применять положения о форс-мажоре, что вызовет волну судебных споров и страховых требований.
Инфляция операционных затрат и EBITDA
Рост транспортных расходов напрямую сказывается на операционной прибыли компаний, торгующих с азиатскими поставщиками. Для компаний с жесткой структурой затрат даже 10-процентное увеличение логистических расходов может привести к снижению EBITDA ниже уровня, требуемого условиями кредитных соглашений, что может повлечь за собой ускоренное погашение кредита или пересмотр условий финансирования.
Альтернативные пути – спасение или иллюзия?
В условиях кризиса на традиционных морских и воздушных маршрутах глобальные логистические компании обращают внимание на альтернативные транспортные коридоры. Особый интерес представляет так называемый Средний коридор, проходящий через Центральную Азию — через Казахстан, Каспийское море, Азербайджан и Грузию, а затем на европейские рынки.
Однако в отчете OSW справедливо указывается на фундаментальные ограничения этого варианта. Несмотря на значительные инвестиции в последние годы, инфраструктура Центрального коридора по-прежнему значительно отстает от пропускной способности, необходимой для обработки даже небольшой части объемов, перенаправленных из-за блокады Ормузского пролива. Пропускная способность каспийских портов, качество железнодорожных сообщений и эффективность пограничного контроля представляют собой узкие места, которые невозможно устранить в краткосрочной перспективе.
Долгосрочные меры реагирования на кризис должны принять форму всеобъемлющей перестройки цепочек поставок. Nearshoring — Приближение производства и поставок к целевым рынкам — все чаще обсуждается в отраслевых дискуссиях, но его реализация требует лет и миллиардов евро инвестиций. Для финансового сектора это представляет собой как огромную возможность участвовать в финансировании этой трансформации, так и необходимость разработки новых моделей оценки рисков логистических и производственных проектов.
Долгосрочная перспектива: эпоха постоянной неопределенности
Аналитики OSW пришли к выводу, который следует рассматривать как тревожный сигнал для всех организаций, работающих в секторах транспортного, логистического и торгового финансирования: ящик Пандоры на Ближнем Востоке уже открыт, и его закрытие – даже в случае скорого прекращения огня – не восстановит автоматически прежний порядок в логистике.
Страховые компании еще долго будут поддерживать высокие страховые взносы на ближневосточные маршруты, связанные с военными рисками. Судовладельцы и экспедиторы будут разрабатывать логистические стратегии с учетом риска дальнейшей эскалации. Производители и розничные сети будут диверсифицировать поставщиков и маршруты поставок, принимая более высокие затраты как цену операционной устойчивости. Все это означает постоянное, а не временное, увеличение издержек глобальной торговли.
Для польского сектора транзитных перевозок долгосрочные последствия могут быть неоднозначными. С одной стороны, краткосрочный шок является глубоким и может спровоцировать банкротства среди менее капитализированных операторов. С другой стороны, Польша — как страна с развитой логистической инфраструктурой, хорошо связанная как с Западной Европой, так и с Украиной и Азией по восточным железнодорожным путям — может извлечь выгоду из долгосрочной тенденции сокращения цепочек поставок и переноса производства в Европу. Однако для этого необходимо преодолеть текущий шок и сохранить операционные и финансовые возможности.
Рекомендации для риск-менеджеров
Ввиду описанных угроз EURODEBT.eu рекомендует организациям, работающим в транспортно-логистической отрасли, а также их кредиторам и финансовым партнерам предпринять следующие шаги:
- Незамедлительный аудит рисков, связанных с Ближним Востоком. — выявление контрактов, маршрутов и деловых партнеров, связанных с транзитными маршрутами через Ормузский пролив или воздушное пространство Ближнего Востока.
- Проверка финансовой состоятельности подрядчиков — Особое внимание следует уделить небольшим морским операторам, экспедиторским компаниям, работающим в азиатском сегменте, и организациям с высокой долей переменных операционных затрат в финансовой структуре.
- Анализ договоров и договорных положений — Анализ положений, касающихся форс-мажора, риска войны, задержек и договорных неустойк в свете текущей геополитической ситуации.
- Диверсификация маршрутов и поставщиков — Разработка планов действий в чрезвычайных ситуациях, предусматривающих альтернативные транспортные маршруты, включая железнодорожные варианты через Центральную Азию и воздушные перевозки по маршрутам, обходящим закрытое воздушное пространство.
- Мониторинг индикаторов раннего предупреждения — отслеживание ставок фрахта, индексов военного страхования, уровня денежных резервов ключевых деловых партнеров и кредитных рейтингов учреждений торгового финансирования.
- Проверка финансовой безопасности — В случае кредитных портфелей, риски, связанные с организациями морского и логистического сектора, должны подвергаться стресс-тестам с учетом сценария длительной блокады и дальнейшей эскалации конфликта.
Краткое описание: Оперативное оповещение для отрасли TSL
Отчет OSW, авторами которого являются Сандра Баняк-Стаховяк и Конрад Поплавский, является одним из первых всесторонних аналитических исследований, оценивающих с европейской точки зрения масштабы рисков, связанных с нынешней дестабилизацией в Персидском заливе. Блокада Ормузского пролива, блокировка почти тысячи судов, 12-процентное снижение объемов грузовых авиаперевозок в мире и 20-процентное сокращение логистических мощностей в Польше — это не статистика, полученная на основе абстрактных экономических моделей. Это объективные данные, описывающие текущую операционную реальность тысяч компаний по всей Европе.
Отрасль TSL вступает в период, когда гибкость, способность быстро адаптироваться и доступ к капиталу для покрытия быстро растущих операционных расходов будут высоко цениться. Компании без надежных резервов ликвидности, диверсифицированных маршрутов и страхования от военных рисков сталкиваются с серьезной угрозой исчезновения. Для учреждений, финансирующих сектор TSL, сейчас настало время для исключительно тщательного отбора портфеля и активного управления кредитным риском.
В эпоху, когда геополитика становится ключевым фактором в моделях оценки бизнес-рисков, способность отслеживать и оценивать геополитические риски перестала быть роскошью, доступной только крупнейшим корпорациям, и становится необходимым условием выживания даже для средних транспортных и логистических компаний.










