

Введение новых налогов в странах Бенилюкса и падение объемов перевозок: европейский автомобильный транспорт в преддверии кризиса ликвидности в 2026 году.
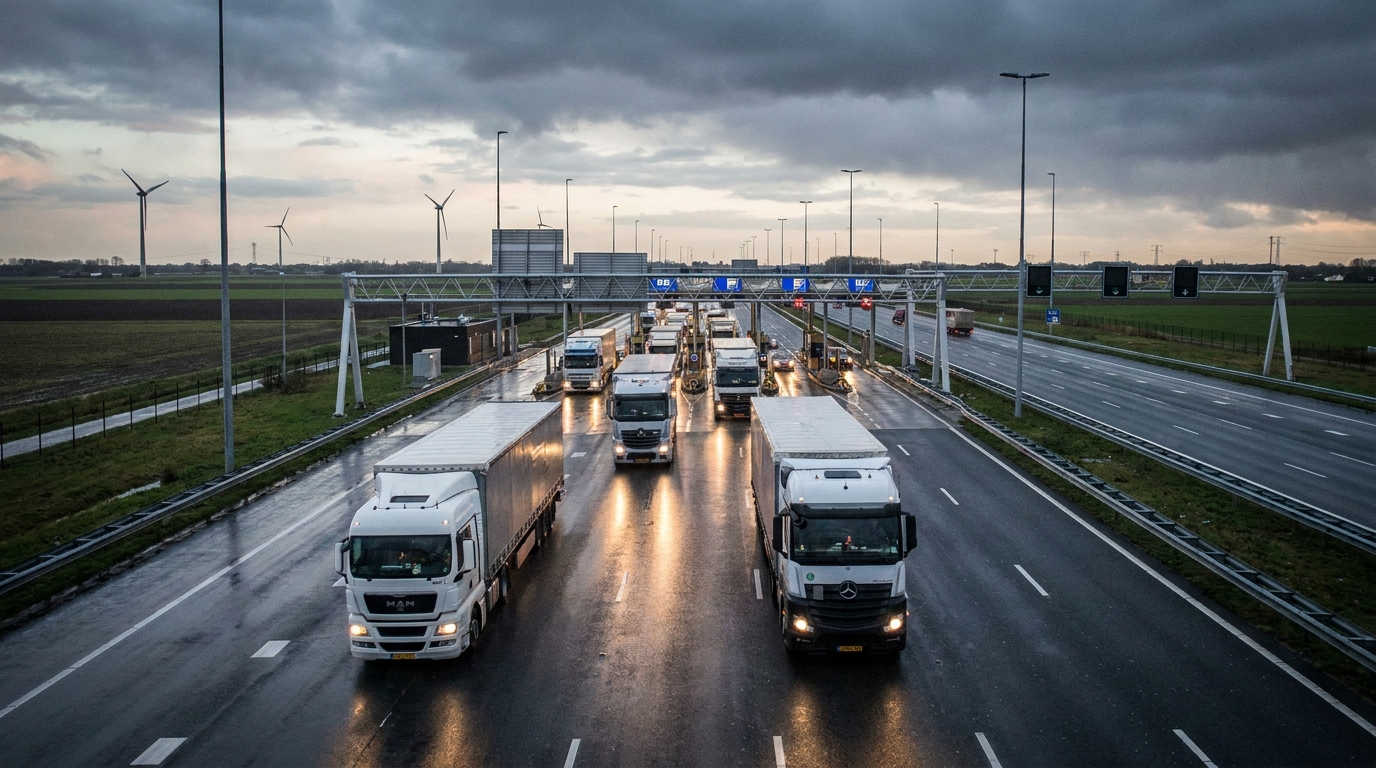
Французская федерация автомобильного транспорта (FNTR) забила тревогу. Статистические данные за первый квартал 2026 года, а также объявления о новых налоговых сборах в Нидерландах и Бельгии, рисуют картину европейского рынка автомобильных перевозок, движущегося к серьезному финансовому кризису. Особенно уязвим сегмент малых и средних перевозчиков, поскольку операционная маржа на протяжении многих лет едва превышает точку безубыточности. Если прогнозы FNTR подтвердятся, во второй половине 2026 года может произойти значительное ускорение волны банкротств в отрасли автомобильных перевозок по всей Западной Европе.
Данные за первый квартал 2026 года: повышение тарифов не спасает падающие доходы.
На первый взгляд, данные за первые три месяца 2026 года могут показаться осторожно оптимистичными – средние ставки автомобильных грузоперевозок выросли на 1,4% в годовом исчислении. В нормальных рыночных условиях такие колебания цен были бы восприняты как признак улучшения ситуации в секторе и укрепления переговорных позиций перевозчиков с грузоотправителями. Однако реальность совершенно иная.
Параллельно с этим наблюдается гораздо более тревожный показатель — снижение общего объема грузоперевозок на 4% за тот же период. Эта цифра наглядно иллюстрирует фактическое состояние спроса на транспортные услуги в Европе. Повышение тарифов обусловлено не ростом спроса на услуги, а скорее попыткой скорректировать цены в соответствии с растущими операционными издержками. При одновременном сокращении объемов перевозок доходы транспортных компаний снижаются в реальном выражении, даже несмотря на то, что счета клиентов немного увеличиваются.
Это явление — повышение ставок при сокращении заказов — является тревожным сигналом для отраслевых аналитиков. Оно указывает на ослабление спроса в реальной экономике Европы и, следовательно, на ограниченные перспективы роста логистического сектора, по крайней мере, в краткосрочной перспективе. Данные FNTR и французского статистического управления SDES подтверждают, что наблюдаемая тенденция не является единичным случаем, а представляет собой устойчивую рыночную закономерность.
Фискальная революция в странах Бенилюкса с 1 июля 2026 года.
Как будто одного лишь рыночного давления было недостаточно, европейским перевозчикам приходится также сталкиваться с волной новых налоговых и параналоговых правил, вступающих в силу в ключевых европейских логистических центрах.
Нидерланды: новый налог на грузовики
С 1 июля 2026 года в Нидерландах вводится новый налог, напрямую взимаемый с большегрузных автомобилей, работающих на голландской дорожной сети. Это правило затронет любого перевозчика — независимо от страны регистрации транспортного средства — который использует голландскую дорожную инфраструктуру для транзитных или распределительных целей.
Значение этого решения невозможно переоценить. Роттердам — крупнейший морской порт Европы и один из важнейших логистических центров мира. По голландским дорогам проходят товары со всего мира, направляясь к клиентам в Германию, Польшу, Францию, скандинавские страны и десятки других рынков. Для тысяч транспортных компаний маршруты через Нидерланды — это не просто вариант, а необходимость, обусловленная структурой цепочек поставок их клиентов.
Введение нового налога, следовательно, означает немедленное и практически неизбежное увеличение операционных расходов для компаний, обслуживающих эти маршруты. Оценки конкретных налоговых ставок пока не известны в полной мере, но само объявление о введении этого регулирования рассматривается FNTR как серьезная угроза прибыльности трансграничных перевозок.
Бельгия: повышение платы за километраж
Практически одновременно соседняя Бельгия объявила о значительном повышении платы за километр для большегрузных автомобилей. Система виатолл действует в Бельгии уже несколько лет и охватывает широкую сеть автомагистралей и национальных дорог. Повышение означает, что каждый километр, пройденный по бельгийским дорогам, будет стоить перевозчикам дороже, чем раньше.
Для компаний, работающих вдоль западноевропейского коридора, соединяющего порты Антверпена с внутренними рынками Европы, бельгийские сборы за километраж составляют значительную часть их переменных затрат. Антверпен, второй по величине морской порт континента, служит воротами для миллионов тонн импортируемых и экспортируемых товаров каждый год. Поэтому повышение сборов на бельгийских дорогах затронет широкий круг перевозчиков, независимо от их размера или страны происхождения.
Сочетание обоих нормативных актов — голландского налога на грузовики и бельгийского повышения платы за километр — создает синергетический эффект в финансовом плане. Маршруты через страны Бенилюкса, которые ранее считались более дорогими, но все еще прибыльными благодаря доступу к крупным европейским портам, станут еще более затратными. Простой альтернативы, позволяющей одновременно обойти обе страны без значительного увеличения протяженности маршрутов и расхода топлива, не существует.
Эффект «ножниц по затратам»: механизм разрушения маржи.
Экономисты и аналитики рисков давно используют термин «ножницы для увеличения издержек» для описания ситуации, когда компания одновременно сталкивается с ростом постоянных и переменных издержек, но не может пропорционально повысить цены на свою продукцию или услуги. В транспортной отрасли этот механизм особенно разрушителен из-за структуры издержек типичного перевозчика.
Транспортная компания несет расходы по нескольким основным категориям: топливо, заработная плата водителей и персонала, лизинг или финансирование автопарка, страхование, дорожные сборы, а также техническое обслуживание и ремонт. Большинство этих статей расходов относительно фиксированы или их трудно контролировать, особенно в краткосрочной перспективе. Цены на топливо подвержены колебаниям цен на нефть, заработная плата водителей растет из-за хронической нехватки рабочей силы в отрасли, а лизинговые платежи заранее определены в договоре.
В описанном сценарии к этому списку трудно сокращаемых издержек добавятся новые налоги и дорожные сборы в Нидерландах и Бельгии. В то же время, сокращение объемов грузоперевозок ограничивает возможности получения достаточной выручки для покрытия постоянно растущих издержек. Результат? Операционная маржа, и без того низкая, сократится еще больше, а некоторые компании превысят точку безубыточности и начнут получать операционные убытки.
В эпицентре кризиса оказались малые и средние транспортные компании.
Важно подчеркнуть, что европейский рынок автомобильных грузоперевозок структурно доминируется микро-, малыми и средними предприятиями. Крупные логистические группы, хотя и заметные и узнаваемые, представляют собой лишь верхушку айсберга. Подавляющее большинство заказов выполняется компаниями, имеющими несколько или десяток транспортных средств, часто управляемыми самими владельцами, зачастую работающими в форме индивидуального предпринимательства с несколькими наемными водителями.
Данный сегмент рынка характеризуется рядом специфических особенностей, которые делают его особенно уязвимым для описанных угроз:
- Низкая чистая маржа — В типичной транспортной компании малого и среднего бизнеса чистая прибыль редко превышает 2-3% от выручки и часто колеблется в районе 1%. Любое непредвиденное увеличение затрат на несколько процентов может превратить прибыль в убыток.
- Высокая задолженность по подвижному составу — Современный тягач, соответствующий стандартам выбросов Евро-6 или выше, стоит от 150 000 до более чем 200 000 евро. Большинство небольших перевозчиков финансируют приобретение автопарка за счет лизинга или кредитов, что создает фиксированные, не подлежащие обсуждению обязательства перед финансовыми учреждениями.
- Слабая переговорная позиция по отношению к грузоотправителям — В условиях ослабления спроса и усиления ценовой конкуренции у небольших компаний ограничены возможности перекладывать более высокие издержки на клиентов. Грузоотправители просто перенаправят заказы более дешевым конкурентам.
- Ограниченные денежные резервы — Отсутствие финансового запаса означает, что даже временное ухудшение ликвидности может спровоцировать долговую спираль: задержки платежей поставщикам, накопление процентов, проблемы с выплатой лизинговых платежей.
Сочетание этих факторов с новыми финансовыми затратами и сокращением объемов создаетrodoЭто представляет собой очень высокий риск для финансовой стабильности сектора транспортных услуг для малых и средних предприятий. Компании, которые ранее работали на грани прибыльности, могут быть вынуждены приостановить или ликвидировать свою деятельность. Компании с несколько более высокой рентабельностью войдут в сложный период реструктуризации.
«Зеленая трансформация» как дополнительная инвестиционная нагрузка
Финансовая и рыночная обстановка сами по себе представляют достаточные проблемы. Однако европейский транспортный сектор одновременно сталкивается с другой, столь же фундаментальной проблемой: регуляторным и финансовым давлением, связанным с экологическим переходом.
Климатическая политика Европейского союза предъявляет все более жесткие требования к транспортному сектору.rodoОтчет FNTR за 2025 год, посвященный вопросам охраны окружающей среды.rodoВопросы охраны труда и техники безопасности в автомобильных грузоперевозках наглядно демонстрируют масштаб капитальных затрат (CAPEX), которые должны понести перевозчики для адаптации к новым стандартам. Это в первую очередь касается:
- Инвестиции в транспортные средства с нулевым уровнем выбросов — Электрические тягачи, несмотря на растущую технологическую доступность, по-прежнему значительно дороже своих дизельных аналогов. Разница в цене может достигать нескольких десятков процентов, а зарядная инфраструктура остается недостаточной.
- Альтернативные источники энергии — Водородные технологии находятся на стадии пилотного внедрения и требуют огромных инвестиций как от авиаперевозчиков, так и от поставщиков заправочной инфраструктуры.
- Программы экономичного вождения и телематики — Внедрение систем мониторинга стиля вождения и оптимизации расхода топлива требует как технологических инвестиций, так и затрат на обучение персонала.
Для крупных транспортных групп финансирование таких инвестиций представляет собой сложную задачу, но она достижима за счет доступа к рынкам капитала, выпуска облигаций или финансовой поддержки в рамках программ ЕС. Для малых и средних предприятий доступ к доступному внешнему финансированию гораздо более ограничен, особенно с учетом того, что банки становятся все более осторожными в отношении кредитования предприятий в секторе, где очевидны растущие системные риски.
Перевозчики, которые не инвестируют в охрану окружающей среды, рискуют быть исключены из части рынка — как из-за требований регулирующих органов, так и из-за растущих ожиданий крупных корпоративных грузоотправителей, для которых углеродный след их цепочки поставок становится ключевым критерием при выборе логистических партнеров. Те, кто все же решает инвестировать, создают дополнительную нагрузку на свои балансы в то время, когда они и так испытывают трудности с поддержанием финансовой ликвидности.
Прогноз рынка: консолидация — неизбежное решение.
Все описанные выше тенденции приводят к одному выводу: европейский рынок автомобильных грузоперевозок переживает глубокую реструктуризацию. Финансово слабые компании, имеющие высокую задолженность и низкие резервы, будут постепенно вытеснены с рынка — посредством банкротств, поглощений или добровольной приостановки деятельности. Компании с более сильным капиталом будут отвоевывать их долю рынка и ресурсы — в первую очередь автопарк и водителей.
Этот процесс консолидации, хотя и потенциально может привести к повышению эффективности сектора с макроэкономической точки зрения, в краткосрочной перспективе вызовет турбулентность. Банкротства транспортных компаний означают непогашенные долги перед кредиторами — лизинговыми банками, экспедиторами, поставщиками топлива и поставщиками услуг — и угрожают непрерывности логистических операций для компаний, которые доверили им выполнение заказов.
Важно помнить, что некоторые компании, которые столкнутся с финансовыми трудностями в ближайшие кварталы, обладают устоявшимися рыночными позициями, давними отношениями с клиентами и, казалось бы, здоровыми балансами. Эффект от сокращения расходов может быть удивительно быстрым — даже относительно стабильной компании достаточно нескольких кварталов, чтобы исчерпать свои денежные резервы, столкнувшись с одновременным ростом затрат и снижением доходов.
Перспектива бизнес-рисков: что должны знать менеджеры и торговые партнеры.
Для компаний, сотрудничающих с европейскими автомобильными перевозчиками — будь то грузоотправители, финансовые учреждения, кредитные страховщики или логистические партнеры — эта ситуация требует пересмотра их политики управления рисками контрагентов. Ниже приведены ключевые практические рекомендации:
- Проверка финансового состояния транспортных партнеров — особенно это касается компаний, работающих на маршрутах через страны Бенилюкса, Германию и Францию. Стоит проверить текущую финансовую отчетность, коэффициенты задолженности и оборачиваемость дебиторской задолженности. Компании с высоким коэффициентом оборачиваемости дебиторской задолженности (DSO) могут уже испытывать проблемы с ликвидностью.
- Оценка способности перевозчика поглощать затраты. — Сегодня вопрос о том, обладает ли торговый партнер такой структурой затрат, которая позволит ему пережить рост числа дорожных сборов в Нидерландах и Бельгии без резкого ухудшения результатов, имеет решающее значение для оценки риска продолжения сотрудничества.
- Мониторинг изменений в структуре флота — Транспортная компания, которая быстро увеличивает долю старых автомобилей в своем автопарке за счет современных, может сигнализировать о проблемах с финансированием замены автопарка. Это косвенный индикатор проблем с ликвидностью или доступом к кредитам.
- Диверсификация базы поставщиков транспортных услуг — Зависимость от одного или очень узкой группы перевозчиков на ключевых маршрутах представляет собой операционный риск, который может внезапно возникнуть, если партнер начнет процедуру банкротства или приостановит свою деятельность.
- Анализ положений об индексации в транспортных договорах — Стоит проверить, предусмотрены ли в существующих контрактах механизмы автоматической корректировки тарифов в связи с изменением дорожных сборов и налогов. Отсутствие таких положений может привести к конфликтам и напряженным переговорам по пересмотру контрактов.
Краткое содержание: Красный свет для отрасли TSL в Западной Европе
Данные FNTR и SDES за первый квартал 2026 года дают однозначные сигналы: европейский автомобильный грузоперевозочный транспорт вступает в период усиления финансового давления. Одновременное влияние снижения объемов грузоперевозок, новых налогов и дорожных сборов в Нидерландах и Бельгии, а также требований дорогостоящего экологического перехода создают сложную ситуацию.rodoЭто чрезвычайно сложная среда для всей отрасли, и особенно опасная для ее крупнейшего сегмента, то есть для малых и средних перевозчиков.
Вторая половина 2026 года станет проверкой финансовой устойчивости для тысяч транспортных компаний по всей Европе. Для риск-менеджеров и владельцев логистических компаний это означает тщательный пересмотр портфелей торговых партнеров и обновление процедур оценки операционной способности подрядчиков.rodoВ мире, где даже компании с многолетней традицией могут столкнуться с финансовыми трудностями в течение нескольких кварталов, дальновидность и упреждающее управление рисками имеют неоценимое значение.
Платформа EURODEBT.eu будет постоянно отслеживать ситуацию в секторе автомобильных перевозок и предоставлять информацию о ключевых фискальных, регуляторных и рыночных изменениях, влияющих на положение европейских автоперевозчиков.










