

Долговой кризис в секторе TSL: рекордная задолженность в 3,38 млрд злотых и проблемы почти у 39 000 компаний.
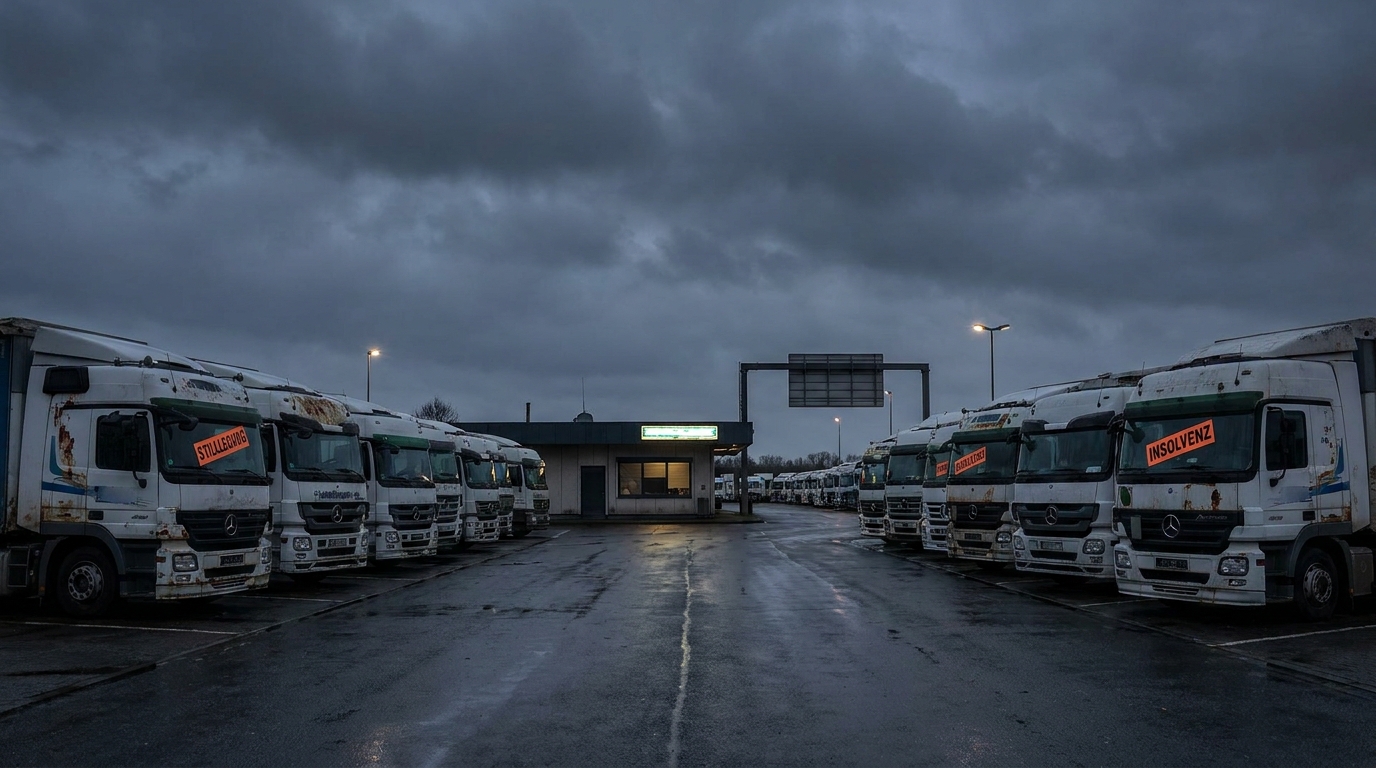
В конце первого полугодия 2026 года польский сектор транспортных, экспедиторских и логистических услуг (ТСЛ) оказался в эпицентре серьезного финансового кризиса. Согласно последним данным, опубликованным BIG InfoMonitor, общий долг отрасли превысил установленный порог. 3,38 млрд злотых — уровень, невиданный ранее в истории польской логистики. Проблема уже затрагивает почти 39 тысяч предприятийПри этом темпы роста задолженности превышают 5 процентов в годовом исчислении. Эксперты сходятся во мнении: если не будут приняты срочные системные меры, сектор столкнется с волной массовых банкротств, которые потрясут европейские цепочки поставок.
Точные цифры, не оставляющие сомнений.
Чтобы в полной мере понять масштаб проблемы, стоит рассмотреть ее динамику в краткосрочной перспективе. Еще в январе 2026 года в качестве должников было зарегистрировано менее 38 300 компаний TSL, а их общая задолженность составляла около 3,31 миллиарда злотых. Это уже были тревожные признаки. Однако всего за один квартал ситуация значительно ухудшилась.
По данным BIG InfoMonitor, к концу апреля 2026 года уже зафиксировано следующее: 38 900 организаций У предпринимателей возникли проблемы со своевременным выполнением своих обязательств, и их накопленная задолженность выросла до упомянутых 3,38 миллиарда злотых. Это представляет собой увеличение более чем на 70 миллионов злотых менее чем за сто дней — темпы, которые должны вызвать тревогу не только среди предпринимателей, но, прежде всего, среди политических деятелей и финансовых учреждений.
Кроме того, эксперты отрасли подчеркивают, что фактический масштаб кризиса может быть иным. значительно больше на основе информации, содержащейся в официальных реестрах. Так называемая скрытая задолженность — непогашенные обязательства, которые еще не внесены в базы данных должников из-за задержек в отчетности или нежелания кредиторов официально оформлять споры, — может значительно завышать реальное финансовое положение отрасли.
Что стоит за рекордным долгом? Анатомия кризиса.
Нынешнее состояние сектора TSL не является результатом одного изолированного шока. Скорее, это совокупный эффект нескольких перекрывающихся неблагоприятных макроэкономических и геополитических процессов, которые обрушились на отрасль практически одновременно.
Геополитика и рост стоимости грузоперевозок
Вооруженный конфликт на Украине, продолжающийся с 2022 года, оставил неизгладимый след в польской логистике. Потеря восточных рынков, закрытие традиционных транзитных маршрутов через Беларусь и Россию, а также необходимость поиска альтернативных транспортных коридоров привели к увеличению операционных расходов многих перевозчиков на 10–12 процентов. Польша, как прифронтовая страна и исторически важный логистический центр, соединяющий Западную Европу с Востоком, особенно сильно пострадала от этих изменений.
Кроме того, в 2026 году появился еще один источник дестабилизации — эскалация напряженности на Средний ВостокПеребои в судоходстве через Красное море и Суэцкий канал вынудили судовладельцев выбирать гораздо более длинные маршруты вокруг Африки. Результат? Мировые затраты на морские перевозки резко выросли, и, как следствие, выросли ставки страхования грузов и страховые полисы для судоходных флотов. Польские наземные перевозчики, работающие в мультимодальных цепочках поставок, ощутили эти изменения непосредственно.
Энергетический вице-президент
Транспортно-логистическая отрасль является одним из крупнейших потребителей энергии во всей экономике. На топливо приходится от 30 до 40 процентов всех операционных расходов многих транспортных компаний. В условиях постоянной высокой волатильности цен на нефть и газ, вызванной как геополитическими конфликтами, так и рыночными спекуляциями, планирование бюджета для перевозчиков становится практически невозможным. Компании, заключившие контракты с фиксированными ставками несколько месяцев назад, оказались в критической ситуации: они выполняют заказы ниже точки безубыточности, поскольку затраты на топливо превысили расчетные показатели.
Замедление темпов роста среди ключевых торговых партнеров
Польская экономика тесно связана с экономическим циклом Германии — нашего крупнейшего торгового партнера. В то же время немецкая экономика уже несколько кварталов переживает значительный спад, а автомобильная и химическая промышленность — основные производители автомобильных грузоперевозок — испытывают сокращение производства. Снижение промышленной активности в Германии и Западной Европе в целом напрямую приводит к уменьшению количества транспортных заказов для польских компаний. Эффект вдвойне болезненный: ставки грузоперевозок падают из-за избытка транспортных мощностей, в то время как постоянные издержки остаются высокими.
Давление на заработную плату и нехватка водителей.
Рынок труда в сфере автомобильных перевозок уже много лет сталкивается со структурной нехваткой квалифицированных водителей. Старение рабочей силы, ограниченная привлекательность профессии для молодого поколения и нормативные требования, связанные с лицензиями категорий C и CE, означают, что опытных водителей грузовиков по-прежнему не хватает. Компании, стремящиеся сохранить производственные мощности, вынуждены предлагать все более высокую заработную плату, что приводит к росту затрат на рабочую силу — второй по величине составляющей операционных расходов. В сочетании с низкими тарифами на грузоперевозки это создает токсичную смесь: рост затрат и снижение доходов.
Эффект домино – угроза, выходящая за рамки отрасли TSL.
Риск-аналитики бьют тревогу еще по одной причине. Кризис в секторе TSL — это не единичный случай, напротив, его последствия могут быстро распространиться на другие сектора экономики, создав классическую ситуацию кризиса. эффект домино.
Задолжавшие компании-перевозчики задерживают или приостанавливают платежи своим поставщикам: дистрибьюторам топлива и операторам топливных карт, ремонтным мастерским и шиномонтажным мастерским, а также поставщикам запасных частей и оборудования для автопарков. Эти компании, в свою очередь, начинают испытывать собственные проблемы с ликвидностью, которые затем перекладываются на производителей комплектующих, банки и лизинговые компании, финансирующие приобретение транспортных средств.
Финансовые учреждения, предоставившие лизинговые кредиты на приобретение автопарков грузовых автомобилей стоимостью в сотни миллионов злотых, сталкиваются с риском массового расторжения контрактов и принудительного взыскания задолженности. Однако вторичный рынок коммерческих автомобилей имеет ограниченные возможности — потенциальное массовое предложение подержанных тягачей приведет к резкому падению их стоимости, что увеличит убытки как для перевозчиков, так и для банков, которые их финансируют.
С точки зрения реальной экономики, банкротство тысяч малых и средних транспортных компаний означало бы дезорганизация цепочек поставок Для ключевых секторов: розничной торговли товарами повседневного спроса (FMCG), автомобильной промышленности, электронной коммерции и строительства. Как страна, через которую проходит значительная часть транзита между востоком и западом Европы, Польша в этом сценарии будет играть роль слабого звена в европейской логистике.
Кто подвержен наибольшему риску? Профиль отраслевого риска
Кризис затронул не все сегменты сектора TSL в равной степени. Анализ данных показывает, что наземный транспорт — в первую очередь, в дорожном секторе — наблюдается самый быстрый рост просроченной задолженности. Именно здесь сосредоточено наибольшее количество малых предприятий и индивидуальных предпринимателей, обладающих наименьшими финансовыми резервами и наименьшей способностью справляться с резкими колебаниями цен.
К особо уязвимой группе относятся:
- Небольшие транспортные компании (от 1 до 5 автомобилей) — работая с минимальным буфером ликвидности и полностью завися от своевременных платежей от клиентов;
- Субподрядчики крупных логистических операторов — часто вынуждены соглашаться на продленные сроки оплаты (60–90 дней), что в сочетании с ростом текущих расходов приводит к быстрому истощению оборотного капитала;
- Компании, в автопарке которых значительную долю составляют автомобили, взятые в лизинг. — Любая задержка в выполнении заказов или снижение тарифов на перевозку грузов немедленно приводит к трудностям в обработке лизинговых платежей;
- Авиаперевозчики, обслуживающие направления на восток. — столкнувшись с прямой потерей рынков сбыта из-за вооруженного конфликта и санкций.
Крупные логистические группы с диверсифицированным портфелем услуг, собственными складами и долгосрочными контрактами с корпоративными партнерами показывают относительно лучшие результаты. Однако они также сообщают о растущих трудностях в поддержании прибыльности на текущем уровне.
Справится ли рынок самостоятельно? Раздаются призывы к вмешательству.
Все больше экономистов и представителей отрасли считают, что одних лишь рыночных механизмов недостаточно для преодоления кризиса такого масштаба. Сектор страхования жизни и здоровья слишком тесно связан с остальной экономикой, и потенциальная массовая волна банкротств имела бы слишком серьезные системные последствия, чтобы рассматривать ее как естественный процесс рыночного отбора.
Среди тех, которые были выдвинуты инструменты вмешательства В частности, упоминаются следующие пункты:
- Программы реструктуризации долга — упрощение процедур заключения соглашений с институциональными кредиторами, особенно с лизинговыми компаниями и банками, с возможностью разделения задолженности на платежи без дополнительных санкций;
- Временные льготы по аренде — аналогично решениям, использовавшимся во время пандемии COVID-19, позволяющим перевозчикам приостанавливать выплаты по рассрочке на определенный период без риска потери своих транспортных средств;
- Государственные программы поддержки ликвидности — льготные кредиты или кредитные гарантии для стратегических логистических операторов, финансируемые из государственных средств или инструментов Банка Господарства Крайовего;
- Механизмы сокращения сроков платежей — Регуляторные или налоговые стимулы для крупных подрядчиков к более быстрой оплате счетов транспортным субподрядчикам, что напрямую улучшит бесперебойность всей цепочки поставок;
- Снижение деловых расходов — временное снижение или отсрочка взносов в систему социального обеспечения, налоговых авансов или платы за использование дорожной инфраструктуры.
Отраслевые организации, включая ассоциации автоперевозчиков, призывают правительство срочно начать диалог с отраслью и разработать пакет мер по спасению бизнеса, прежде чем масштабы банкротств достигнут критической точки.
Прогноз на вторую половину 2026 года — сценарии рисков
Анализируя имеющиеся данные и макроэкономические прогнозы, мы можем наметить несколько возможных сценариев развития сектора TSL в ближайшие месяцы.
Пессимистический сценарий Это предполагает отсутствие значительного внешнего вмешательства, дальнейшее повышение цен на энергоносители и продолжающийся экономический спад в Западной Европе. В этом случае число банкротств транспортных компаний может увеличиться в несколько раз по сравнению со средними историческими показателями во второй половине 2026 года. Польские компании теряют долю рынка в пользу перевозчиков из стран с более низкими операционными издержками, и восстановление этих позиций может занять все следующее десятилетие.
Базовый сценарий Прогноз предсказывает частичную стабилизацию геополитической ситуации, умеренное снижение цен на топливо и избирательную поддержку крупнейших операторов со стороны населения. Число банкротств увеличится, но системного кризиса не произойдет. Рынок консолидируется, при этом более сильные игроки займут транспортные мощности обанкротившихся компаний и восстановят прибыльность за счет более высоких ставок фрахта, обусловленных сокращением предложения.
Оптимистичный сценарий Для этого необходимы быстрые и решительные действия правительства, значительное оживление немецкой промышленности и деэскалация напряженности на Ближнем Востоке. При правильном сочетании этих факторов отрасль сможет избежать наихудшего сценария, хотя возвращение к условиям, существовавшим до 2022 года, займет еще несколько лет.
Оценка рисков для деловых партнеров — что должны знать руководители.
С точки зрения компаний, пользующихся услугами перевозчиков и логистических операторов, текущая ситуация требует незамедлительного пересмотра. политики управления рисками контрагентовВот основные рекомендации:
- Проверка финансового состояния поставщиков услуг TSL. — Регулярная проверка статуса подрядчиков в базах данных должников (BIG InfoMonitor, KRD, ERIF) должна стать стандартной процедурой, а не разовым действием при подписании контракта;
- Диверсификация базы авиаперевозчиков — Зависимость от одного или двух логистических операторов в нынешних условиях представляет собой значительный риск для непрерывности операционной деятельности; стоит налаживать отношения с альтернативными поставщиками до возникновения проблем;
- Пункты о чрезвычайных ситуациях в договорах — Договоры с перевозчиками должны содержать четкие положения о порядке действий в случае несоблюдения условий договора, включая право на немедленное расторжение договора и передачу его другому оператору;
- Мониторинг сигналов раннего предупреждения — Увеличение времени выполнения заказов, частые запросы на предоплату или авансовые платежи, текучесть кадров среди водителей и замена автопарка на более старые автомобили — все это может указывать на финансовые проблемы логистического партнера;
- Кредитное страхование — Компаниям, подверженным риску неплатежеспособности субподрядчиков, следует рассмотреть возможность расширения страхового покрытия за счет включения в него полисов, защищающих от потери дебиторской задолженности.
Краткое содержание: Отрасль на перепутье
Рекордный долг сектора транспортной и логистической связи, превышающий 3,38 млрд злотых, — это не статистическая аномалия, а симптом глубокого структурного кризиса, который назревал годами и теперь полностью проявился. Транспортно-логистическая отрасль, являющаяся жизненно важной артерией современной экономики, требует срочного внимания как со стороны политиков, так и финансовых институтов.
Для риск-менеджеров и владельцев бизнеса, использующих услуги TSL, один вывод очевиден: Время пассивного наблюдения истекло.Активная проверка подрядчиков, диверсификация логистических партнеров и обновление процедур управления рисками теперь стали не роскошью, а необходимостью для бизнеса. Компании, игнорирующие эти сигналы, могут стать следующими жертвами кризиса — не как непосредственные участники сектора транзитных и логистических перевозок, а как их клиенты, внезапно лишённые надёжной цепочки поставок.
В ближайшие месяцы станет ясно, сможет ли польская логистика выйти из кризиса — посредством государственного вмешательства, консолидации рынка или улучшения мировой экономики. Одно можно сказать наверняка: решения, принимаемые сейчас — как предпринимателями, так и правительствами — определят состояние этой стратегически важной отрасли на следующее десятилетие.










