

«Сухой Рейн 2026»: кризис на европейском водном пути наносит удар по цепочкам поставок и ликвидности компаний.
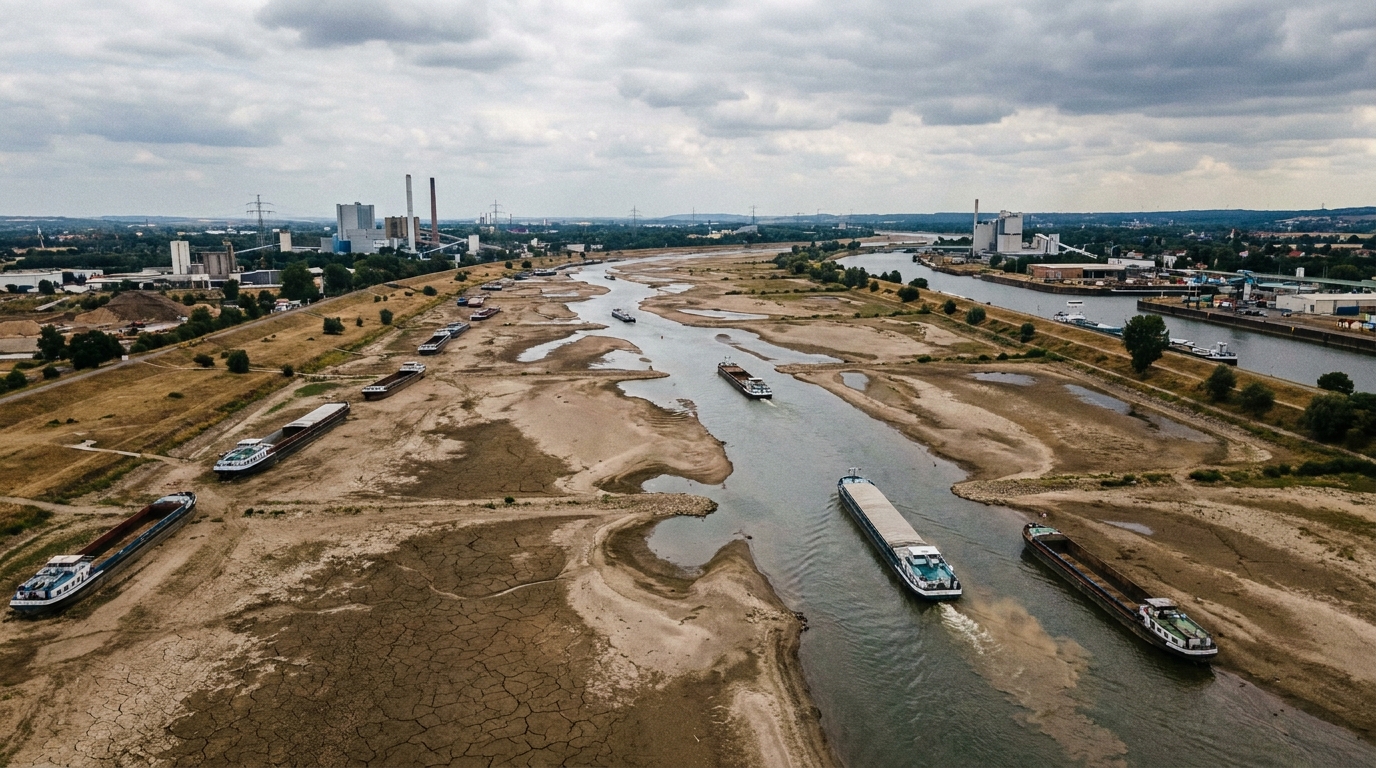
В августе 2026 года европейская транспортно-логистическая отрасль столкнулась с исключительно серьезным операционным кризисом. Исторически низкий уровень воды в Рейне — главной внутренней судоходной артерии континента — привел к резкому сокращению пропускной способности речного транспорта, вызвав цепную реакцию роста стоимости грузоперевозок, задержек поставок и усиления финансового давления на сотни европейских предприятий. То, что началось как метеорологическое явление, быстро переросло в стресс-тест для всей архитектуры европейских цепочек поставок.
Рейн как экономическая артерия Европы — каковы риски его перекрытия?
Рейн — это не обычная река. Это один из важнейших логистических маршрутов на Старом континенте, соединяющий промышленные центры Германии, Франции и Швейцарии с крупными морскими портами Северного моря — прежде всего Роттердамом и Антверпеном. Ежегодно по этой водной артерии перевозятся десятки миллионов тонн грузов: уголь, железная руда, химикаты, топливо, зерно и промышленные компоненты. Стоимость речного транспорта во много раз ниже, чем автомобильного или железнодорожного, что на протяжении десятилетий делает Рейн краеугольным камнем рентабельности многих отраслей европейской тяжелой промышленности.
Когда уровень воды падает ниже экономически целесообразных эксплуатационных порогов, вся система начинает рушиться. Именно это произошло в Европе летом 2026 года — и не в первый раз. Аналогичные, хотя и менее серьезные, эпизоды имели место в 2003, 2018 и 2022 годах, что наглядно демонстрирует усиливающуюся климатическую тенденцию, с которой логистическая отрасль должна бороться на системном уровне.
Вместимость барж снижается до 20 процентов – что это означает на практике?
Ключевым параметром, иллюстрирующим масштаб кризиса, является резкое снижение пропускной способности судов. В нормальных акваториях речные баржи работают на полную или почти полную мощность. В августе 2026 года, при критически низком уровне воды в критических точках измерения — таких как знаменитый измерительный пункт Кауб в Германии — пропускная способность многих судов упала до одной пятой от нормальной. На практике это означает, что для перевозки того же объема груза требуется в пять раз больше рейсов или в пять раз больше барж.
Финансовые последствия немедленны и серьезны. Судовладельцы, работающие на Рейне, ввели так называемые субсидии для компенсации низкого уровня воды (Ang. низкие доплаты за воду), которые, в зависимости от участка реки и типа груза, могут многократно превышать стандартную ставку фрахта. Ставки фрахта за перевозку тонны груза, которые обычно составляют около десятка евро, в разгар кризиса выросли до нескольких десятков, а в некоторых случаях даже более ста. Эти издержки в основном ложатся на плечи производителей и импортеров — организаций, не имеющих возможности в короткие сроки пересмотреть цены с клиентами.
Для риск-менеджеров и кредитных аналитиков это серьезный тревожный сигнал. Компании, зависящие от речного транспорта, особенно те, у которых относительно низкая операционная маржа, могут за считанные недели перейти от прибыльности к убыточности, если у них нет адекватных мер защиты.
Перемещение грузоперевозок на автомобильные и железные дороги — перегруженная инфраструктура как второе узкое место.
Естественная реакция на паралич речного транспорта — это переход на альтернативные виды грузоперевозок. Логистические компании и их клиенты начали массово искать доступные грузовики, вагоны и другие транспортные ресурсы, чтобы спасти графики поставок. Однако реальность оказалась суровой: европейская дорожная и железнодорожная инфраструктура вошла в кризис на реке Рейне уже значительно перегруженной.
Нехватка водителей грузовиков, которая годами преследует транспортно-логистическую отрасль по всей Европе, обострилась. На спотовом рынке наблюдается дефицит доступных грузовиков, а их цены резко выросли из-за внезапного всплеска спроса. Одновременно с этим железнодорожные узлы, особенно обслуживающие интермодальные перевалочные терминалы, столкнулись с перегрузкой. Пропускная способность грузовых линий в Германии и Нидерландах, и без того перегруженных, не смогла справиться с дополнительными объемами без значительных задержек.
В результате было создано своего рода двойное узкое местоСначала по реке, затем по суше. Компании, решившие быстро реорганизовать свои цепочки поставок, дорого за это заплатили, как в виде повышения тарифов, так и в виде потери времени на организацию альтернативной логистики. Те, кто медлил или испытывал недостаток оперативных и финансовых ресурсов, столкнулись со значительными задержками в доставке сырья и комплектующих.
Наиболее уязвимые сектора: химическая промышленность, металлургия и энергетика.
Кризис затронул различные отрасли с разной степенью тяжести, но некоторые оказались в особенно сложной ситуации.
Химическая индустрия
Германия и страны Бенилюкса являются европейскими центрами химического производства. Большинство крупных химических заводов, расположенных вдоль Рейнской долины, зависят от регулярных поставок основного сырья — нефтепродуктов, неорганических кислот и промышленных газов. Ограничения на речной транспорт представляют реальную угрозу простоя производства. Кроме того, из-за своей природы некоторые химические вещества трудно перевозить автомобильным или железнодорожным транспортом, что требует наличия специализированного подвижного состава, доступность которого ограничена.
Металлургия и сталелитейная промышленность
Крупные металлургические заводы в долине Рура и на востоке Франции являются основными получателями коксующегося угля и железной руды, доставляемых водным транспортом из морских портов. Даже несколько недель перебоев в поставках могут потребовать сокращения подачи сырья в доменную печь, что влечет за собой огромные технологические и эксплуатационные издержки. Остановка и последующий перезапуск доменной печи — дорогостоящая и трудоемкая операция, которую компания не может позволить себе часто повторять.
Традиционная энергия
В Европе до сих пор работают некоторые угольные электростанции, в частности, в качестве резервных мощностей. Транспортировка энергетического угля баржами — один из самых дешевых доступных способов. Простои на Рейне приводят к увеличению затрат на топливо, что на регулируемом или договорном энергетическом рынке может означать операционные убытки для операторов таких электростанций.
Правовые и договорные аспекты: форс-мажорные обстоятельства и пересмотр условий контракта.
Рейнский кризис породил ряд сложных правовых вопросов, напрямую затрагивающих участников транспортно-логистической отрасли. Многие договоры на грузоперевозки и поставки содержат соответствующие пункты. форс-мажорных — форс-мажорные обстоятельства — которые, теоретически, защищают стороны от последствий событий, которые невозможно предсказать или контролировать. Однако на практике применение этих положений может стать предметом юридических споров.
Ключевой вопрос заключается в том, можно ли по-прежнему считать систематически повторяющиеся засухи на Рейне, неоднократно фиксировавшиеся в течение последних двух десятилетий, непредсказуемыми событиями, или же они становятся предсказуемым операционным риском, к которому должны готовиться грузоотправители и экспедиторы. Ответ на этот вопрос определит, кто понесет расходы, связанные с задержками и отклонениями от условий контракта.
Для логистических компаний и их клиентов это означает пересмотр существующих контрактов и, по возможности, пересмотр условий, включая пункты, касающиеся условий судоходства. Многим компаниям пришлось вносить поправки в контракты или договариваться о продлении сроков доставки, что повлекло за собой дополнительные административные и юридические расходы.
Риск ликвидности и его последствия для рынка корпоративного долга
С точки зрения анализа финансовых рисков — а именно этой точки зрения мы придерживаемся на платформе EURODEBT.eu — Рейнский кризис дает ряд важных сигналов, которые не следует недооценивать.
Во-первых, внезапные и непредвиденные скачки логистических затрат Они представляют прямую угрозу финансовой ликвидности предприятий. Компании, которые в начале года планировали свои логистические бюджеты, исходя из нормальной доступности Рейна, столкнулись с транспортными расходами, которые в августе оказались в несколько раз выше. Это несоответствие между планом и реальностью обуславливает необходимость поиска дополнительного краткосрочного финансирования — кредитных линий, факторинга или других инструментов ликвидности. Компании с ограниченными финансовыми ресурсами могут испытывать трудности с получением этих средств на приемлемых условиях.
По другие, снижение задержек в производстве и поставках Это влечет за собой риск невыполнения договорных обязательств и предъявления претензий со стороны подрядчиков. Даже если компания успешно ссылается на форс-мажорные обстоятельства, сама процедура защиты требует времени и денег. В крайних случаях это может привести к расторжению ключевых контрактов и потере стратегических клиентов.
В-третьих, рынок должен осуществлять мониторинг. состояние эмитентов корпоративного долга В секторах логистики, химической промышленности и металлургии возможно ухудшение показателей обслуживания долга. Компании, которые обычно успешно погашали свои обязательства, в условиях кризиса затрат могут превысить пороговые значения, указанные в их кредитных соглашениях, что может активировать защитные механизмы для банков и держателей облигаций.
Структурные недостатки системы: извлечет ли Европа из этого урок?
Каждая последующая засуха на Рейне выявляет одну и ту же глубоко укоренившуюся слабость европейских цепочек поставок: чрезмерную зависимость от одного транспортного маршрута, отсутствие достаточных резервов и планов действий в чрезвычайных ситуациях. В течение многих лет логистическая отрасль извлекала выгоду из низких затрат на речной транспорт, оптимизируя свои операционные модели для повышения эффективности в благоприятных условиях. Цена этой оптимизации проявляется именно в моменты кризиса.
Эксперты указывают на несколько направлений необходимых адаптаций:
- Инвестиции в суда с малой осадкой — Новые поколения барж для внутренних водных путей, спроектированные для работы при низком уровне воды, могут значительно снизить уязвимость к засухе. Однако такая модернизация флота требует времени и миллиардов долларов капитальных затрат.
- Диверсификация каналов поставок — Компаниям следует заранее определять альтернативные транспортные маршруты и выстраивать отношения с поставщиками мультимодальных услуг, а не рассматривать их только как запасной вариант.
- Стратегические запасы — Поддержание запасов сырья и полуфабрикатов на уровне, позволяющем производить продукцию в течение нескольких недель без внешних поставок, — это затраты, которые, тем не менее, могут защитить от многократно больших потерь во время кризиса.
- Пункты об индексации и страховании в договорах — Всё больше компаний принимают решение о внедрении механизмов автоматической корректировки цен в свои договоры на грузоперевозки в зависимости от уровня воды, а также о приобретении специализированного страхования навигационных рисков.
Однако реализация этих предложений требует координации на отраслевом и регуляторном уровнях. Отдельная компания, даже крупная, не может в одиночку устранить системный риск. Необходима активная европейская политика — как в адаптации водной инфраструктуры, так и в поддержке инвестиций в флот, адаптированный к изменению климата.
Краткосрочный прогноз: осторожный оптимизм в сложившихся обстоятельствах.
В конце августа 2026 года дожди в бассейне Рейна принесли некоторое облегчение — уровень воды немного поднялся в ключевых точках, что позволило увеличить пропускную способность барж. Однако эксперты отрасли сходятся во мнении: это облегчение носит временный характер и недостаточно для компенсации последствий кризиса, длившегося несколько недель.
Накопившиеся в августе логистические задержки будут ощущаться еще недели и даже месяцы. Компаниям необходимо восстановить складские запасы, устранить производственные задержки и финансово справиться с последствиями кризиса. Для экспедиторов и грузоотправителей это время интенсивной оперативной работы — и одновременно момент, когда проявятся финансовые слабости тех предприятий, которые не только пострадали от кризиса, но и были его преодолены.
Выводы для риск-менеджеров и участников финансового рынка
Рейнский кризис 2026 года преподносит ряд практических уроков, которые следует учитывать при разработке методологий оценки рисков и кредитной политики для предприятий сектора речного транспорта и отраслей, зависящих от речного транспорта.
Превыше всего, Гидрологический риск следует рассматривать как полноценный элемент оценки операционных рисков. Логистические компании и их клиенты, а также геополитические, валютные и регуляторные риски. При оценке кредитоспособности компаний, зависящих от Рейна, стоит проанализировать их планы действий в чрезвычайных ситуациях и степень диверсификации логистической деятельности.
По другие, Договорные соглашения, заключенные с транспортными компаниями, должны быть проверены на предмет наличия пунктов, касающихся условий судоходства.Отсутствие подобных положений или их невыгодное толкование может означать, что в случае очередной засухи организация будет нести все логистические расходы без возможности их распределения между поставщиками транспортных услуг.
В-третьих, Химический и металлургический секторы Германии, Австрии и Швейцарии заслуживают особого внимания со стороны аналитиков по вопросам долгового финансирования. В контексте мониторинга показателей ликвидности и обслуживания долга в оставшиеся месяцы 2026 года. Последствия Рейнского кризиса проявятся в квартальных результатах с задержкой — и именно тогда они могут удивить рынок.
«Сухой Рейн» — это не просто фотография потрескавшегося русла реки в социальных сетях. Это серьезная, измеримая угроза прибыльности и платежеспособности десятков компаний на европейском рынке. Те, кто вовремя распознает ее и правильно оценит в своих моделях рисков, получат преимущество. Те, кто игнорирует ее, могут быть удивлены последствиями, которые проявятся именно в самый неподходящий момент.










