

Рекордная задолженность польской транспортной компании в 3,3 миллиарда злотых: каждая восьмая транспортная компания не платит вовремя.
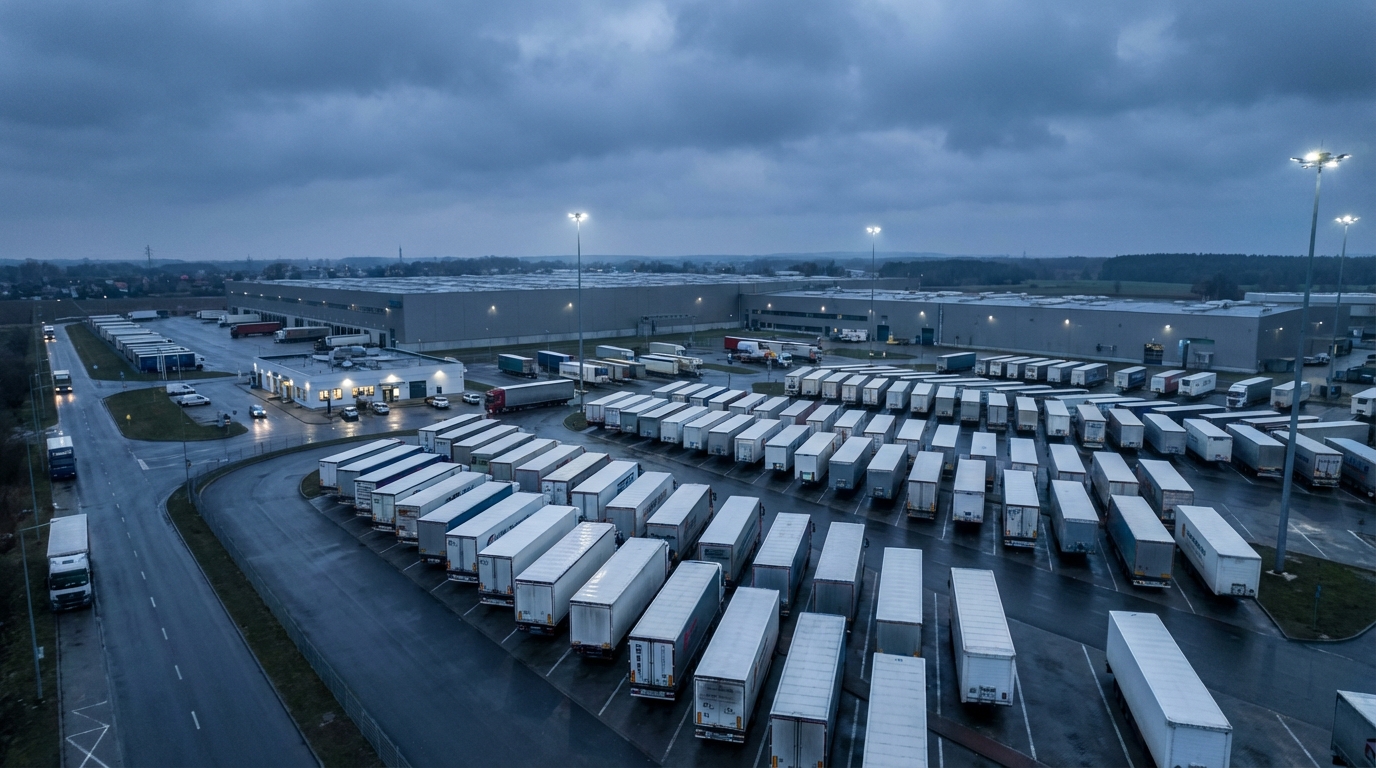
Польский сектор транспорта, экспедирования и логистики (TSL) вошел в 2026 год с рекордным объемом непогашенных обязательств. Общая финансовая задолженность компаний по всей отрасли достигла уровня, близкого к 3,3 млрд злотыха проблемы со своевременной оплатой затрагивают уже более чем 38 тысяч бизнес-субъектовДанные из Реестра должников BIG InfoMonitor и кредитной базы данных BIK не оставляют сомнений: отрасль, являющаяся одной из основ польской экономики и ключевым участником европейского транспортного рынка, достигла критической точки.
Масштаб проблемы: миллиарды злотых долгов и тысячи компаний, испытывающих трудности.
Речь идёт о явлении, которое давно перестало быть исключительно проблемой отдельных, плохо управляемых предприятий. Масштабы задолженности и количество затронутых организаций ясно указывают на это. системный характер кризиса ликвидности В масштабах всей экономики. Для сравнения, всего несколько лет назад портфель заказов в отрасли TSL измерялся совершенно по-другому. Нынешний уровень является результатом структурных проблем, которые накапливались годами и в сочетании со сложной макроэкономической обстановкой привели к настоящему финансовому кризису.
Стоит подчеркнуть, что число более 38 000 компаний-должников — это не просто сухая статистика: за каждой из этих компаний стоят сотрудники, субподрядчики, поставщики и кредиторы. Кризис TSL — это кризис, который распространяется на всю экономическую сеть, прямо или косвенно затрагивая гораздо более широкий круг участников рынка.
Автомобильные грузоперевозки: эпицентр кризиса
Бесспорным центром проблемы является автомобильные грузоперевозки (PKD 4941Z), что генерирует приблизительно 75 процентов от общей суммы задолженности Сектор TSL. В абсолютных цифрах это означает сумму, превышающую 2,46 млрд злотых непогашенные обязательства. Более того, динамика роста задолженности в этом сегменте столь же тревожна, как и ее абсолютный уровень — всего за один год почти 170 миллионов злотых новые задолженности, что означает увеличение более чем на 7 процентов по сравнению с прошлым годом.
Сегодня реестры недобросовестных должников насчитывают более 28 тысяч компаний только за счет автомобильного транспорта. Однако еще более показательной является доля: до 11,2 процента всех автомобильных перевозчиков в Польше — По статистике, каждая восьмая компания не производит платежи вовремя. Этот показатель должен вызывать серьезную озабоченность не только у самих предпринимателей, но прежде всего у их торговых партнеров, банков, финансирующих их деятельность, и страховщиков торговых кредитов.
В настоящее время средний размер задолженности на одного заемщика в этом секторе составляет около 86 500 злотыхДля многих малых и средних транспортных компаний, составляющих подавляющее большинство на польском транспортном рынке, эта сумма может означать реальную угрозу потери возможности продолжать свою деятельность.
Складирование и логистика: проблема распространяется на весь бэк-офис.
Было бы ошибкой рассматривать нынешний кризис исключительно как проблему для авиаперевозчиков. Данные ясно показывают, что финансовое давление быстро распространяется на всю операционную экосистему отрасли. складская и сервисная деятельность, поддерживающая транспорт (PKD 52) записи о задолженности, которая уже превышает 400 миллионов злотых, и динамика роста здесь даже выше, чем в автомобильном транспорте — она составляет 12 процентов в годовом исчислениичто соответствует увеличению на 43 миллиона злотых.
Более чем 2800 задолженных организаций В сегменте складского хранения и логистики это явный сигнал о том, что финансовые трудности затрагивают не только тех, кто непосредственно управляет транспортными средствами, но и операторов складов, компании по управлению цепочками поставок, экспедиторов и всю сеть оперативной поддержки. Это, в свою очередь, порождает дополнительный системный риск — сбой в сегменте складского хранения может парализовать обслуживание клиентов даже в тех случаях, когда физическая транспортировка товаров возможна.
Задержки с платежами: спираль, подпитывающая кризис
Ключ к пониманию механизма роста задолженности заключается в так называемом Задержки с платежамиСогласно анализу доктора хабилитированного Вальдемара Роговского, главного аналитика BIG InfoMonitor, до 84 процента компаний в секторе TSL Сообщается, что их подрядчики регулярно не соблюдают сроки оплаты. Это ошеломляющий процент, который проливает совершенно новый свет на природу проблемы.
Механизм относительно прост, но его последствия катастрофичны. Транспортная компания выполняет заказ, выставляет счет и… ждет. Когда оплата не поступает вовремя, компания сама теряет финансовую ликвидность. Арендные платежи за подвижной состав, зарплаты водителей, расходы на топливо, страховка — все эти обязательства должны быть выполнены независимо от того, были ли фактически получены деньги от клиентов. В результате перевозчик, сам ставший жертвой задержек с платежами, невольно оказывается в долгу перед своими субподрядчиками и поставщиками. Спираль быстро закручивается, и разорвать эту причинно-следственную связь без внешнего вмешательства — финансового или регулирующего.
Ситуация еще больше осложняется спецификой отрасли, где маржа исторически низка, а операционные издержки высоки и негибкие. У перевозчиков практически нет финансового резерва для покрытия задержек платежей от клиентов в течение длительного периода. Даже задержка в несколько недель в урегулировании дебиторской задолженности может подорвать финансовую стабильность малого или среднего перевозчика.
Многочисленные забастовки: что губит индустрию TSL?
Кризис ликвидности в секторе TSL является результатом не одной причины, а совокупности многих неблагоприятных факторов, действующих одновременно и взаимно усиливающих негативное воздействие друг друга.
Эксплуатационные расходы без тормозов
Высокие цены на топливо уже много лет являются серьезной проблемой для автоперевозчиков. Несмотря на некоторые колебания на товарных рынках, стоимость топлива для грузовиков остается на уровне, который резко снижает и без того небольшую прибыль. рост затрат на рабочую силу — Заработная плата профессиональных водителей систематически растет, что понятно с точки зрения работника, но это создает серьезную нагрузку на бюджеты транспортных компаний, где заработная плата является одной из крупнейших статей расходов.
Острая нехватка водителей
Отрасль борется с этой проблемой уже много лет. хроническая нехватка квалифицированных водителей-профессионаловЭта проблема не только приводит к росту затрат на рабочую силу, но и ограничивает производственные возможности компаний — автопарки простаивают, а заказы не могут быть выполнены. В долгосрочной перспективе нехватка персонала приводит к тому, что компании конкурируют за одних и тех же сотрудников, предлагая все более высокие зарплаты, что напрямую влияет на прибыльность.
Зима как катализатор кризиса
На рубеже 2025 и 2026 годов отрасль понесла дополнительный, временный удар — крайне сложные погодные условияМорозы и сильные снегопады привели к масштабным задержкам в выполнении заказов, увеличению эксплуатационных расходов на транспорт и росту заработной платы сотрудников. Для компаний, уже работающих на грани прибыльности, эта зима могла означать переход через финансовый переломный момент.
Регуляторное давление и затраты на трансформацию
В отрасли TSL также наблюдается растущая presją regulacyjną из Европейского союза. Требования к декарбонизации автопарка — то есть необходимость инвестировать в электромобили или транспортные средства, работающие на альтернативных видах топлива, — представляют собой огромные капиталовложения, которые большинство малых и средних перевозчиков просто не могут себе позволить. Цифровизация процессов управления цепочками поставок, требования к отчетности в области ESG и новые правила, касающиеся рабочего времени водителей, — это другие элементы, которые порождают затраты и поглощают ресурсы управления компании.
Европейский аспект польского кризиса TSL
Проблемы польского сектора TSL — это не только внутреннее дело Польши. Польша имеет крупнейший парк большегрузного транспорта во всем Европейском Союзе и осуществляет значительную часть наземных автомобильных перевозок на континенте. Польские водители и польские транспортные компании являются буквально жизненно важной составляющей европейской торговли, перевозя товары между заводами, складами и торговыми точками во всех странах ЕС.
В этом контексте возможно массовые банкротства польских авиаперевозчиков Они представляют серьезную угрозу для всей европейской цепочки поставок. Последствия могут ощутить производственные компании в Германии, Франции и Нидерландах, которые зависят от польских транспортных компаний в плане своевременной доставки комплектующих и готовой продукции. Для риск-менеджеров по всей Европе нынешняя ситуация в польском секторе транспортных услуг должна стать тревожным сигналом — не только из-за прямого кредитного риска для польских партнеров, но и из-за потенциальных сбоев в цепочке поставок.
Финансовым учреждениям, компаниям, занимающимся страхованием торговых кредитов, и крупным корпорациям, использующим польские транспортные услуги, следует сейчас проверить свои риски и сценарии действий на случай эскалации кризиса.
Оценка рисков для деловых партнеров: что нужно проверить
В нынешних рыночных условиях каждая компания, заказывающая транспортные услуги или устанавливающая коммерческое партнерство с организациями в секторе транспортных перевозок, должна проводить тщательную проверку финансовой надежности своего партнера. Ниже перечислены ключевые области анализа рисков:
- История платежей в реестрах дебиторов — Проверка наличия у компании регистрации в BIG InfoMonitor, KRD или других национальных реестрах государственного долга.
- Показатели финансовой ликвидности — анализ имеющейся финансовой отчетности с точки зрения способности обслуживать текущие обязательства.
- Структура долга — оценка доли лизинга в финансировании подвижного состава и условий погашения лизинговых обязательств.
- Возраст и техническое состояние флота — Старый или плохо обслуживаемый автопарк означает более высокие эксплуатационные расходы и больший риск простоев.
- Стабильность управления и персонала — Высокая текучесть кадров является тревожным сигналом.
- Условия страхования ответственности перевозчика и груза. — проверка обоснованности и сферы действия политик.
- Отзывы клиентов и история сотрудничества — Отзывы и история своевременного выполнения заказов.
Перспективы: Есть ли свет в конце тоннеля?
Несмотря на явно пессимистичный прогноз текущей ситуации, в долгосрочной перспективе, до 2026 года, появляются определенные факторы, которые могут принести облегчение хотя бы части рынка TSL.
Во-первых, экономические прогнозы указывают на постепенное восстановление спроса в Германии — Крупнейший торговый партнер Польши — и другие ключевые экономики ЕС. Рост производственной и торговой активности за пределами западной границы автоматически приводит к увеличению спроса на транспортные услуги, что может улучшить финансовое положение польских перевозчиков.
Главным фактором, определяющим спрос, остается... динамичное развитие электронной коммерцииЭлектронная коммерция генерирует постоянно растущий спрос на услуги доставки «последней мили», складское хранение и экспресс-доставку — сегменты, в которых польские логистические компании обладают обширным опытом и знаниями.
Всё больше компаний видят в этом возможности. современные технологииАвтоматизация процессов планирования маршрутов, внедрение систем управления автопарком на основе данных и даже первые применения искусственного интеллекта в оптимизации логистики — все это инструменты, способные значительно снизить операционные издержки и повысить прибыльность. Компании, выбравшие этот путь, будут лучше подготовлены к преодолению текущих трудностей и укреплению своих рыночных позиций в долгосрочной перспективе.
Однако существенного улучшения в краткосрочной перспективе не ожидается. Эксперты указывают, что 2026 год, скорее всего, принесет интенсификация процессов консолидации На рынке TSL более слабые, обремененные долгами компании будут поглощены более сильными игроками или вынуждены объявить о банкротстве. Для последних это, очевидно, трагедия для владельцев и сотрудников, но для рынка в целом консолидация может означать более эффективное управление мощностями и более устойчивую ценовую структуру в долгосрочной перспективе.
Резюме: Перспектива управления рисками
Рекордная задолженность польского сектора транспортных перевозок, составляющая почти 3,3 миллиарда злотых, более 38 000 компаний, испытывающих проблемы с платежами, и каждая восьмая компания, занимающаяся автомобильными перевозками, фигурирует в реестрах должников – эти данные должны вызвать незамедлительную реакцию всех организаций, сотрудничающих с отраслью.
дла клиенты транспортных услуг Крайне важно расширить процедуры проверки подрядчиков, включив в них регулярные проверки их финансового состояния, диверсифицировать базу поставщиков логистических услуг и проявлять осторожность при заключении долгосрочных контрактов с организациями, чье финансовое положение вызывает сомнения.
дла банки и лизингодатели Для финансирования транспортного парка настало время пересмотреть кредитные риски и ужесточить критерии оценки платежеспособности, особенно в сегменте малых и индивидуальных транспортных компаний, где риск концентрации наиболее высок.
дла страховщики торговых кредитов Усиленный мониторинг портфеля страхования дебиторской задолженности в отрасли страхования торговых обязательств должен теперь стать стандартной, а не факультативной процедурой.
Польская транспортно-логистическая отрасль слишком важна для европейской экономики, чтобы игнорировать тревожные сигналы, которые дают данные о задолженности. Масштаб проблемы требует скоординированного ответа — со стороны самих предпринимателей, финансовых институтов, регулирующих органов и деловых партнеров по всей Европе.










