

Прекращение действия льгот по топливному налогу в Германии с 1 июля 2026 года: тревога для польских авиаперевозчиков и повышенный риск банкротства в отрасли транзитных перевозок.
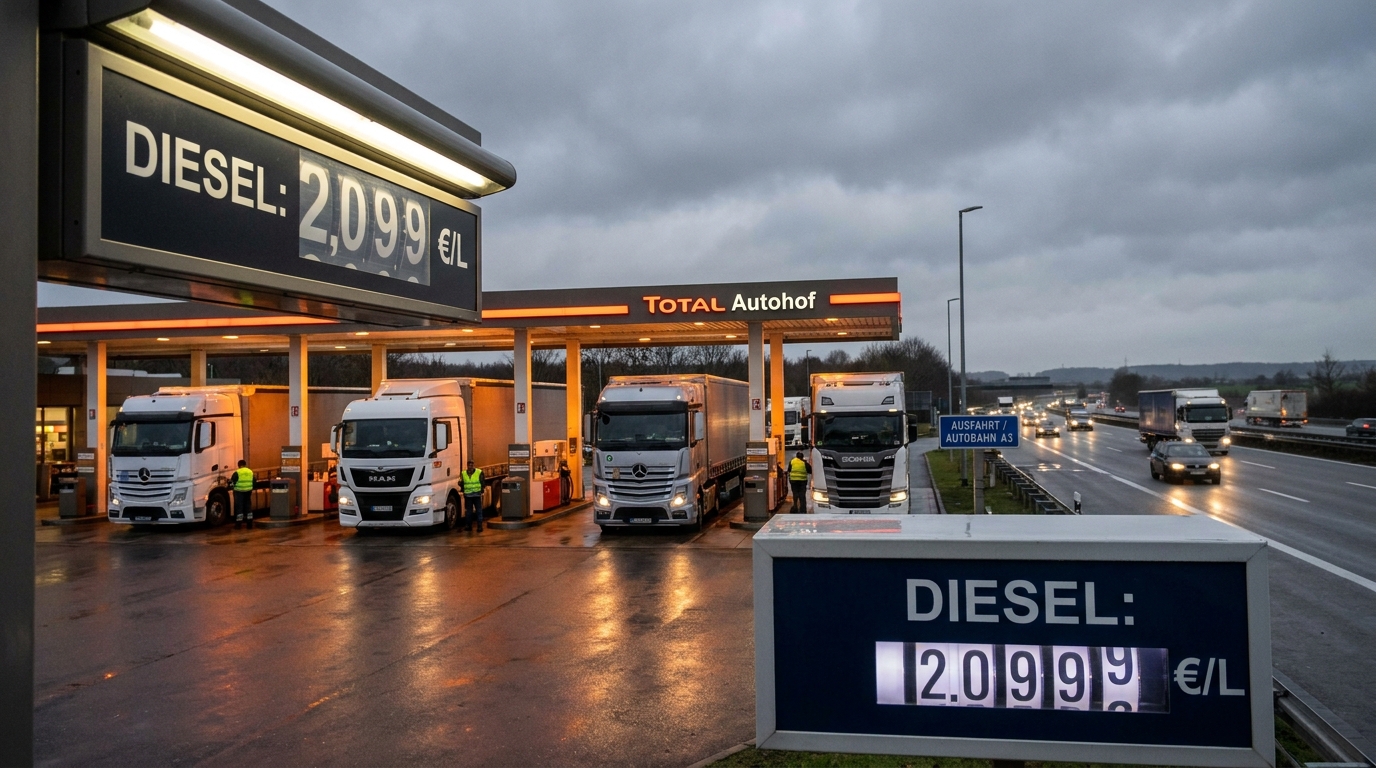
С 1 июля 2026 года европейский рынок автомобильных перевозок столкнется с одним из самых значительных фискальных потрясений за последние годы. В Германии — логистическом центре континента и абсолютно важном транзитном коридоре для польских компаний, занимающихся транспортными, экспедиторскими и логистическими перевозками (ТСЛ) — временное снижение налога на топливо, введенное в качестве меры по смягчению рыночной конъюнктуры, прекратит свое действие. Эффект будет незамедлительным: цены на дизельное топливо на заправках по обе стороны западной границы вырастут примерно на 14–17 центов за литр. Для отрасли транспортных, экспедиторских и логистических перевозок, работающей с минимальной прибылью и в условиях ограниченного оборотного капитала, это изменение — не просто статистическая корректировка затрат, а реальная угроза платежеспособности десятков предприятий.
Что именно истекает 1 июля 2026 года?
В течение последних нескольких лет Германия временно снижала федеральный энергетический налог (Energiesteuer) на бензин и дизельное топливо. Этот механизм был строго ограничен по времени — законодатели никогда не объявляли о продлении после установленной даты. С 1 июля 2026 года действующие правила восстанавливают стандартные, значительно более высокие ставки этого налога без какого-либо переходного периода или поэтапной отмены.
Влияние на рынок будет ощущаться немедленно. Прогнозы отрасли указывают на скачок цены литра дизельного топлива на 14–17 евроцентовПереведя это в практическую плоскость: грузовик с баком объемом 700 литров, полностью заправленный на немецкой стороне, обойдется в первую неделю июля в сумму от... от 98 до 119 евро больше чем неделю назад. Если предположить, что автомобиль заправляется в Германии несколько раз в месяц, то ежегодное увеличение затрат на топливо на один автомобиль может достичь нескольких тысяч евро.
Почему Германия так важна для польских авиаперевозчиков?
Польша давно сохраняет за собой позицию одного из лидеров на европейском рынке автомобильных перевозок. Польские транспортно-логистические компании обрабатывают значительную часть грузов, перемещающихся между Восточной и Западной Европой, и Германия является неотъемлемым узлом в этом отношении. Все маршруты во Францию, страны Бенилюкса, Великобританию (через Кале или Евротоннель) или Скандинавию (через Данию) проходят через территорию Германии или состоят преимущественно из немецких автомагистралей.
Для польского транспортного сектора Германия одновременно выполняет три функции:
- Страна назначения — непосредственный получатель товаров в польско-германской торговле, которая является одной из крупнейших торговых связей в Европе;
- Транзитная страна — обязательный коридор для поставок во Францию, Нидерланды, Бельгию, Люксембург и на Британские острова;
- Топливная база — Благодаря развитой инфраструктуре и исторически конкурентоспособным ценам, немецкие операторы железнодорожных станций пользуются популярностью у иностранных туристов.rodoавтопарки грузовиков.
Потеря третьей из этих функций — по крайней мере, с точки зрения ценовой привлекательности — в сочетании с неизбежностью транзита ставит перевозчиков в исключительно сложное положение на переговорах. Они не могут просто «избежать» дозаправки в Германии, если работают на маршрутах Западной Европы.
Прибыль, которой теперь некуда сокращаться
Чтобы понять серьезность ситуации, необходимо взглянуть на структуру затрат типичного малого или среднего перевозчика. В отрасли автомобильных перевозок топливо составляет значительную часть расходов. 25–35 процентов от всех операционных расходов Для компаний, работающих исключительно в сегменте полных грузовых перевозок (FTL) по маршрутам Западной Европы, этот показатель может быть еще выше. В то же время, ценовое давление со стороны клиентов — крупных логистических операторов, розничных сетей и производителей — привело к тому, что ставки фрахта уже несколько кварталов не успевают за ростом затрат.
В результате чистая прибыль многих малых и средних транспортных предприятий колеблется на уровне нескольких процентов, а в более сложные месяцы она падает до нуля или даже становится отрицательной. При такой структуре затрат внезапное повышение стоимости топлива на десяток евроцентов за литр не может быть компенсировано без серьезных финансовых последствий.
Пункты, касающиеся топлива: защита, которой нет у большинства компаний.
Институт, который теоретически должен защищать операторов связи от подобных колебаний, — это так называемый пункт о топливе (BAF — коэффициент корректировки бункерного топлива или его автомобильный эквивалент). Этот механизм, заложенный в договор перевозки, позволяет автоматически пересчитывать ставку фрахта на основе текущих цен на топливо. Однако на практике такие положения являются прерогативой крупных игроков — корпоративных логистических операторов, — которые обладают переговорной силой, позволяющей им добиваться включения таких положений в договоры с клиентами.
Небольшие транспортные компании, заключающие контракты с более крупными подрядчиками, часто принимают условия, навязанные заказчиком: отсутствие топливных оговорок, отсутствие индексации, но жесткие сроки и штрафы за задержки. По мере роста затрат перевозчик, как более слабая сторона контракта, несет весь финансовый риск. Учитывая июльский скачок цен в Германии, такие компании окажутся под огромным давлением с точки зрения ликвидности.
Дефицит ликвидности: топливо сегодня, оплата через 90 дней.
Кризис издержек имеет еще одно структурное измерение, которое часто упускается из виду при анализе кредитных рисков. Транспортная отрасль характеризуется уникальной структурой денежных потоков: Расходы возникают немедленно. (заправка топливом, автомагистрали, заработная плата водителей), в то время как Доходы поступают с задержкой в несколько недель или месяцев.В секторе телекоммуникаций и услуг сроки оплаты часто достигают 60 или даже 90 дней – несмотря на нормативные акты, направленные на борьбу с задержками платежей.
Повышение цен на топливо с 1 июля означает, что у перевозчиков увеличатся денежные расходы в первую неделю месяца, но доходы не покроют эти затраты до сентября или октября. В течение этого времени им придется финансировать дефицит ликвидности за счет собственных или внешних ресурсов. Для малых и средних предприятий это означает:
- расширенное использование факторинга (который обходится дорого и снижает маржу);
- увеличение задолженности по кредитным линиям и текущим счетам;
- задержка платежей собственным поставщикам – субподрядчикам, мастерским, поставщикам шин и запчастей;
- В крайних случаях – приостановка исполнения приказа из-за нехватки средств на топливо.
Последний сценарий особенно опасен для репутации и финансового состояния компании, поскольку приводит к невыполнению договорных обязательств, потере клиентов и спирали долгов.
Стечение неблагоприятных обстоятельств: лето 2026 года, полное вопросов.
Рост цен на топливо в Германии не происходит на пустом месте – он совпадает с рядом других факторов, оказывающих давление на транспортную отрасль в тот же период времени.
Запреты на движение грузового транспорта в летний период
Традиционно июль и август — это месяцы с наиболее строгими запретами на движение грузового транспорта в Европе. В 2026 году это коснется, среди прочего, следующих групп населения:
- Чешский — Запреты на движение по основным транспортным маршрутам в выходные и праздничные дни;
- Австрия — особенно строгие ограничения в районах пересечения границы в Тироле, Зальцбурге и Бреннере, которые являются обязательным коридором для движения транспорта в Италию и на Балканы;
- Болгария и Румыния — Введены чрезвычайные запреты, связанные с аномальной жарой, введенные в произвольном порядке и осложняющие оперативное планирование;
- Немецкий — Увеличение количества технических проверок мостов на автомагистралях, что приводит к пробкам и простоям.
Для перевозчика каждый простой — это издержки: водитель получает суточные и зарплату, транспортное средство простаивает, а заказ задерживается. Закрытие предприятий летом каждый год создает логистические проблемы, но в сочетании с резким ростом цен на топливо это создает исключительно опасную смесь для операционных бюджетов.
В Нидерландах введены новые дорожные сборы.
В Нидерландах введены новые правила взимания платы за проезд по дорогам для большегрузных автомобилей. Это создает дополнительную нагрузку на маршруты, проходящие через голландский логистический центр — один из самых загруженных в Западной Европе — и еще одну статью расходов, которую нельзя легко переложить на клиентов без пересмотра контрактов.
Потери на восточных границах
Организация ЗМПД предупреждает об убытках в размере полумиллиарда евро, вызванных длинными очередями и временем ожидания на восточных границах, особенно в контексте перевозок в Украину. Компании, работающие на этом маршруте, несут убытки из-за очередей — неэффективного времени, которое, в свою очередь, обходится водителям в деньги и снижает стоимость транспортного средства.
Перспектива бизнес-рисков: кто подвержен наибольшему риску?
С точки зрения оценки платежеспособности и риска неплатежеспособности можно выделить несколько категорий организаций, которые особенно подвержены последствиям июльского повышения цен на топливо:
Малые и средние транспортные средства (1–20 автомобилей)
Компании такого размера, как правило, не включают в свои контракты пункты, касающиеся топлива, имеют ограниченные денежные резервы и в большей степени зависят от отдельных клиентов или заказчиков. Несколько процентов повышения цен на топливо могут повлиять на прибыльность всего месяца. С точки зрения кредитоспособности, такие организации представляют наибольший риск.
Компании, занимающие значительную долю маршрутов в Западной Европе.
Перевозчики, для которых маршруты через Германию составляют 60–80 процентов операционной работы их флота, ощутят рост затрат пропорционально сильнее. В краткосрочной перспективе они не могут диверсифицировать свои направления — расширение маршрутов на другие рынки требует новых контрактов и сертификаций.
Субподрядчики крупных логистических операторов
Эта группа особенно уязвима: они работают на одного или нескольких крупных клиентов, которые диктуют тарифы, сроки и условия. У них нет переговорной силы и возможности быстро перейти в другой сегмент рынка. Рост затрат после 1 июля напрямую повлияет на их прибыль, а в ближайшие месяцы может произойти кумулятивное увеличение проблем с ликвидностью.
Признаки, на которые следует обратить внимание риск-менеджерам
Для компаний, сотрудничающих с автоперевозчиками — как в качестве поставщиков транспортных услуг, так и в качестве контрагентов по кредитам — в ближайшие месяцы требуется повышенная бдительность. На что следует обратить особое внимание?
- Внезапное продление сроков оплаты Поступления от транспортных компаний в вашу компанию могут указывать на проблемы с ликвидностью;
- Запросы на авансовые платежи или предоплату — Нехарактерная для данного партнера, может указывать на нехватку средств для покрытия текущих операционных расходов;
- Увеличение оборота автопарка Продажа транспортных средств – сигнал об избавлении от активов с целью получения наличных денег;
- Отмена маршрутов или заказов При отсутствии рационального обоснования компания может оказаться не в состоянии профинансировать затраты на внедрение;
- Задержки в выполнении заказов. по причинам, не связанным с эксплуатацией (не из-за пробок или запретов на движение транспорта, а из-за нехватки средств на топливо или поломок, вызванных некачественным техническим обслуживанием).
В этом контексте регулярный мониторинг финансового состояния подрядчиков из сектора TSL с использованием верификационных платформ становится не факультативным инструментом, а стандартом управления рисками в цепочке поставок.
Консолидация рынка: кто выживет, а кто будет поглощен?
С макроэкономической и структурной точки зрения, рост затрат после 1 июля 2026 года может ускорить процессы консолидации, которые, по прогнозам аналитиков, неизбежно затронут европейский рынок автомобильных перевозок. Рынок с чрезмерным количеством мелких предприятий, работающих на грани прибыльности, подвержен волнам банкротств и поглощений всякий раз, когда происходит внешний шок, связанный с ростом затрат.
Более сильные игроки — крупные транспортно-логистические группы, имеющие доступ к доступному финансированию, пунктам в контрактах, касающимся топлива, и географически диверсифицированной базе доходов, — не только выживут, но и смогут извлечь выгоду из нестабильности, переманивая клиентов и ресурсы (подвижной состав, контракты, сертификаты) у компаний, которые не могут выдержать давления. История европейской транспортно-логистической отрасли показывает, что каждый крупный шок в сторону сокращения затрат приводит к уменьшению числа игроков и увеличению концентрации рынка.
Для самих малых и средних транспортных компаний это означает необходимость принятия быстрых, упреждающих стратегических решений: пересмотр контрактов, анализ рентабельности маршрутов, внедрение топливных оговорок там, где это еще возможно, и оценка того, обеспечивает ли текущий масштаб операций достаточный запас для покрытия предстоящих затрат.
Что должны предпринять компании TSL до 1 июля?
Времени до конца июня 2026 года мало, но достаточно для принятия мер по снижению рисков. Приоритетные шаги для менеджеров по контрактам на эксплуатацию автопарка и транспортные услуги включают:
- Аудит контракта Что касается наличия или возможности введения топливных оговорок, то каждый контракт без такого обеспечения представляет собой открытый риск дополнительных расходов;
- Моделирование сценариев Влияние повышения цены на дизельное топливо на 14–17 центов/л на рентабельность отдельных маршрутов и клиентов – эти данные являются основой для переговоров с подрядчиками о корректировке тарифов;
- Обзор топливной политики — анализ мест заправки флота и возможности географической оптимизации (например, заправка в Польше перед въездом в Германию, если это позволяют вместимость баков и пробег);
- Обеспечение кредитных линий — увеличение доступных лимитов факторинга и кредитования до июля, когда банки и факторинговые компании столкнутся с ухудшением отраслевых показателей и могут ужесточить критерии;
- Проверка платежеспособности подрядчиков — как со стороны клиентов (смогут ли они платить вовремя?), так и со стороны субподрядчиков (будут ли они выполнять свои обязательства перед вашей компанией?).
Краткое резюме: Высокий отраслевой риск во второй половине 2026 года.
Прекращение действия налоговой льготы на топливо в Германии 1 июля 2026 года — это не рыночное событие, а системное увеличение операционных расходов для всего европейского сектора автомобильных перевозок. Учитывая низкую рентабельность, отсутствие единых механизмов индексации затрат в контрактах и структурный дефицит ликвидности в отрасли, повышение цен на дизельное топливо всего на несколько центов за литр будет иметь последствия, выходящие далеко за рамки простых расчетов расхода топлива.
Для риск-менеджеров и владельцев логистических компаний ключевые выводы таковы: Необходимо усилить мониторинг финансового состояния партнеров по транспортной отрасли.Активно управляйте собственными рисками, связанными с поставщиками (особый риск представляет собой закупка у одного поставщика), и любые долгосрочные контракты, заключенные в ближайшие недели, должны безоговорочно включать пункты о топливе или другие механизмы распределения рисков, связанных с затратами.
Мы прогнозируем, что в сегменте автомобильных перевозок для малых и средних предприятий в Польше и Центральной Европе во второй половине 2026 года произойдет значительное увеличение задолженностей по платежам, реструктуризаций долгов и официальных процедур банкротства. Компании, которые проведут тщательный анализ рисков и внедрят защитные меры уже сегодня, будут в гораздо лучшем положении, чтобы выйти из предстоящего периода без значительных потерь. Те, кто игнорирует предупреждающие знаки, заплатят вдвойне.










