

В Европе резко упали ставки грузоперевозок: кризис ликвидности грозит волной банкротств в транспортно-логистической отрасли.
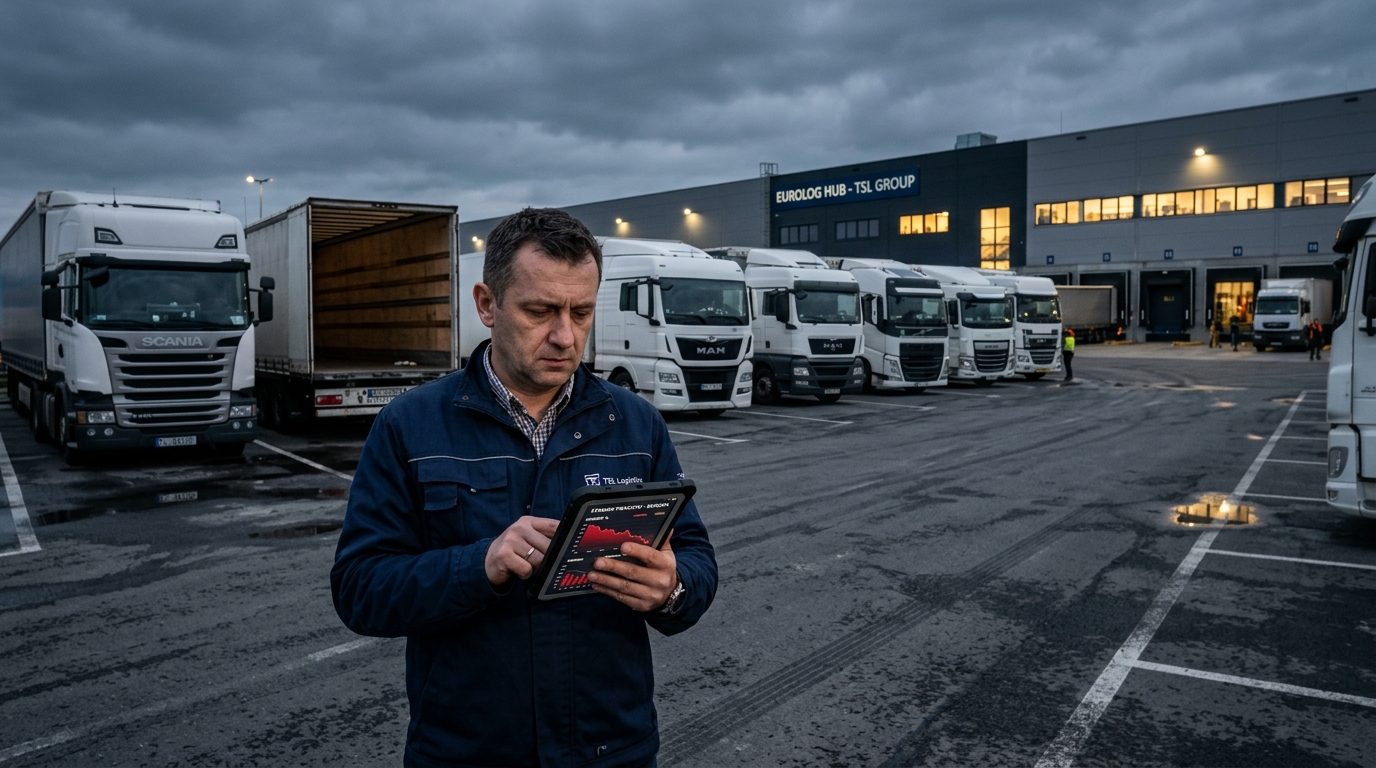
Европейский рынок транспортных и логистических услуг переживает серьезный кризис. Последние данные за апрель 2026 года подтверждают тревожную тенденцию: ставки грузоперевозок по всему континенту неуклонно снижаются, что напрямую вызвано резким падением спроса со стороны обрабатывающей промышленности. Для риск-менеджеров и владельцев логистических компаний это означает одно: пора срочно пересмотреть свои портфели транспортных партнеров и ужесточить процедуры оценки подрядчиков.
Ослабление отрасли тянет вниз весь сектор TSL.
Механизм прост, но его последствия могут быть далеко идущими. Европейские производственные предприятия сокращают производственные мощности, уменьшают объемы заказов и более тщательно планируют цепочки поставок. Сокращение производства означает уменьшение количества перевозимых товаров, что, в свою очередь, приводит к резкому падению спроса на транспортные услуги, особенно в сегменте перевозок полными грузовиками (FTL).
По мере сокращения количества доступных грузов при относительно стабильном автопарке на рынке возникает избыток транспортных мощностей. Перевозчики, стремясь сохранить поток заказов и удержать водителей, попадают в ценовую спираль — снижая тарифы, чтобы выиграть тендеры и избежать потери клиентов. Результат? Маржа в секторе грузоперевозок сокращается до уровней, которые во многих случаях не покрывают основные операционные расходы.
Рост затрат, падение доходов – рецепт финансовой катастрофы.
Нынешняя ситуация отличается от предыдущих экономических спадов одновременным давлением на издержки из множества источников. В настоящее время авиаперевозчики сталкиваются со следующими проблемами:
- Рост цен на топливо — Цены на дизельное топливо, несмотря на некоторые колебания, остаются на исторически высоком уровне по сравнению с периодом до 2020 года;
- Повышение платы за проезд по дорогам — Всё больше европейских стран расширяют свои системы взимания платы за проезд и вводят дополнительные экологические сборы, зависящие от класса выбросов транспортных средств;
- Давление на заработную плату в сегменте водителей — Хроническая нехватка квалифицированных водителей вынуждает транспортные компании предлагать все более высокую заработную плату, чтобы удержать сотрудников;
- Расходы на страхование и лизинг автопарка — которые не реагируют на текущую рыночную турбулентность и представляют собой постоянные высокие фиксированные издержки.
Сочетание падения доходов и одновременного роста операционных расходов создает крайне неблагоприятные условия для финансовой ликвидности транспортных компаний. Аналитики оценивают, что в сегменте малых и средних FTL-перевозчиков операционная маржа упала до однозначных значений, а во многих случаях стала отрицательной. Это означает, что компании осуществляют перевозки... ниже точки безубыточностифинансируя свою деятельность за счет резервов или – что еще опаснее – за счет просроченных платежей собственным поставщикам и субподрядчикам.
Консолидация рынка — неизбежная волна поглощений и банкротств.
Эксперты отрасли сходятся во мнении: европейский рынок сталкивается с очередной волной консолидации. Это явление, знакомое по предыдущим кризисам в сфере транзитных и логистических перевозок, на этот раз может быть особенно интенсивным. Крупные, финансово стабильные логистические группы будут приобретать ослабленные предприятия — зачастую за небольшую часть их докризисной рыночной стоимости. Более мелкие компании, лишенные доступа к внешнему финансированию и капитальным резервам, просто обанкротятся.
История транспортной отрасли показывает, что периоды консолидации длятся от 18 до 36 месяцев, всегда оставляя после себя жертв: компании, которые не смогли адаптироваться или найти покупателя. В краткосрочной перспективе — то есть в течение следующих 6–12 месяцев — можно ожидать:
- Увеличение числа процедур реструктуризации и банкротства среди небольших страховых компаний;
- Внезапное прекращение деятельности компаний, испытывающих серьезные проблемы с ликвидностью;
- Ускоренное поглощение более сильными игроками рынка;
- Некоторые авиаперевозчики уходят с определенных маршрутов или сегментов рынка.
Для транспортных компаний каждый из этих сценариев означает потенциальные сбои в цепочке поставок – иногда без предупреждения и без времени на поиск альтернативы.
Операционный риск для руководителей: когда партнер внезапно объявляет себя банкротом
Внезапное исчезновение перевозчика с рынка — это не только организационная проблема. Это также представляет серьезную угрозу для непрерывности бизнеса компаний, использующих аутсорсинг транспортных услуг. К числу сценариев, с которыми все чаще сталкиваются менеджеры по логистике, относятся:
- Замороженный груз — товары, находящиеся в пути или на складе перевозчика, к которым принципал не имеет доступа во время процедуры банкротства;
- Потеря авансов и предоплат — средства, выплаченные за будущие услуги, которые становятся основанием для требования в конкурсной массе;
- Договорные штрафы — налагается конечными пользователями за несоблюдение сроков поставки, за что де-факто несет ответственность обанкротившийся субподрядчик;
- Необходимо срочно найти альтернативных перевозчиков. — часто по более высоким рыночным ценам, доступны в экспресс-режиме.
Транспортные компании с высококонцентрированными клиентскими портфелями особенно уязвимы к внезапным потрясениям. Компания, получающая 70–80% своего оборота от одного-двух крупных клиентов в производственном секторе, крайне чувствительна к любому сокращению заказов от этих клиентов. В нынешних рыночных условиях такой сценарий не является теоретическим — это повседневная реальность для многих европейских перевозчиков.
Как оценить риски, связанные с транспортным подрядчиком в 2026 году?
В условиях растущего рыночного давления крайне важен систематический и методичный подход к проверке логистических партнеров. Ниже мы представляем набор показателей и областей, на которые следует обратить особое внимание при оценке риска сотрудничества с транспортной компанией:
Финансовые показатели - тревожные сигналы
- Коэффициент текущей ликвидности — Значения ниже 1,0 указывают на серьезные проблемы с погашением текущих обязательств; в транспортной отрасли безопасный уровень составляет не менее 1,2–1,5;
- Коэффициент задолженности — Высокий уровень кредитования и лизинга по отношению к собственным активам повышает уязвимость к рыночной турбулентности;
- Операционная прибыльность — Операционная маржа ниже 3–4% в сегменте FTL должна рассматриваться как тревожный сигнал;
- История платежей — Задержки платежей поставщикам топлива, лизинговым компаниям или страховщикам являются одним из самых ранних признаков финансовых проблем.
Операционные и рыночные показатели
- концентрация клиентского портфеля — Как уже упоминалось, сильная зависимость от одного или двух клиентов является тревожным сигналом;
- Возраст и состояние флота — Старение автопарка приводит к увеличению затрат на техническое обслуживание и может указывать на ограниченные инвестиционные возможности;
- текучесть кадров среди водителей Высокая текучесть кадров может указывать на проблемы с выплатой заработной платы или неэффективное управление;
- Лицензии и сертификаты — проверка действительности транспортных лицензий, сертификатов безопасности и страхования гражданской ответственности перевозчика.
Процедуры обеспечения безопасности для клиентов
Независимо от финансового положения логистического партнера, стоит внедрить процедуры для минимизации операционных рисков:
- Диверсификация портфеля перевозчиков – избегание зависимости от одного поставщика транспортных услуг;
- Систематический финансовый мониторинг подрядчиков – регулярная проверка кредитных отчетов и реестров дебиторов;
- Соответствующие договорные положения – оговорки о минимальных финансовых стандартах, праве на аудит и условиях расторжения договора в случае ухудшения финансового положения;
- Ограничение или отмена предоплат – особенно в случае подрядчиков с повышенным риском;
- Страхование дебиторской задолженности – в качестве страховой сетки на случай неплатежеспособности партнера.
Региональный аспект: какие рынки наиболее уязвимы?
Масштаб проблем варьируется в зависимости от европейского региона. Страны, сильно зависящие от промышленного экспорта — Германия, Польша, Чехия, Венгрия и Австрия — особенно остро ощущают последствия ослабления производственного климата. Германия, являющаяся двигателем европейской промышленности и одновременно крупнейшим транспортным рынком континента, переживает глубокий производственный кризис, который волнами распространяется по Центральной и Восточной Европе.
Польские перевозчики, традиционно тесно связанные с немецкой автомобильной и машиностроительной промышленностью, находятся в особенно сложной ситуации. Всего несколько лет назад польская транспортная отрасль была двигателем роста в Европе; сегодня она сталкивается с сочетанием падения тарифов, роста издержек и сокращения спроса со стороны ключевых клиентов.
Резюме: Время для проактивного управления рисками
Европейский транспортный рынок вступает в фазу, требующую от риск-менеджеров и владельцев логистических компаний повышенной бдительности и проактивного подхода к управлению клиентскими портфелями. Падение ставок фрахта, снижение рентабельности и рост операционных затрат создают определенные проблемы.rodoсреда, в которой даже опытные и хорошо управляемые перевозчики могут столкнуться с серьезными финансовыми проблемами.
Основные выводы для риск-менеджеров:
- Ужесточить процедуры проверки — особенно в отношении небольших перевозчиков и тех, которые сильно зависят от производственного сектора;
- Регулярно отслеживайте ситуацию. — Однократной проверки при заключении договора недостаточно; в нынешних условиях рынок меняется ежемесячно;
- Диверсифицируйте своих поставщиков. — повышение устойчивости цепочки поставок путем сотрудничества с несколькими проверенными транспортными партнерами;
- Подготовьте планы действий в чрезвычайных ситуациях. — Сценарии на случай внезапного ухода ключевого перевозчика с рынка должны быть частью стандартных процедур планирования непрерывности бизнеса (BCP).
Рынок страхования жизни и здоровья переживает один из самых сложных периодов в своей истории. Те, кто своевременно адаптирует свои процедуры управления рисками, смогут не только пережить этот кризис, но и выйти из него с конкурентным преимуществом, воспользовавшись возможностями, которые неизбежно принесет консолидация рынка.










