

Таможенные пошлины Китая: Налоговая служба преследует польских логистических специалистов за таможенное мошенничество. Индустрия TSL находится на грани краха.
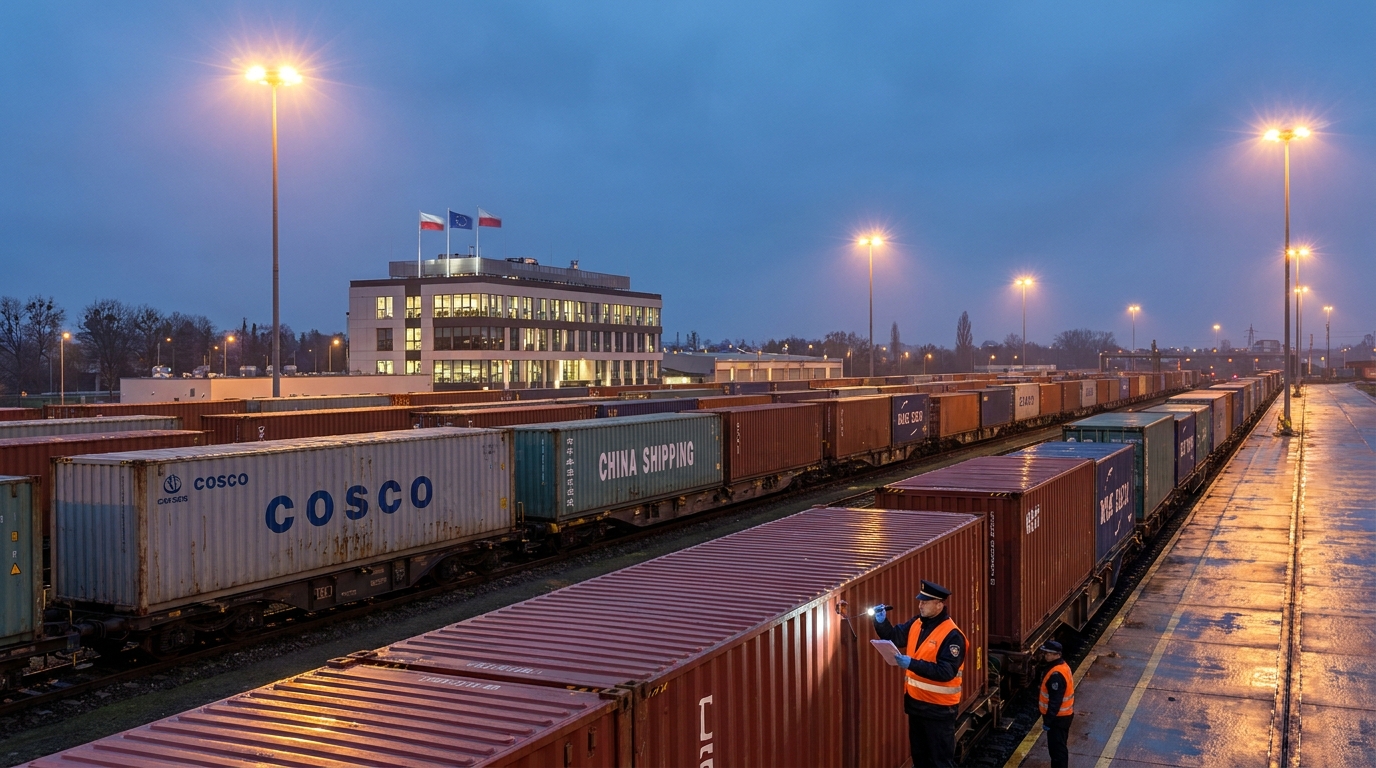
Польская транспортно-экспедиторская и логистическая отрасль (ТФЛО) столкнулась с растущим кризисом, который может потрясти основы всего сектора. Национальное налоговое управление (ННН) рассылает массовые требования об уплате просроченных таможенных пошлин логистическим компаниям и железнодорожным перевозчикам, обслуживающим Новый Шелковый путь — организациям, которые, по мнению следователей ЕС, не были сознательно причастны к какому-либо мошенничеству. Не сумев взыскать платежи с непосредственных виновников мошенничества — азиатских подставных компаний, давно исчезнувших с рынка, — налоговые органы обращаются к легальным предприятиям, работающим в Польше, и взыскивают с них таможенную задолженность на основании солидарной ответственности. Последствия такого подхода могут быть катастрофическими не только для отдельных компаний, но и для всей логистической инфраструктуры, соединяющей Европу и Азию.
Как работал механизм борьбы с таможенным мошенничеством?
Чтобы понять, почему польские логистические компании оказались в таком сложном положении, необходимо проследить криминальный механизм, лежащий в основе нынешнего кризиса. Эта практика была впервые обнаружена и задокументирована Европейским управлением по борьбе с мошенничеством (OLAF) в рамках масштабного расследования импорта из Китая в Европейский Союз.
Схема мошенников была тщательно спланирована и последовательно реализована. Иностранные импортеры, чаще всего связанные с азиатскими организациями или специально созданными офшорными компаниями, ввозили товары на таможенную территорию Европейского союза, используя поддельные или сфальсифицированные документы. Мошенничество включало два основных метода: либо декларирование содержимого контейнеров, полностью отличающегося от его фактического содержимого, либо существенное занижение таможенной стоимости импортируемых товаров.
Результат всегда был один и тот же: эти компании платили лишь малую часть причитающихся пошлин и налогов, получая таким образом неоправданное, огромное ценовое преимущество перед честными конкурентами на едином европейском рынке. Когда налоговые органы начинали проявлять интерес к тому или иному предприятию, импортеры немедленно ликвидировали свои операции и буквально исчезали с рынка, оставляя после себя пустые компании и невозвратные долги. В результате налоговые органы — в Польше и других странах ЕС — сталкивались с непреодолимой преградой: истинные виновники становились недоступными, а государственные бюджеты несли реальные убытки.
Солидарная ответственность — закон, который затрагивает невиновных.
В этой ситуации налоговые органы прибегли к инструменту, предусмотренному как Таможенным кодексом ЕС, так и национальными налоговыми нормативными актами, – принципу солидарной ответственности за таможенную задолженность. Однако его применение в нынешних условиях поднимает фундаментальные правовые и этические вопросы.
Согласно толкованию Министерства финансов, сам факт участия в таможенной процедуре, включая подачу транзитных документов от имени импортера, может повлечь за собой ответственность за таможенную задолженность, возникшую в результате предоставления неверных данных. Иными словами, если данные в таможенной декларации окажутся неточными, любая организация, участвовавшая в оформлении формальностей, может быть привлечена к финансовой ответственности — независимо от того, знала ли она о нарушениях или действовала ли добросовестно.
На практике это означает, что претензии KAS направляются следующим организациям:
- Таможенные агентства — который профессионально занимался таможенным оформлением и подавал документы от имени импортеров;
- Железнодорожные перевозчики — обслуживание маршрутов на Новом Шелковом пути и перевозка контейнеров в таможенные органы ЕС;
- Операторы логистики — отвечает за организацию цепочки поставок и процедур транспортировки.
Министерство финансов отстаивает свою позицию, указывая на то, что компании, считающие налоговые решения несправедливыми, имеют право на обжалование. Для многих предпринимателей, особенно в секторе МСП, перспектива многолетних и дорогостоящих судебных разбирательств с налоговыми органами равносильна судебному решению — даже если они в конечном итоге выиграют, они могут потерять свою финансовую ликвидность задолго до объявления решения.
Голос индустрии: Невинные расплачиваются за виновных
ŚrodoОтрасль реагирует на эту ситуацию с растущей обеспокоенностью. Эксперты и специалисты рынка TSL подчеркивают фундаментальное непонимание специфики работы грузоперевозчиков, которое, по-видимому, лежит в основе действий налоговых органов.
Джоанна Порат, генеральный директор таможенного агентства AC Porath, подчеркивает ключевую проблему: логистические компании и перевозчики несут исключительную ответственность за процедуру транзита. Их задача — физически, безопасно и своевременно доставить груз из пункта погрузки — часто это сухой порт на восточной границе ЕС — в назначенное таможенное управление. И ничего больше. Логистики не имеют ни технического доступа, ни юридических полномочий для вскрытия контейнеров и проверки их фактического содержимого — таможенные пломбы по определению неприкосновенны до официального оформления. Кроме того, таможенным органам не хватает инструментов и опыта для самостоятельной проверки специализированных тарифных классификаций, установленных грузоотправителями и импортерами.
«Это все равно что возложить на курьера ответственность за то, что доставленная им посылка содержала контрабандные товары», — комментирует один из экспертов отрасли. «Курьер получает посылку с накладной и доставляет ее по указанному адресу. Он не имеет ни права, ни обязанности открывать ее и проверять содержимое».
Важно отметить, что выводы OLAF однозначно подтверждают, что польские логистические и транспортные компании не были преднамеренно вовлечены в таможенное мошенничество и не считаются подозреваемыми в участии в организованных преступных группах. Тем не менее, закон — в его нынешней интерпретации — позволяет взыскивать с них долги, возникшие не по их вине.
Европейское измерение: Польша не является исключением.
Описанная проблема не уникальна для Польши. Подобные случаи возникают по всему Европейскому союзу, где отечественные логистические компании эксплуатировали цепочки поставок, которые невольно переплетались с недобросовестными азиатскими импортерами. Германия, Франция, страны Бенилюкса — в каждой из этих стран таможенные и налоговые органы сталкиваются с одной и той же дилеммой: как возместить потерянные бюджетные доходы, когда настоящие виновники находятся вне досягаемости?
Системный характер проблемы обусловлен несколькими взаимосвязанными факторами. Во-первых, динамичное развитие железнодорожных сообщений между Азией и Европой в рамках Нового Шелкового пути за последнее десятилетие привело к образованию огромных объемов товаров и таможенных документов, которые трудно эффективно контролировать. Во-вторых, положения Таможенного кодекса Союза, хотя и подробные, содержат лазейки, допускающие различные интерпретации сферы ответственности участников транзитных процедур. В-третьих, разные государства-члены применяют эти положения с разной степенью строгости, что создает неоднородную и непредсказуемую среду.rodoПравовая база для операторов, осуществляющих трансграничную деятельность.
Системный риск для польской логистики
Эксперты предупреждают: последствия нынешнего курса могут быть далеко идущими и очень дорогостоящими для польской экономики. Польша занимает стратегическое положение в европейской логистической сети — ключевой узел железнодорожных и автомобильных сообщений по оси Восток-Запад. За годы своего существования польские компании TSL (Tel-Self-Like Lab) укрепили свои позиции в обслуживании Нового Шелкового пути, став важнейшим звеном в потоке товаров между Азией и Европой.
Если политика KAS не изменится или не будут разработаны четкие правила для защиты добросовестности участников таможенных процедур, отрасль столкнется со следующими угрозами:
- Волна банкротств — Требования налоговых органов могут превышать финансовые возможности отдельных компаний, особенно небольших таможенных органов и региональных перевозчиков, что может привести к их банкротству;
- Торговый паралич — Компании, стремясь избежать рисков, могут массово прекратить обслуживание клиентов из Китая или вообще прекратить транзит товаров из Азии, что парализует ключевые торговые пути;
- Увеличение стоимости услуг — Даже те компании, которые решат продолжить свою деятельность, будут вынуждены резко повысить цены на услуги, чтобы покрыть возросшие риски и затраты на процедуры проверки;
- Потеря конкурентоспособности — Польские операторы станут дороже и менее привлекательными по сравнению с конкурентами из стран, где регулирование применяется менее строго.
Знайте своего клиента в индустрии TSL – это необходимость или вымысел?
В ответ на растущие регуляторные риски некоторые логистические компании пытаются внедрить процедуры, ранее известные в основном из финансового сектора, — так называемую KYC (Know Your Customer — «Знай своего клиента»), то есть процедуры тщательной проверки надежности клиентов. На практике это означает, помимо прочего, проверку кредитной и регистрационной истории клиентов, проверку их корпоративной принадлежности, анализ предыдущих таможенных деклараций, а также мониторинг санкционных списков и предупреждений таможенных органов.
Проблема в том, что даже самые тщательно разработанные процедуры KYC не обеспечивают полной защиты. Специальные компании, созданные без какой-либо истории деятельности или видимых связей с предыдущими случаями мошенничества, по определению трудно идентифицировать как организации высокого риска. При заказе транспортных услуг логистическая компания часто не имеет возможности проверить, что фактически находится внутри контейнеров, или соответствует ли заявленная таможенная стоимость действительности.
Более того, внедрение передовых процедур проверки влечет за собой реальные затраты — как финансовые (ИТ-системы, плата за доступ к базам данных и наем специалистов по соблюдению нормативных требований), так и операционные (увеличение времени обработки заказов). Для небольших организаций эти затраты могут быть непомерно высокими.
Что требует данная ситуация? Перспектива управления рисками.
С точки зрения управления бизнес-рисками, текущая ситуация требует от транспортных и логистических компаний, работающих в Польше и по всему ЕС, незамедлительных адаптивных мер. Риск-менеджерам транспортных и логистических компаний следует в первую очередь провести аудит своих клиентских портфелей на предмет подверженности таможенным рискам, уделяя особое внимание организациям, импортирующим товары из Китая через польские пограничные переходы и железнодорожные терминалы.
Ключевые рекомендации для компаний сектора TSL включают:
- Пересмотр контрактов с импортерами — в частности, в отношении положений об ответственности за достоверность таможенных данных и механизмов обжалования в случае претензий со стороны налоговых органов;
- Внедрение или расширение процедур "Знай своего клиента" (KYC). — с особым акцентом на проверку новых клиентов из-за пределов ЕС и организаций с небольшим опытом работы на рынке;
- Страхование таможенных рисков — Стоит проверить наличие страховых продуктов, защищающих от претензий таможенных органов на основании солидарной ответственности;
- Активное участие в диалоге по вопросам регулирования. — Компаниям следует взаимодействовать с отраслевыми ассоциациями, лоббируя изменения в толковании нормативных актов или выпуск четких руководящих указаний министерств;
- Мониторинг судебных дел и прецедентного права — Отслеживание судебных решений по аналогичным делам может предоставить юридические аргументы и указать на эффективные стратегии защиты.
Острая необходимость в диалоге: промышленность против Министерства финансов.
По мнению экспертов и представителей сектора логистики и логистики, ключевым элементом разрешения кризиса является скорейшее установление конструктивного диалога между Министерством финансов и организациями, представляющими логистическую отрасль. Целью этого диалога должна стать разработка четких, прозрачных и соразмерных критериев подотчетности, которые, с одной стороны, защищают интересы государственного бюджета, а с другой – не приводят к разорению организаций, действовавших добросовестно и в рамках своих полномочий.
В частности, предлагается:
- Министерство финансов издало официальные директивы, уточняющие, какие конкретные мероприятия по проверке благонадежности со стороны таможенных органов и перевозчиков являются достаточными для исключения их солидарной ответственности;
- Вводим так называемую «безопасную гавань» для логистических компаний, проявивших должную осмотрительность;
- Создание механизма для оперативных консультаций с представителями отрасли по толкованию таможенных правил в новых, прецедентных делах;
- Согласование подхода на уровне ЕС, чтобы польские компании не подвергались более жесткому обращению, чем их конкуренты в других государствах-членах.
Краткое описание: Риски для партнеров и подрядчиков.
Эта ситуация напрямую влияет на оценку рисков при работе с польскими логистическими компаниями и железнодорожными перевозчиками. Эти организации в любой момент могут стать получателями серьезных финансовых претензий от налоговых органов — претензий, вытекающих не из их собственной халатности, а из действий неуловимых мошенников.
Для деловых партнеров, подрядчиков и финансовых учреждений в секторе логистики это означает необходимость учета этого специфического регуляторного риска при оценке финансового состояния и операционной стабильности польских логистических компаний. Стоит проверить, есть ли у данной компании открытые таможенные и налоговые дела, какие процедуры соблюдения законодательства она внедрила и как управляет риском солидарной ответственности.
Польская логистическая отрасль находится в беспрецедентной ситуации — она расплачивается за системные недостатки таможенного законодательства и беспомощность правоохранительных органов перед лицом организованных преступных группировок, действующих за рубежом. Без оперативного законодательного вмешательства или, по крайней мере, изменения практики толкования со стороны Министерства финансов, отрасль может вступить в фазу глубокого структурного кризиса, последствия которого ощутит вся польская экономика.










