

Çin'den gelen gümrük vergileri: Vergi dairesi, gümrük dolandırıcılığı nedeniyle Polonyalı lojistik şirketlerinin soruşturmasını başlattı. TSL sektörü iflasın eşiğinde.
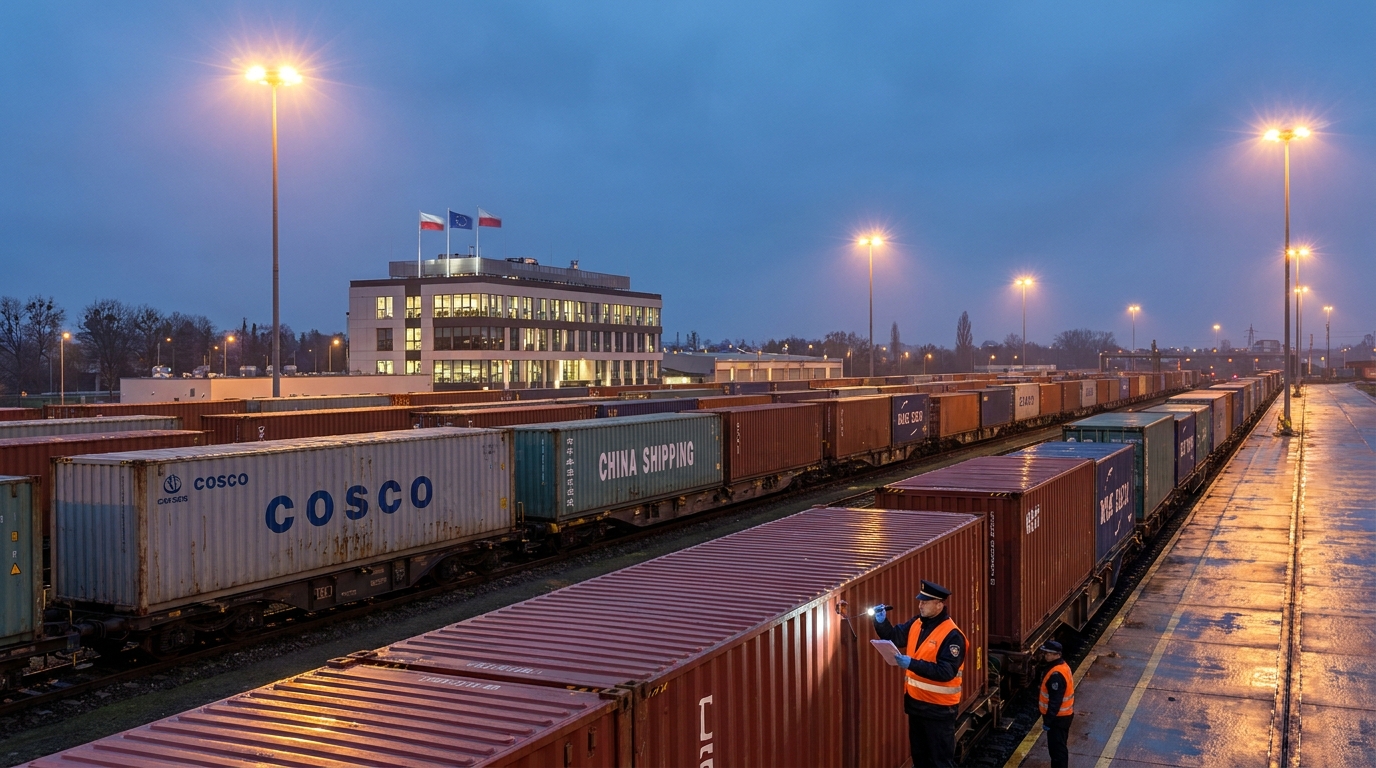
Polonya taşımacılık, nakliye ve lojistik (TFL) sektörü, tüm sektörün temellerini sarsabilecek büyüyen bir krizle boğuşuyor. Ulusal Gelir İdaresi (KAS), AB müfettişlerine göre herhangi bir dolandırıcılığa bilinçli olarak karışmamış olan lojistik şirketlerine ve Yeni İpek Yolu'na hizmet veren demiryolu taşıyıcılarına, vadesi geçmiş gümrük vergilerinin ödenmesi için toplu talepler gönderiyor. Vergi makamları, dolandırıcılığın gerçek faillerinden (piyasadan çoktan kaybolmuş Asya merkezli paravan şirketler) ödemeleri tahsil edemeyince, Polonya'da faaliyet gösteren yasal işletmelere ulaşarak, müşterek ve müteselsil sorumluluk hükümlerine dayanarak gümrük borçlarını tahsil ediyor. Bu yaklaşımın sonuçları, yalnızca bireysel şirketler için değil, Avrupa ve Asya'yı birbirine bağlayan tüm lojistik altyapısı için de felaket olabilir.
Gümrük sahtekarlığı önleme mekanizması nasıl işliyordu?
Polonyalı lojistik şirketlerinin neden bu kadar zor bir durumda olduklarını anlamak için, mevcut krizin temelini oluşturan suç mekanizmasını izlemek gerekiyor. Bu uygulama, başlangıçta Avrupa Yolsuzlukla Mücadele Ofisi (OLAF) tarafından, Çin'den Avrupa Birliği'ne yapılan ithalatlara yönelik geniş çaplı bir soruşturmanın parçası olarak keşfedilmiş ve belgelenmiştir.
Dolandırıcıların planı titizlikle hazırlanmış ve tutarlı bir şekilde uygulanmıştır. Çoğunlukla Asya kuruluşlarıyla veya özel olarak kurulmuş offshore şirketlerle bağlantılı yabancı ithalatçılar, sahte veya manipüle edilmiş belgeler kullanarak malları Avrupa Birliği gümrük bölgesine sokmuştur. Dolandırıcılık iki temel yöntem içeriyordu: ya konteynerlerin içeriğini gerçek içeriğinden tamamen farklı beyan etmek ya da ithal edilen malların gümrük değerini büyük ölçüde düşük göstermek.
Sonuç her zaman aynıydı: Bu şirketler ödenmesi gereken vergilerin ve harçların çok küçük bir kısmını ödeyerek, tek Avrupa pazarında dürüst rakiplerine karşı haksız ve büyük bir fiyat avantajı elde ettiler. Vergi makamları belirli bir kuruluşa ilgi göstermeye başladığında, ithalatçılar derhal faaliyetlerini tasfiye edip kelimenin tam anlamıyla piyasadan kayboldular, geride boş şirketler ve tahsil edilemeyen borçlar bıraktılar. Sonuç olarak, Polonya ve diğer AB ülkelerindeki vergi makamları aşılmaz bir duvarla karşı karşıya kaldılar: Gerçek suçlulara ulaşılamaz hale geldiler ve kamu bütçeleri ciddi kayıplar yaşadı.
Müşterek ve müteselsil sorumluluk - masumları hedef alan bir yasa
Bu durumda, vergi makamları hem AB Gümrük Kanunu'nda hem de ulusal vergi düzenlemelerinde öngörülen bir araca, yani gümrük borcu için müşterek ve müteselsil sorumluluk ilkesine başvurmuştur. Ancak, bu ilkenin mevcut bağlamda uygulanması temel hukuki ve etik soruları gündeme getirmektedir.
Maliye Bakanlığı'nın yorumuna göre, ithalatçı adına transit belgelerinin sunulması da dahil olmak üzere, gümrük işlemlerine katılmak bile, yanlış veri verilmesi sonucu ortaya çıkan gümrük borcu için sorumluluk doğurabilir. Başka bir deyişle, gümrük beyannamesindeki verilerin yanlış olduğu ortaya çıkarsa, işlemlerin tamamlanmasında yer alan herhangi bir kuruluş, usulsüzlüklerin farkında olup olmadığına veya tamamen iyi niyetle hareket edip etmediğine bakılmaksızın, mali olarak sorumlu tutulabilir.
Pratikte bu, KAS taleplerinin şu kişilere iletileceği anlamına gelir:
- Gümrük acenteleri — Gümrük işlemlerini profesyonelce yürüten ve ithalatçılar adına belgeleri sunan kişi;
- Demiryolu taşıyıcıları — Yeni İpek Yolu üzerindeki güzergahlarda hizmet vermek ve konteynerleri AB gümrük ofislerine taşımak;
- Lojistik operatörleri — Tedarik zincirinin ve nakliye prosedürlerinin düzenlenmesinden sorumludur.
Maliye Bakanlığı, vergi kararlarını haksız bulan şirketlerin itiraz sürecinin mevcut olduğunu belirterek pozisyonunu savunuyor. Birçok girişimci için, özellikle KOBİ sektöründekiler için, vergi makamlarıyla yıllarca sürecek ve maliyetli yasal mücadeleler bir nevi hüküm anlamına geliyor; nihayetinde kazansalar bile, hüküm açıklanmadan çok önce finansal likiditelerini kaybedebilirler.
Sektörün Sesi: Masumlar Suçluların Bedelini Ödüyor
ŚrodoSektör bu duruma giderek artan bir endişeyle tepki veriyor. TSL piyasa uzmanları ve uygulayıcıları, vergi makamlarının eylemlerinin altında yatan temel bir yanlış anlamanın, yük taşıyıcılarının işinin özel doğasına ilişkin olduğunu vurguluyor.
Gümrük idaresi AC Porath'ın CEO'su Joanna Porath, önemli bir konuya dikkat çekiyor: Lojistik şirketleri ve taşıyıcılar, transit prosedüründen tamamen sorumludur. Görevleri, kargoyu yükleme noktasından (çoğu zaman AB'nin doğu sınırındaki kuru bir liman) belirlenen gümrük ofisine fiziksel, güvenli ve zamanında teslim etmektir. Bundan fazlası değil. Lojistikçilerin konteynerleri açmak ve gerçek içeriklerini doğrulamak için ne teknik erişimleri ne de yasal yetkileri vardır; gümrük mühürleri, resmi onay verilene kadar tanım gereği dokunulmazdır. Dahası, gümrük idareleri, gönderici ve ithalatçıların uyguladığı özel tarife sınıflandırmalarını bağımsız olarak doğrulamak için gerekli araçlara ve uzmanlığa sahip değildir.
Bir sektör uzmanı, "Bu, bir kuryeyi teslim ettiği paketin kaçak mal içerdiği gerçeğinden sorumlu tutmaya benziyor" diyor. "Kurye, paketi sevk irsaliyesiyle birlikte teslim alıyor ve belirtilen adrese teslim ediyor. Paketi açıp içeriğini kontrol etme hakkı veya yükümlülüğü yok."
Daha da önemlisi, OLAF'ın bulguları, Polonya lojistik ve taşımacılık şirketlerinin gümrük dolandırıcılığına kasten karışmadığını ve organize suç gruplarına katılmakla suçlanmadığını açıkça teyit etmektedir. Bununla birlikte, mevcut yoruma göre yasa, onların suçu olmayan borçların tahsil edilmesine izin vermektedir.
Avrupa Boyutu: Polonya da istisna değil.
Bahsedilen sorun yalnızca Polonya'ya özgü değil. Benzer vakalar, yerel lojistik şirketlerinin farkında olmadan dürüst olmayan Asyalı ithalatçılarla bağlantılı tedarik zincirleri işlettiği Avrupa Birliği genelinde ortaya çıkıyor. Almanya, Fransa, Benelüks ülkeleri—bu ülkelerin her birinde gümrük ve vergi makamları aynı ikilemle karşı karşıya: Gerçek suçlulara ulaşılamadığında kaybedilen bütçe gelirini nasıl geri kazanacaklar?
Sorunun sistemik yapısı, birbiriyle örtüşen çeşitli faktörlerden kaynaklanmaktadır. Birincisi, son on yılda Yeni İpek Yolu'nun bir parçası olarak Asya-Avrupa demiryolu bağlantılarının dinamik gelişimi, etkin bir şekilde kontrol edilmesi zor olan muazzam miktarda mal ve gümrük belgesi yaratmıştır. İkincisi, Birlik Gümrük Kodunun hükümleri, ayrıntılı olmasına rağmen, transit prosedürlerine katılanların sorumluluk kapsamının farklı yorumlanmasına olanak tanıyan boşluklar içermektedir. Üçüncüsü, farklı Üye Devletler bu hükümleri farklı derecelerde titizlikle uygulamakta, bu da heterojen ve öngörülemeyen bir ortam yaratmaktadır.rodoSınır ötesi faaliyet gösteren operatörler için yasal çerçeve.
Polonya lojistiği için sistemik risk
Uzmanlar uyarıyor: mevcut gidişatın sonuçları Polonya ekonomisi için çok geniş kapsamlı ve maliyetli olabilir. Polonya, Avrupa lojistik ağında stratejik bir konumda yer alıyor; Doğu-Batı eksenindeki demiryolu ve karayolu bağlantıları için önemli bir merkez. Yıllar içinde, Polonyalı TSL şirketleri Yeni İpek Yolu'na hizmet verme konusunda güçlü bir konum oluşturarak Asya ve Avrupa arasındaki mal akışında hayati bir bağlantı haline geldi.
KAS politikasında değişiklik yapılmazsa veya gümrük işlemlerine katılanların iyi niyetini koruyacak net kurallar geliştirilmezse, sektör aşağıdaki tehditlerle karşı karşıya kalacaktır:
- Bir iflas dalgası — Vergi makamlarının talepleri, özellikle küçük gümrük acenteleri ve bölgesel taşıyıcılar olmak üzere, bireysel şirketlerin mali kapasitelerini aşabilir ve bu da iflaslarına yol açabilir;
- Ticaret felci — Riskten kaçınmak isteyen şirketler, Çin'deki müşterilerine hizmet vermeyi büyük ölçüde durdurabilir veya Asya'dan gelen malların transit geçişini genel olarak durdurabilir; bu da önemli ticaret yollarını felç edecektir;
- Hizmet maliyetlerinde artış — faaliyetlerine devam etme kararı alan şirketler bile, doğrulama prosedürlerinin artan risklerini ve maliyetlerini karşılamak için hizmet fiyatlarını önemli ölçüde artırmak zorunda kalacaklardır;
- Rekabet gücünün kaybı — Polonyalı operatörler, düzenlemelerin daha az katı uygulandığı ülkelerdeki rakiplerine kıyasla daha pahalı ve daha az cazip hale gelecekler.
TSL sektöründe Müşterinizi Tanıyın – bir gereklilik mi, yoksa bir kurgu mu?
Artan düzenleyici risklere yanıt olarak, bazı lojistik şirketleri daha önce ağırlıklı olarak finans sektöründen bilinen prosedürleri uygulamaya çalışıyorlar; bu prosedürlere KYC (Müşterinizi Tanıyın) deniyor, yani müşterinin güvenilirliğini kapsamlı bir şekilde doğrulamaya yönelik prosedürler. Uygulamada bu, diğer şeylerin yanı sıra, müşterilerin kredi ve sicil geçmişini kontrol etmeyi, kurumsal bağlantılarını doğrulamayı, önceki gümrük beyannamelerini analiz etmeyi ve gümrük yetkililerinden gelen yaptırım listelerini ve uyarıları izlemeyi içerir.
Sorun şu ki, en iyi tasarlanmış KYC prosedürleri bile tam koruma sağlamaz. Herhangi bir operasyonel geçmişi veya önceki dolandırıcılıkla görünür bir bağlantısı olmayan özel amaçlı şirketler, tanım gereği yüksek riskli kuruluşlar olarak tanımlanması zordur. Bir lojistik şirketi, nakliye hizmeti sipariş ederken, konteynerlerin içinde ne olduğunu veya beyan edilen gümrük değerinin doğru olup olmadığını doğrulamanın genellikle bir yoluna sahip değildir.
Dahası, gelişmiş doğrulama prosedürlerinin uygulanması hem finansal (BT sistemleri, veritabanı erişim ücretleri ve uyumluluk uzmanlarının işe alınması) hem de operasyonel (uzayan sipariş işleme süreleri) olmak üzere gerçek maliyetler getirir. Daha küçük işletmeler için bu maliyetler çok yüksek olabilir.
Durum neyi gerektiriyor? Risk yönetimi bakış açısı.
İş riski yönetimi açısından bakıldığında, mevcut durum Polonya'da ve AB genelinde faaliyet gösteren TSL şirketlerinin acil uyum adımları atmasını gerektirmektedir. Taşımacılık ve lojistik şirketlerindeki risk yöneticileri öncelikle, özellikle Polonya sınır geçişleri ve demiryolu terminalleri üzerinden Çin'den mal ithal eden kuruluşlar olmak üzere, müşteri portföylerini gümrük riski açısından denetlemelidir.
TSL sektöründeki şirketler için başlıca öneriler şunlardır:
- İthalatçılarla yapılan sözleşmelerin revizyonu — özellikle gümrük verilerinin doğruluğuna ilişkin sorumluluk hükümleri ve vergi makamlarından gelebilecek talepler durumunda başvurulacak mekanizmalar açısından;
- Müşterini Tanı (KYC) prosedürlerinin uygulanması veya genişletilmesi — özellikle AB dışından gelen yeni müşterilerin ve kısa piyasa deneyimine sahip kuruluşların doğrulanmasına önem verilerek;
- Gümrük risk sigortası — Gümrük yetkililerinin müteselsil sorumluluk esasına dayalı taleplerine karşı koruma sağlayan sigorta ürünlerinin mevcut olup olmadığını kontrol etmekte fayda var;
- Düzenleyici diyaloga aktif katılım — Şirketler, düzenlemelerin yorumlanmasında değişiklikler yapılması veya net bakanlık yönergelerinin yayınlanması için lobi faaliyetlerinde bulunan sektör dernekleriyle işbirliği yapmalıdır;
- Mahkeme davalarını ve içtihatları takip etmek — Benzer davalardaki yargı kararlarını takip etmek, hukuki argümanlar sunabilir ve etkili savunma stratejilerine işaret edebilir.
Acil diyalog ihtiyacı: Sanayi sektörü ile Maliye Bakanlığı arasında.
Uzmanlara ve TSL sektörü temsilcilerine göre, krizin çözümünde kilit unsur, Maliye Bakanlığı ile lojistik sektörünü temsil eden kuruluşlar arasında en kısa sürede yapıcı bir diyalog kurulmasıdır. Bu diyaloğun amacı, bir yandan devlet bütçesinin çıkarlarını korurken, diğer yandan iyi niyetle ve yetki sınırları içinde hareket eden kuruluşların iflasına yol açmayacak açık, şeffaf ve orantılı hesap verebilirlik kriterleri geliştirmek olmalıdır.
Özellikle şu hususlar önerilmektedir:
- Maliye Bakanlığı, gümrük idareleri ve taşıyıcılar tarafından yerine getirilmesi gereken hangi özel durum tespit faaliyetlerinin, müşterek ve müteselsil sorumluluklarını ortadan kaldırmak için yeterli olduğunu belirten resmi yönergeler yayınladı;
- Gerekli özeni göstermiş lojistik kuruluşları için "güvenli liman" olarak adlandırılan düzenlemeyi tanıtıyoruz;
- Yeni ve emsal teşkil eden davalarda gümrük düzenlemelerinin yorumlanması konusunda sektörle hızlı istişareler için bir mekanizma oluşturmak;
- Polonya şirketlerinin diğer üye devletlerdeki rakiplerine göre daha sert muamele görmemesi için AB düzeyinde yaklaşımın uyumlaştırılması.
Özet: Ortaklar ve yükleniciler için riskler
Bu durum, Polonyalı lojistik şirketleri ve demiryolu taşımacılığı firmalarıyla çalışmanın risk değerlendirmesini doğrudan etkiliyor. Bu kuruluşlar, her an vergi makamlarından ciddi mali tazminat talepleriyle karşı karşıya kalabilirler; bu talepler kendi ihmallerinden değil, yakalanması zor dolandırıcıların faaliyetlerinden kaynaklanmaktadır.
TSL sektöründeki iş ortakları, yükleniciler ve finansman kuruluşları için bu, Polonya lojistik şirketlerinin mali durumunu ve operasyonel istikrarını değerlendirirken bu özel düzenleyici riski dikkate almak anlamına gelir. Söz konusu şirketin açık gümrük ve vergi işlemlerinin olup olmadığını, hangi uyumluluk prosedürlerini uyguladığını ve müşterek ve müteselsil sorumluluk riskini nasıl yönettiğini kontrol etmekte fayda vardır.
Polonya lojistik sektörü, gümrük yasalarındaki sistemik kusurların ve yurtdışında faaliyet gösteren organize suç grupları karşısında kolluk kuvvetlerinin çaresizliğinin bedelini ödeyerek benzeri görülmemiş bir durumla karşı karşıya. Maliye Bakanlığı tarafından hızlı bir yasal müdahale veya en azından yorumlama pratiğinde bir değişiklik yapılmadığı takdirde, sektör derin bir yapısal kriz evresine girebilir ve bunun sonuçları tüm Polonya ekonomisinde hissedilebilir.










