

Almanya'da yakıt vergisi indiriminin 1 Temmuz 2026'dan itibaren sona ermesi: Polonyalı taşıyıcılar için endişe ve TSL sektöründe iflas riskinin artması
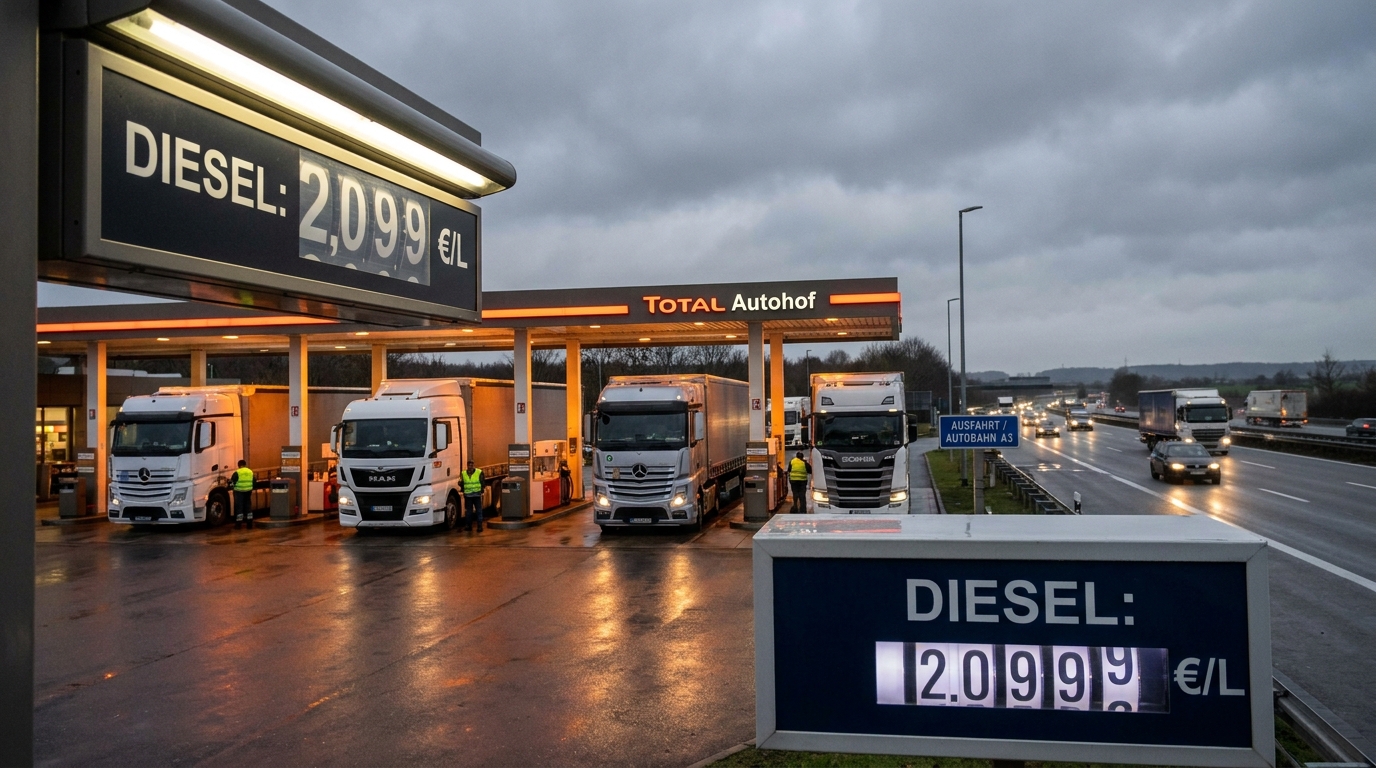
1 Temmuz 2026'dan itibaren Avrupa karayolu taşımacılığı pazarı, son yılların en önemli mali şoklarından biriyle karşı karşıya kalacak. Kıtanın lojistik kalbi ve Polonyalı TSL şirketleri için son derece önemli bir transit koridoru olan Almanya'da, piyasayı rahatlatmak amacıyla getirilen yakıtlar üzerindeki enerji vergisindeki geçici indirim sona erecek. Etkisi anında görülecek: Batı sınırındaki istasyonlarda dizel fiyatlarının litre başına tahmini 14-17 sent artması bekleniyor. Minimum kar marjlarıyla ve kısıtlı işletme sermayesiyle çalışan taşımacılık, nakliye ve lojistik sektörü için bu değişiklik sadece istatistiksel bir maliyet ayarlaması değil, onlarca kuruluşun ödeme gücüne gerçek bir tehdit oluşturuyor.
1 Temmuz 2026'da tam olarak neyin süresi doluyor?
Son birkaç yıldır Almanya, benzin ve dizel üzerindeki federal enerji vergisini (Energiesteuer) geçici olarak düşürüyordu. Bu mekanizma kesinlikle süreyle sınırlıydı; yasama organları belirlenen son tarihten sonra bir uzatma duyurmadı. 1 Temmuz 2026'dan itibaren geçerli olan ilgili düzenlemeler, herhangi bir geçiş dönemi veya kademeli azaltma olmaksızın, bu verginin standart, önemli ölçüde daha yüksek oranlarını yeniden yürürlüğe koyuyor.
Piyasadaki etkisi hemen hissedilecek. Sektör tahminleri, bir litre dizel yakıtın fiyatında bir sıçrama olacağını gösteriyor. 14–17 euro sentBunu operasyonel gerçeklere çevirirsek: Almanya tarafında tamamen dolu yakıt deposuna sahip 700 litrelik bir kamyonun Temmuz ayının ilk haftasındaki maliyeti şu şekilde olacaktır: 98 ila 119 euro daha fazla Bir hafta öncesine göre daha yüksek. Aracın ayda birkaç kez Almanya'da yakıt ikmali yapıldığı varsayılırsa, araç başına yıllık yakıt maliyetindeki artış birkaç bin avroya ulaşabilir.
Polonyalı havayolu şirketleri için Almanya neden bu kadar önemli?
Polonya, uzun zamandır Avrupa karayolu taşımacılığı pazarında lider ülkelerden biri olarak konumunu koruyor. Polonyalı TSL şirketleri, Doğu ve Batı Avrupa arasında taşınan yüklerin önemli bir bölümünü karşılıyor ve Almanya bu bağlantıda kaçınılmaz bir merkez konumunda. Fransa, Benelüks ülkeleri, İngiltere (Calais veya Eurotunnel üzerinden) veya İskandinavya'ya (Danimarka üzerinden) giden her rota Alman topraklarından geçiyor veya Alman karayolu kesimlerinin hakimiyetinde bulunuyor.
Polonya ulaştırma sektörü için Almanya aynı anda üç işlevi yerine getiriyor:
- Hedef Ülke — Avrupa'nın en büyük ticaret ilişkilerinden biri olan Polonya-Almanya ticaretinde doğrudan mal alıcısı;
- Transit ülke — Fransa, Hollanda, Belçika, Lüksemburg ve Britanya Adaları'na yapılan teslimatlar için zorunlu koridor;
- Yakıt tabanı — Altyapıları ve tarihsel olarak rekabetçi fiyatları nedeniyle Alman istasyon işletmecileri uluslararası alanda popüler bir tercih olmuştur.rodoKamyon filoları.
Bu işlevlerden üçüncüsünün (en azından fiyat cazibesi açısından) kaybı, transit geçişin kaçınılmazlığıyla birleştiğinde, taşıyıcıları son derece zor bir pazarlık pozisyonuna sokuyor. Batı Avrupa rotalarında faaliyet gösteriyorlarsa, Almanya'da yakıt ikmalinden "kaçınamazlar".
Artık küçülme imkanı olmayan kar marjları
Durumun ciddiyetini anlamak için, tipik bir küçük veya orta ölçekli nakliye şirketinin maliyet yapısına bakmak gerekir. Karayolu taşımacılığı sektöründe yakıt, en büyük gider kalemlerinden biridir. tüm işletme maliyetlerinin yüzde 25 ila 35'i Filo. Batı Avrupa rotalarında yalnızca komple kamyon yükü (FTL) segmentinde faaliyet gösteren şirketler için bu rakam daha da yüksek olabilir. Aynı zamanda, büyük lojistik operatörleri, perakende zincirleri ve üreticiler gibi müşterilerden gelen fiyat baskısı, navlun oranlarının birkaç çeyrektir artan maliyetlere ayak uyduramamasına neden oldu.
Sonuç olarak, birçok KOBİ taşımacılık işletmesinin net kar marjları birkaç yüzdelik dilimde seyrediyor ve daha zorlu aylarda sıfıra hatta negatif seviyelere düşüyor. Bu tür bir maliyet yapısında, litre başına yakıt maliyetlerinde birkaç sentlik ani bir artış, ciddi mali sonuçlar doğurmadan karşılanamaz.
Yakıt Maddeleri: Çoğu Şirketin Sahip Olmadığı Bir Koruma
Teorik olarak taşıyıcıları bu tür dalgalanmalara karşı koruması gereken kurum, sözde "kurum"dur. yakıt maddesi (BAF—Yakıt Ayarlama Faktörü veya karayolu taşımacılığındaki karşılığı). Taşımacılık sözleşmesine entegre edilen bu mekanizma, mevcut yakıt fiyatlarına göre navlun oranının otomatik olarak yeniden hesaplanmasına olanak tanır. Ancak pratikte, bu tür maddeler, müşterilerden bu tür hükümlerin alınmasını sağlamak için müzakere gücüne sahip olan büyük oyuncuların—kurumsal lojistik operatörlerinin—alanındadır.
Daha küçük taşımacılık şirketleri, daha güçlü yüklenicilerle sözleşme yaparken, genellikle sipariş veren tarafın dayattığı şartları kabul ederler: yakıt maddesi yok, endeksleme yok, ancak katı teslim süreleri ve gecikmeler için cezalar var. Maliyetler arttıkça, sözleşmenin daha zayıf tarafı olan taşıyıcı, tüm finansal riski üstlenir. Temmuz ayında Almanya'da yaşanan fiyat artışı göz önüne alındığında, bu tür kuruluşlar kendilerini muazzam bir likidite baskısı altında bulacaklardır.
Likidite Açığı: Yakıt Bugün, Ödeme 90 Gün Sonra
Maliyet krizinin, kredi riski analizlerinde sıklıkla göz ardı edilen başka bir yapısal boyutu daha vardır. Ulaşım sektörü, kendine özgü bir nakit akışı modeliyle karakterize edilir: Masraflar derhal ortaya çıkar. (yakıt ikmali, otoyollar, sürücü ücretleri) Gelirler birkaç hafta veya ay gecikmeyle geliyor.TSL sektöründe ödeme süreleri, ödeme gecikmelerini önlemeye yönelik düzenlemelere rağmen, genellikle 60 hatta 90 güne kadar uzuyor.
1 Temmuz'dan itibaren yakıt fiyatlarındaki artış, taşıyıcıların ayın ilk haftasında nakit giderlerinin artacağı, ancak bu maliyetleri karşılayacak geliri Eylül veya Ekim aylarına kadar göremeyecekleri anlamına geliyor. Bu süre zarfında, likidite açığını kendi kaynaklarından veya dış kaynaklardan finanse etmek zorundalar. KOBİ'ler için bu şu anlama gelir:
- Faktoring kullanımının artması (ki bu maliyetlidir ve kar marjlarını düşürür);
- Kredi limitlerinde ve cari hesaplarda artan borç;
- Kendi tedarikçilerine (taşeronlar, atölyeler, lastik ve parça tedarikçileri) yapılan ödemelerin geciktirilmesi;
- Aşırı durumlarda, yakıt için yeterli fon bulunmaması nedeniyle siparişin yerine getirilmesi askıya alınabilir.
İkinci senaryo, sözleşme cezalarına, müşteri kaybına ve borç sarmalına yol açtığı için şirketin itibarı ve sağlığı açısından özellikle tehlikelidir.
Olumsuz Koşulların Bir Araya Gelmesi: Birçok Soru İşaretiyle Dolu 2026 Yazı
Almanya'da yakıt fiyatlarındaki artış tek başına ortaya çıkmadı; aynı dönemde ulaşım sektörünü zorlayan bir dizi başka faktörle de örtüşüyor.
Yaz aylarında kamyon trafiği yasakları
Geleneksel olarak, Temmuz ve Ağustos ayları Avrupa'da kamyon trafiği yasaklarının en kısıtlayıcı olduğu aylardır. 2026 yılında bu yasaklar, diğerlerinin yanı sıra şunları etkileyecektir:
- Çek — hafta sonları ve tatil günlerinde önemli toplu taşıma güzergahlarında yasaklar;
- Avusturya — özellikle İtalya ve Balkanlar'a giden trafik için zorunlu bir geçiş koridoru olan Tirol, Salzburg ve Brenner geçiş bölgelerinde son derece sıkı kısıtlamalar uygulanmaktadır;
- Bulgaristan ve Romanya — Olağanüstü sıcak hava dalgasıyla ilgili olarak, plansız bir şekilde getirilen ve operasyonel planlamayı zorlaştıran yasaklar;
- Almanca — Otoyol köprülerinde artan teknik denetimler, kuyruklara ve aksamalara yol açtı.
Bir nakliye şirketi için her arıza süresi bir maliyettir: şoför günlük ödenek ve maaşını alır, araç boşta kalır ve sipariş gecikir. Yaz aylarındaki kapanmalar her yıl lojistik bir zorluk oluşturur, ancak yakıt maliyetlerindeki artışla birleştiğinde, işletme bütçeleri için son derece olumsuz bir karışım yaratır.
Hollanda'da yeni yol geçiş ücretleri
Hollanda, ağır yük araçları için yeni yol geçiş ücretleri düzenlemeleri uygulamaya koydu. Bu durum, Batı Avrupa'nın en işlek lojistik merkezlerinden biri olan Hollanda'dan geçen güzergâhlar üzerinde ek bir yük oluşturuyor ve sözleşmelerin yeniden müzakere edilmesi olmadan müşterilere kolayca yansıtılamayacak bir maliyet kalemi daha anlamına geliyor.
Doğu sınırlarında kayıplar
ZMPD örgütü, özellikle Ukrayna'ya yapılan taşımacılık bağlamında, doğu sınırlarında oluşan uzun kuyruklar ve bekleme süreleri nedeniyle yarım milyar avroya varan kayıplar konusunda uyarıda bulunuyor. Bu güzergahta faaliyet gösteren şirketler, verimsiz geçen ve sürücülere maliyet getiren, ayrıca araçların değer kaybına yol açan kuyruklardan kaynaklanan zararlar görüyor.
İş Riski Perspektifi: En Çok Kim Risk Altında?
Ödeme güvenilirliğinin değerlendirilmesi ve iflas riski açısından bakıldığında, Temmuz ayındaki yakıt fiyat artışının sonuçlarına özellikle maruz kalan çeşitli kuruluş kategorileri belirlenebilir:
Küçük ve orta ölçekli taşıyıcılar (1-20 araç)
Bu büyüklükteki şirketlerin sözleşmelerinde genellikle yakıtla ilgili maddeler bulunmaz, nakit rezervleri sınırlıdır ve bireysel müşterilere veya yöneticilere daha bağımlıdırlar. Yakıt maliyetlerindeki birkaç puanlık artış, tüm bir ayın karlılığını etkileyebilir. Bu kuruluşlar, kredi açısından en yüksek riski taşırlar.
Batı Avrupa güzergahlarında büyük paya sahip şirketler
Filolarının operasyonel işlerinin %60-80'ini Almanya üzerinden gerçekleştiren taşıyıcılar, maliyet artışını orantılı olarak daha şiddetli hissedeceklerdir. Kısa vadede destinasyonlarını çeşitlendiremiyorlar; diğer pazarlara rota genişletmek yeni sözleşmeler ve sertifikalar gerektiriyor.
Büyük lojistik operatörlerinin taşeronları
Bu grup özellikle savunmasız durumda: Fiyatları, teslim tarihlerini ve şartları belirleyen bir veya birkaç büyük müşteri için çalışıyorlar. Pazarlık güçleri yok ve başka bir pazar segmentine hızla geçiş yapma yetenekleri de bulunmuyor. 1 Temmuz'dan sonraki maliyet artışları doğrudan kar marjlarını etkileyecek ve önümüzdeki aylarda likidite sorunlarında kümülatif bir artış yaşanabilir.
Risk yöneticilerinin dikkat etmesi gereken uyarı işaretleri
Hem taşımacılık hizmet sağlayıcıları hem de kredi ortakları olarak karayolu taşımacılığı şirketleriyle iş birliği yapan firmalar için önümüzdeki aylarda daha fazla dikkat göstermek gerekiyor. Özellikle nelere dikkat etmeliyiz?
- Ödeme sürelerinin aniden uzatılması Nakliye şirketlerinden firmanıza yönelik olumsuz geri dönüşler, likidite sorunlarına işaret edebilir;
- Peşin ödeme veya ön ödeme talepleri — söz konusu ortak için alışılmadık bir durum olup, mevcut işletme maliyetleri için yeterli fonun bulunmadığını gösterebilir;
- Filo devir sayısında artış ve araç satışı - nakit elde etmek için varlıkların elden çıkarılmasının bir işareti;
- Güzergahların veya siparişlerin iptali Mantıklı bir gerekçe olmadığı takdirde, şirket uygulama maliyetlerini finanse edemeyebilir;
- Sipariş teslimatında gecikmeler Operasyonel olmayan nedenlerden dolayı (trafik sıkışıklığı veya trafik yasakları değil, yakıt için para yetersizliği veya ihmalkar bakım sonucu oluşan arızalar).
Bu bağlamda, doğrulama platformları kullanılarak TSL sektöründeki yüklenicilerin mali durumunun düzenli olarak izlenmesi, tedarik zincirinde risk yönetimi için isteğe bağlı bir araç olmaktan çıkıp bir standart haline gelmektedir.
Piyasa konsolidasyonu: Kim hayatta kalacak ve kimler devralınacak?
Makroekonomik ve yapısal açıdan bakıldığında, 1 Temmuz 2026'dan sonraki maliyet artışları, analistlerin uzun zamandır Avrupa karayolu taşımacılığı pazarını kaçınılmaz olarak etkileyeceğini öngördüğü birleşme süreçlerini hızlandırabilir. Kârlılığın sınırında faaliyet gösteren aşırı sayıda küçük işletmenin bulunduğu bir pazar, dış maliyet şoku yaşandığında iflas ve devralma dalgalarına karşı hassastır.
Daha güçlü oyuncular—uygun fiyatlı finansmana erişimi olan, sözleşmelerinde yakıt maddeleri bulunan ve coğrafi olarak çeşitlendirilmiş bir gelir tabanına sahip büyük taşımacılık ve lojistik grupları—sadece hayatta kalmakla kalmayacak, aynı zamanda türbülanstan faydalanarak, baskıya dayanamayan kuruluşlardan müşteri ve kaynak (demiryolu araçları, sözleşmeler, sertifikalar) edinebileceklerdir. Avrupa TSL sektörünün tarihi, her büyük maliyet şokunun oyuncu sayısında azalmaya ve pazar yoğunlaşmasında artışa yol açtığını göstermektedir.
Küçük ve orta ölçekli taşıyıcılar için bu, hızlı ve önleyici stratejik kararlar alma ihtiyacı anlamına gelir: sözleşmeleri yeniden müzakere etmek, karlılık açısından rotaları gözden geçirmek, mümkün olan yerlerde yakıt maddeleri uygulamak ve mevcut operasyon ölçeğinin yaklaşan maliyetleri karşılamak için yeterli bir tampon sağlayıp sağlamadığını değerlendirmek.
TSL şirketleri 1 Temmuz'dan önce ne yapmalı?
Haziran 2026 sonuna kadar olan süre sınırlı olsa da, risk azaltma önlemleri almak için yeterlidir. Filo ve taşımacılık sözleşmesi yöneticileri için öncelikli adımlar şunlardır:
- Sözleşme denetimi Yakıt maddelerinin varlığı veya getirilme olasılığı açısından bakıldığında, bu tür bir güvence içermeyen her sözleşme, maliyet riskine açık bir maruziyettir;
- Senaryo modellemesi Dizel yakıt fiyatındaki 14-17 sent/litrelik artışın, bireysel güzergâhların ve müşterilerin karlılığı üzerindeki etkisi – bu veriler, yüklenicilerle fiyat ayarlamaları konusunda yapılacak görüşmelerin temelini oluşturmaktadır;
- Yakıt Politikası İncelemesi — Filo yakıt ikmalinin nerede yapıldığının ve coğrafi optimizasyon olasılığının olup olmadığının analizi (örneğin, tank kapasitesi ve katedilen mesafe izin veriyorsa, Almanya'ya girmeden önce Polonya'da yakıt ikmali yapılması);
- Kredi limitlerinin güvence altına alınması — Temmuz ayından önce, bankaların ve faktoring şirketlerinin sektör göstergelerinde bozulma göreceği ve kriterleri sıkılaştırabileceği bir dönemde, mevcut faktoring ve kredi limitlerini artırmak;
- Yüklenicilerin ödeme gücünün doğrulanması — hem müşteriler (zamanında ödeme yapabilecekler mi?) hem de taşeronlar (şirketinize karşı yükümlülüklerini yerine getirecekler mi?).
Özet: 2026 yılının ikinci yarısında sektörde yüksek risk.
Almanya'da yakıt vergisi indiriminin 1 Temmuz 2026'da sona ermesi, piyasa olayından ziyade, tüm Avrupa karayolu taşımacılığı sektörü için işletme maliyetlerinde sistemik bir artış anlamına geliyor. Dar kar marjları, sözleşmelerde ortak maliyet endeksleme mekanizmalarının bulunmaması ve sektördeki yapısal likidite açığı göz önüne alındığında, dizel fiyatlarındaki litre başına sadece birkaç sentlik bir artışın bile basit yakıt hesaplamalarının çok ötesinde sonuçları olacaktır.
Risk yöneticileri ve lojistik işletme sahipleri için başlıca çıkarımlar şunlardır: Ulaşım ortaklarının mali durumlarının izlenmesi yoğunlaştırılmalıdır.Tedarikçi riskine maruz kalma durumunuzu aktif olarak yönetin (tek tedarikçiden tedarik özellikle risklidir) ve önümüzdeki haftalarda imzalanacak uzun vadeli sözleşmelerin mutlaka yakıt maddeleri veya diğer maliyet risk paylaşım mekanizmalarını içermesi gerekir.
Polonya ve Orta Avrupa'daki KOBİ karayolu taşımacılığı sektöründe 2026 yılının ikinci yarısında ödeme gecikmelerinde, borç yeniden yapılandırmalarında ve resmi iflas işlemlerinde önemli bir artış yaşanacağını öngörüyoruz. Bugün kapsamlı bir risk analizi yapan ve koruyucu önlemler uygulayan şirketler, önümüzdeki dönemi önemli kayıplar yaşamadan atlatmak için çok daha iyi bir konumda olacaklardır. Uyarı işaretlerini görmezden gelenler ise iki kat bedel ödeyeceklerdir.










