

Almanya'daki sınır kontrolleri, TSL sektörüne ayda 88 milyon avroya varan maliyetlere yol açıyor. Operatörlerin iflas riski artıyor.
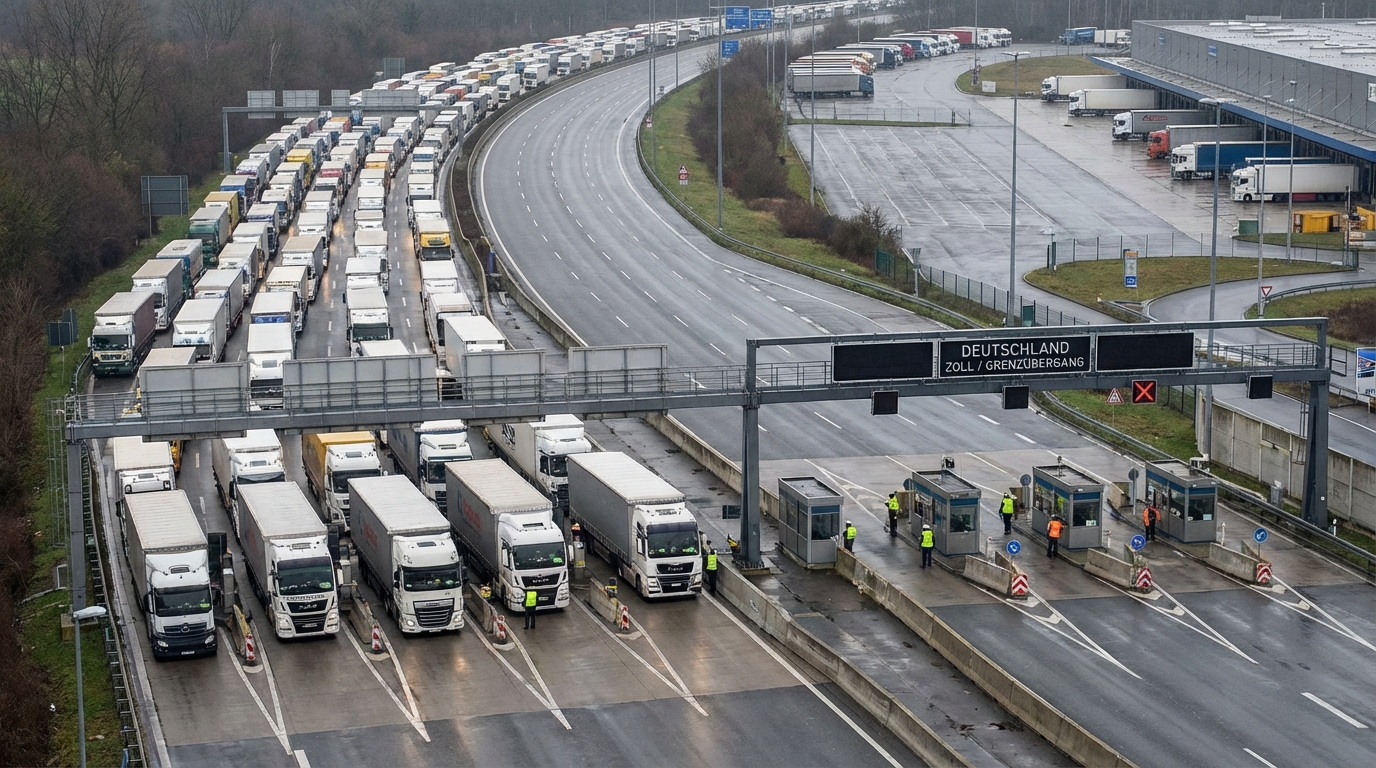
Almanya, sınır kontrollerini en az 2026 sonbaharına kadar uzatıyor. Bu durum, Avrupa taşımacılık, nakliye ve lojistik sektörü için, halihazırda aylık 60 ila 88 milyon avro arasında kayıplara yol açan krizin devamı anlamına geliyor. En büyük risk altında olanlar ise, artan işletme maliyetleri ve azalan navlun oranlarının etkisiyle kar marjları azalan, Avrupa'da sınır ötesi taşımacılığın liderleri olan Polonyalı taşıyıcılar. Risk analistleri, Alman güzergahında hizmet veren şirketlerin iflas oranının 2026 sonuna kadar önemli ölçüde artabileceği konusunda uyarıyor.
Sınırlar süresiz olarak kapatıldı – gerçekte neler oluyor?
2023 sonbaharında, Alman federal hükümeti yasadışı göçü engelleme ihtiyacını gerekçe göstererek bazı kara sınırlarında kontrolleri yeniden uygulamaya koydu. Karar, Başbakan Olaf Scholz ve dönemin İçişleri Bakanı Nancy Faeser tarafından resmen onaylandı. Kısıtlamalar Polonya, Çek Cumhuriyeti, Avusturya, Hollanda, Danimarka, Belçika ve Lüksemburg ile olan sınır geçişlerini etkiledi. Başlangıçta bu önlemlerin geçici olması amaçlanmıştı - bu da AB hukukuyla uyumludur. Schengen Sınırları Kodu, iç kontrollerin yalnızca acil durumlarda ve genellikle toplamda iki yılı geçmeyecek şekilde kesin olarak tanımlanmış bir süre için yeniden uygulanmasına izin vermektedir.
Bu arada Berlin, kontrol rejiminin en az 15 Eylül 2026'ya kadar uzatılacağını duyurarak ciddi hukuki ve siyasi endişelere yol açtı. Lüksemburg ve Danimarka, Avrupa Komisyonu'na, Avrupa tek pazarının temel ilkelerinden biri olan insan ve malların serbest dolaşımına orantısız bir ihlal gerekçesiyle resmi şikayetlerde bulundu. Almanya ise pozisyonunu verilerle savunuyor: Kontrollerin uygulanmasından bu yana yaklaşık 47 yasadışı sınır geçişi girişimi engellendi, insan kaçakçılığından şüphelenilen yaklaşık 2 kişi tutuklandı ve 2025 yılındaki sığınma başvurularının sayısı bir önceki yıla göre üçte bir oranında azaldı.
Kamu güvenliği argümanları siyasi açıdan açık olsa da, piyasa ve mali açıdan bakıldığında bu politikanın Avrupa TSL sektöründe yarattığı muazzam kayıpları telafi etmiyor.
Her risk yöneticisini alarma geçirmesi gereken rakamlar.
Sorunun boyutunu doğru bir şekilde değerlendirmek için, kontrollerin sıkılaştırılmasından önceki durumu hatırlamakta fayda var. Kıtanın en büyük ekonomisi ve Avrupa tedarik zincirlerinin merkezi olan Almanya, AB içi karayolu taşımacılığının yaklaşık %42'sinin kesintisiz, sürekli ve öngörülebilir bir şekilde aktığı ülkeydi. Bu akışkanlık, Orta Avrupa'nın lojistik verimliliğinin temel taşlarından biriydi.
Bugün durum tamamen farklı. Taşımacılar, neredeyse tüm önemli sınır geçiş noktalarında büyük bir yoğunluk yaşandığını bildiriyor. Nakliyeciler ve lojistik operatörleri için önde gelen sektör birliği olan Bundesverband Spedition und Logistik, uzayan transit sürelerinden kaynaklanan kayıpların şu rakamlara ulaştığını tahmin ediyor: Ayda 60 ila 88 milyon euroHollanda sınırına ilişkin veriler özellikle dikkat çekici: Bu tek sınır geçiş noktasında oluşan yıllık toplam trafik sıkışıklığı 730 kilometreyi aşıyor.
Operasyonel açıdan bu soyut rakamların ardında ne yatıyor? Bir kamyon kombinasyonunun planlanmamış her bir saatlik arıza süresi, bir nakliyeciye 75 ila 100 € arasında bir maliyete neden oluyor; bu maliyetler arasında araç amortismanı, sürücü maliyetleri, rölantide çalışmadan kaynaklanan yakıt tüketimi ve bir sonraki siparişi tamamlama yeteneğinin kaybı yer alıyor. Almanya üzerinden yıllık yaklaşık 70 milyon tonluk, yani 3 milyondan fazla yüklü treylere denk gelen yük hacmiyle, tüm Avrupa ekonomisi için toplam kayıplar artık milyonlarca değil, milyarlarca avro ile ölçülüyor.
Şoförler sistemin kurbanı - insan kaynakları krizi derinleşiyor.
Ulaşım sektörü yıllardır kronik bir profesyonel sürücü kıtlığıyla boğuşuyor. Çeşitli tahminler, Avrupa'daki işgücü açığını 100 ila 200 pozisyon olarak gösteriyor. Bu bağlamda, sınırda kuyrukta geçirilen her saat sadece maliyet değil, aynı zamanda kıt insan kaynaklarının israfı anlamına da geliyor.
Sürücüler, 561/2006 sayılı (EC) Yönetmeliğinde belirtilen ve dijital takograflarla denetlenen sürüş saatleri ve zorunlu molalar konusunda katı düzenlemelere tabidir. Sınırda bekleme, izin verilen çalışma saatlerini tüketir ve varış noktasına ulaşmadan önce planlanmamış duraklamalara ve dinlenme sürelerine yol açar. Bu durum iki yönlü olumsuz etkiye sahiptir: mevcut siparişin yerine getirilmesini geciktirir ve taşıyıcının sonraki günler için tüm operasyonel programını aksatır. Çalışan işe alma ve eğitme maliyetlerine katlanan şirketler, kontrolleri dışında tamamen dışsal faktörler nedeniyle zaman verimliliklerinin önemli ölçüde azaldığını görmektedir.
Tam Zamanında Üretim Döneminin Sonu – Lojistik On Yıl Geriye Gitti
Süregelen kontrollerin belki de en ciddi, ancak ölçülmesi zor sonucu, gelişmiş lojistik modellerinin sistemik olarak bozulmasıdır. Son otuz yıldır Avrupa sanayisi -özellikle Alman ekonomisinin kalbi olmaya devam eden otomotiv sektörü- rekabet gücünü tedarik öngörülebilirliği üzerine inşa etmiştir.
Modeller "tam zamanında" (JIT) ve "tam sırayla" (JIS) sistemleri, bileşenleri üretim hattında ihtiyaç duyulduğu anda, doğru montaj sırasıyla tam olarak teslim eder. Bu sistem, maliyetli depo stoklarını tutma ihtiyacını ortadan kaldırır ve üretim alanının optimum yönetimini sağlar. Bununla birlikte, temelinde değişmez teslimat zamanı öngörülebilirliği yatar; bu da günümüzde sınır kontrolleriyle bir yanılsamaya dönüşmüştür.
İşletmeler stratejilerinde sancılı bir değişiklik yapmak zorunda kalıyorlar: maliyet optimizasyonundan maliyetli bir modele doğru ilerliyorlar. "her ihtimale karşı" (JIC) veya gecikmeler durumunda tampon stokların bulundurulması anlamına gelir. Üretim şirketleri için bu, depolarda bekleyen mallara önemli miktarda işletme sermayesinin bağlanması ve depolama alanı maliyetlerinin artması anlamına gelir. Lojistik operatörleri ve nakliyeciler için ise, öngörülemeyen gecikmeleri karşılamak için ek depo alanı ayırmak ve daha büyük filolar bulundurmak anlamına gelir.
Bazı nakliyeciler, büyük sınır geçişlerindeki trafik sıkışıklığından kaçınmak için alternatif güzergahlar arıyor. Bu çözümlerden biri de, farklı bir kontrol rejimine sahip AB üyesi olmayan bir ülke olan İsviçre üzerinden kargoyu yönlendirmektir. Bu çözüm, operasyonel olarak etkili olsa da, önemli ölçüde daha pahalıdır: İsviçre, Avrupa'daki en yüksek geçiş ücretlerinden bazılarını almaktadır ve bu sapma, güzergahı önemli ölçüde uzatarak ek sürücü çalışma saatleri ve yakıt tüketimini artırmaktadır.
Saldırının merkezinde Polonyalı havayolu şirketleri var - TSL sektörü için risk değerlendirmesi
Polonya, Avrupa karayolu taşımacılığı pazarında lider konumdadır. Polonyalı taşımacılık şirketleri, Avrupa Birliği'ndeki tüm kabotaj ve sınır ötesi taşımacılığın neredeyse dörtte birini gerçekleştirmektedir. Almanya, hem transit hem de varış noktası pazarı olarak, Polonya TSL sektörü için son derece önemli bir pazardır. Bu durum, Polonyalı taşıyıcıları uzun süreli sınır kontrollerinden kaynaklanan risklere özellikle maruz bırakmaktadır.
Birçok Polonya taşımacılık şirketinin finansal yapısı benzersizdir: nispeten düşük işletme kar marjlarıyla çalışırlar ve bunu yüksek sipariş hacimleriyle telafi ederler. Bu model istikrarlı koşullarda etkilidir, ancak dış maliyet şoklarına karşı son derece hassastır. Sınır gecikmelerinden kaynaklanan artan işletme maliyetleri, kar marjlarını doğrudan etkiler. Öte yandan, göndericilerden ve büyük lojistik operatörlerinden gelen yoğun baskı, maliyet artışlarını telafi etmek için navlun oranlarını yeterince artırma yeteneğini sınırlar.
Küçük ve orta ölçekli taşıma şirketlerinin durumu özellikle zordur. Finansal rezervleri, çeşitlendirilmiş sipariş portföyü ve sözleşmeleri yeniden müzakere edebilecek yeterli pazarlık gücüne sahip büyük taşımacılık gruplarının aksine, daha küçük işletmeler:
- Uzun vadede oluşabilecek kayıpları karşılayacak yeterli mali tamponları yok.
- Müteahhitlerle fiyatları yeniden müzakere etme yetenekleri sınırlıdır.
- Genellikle dar coğrafi veya sektörel nişlerde faaliyet gösterirler, bu da risk çeşitlendirmesini engeller.
- Alacak zincirindeki ödeme darboğazlarına karşı daha savunmasızdırlar.
- Kârlılığın azaldığı durumlarda dış finansman (işletme sermayesi kredileri, leasing) elde etmek daha zordur.
B2B alacak piyasasından gelen sinyaller, taşımacılık sektöründeki likidite baskılarının arttığını doğruluyor. Ödeme süreleri uzuyor ve ödeme talepleri ile tahsilat davalarının sayısı artıyor. Yüklenicilerinden gelen gecikmiş ödemelerle boğuşan ve aynı zamanda yakıt tedarikçilerine, kiralayanlara ve çalışanlarına karşı yükümlülüklerini yerine getirmekte geri kalan şirketler, kurtulması giderek zorlaşan bir borç sarmalına giriyor.
Avrupa Perspektifi – Değişim Mümkün mü?
AB düzeyinde durum hukuki açıdan karmaşık. Avrupa Komisyonu zor bir konumda: bir yandan Schengen Bölgesi'nin bütünlüğünü ve serbest dolaşım ilkesini korumakla yükümlüyken, diğer yandan kamu güvenliği ve dış sınır koruma gerekçelerini öne süren bir Üye Devlete karşı doğrudan baskı uygulama araçlarına sahip değil.
Lüksemburg ve Danimarka tarafından yapılan şikayetler, resmi işlemlerin temelini oluşturabilir, ancak AB prosedürleri uzundur. AB Adalet Divanı nihayetinde uzatılmış kontrollerin Schengen Sınır Koduna aykırı olduğuna karar verse bile, bu karar kısıtlamaların planlanan bitiş tarihinden sonra, yani 2026 sonbaharından sonra verilebilir. TSL sektörü, mevcut operasyonel sorunlarını çözecek hızlı bir yasal müdahaleye güvenemez.
Daha geniş siyasi bağlamı da göz önünde bulundurmakta fayda var. Almanya'da göç politikasını sıkılaştırmayı temel talepleri arasında gören muhafazakar ve sağcı partilere olan desteğin artması, sınır kontrollerinin liberalleştirilmesine elverişli değil. Federal hükümette olası bir değişiklikten sonra bile konu siyasi olarak hassas kalacak; yani sınır kontrollerinin zamanında tamamlanacağı bir senaryo mümkün, ancak kesin değil.
Risk yöneticileri ve iş kararı vericileri için öneriler
Açıklanan durum göz önüne alındığında, TSL sektöründeki şirketlerle iş birliği yapan kuruluşlar (bankalar, faktoring şirketleri, kiralama şirketleri, kredi sigortacıları ve küçük taşıyıcıların hizmetlerini kullanan göndericiler) bu segmentteki risk maruziyetlerini acilen gözden geçirmelidir. İşte bazı önemli öneriler:
- Daha sıkı kredi politikası Özellikle Alman pazarıyla olan ilişkilerine büyük ölçüde bağımlı olan küçük ve orta ölçekli karayolu taşımacılığı şirketlerine yönelik olarak, son çeyreklere ait mali tablolarının analizinde sınır ötesi maliyetlerin faaliyet sonuçları üzerindeki etkisi dikkate alınmalıdır.
- Mevcut likidite izleme TSL sektöründeki yükleniciler. Nakit dönüşüm döngüsü göstergelerine özellikle dikkat etmekte fayda var; artan yükümlülüklerle birlikte uzayan alacaklar, ödeme gücü sorunlarından önce gelen klasik bir uyarı işaretidir.
- Sözleşme maddelerinin doğrulanması Nakliye sözleşmelerinde, göndericilerin taşıyıcılarla yaptıkları sözleşmelerde mücbir sebep maddeleri veya sınır kontrolleri gibi olağanüstü, sistemik gecikmeler durumunda fiyat ayarlama mekanizmalarının olup olmadığını değerlendirmeleri gerekir.
- Lojistik tedarikçi portföyünün çeşitlendirilmesiTedarik zincirinin, yalnızca Almanya üzerinden doğu-batı güzergahında hizmet veren bir veya birkaç küçük taşıyıcıya bağımlılığı, operasyonel riskin yoğunlaştığı bir nokta oluşturmaktadır.
- Sektör metriklerinin takibi: Ulaştırma sektöründeki iflas başvurularının sayısı, ödeme gecikmelerine ilişkin veriler, navlun endeksleri ve sektör derneklerinden (ZMPD, Polonya Karayolu Taşımacılığı İşverenleri Birliği ve Bundesverband Spedition und Logistik dahil) yapılan açıklamalar.
Özet – Sistemik risk, epizodik risk değil.
Almanya'nın sürekli sınır kontrolleri artık geçici bir rahatsızlık olmaktan çıkıp, Avrupa lojistik sistemine yerleşmiş yapısal bir ticaret engeli haline geliyor. Aylık 60 ila 88 milyon avro arasında olduğu tahmin edilen mali kayıpların boyutu, bunun münferit bir olay değil, sistemik bir risk olduğunu gösteriyor.
Avrupa taşımacılık sektörü için 2025 ve 2026 zorlu yıllar olacak. Hayatta kalacak şirketler, yeterli finansal rezerv oluşturmayı, sipariş portföylerini ve faaliyet gösterdikleri coğrafyaları çeşitlendirmeyi ve göndericilerle adil maliyet telafi mekanizmaları müzakere etmeyi başaran şirketler olacaktır. Yeterli tamponlara ve pazarlık gücüne sahip olmayan daha zayıf oyuncular ise yavaş yavaş piyasadan dışlanacaktır.
Risk analistleri ve finans kuruluşları için sonuç açık: Ulaşım sektörü artık kredi değerliliğinin değerlendirilmesinde ve kuruluşların mali durumunun sürekli izlenmesinde olağanüstü dikkat gerektiriyor. Bu sektördeki tahsil edilemeyen alacaklar portföyü büyüyecek; artık soru işareti bu değil. veya Olacak ama ne zaman i bu özellikle şirketler.










