

Kuru Ren 2026: Avrupa'nın su yolunda yaşanan kriz, tedarik zincirlerini ve şirketlerin likiditesini etkiliyor.
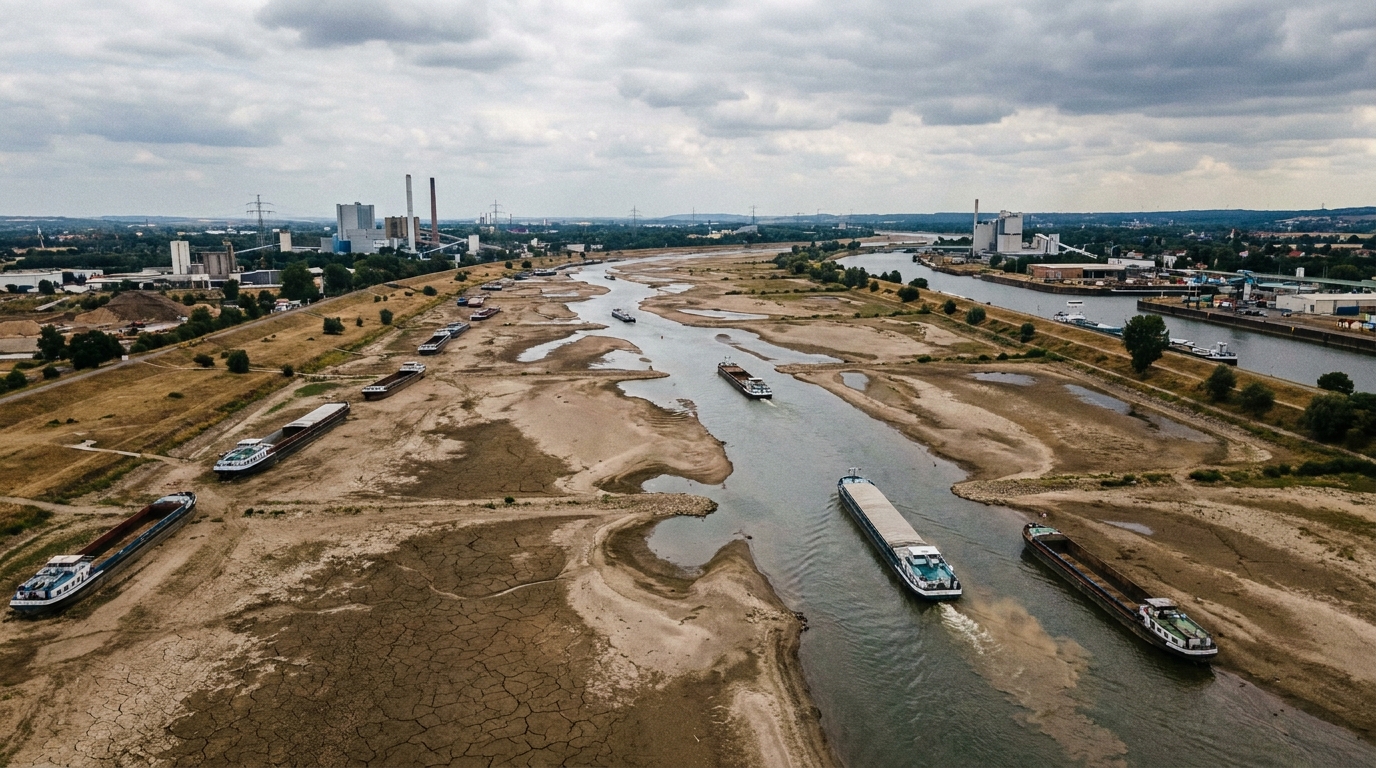
Ağustos 2026'da Avrupa taşımacılık ve lojistik sektörü son derece ciddi bir operasyonel krizle karşı karşıya kaldı. Kıtanın ana iç su yolu olan Ren Nehri'ndeki tarihsel olarak düşük su seviyeleri, nehir taşımacılığı kapasitesinde ciddi bir azalmaya yol açarak, artan navlun maliyetleri, teslimat gecikmeleri ve yüzlerce Avrupa işletmesi üzerinde artan mali baskı zincirleme reaksiyonunu tetikledi. Meteorolojik bir olay olarak başlayan bu durum, hızla Avrupa tedarik zincirlerinin tüm mimarisi için bir stres testine dönüştü.
Avrupa'nın ekonomik damarı olan Ren Nehri'nin tıkanmasının riskleri nelerdir?
Ren Nehri sıradan bir nehir değil. Eski Kıta'nın en önemli lojistik rotalarından biri olup, Almanya, Fransa ve İsviçre'nin sanayi merkezlerini Kuzey Denizi'ndeki büyük limanlarla (başta Rotterdam ve Anvers olmak üzere) birbirine bağlıyor. Her yıl bu su yoluyla on milyonlarca ton mal taşınıyor: kömür, demir cevheri, kimyasallar, yakıtlar, tahıl ve endüstriyel bileşenler. Nehir taşımacılığının maliyeti, karayolu veya demiryolu alternatiflerine göre birçok kat daha düşük; bu da Ren Nehri'ni onlarca yıldır Avrupa ağır sanayisinin birçok dalının karlılığının temel taşı haline getirmiştir.
Su seviyeleri ekonomik olarak sürdürülebilir işletme eşiklerinin altına düştüğünde, tüm sistem çökmeye başlar. Avrupa, 2026 yazında tam olarak bunu yaşadı ve bu ilk kez olmuyor. Benzer, ancak daha az şiddetli olaylar 2003, 2018 ve 2022 yıllarında da yaşandı ve bu durum, lojistik sektörünün sistemik olarak ele alması gereken yoğunlaşan bir iklim eğilimini açıkça gösteriyor.
Nehir taşımacılığının kapasitesi yüzde 20'ye düştü – bu pratikte ne anlama geliyor?
Krizin boyutunu gösteren önemli bir parametre, gemi kapasitesindeki dramatik düşüştür. Normal su koşullarında, iç su yollarında kullanılan mavnalar tam kapasiteyle veya tam kapasiteye yakın çalışır. Ağustos 2026'da, Almanya'daki ünlü Kaub ölçüm noktası gibi kritik ölçüm noktalarında su seviyelerinin kritik derecede düşük olması nedeniyle, birçok geminin kapasitesi normalin sadece beşte birine düştü. Pratikte bu, aynı miktarda kargoyu taşımak için beş kat daha fazla sefer veya beş kat daha fazla mavna gerektiği anlamına gelir.
Finansal sonuçlar anında ve ağırdır. Ren Nehri'nde faaliyet gösteren gemi sahipleri, sözde "tedavi" yöntemlerini uygulamaya koymuşlardır. düşük su seviyeleri için sübvansiyonlar (Ang. düşük su ek ücretleriNehir bölümüne ve kargo türüne bağlı olarak, standart navlun oranını birçok kez aşabilen bu durum, krizin zirve noktasında bir ton kargonun taşınması için normalde birkaç düzine, hatta bazı durumlarda yüz avronun üzerine çıkan navlun oranlarıyla da kendini gösterdi. Bu maliyetler öncelikle üreticiler ve ithalatçılar tarafından karşılanıyor; bu kuruluşlar müşterilerle kısa sürede fiyatları yeniden müzakere edemiyorlar.
Risk yöneticileri ve kredi analistleri için bu, büyük bir uyarı niteliğinde. Nehir taşımacılığına bağımlı şirketler -özellikle de nispeten düşük işletme marjlarına sahip olanlar- yeterli güvenlik önlemleri almadıkları takdirde birkaç hafta içinde kârlılıktan zarara geçebilirler.
Yük taşımacılığının karayollarına ve demiryollarına kayması - aşırı yüklenmiş altyapı ikinci darboğaz olarak karşımıza çıkıyor.
Nehir taşımacılığının felç olmasına doğal tepki, kargoyu alternatif taşıma yöntemlerine kaydırmak oldu. Lojistik şirketleri ve müşterileri, teslimat programlarını kurtarmak için mevcut kamyonları, vagonları ve diğer taşıma kaynaklarını büyük ölçüde aramaya başladılar. Ancak gerçek acımasızdı: Avrupa'nın karayolu ve demiryolu altyapısı Reynai krizine zaten önemli ölçüde aşırı yüklenmiş olarak girdi.
Yıllardır Avrupa genelinde TSL sektörünü kasıp kavuran kamyon şoförü kıtlığı giderek daha da şiddetlendi. Anlık piyasada mevcut kamyon sayısı yetersiz kalırken, ani talep artışı nedeniyle fiyatları da fırladı. Aynı zamanda, özellikle intermodal aktarma terminallerine hizmet veren demiryolu merkezleri tıkanıklıkla karşı karşıya kaldı. Almanya ve Hollanda'daki yük hattı kapasitesi, zaten sınırlarına kadar zorlanmışken, önemli gecikmeler olmadan ek hacimleri karşılayamadı.
Sonuç olarak bir tür şey ortaya çıktı. çift darboğazÖnce nehirde, sonra karada. Tedarik zincirlerini hızla yeniden düzenlemeye karar veren şirketler, hem daha yüksek fiyatlar hem de alternatif lojistik organize etmede zaman kaybı nedeniyle bunun bedelini ağır ödediler. Erteleyenler veya yeterli operasyonel ve finansal kaynaklara sahip olmayanlar ise hammadde ve bileşen teslimatında önemli gecikmeler yaşadılar.
En savunmasız sektörler: kimya, metalurji ve enerji
Kriz, farklı sektörleri değişen derecelerde şiddetlendirdi, ancak birçoğu özellikle zor bir durumda kaldı.
Kimya endüstrisi
Almanya ve Benelüks ülkeleri, Avrupa'da kimyasal üretimin merkezidir. Ren Vadisi boyunca yer alan büyük kimya tesislerinin çoğu, petrol ürünleri, inorganik asitler ve endüstriyel gazlar gibi temel hammaddelerin düzenli tedarikine bağımlıdır. Nehir taşımacılığındaki kısıtlamalar, üretimde aksamalara yol açma riski taşımaktadır. Ayrıca, bazı kimyasallar doğaları gereği karayolu veya demiryolu ile kolayca taşınamamakta, bu da özel taşıma araçları gerektirmekte ve bu araçların bulunabilirliği sınırlıdır.
Metalurji ve çelik endüstrisi
Ruhr Vadisi ve Doğu Fransa'daki büyük çelik fabrikaları, deniz limanlarından su yoluyla taşınan kok kömürü ve demir cevherinin büyük miktarda alıcısıdır. Tedarikte birkaç haftalık aksama bile, yüksek fırın beslemesinde azalmalara yol açarak muazzam teknolojik ve işletme maliyetleri yaratabilir. Bir yüksek fırını kapatıp yeniden çalıştırmak maliyetli ve zaman alıcı bir işlemdir; şirket bu süreci sık sık tekrarlamayı göze alamaz.
Geleneksel enerji
Avrupa'da, özellikle yedek kapasite olarak, bazı kömürle çalışan enerji santralleri hala faaliyet göstermektedir. Termik kömürün mavna ile taşınması, mevcut en ucuz yöntemlerden biridir. Ren Nehri'ndeki arıza süreleri, yakıt maliyetlerinin artmasına neden olur ve bu da, düzenlenmiş veya sözleşmeli bir enerji piyasasında, bu tür santrallerin işletmecileri için operasyonel kayıplar anlamına gelebilir.
Hukuki ve sözleşmesel hususlar: mücbir sebep ve sözleşme yeniden müzakereleri
Ren krizi, taşımacılık ve lojistik sektöründeki katılımcıları doğrudan etkileyen bir dizi karmaşık hukuki sorunu gündeme getirdi. Birçok yük ve tedarik sözleşmesi, ilgili maddeleri içermektedir. zorlayıcı sebep — mücbir sebep — teoride tarafları öngörülemeyen veya kontrol edilemeyen olayların sonuçlarından korur. Ancak pratikte, bu maddelerin uygulanması bazen hukuki ihtilaflara konu olmaktadır.
Asıl önemli soru, son yirmi yılda tekrar tekrar kaydedilen Ren Nehri'ndeki sistematik olarak tekrarlayan kuraklıkların hâlâ öngörülemeyen olaylar olarak mı değerlendirilebileceği, yoksa nakliyecilerin ve lojistik firmalarının hazırlıklı olması gereken öngörülebilir bir operasyonel risk haline mi geldiğidir. Bu sorunun cevabı, gecikmelerin ve sözleşme sapmalarının maliyetini kimin karşılayacağını belirleyecektir.
Lojistik şirketleri ve müşterileri için bu, mevcut sözleşmelerin gözden geçirilmesi ve mümkünse, seyrüsefer koşullarıyla ilgili maddeler de dahil olmak üzere şartların yeniden müzakere edilmesi anlamına gelir. Birçok şirket, sözleşme değişiklikleri yapmak veya uzatılmış teslimat süreleri konusunda pazarlık yapmak zorunda kalmış ve bu da ek idari ve hukuki maliyetlere yol açmıştır.
Likidite Riski ve Kurumsal Borç Piyasası Üzerindeki Etkileri
Finansal risk analizi perspektifinden bakıldığında – ve EURODEBT.eu platformunda izlediğimiz perspektif de budur – Ren krizi, hafife alınmaması gereken birçok önemli sinyal vermektedir.
İlk, lojistik maliyetlerinde ani ve öngörülemeyen artışlar Bu durum, işletmelerin finansal likiditesine doğrudan bir tehdit oluşturmaktadır. Yıl başında lojistik bütçelerini normal Ren Nehri akışına göre planlayan şirketler, Ağustos ayında ulaşım giderlerinin birkaç kat daha yüksek olmasıyla karşı karşıya kaldılar. Plan ile gerçeklik arasındaki bu fark, ek kısa vadeli finansman arayışını (kredi limitleri, faktoring veya diğer likidite araçları) zorunlu kılmaktadır. Sıkı finansman yapısına sahip şirketler, bu fonları kabul edilebilir şartlarda elde etmekte zorlanabilirler.
İkincisi, üretimde ve teslimat gecikmelerinde düşüş Bu durum, sözleşme cezaları ve yüklenicilerden gelebilecek tazminat talepleri riskine dönüşür. Bir şirket mücbir sebep iddiasını başarıyla ileri sürse bile, savunma prosedürünün kendisi zaman ve para gerektirir. Aşırı durumlarda, bu durum önemli sözleşmelerin feshedilmesine ve stratejik müşterilerin kaybedilmesine yol açabilir.
Üçüncüsü, piyasanın izlenmesi gerekir. kurumsal borç ihraç edenlerin durumu Lojistik, kimya ve çelik sektörlerinde borç ödeme oranlarında potansiyel bir bozulma yaşanabilir. Normalde yükümlülüklerini geri ödemeyi başaran şirketler, bir maliyet krizi durumunda kredi sözleşmelerinde belirtilen eşikleri aşabilir; bu da bankalar ve tahvil sahipleri için koruma mekanizmalarını tetikleyebilir.
Sistemin yapısal zayıflığı: Avrupa bu durumdan ders çıkaracak mı?
Ren Nehri'nde yaşanan her kuraklık, Avrupa tedarik zincirlerindeki aynı köklü zayıflığı ortaya koyuyor: tek bir ulaşım güzergahına aşırı bağımlılık, yeterli tampon ve acil durum planlarının olmaması. Yıllardır lojistik sektörü, nehir taşımacılığının düşük maliyetlerinden yararlanarak, elverişli koşullarda verimlilik için işletme modellerini optimize etti. Bu optimizasyonun bedeli ise tam olarak kriz anlarında ortaya çıkıyor.
Uzmanlar, gerekli uyarlamalar için çeşitli yönlere işaret ediyor:
- Daha düşük su çekimine sahip gemilere yapılan yatırımlar — Düşük su seviyelerinde çalışmak üzere tasarlanan yeni nesil iç su yolu mavnaları, kuraklığa karşı savunmasızlığı önemli ölçüde azaltabilir. Ancak, bu tür filo modernizasyonu zaman ve milyarlarca dolarlık sermaye harcaması gerektiriyor.
- Tedarik yollarının çeşitlendirilmesi — Şirketler, alternatif ulaşım güzergahlarını önceden belirlemeli ve çok modlu hizmet sağlayıcılarla ilişkiler kurmalı, onları yalnızca yedek seçenek olarak tutmakla yetinmemelidir.
- Stratejik stok rezervleri — Ham madde ve yarı mamul stoklarını, dışarıdan tedarik olmadan birkaç haftalık üretime olanak sağlayacak seviyede tutmak, kriz sırasında çok daha büyük kayıplara karşı koruma sağlayabilecek bir maliyettir.
- Sözleşmelerdeki endeksleme ve sigorta maddeleri — giderek daha fazla şirket, su seviyelerine bağlı olarak navlun sözleşmelerine otomatik fiyat ayarlama mekanizmaları eklemeye ve özel seyir risk sigortası satın almaya karar veriyor.
Ancak bu önerilerin uygulanması sektörel ve düzenleyici düzeylerde koordinasyon gerektiriyor. Tek bir şirket, hatta büyük bir şirket bile, sistemik riski kendi başına ortadan kaldıramaz. Hem su altyapısının uyarlanmasında hem de iklim değişikliğine uyum sağlayan filolara yapılan yatırımların desteklenmesinde aktif bir Avrupa politikasına ihtiyaç duyulmaktadır.
Kısa vadeli görünüm: mevcut koşullar altında temkinli iyimserlik.
Ağustos 2026'nın sonlarında Ren havzasındaki yağışlar bir nebze rahatlama sağladı; su seviyeleri önemli noktalarda hafifçe yükselerek mavna kapasitesinin artmasına olanak tanıdı. Ancak sektör uzmanları hemfikir: Bu rahatlama geçici ve birkaç haftalık krizin etkilerini telafi etmek için yetersiz.
Ağustos ayında biriken lojistik aksaklıklar haftalarca, hatta aylarca hissedilecek. Şirketler depo rezervlerini yeniden oluşturmalı, üretimdeki gecikmeleri gidermeli ve krizin finansal sonuçlarıyla başa çıkmalıdır. Nakliyeciler ve gönderici firmalar için bu, yoğun operasyonel çalışma dönemi olup aynı zamanda krizden etkilenen değil, krizin üstesinden gelen kuruluşların finansal zayıflıklarının ortaya çıkacağı bir an olacaktır.
Risk yöneticileri ve finans piyasası katılımcıları için sonuçlar
2026'daki Ren krizi, TSL sektöründeki kuruluşlar ve nehir taşımacılığına bağımlı endüstriler için risk değerlendirme metodolojilerine ve kredi politikalarına yansıtılması gereken çeşitli pratik dersler sunmaktadır.
Przede wszystkim, Hidrolojik risk, operasyonel risk değerlendirmesinin tam teşekküllü bir unsuru olarak ele alınmalıdır. Lojistik şirketleri ve müşterileri ile jeopolitik, döviz kuru ve düzenleyici riskler de söz konusudur. Ren nehrine bağımlı şirketlerin kredi değerliliğini değerlendirirken, acil durum planlarını ve lojistik çeşitliliğinin derecesini analiz etmek önemlidir.
İkincisi, Ulaştırma şirketleriyle yapılan sözleşmelerde, seyir koşullarına ilişkin maddeler açısından denetim yapılmalıdır.Bu tür maddelerin bulunmaması veya olumsuz şekilde yorumlanması, başka bir kuraklık durumunda, kuruluşun lojistik maliyetlerinin tamamını üstlenmesi ve bu maliyetleri nakliye hizmeti sağlayıcıları arasında dağıtma imkanının olmaması anlamına gelebilir.
Üçüncüsü, Almanya, Avusturya ve İsviçre'deki kimya ve metalurji sektörleri, borç analistlerinin özel ilgisini hak ediyor. 2026 yılının kalan aylarında likidite ve borç ödeme oranlarının izlenmesi bağlamında. Ren krizi etkileri, çeyrek dönem sonuçlarında gecikmeli olarak ortaya çıkacak ve bu da piyasayı şaşırtabilir.
Kuru Ren, sosyal medyada paylaşılan çatlamış bir nehir yatağının fotoğrafından ibaret değil. Avrupa pazarındaki onlarca kuruluşun karlılığı ve ödeme gücü için ciddi ve ölçülebilir bir tehdit oluşturuyor. Bunu zamanında fark edip risk modellerinde doğru şekilde fiyatlandıranlar avantaj elde edecek. Bunu görmezden gelenler ise, en uygunsuz anda ortaya çıkacak sonuçlarla şaşırabilirler.










