

Benelüks ülkelerinde yeni vergiler ve düşen hacimler: Avrupa karayolu taşımacılığı 2026'da likidite kriziyle karşı karşıya
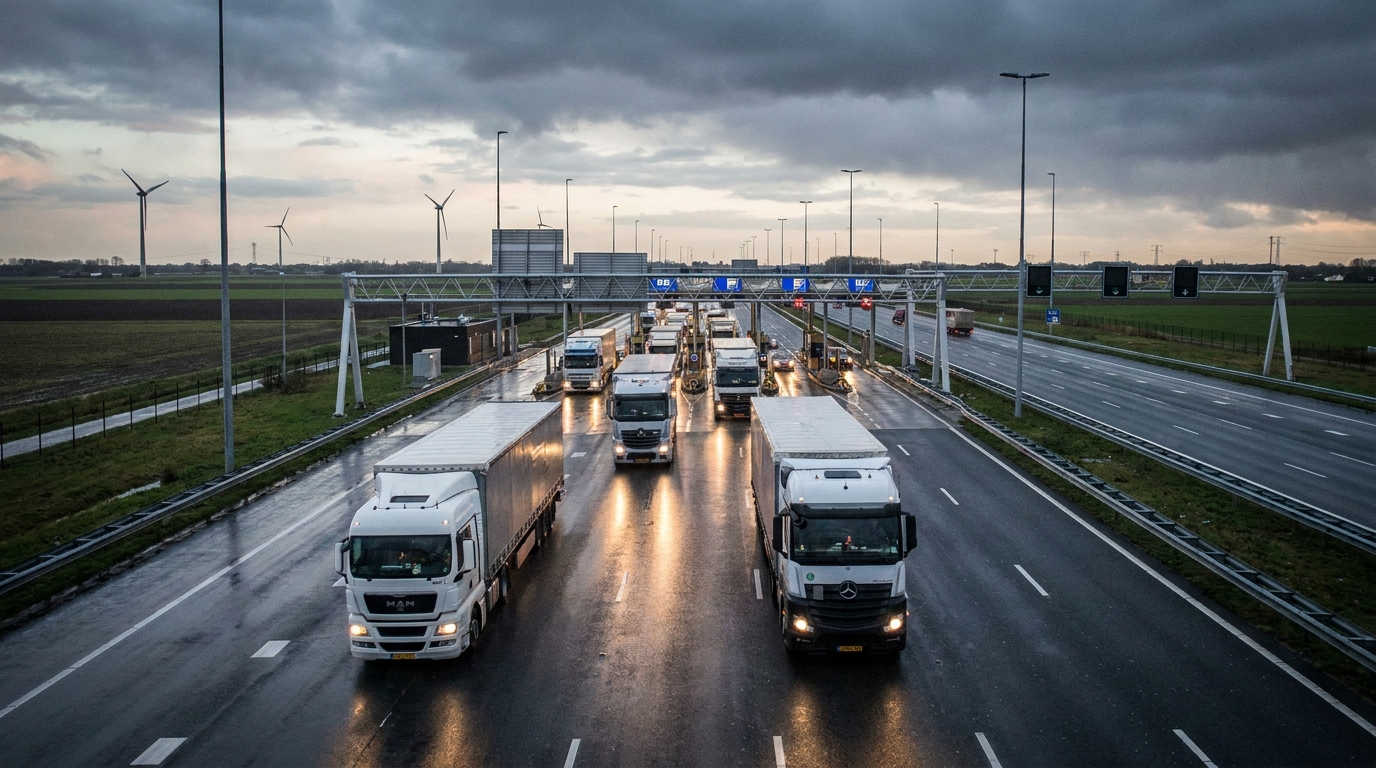
Fransız Karayolu Taşımacılığı Federasyonu (FNTR) alarm verdi. 2026 yılının ilk çeyreğine ait istatistiksel veriler, Hollanda ve Belçika'da açıklanan yeni vergi uygulamalarıyla birlikte, Avrupa karayolu taşımacılığı pazarının ciddi bir mali krize doğru ilerlediğini gösteriyor. Özellikle küçük ve orta ölçekli taşıyıcılar segmenti risk altında, zira işletme kar marjları yıllardır zar zor başabaş noktasının üzerinde seyrediyor. FNTR'nin tahminleri doğrulanırsa, 2026 yılının ikinci yarısında Batı Avrupa genelinde TSL sektöründe iflas dalgasında önemli bir ivme yaşanabilir.
2026 yılının ilk çeyreğine ait veriler: Faiz oranlarındaki artış, azalan gelirleri kurtarmıyor.
İlk bakışta, 2026 yılının ilk üç ayına ait veriler temkinli bir iyimserlik sergiliyor gibi görünebilir – ortalama karayolu taşımacılığı fiyatları yıllık bazda %1,4 artmış durumda. Normal piyasa koşullarında, bu tür fiyat hareketleri sektörün iyileştiğinin ve taşıyıcıların göndericilerle müzakere pozisyonlarının güçlendiğinin bir işareti olarak yorumlanırdı. Ancak gerçek oldukça farklı.
Aynı dönemde toplam yük tonajındaki %4'lük düşüş, çok daha endişe verici bir göstergedir. Bu rakam, Avrupa'daki taşımacılık hizmetlerine olan talebin gerçek durumunu açıkça ortaya koymaktadır. Fiyat artışı, hizmetlere olan talebin artmasından değil, artan işletme maliyetlerine fiyatları uyarlama girişiminden kaynaklanmaktadır. Taşımacılık hacimlerinin eş zamanlı olarak azalmasıyla birlikte, müşteri faturası biraz daha yüksek olsa bile, taşımacılık şirketlerinin gelirleri reel olarak azalmaktadır.
Bu olgu –daha az siparişle daha yüksek fiyatlar– sektör analistleri için bir uyarı niteliğinde. Avrupa reel ekonomisindeki talebin zayıfladığını ve dolayısıyla lojistik sektörünün en azından kısa vadede sınırlı büyüme beklentilerine sahip olduğunu gösteriyor. FNTR ve Fransız istatistik ofisi SDES'ten elde edilen veriler, gözlemlenen eğilimin tek seferlik bir anormallik değil, kalıcı bir piyasa modeli olduğunu doğruluyor.
1 Temmuz 2026'dan itibaren Benelüks'te mali devrim
Piyasa baskısı tek başına yeterince zorlayıcı değilmiş gibi, Avrupalı taşıyıcılar ayrıca Avrupa'nın önemli lojistik merkezlerinde yürürlüğe giren bir dizi yeni vergi ve vergi dışı düzenlemeyle de başa çıkmak zorunda kalıyorlar.
Hollanda: Yeni kamyon vergisi
1 Temmuz 2026'dan itibaren Hollanda, Hollanda karayolu ağında faaliyet gösteren ağır yük araçlarına doğrudan uygulanacak yeni bir vergi getiriyor. Bu düzenleme, aracın kayıtlı olduğu ülke ne olursa olsun, Hollanda karayolu altyapısını transit veya dağıtım amacıyla kullanan tüm taşıyıcıları etkileyecektir.
Bu kararın önemi abartılamaz. Rotterdam, Avrupa'nın en büyük limanı ve dünyanın en önemli lojistik merkezlerinden biridir. Dünyanın dört bir yanından gelen mallar, Almanya, Polonya, Fransa, İskandinav ülkeleri ve diğer birçok pazardaki müşterilere ulaşmak üzere Hollanda yollarından geçmektedir. Binlerce nakliye şirketi için Hollanda üzerinden geçen güzergahlar bir seçenek değil, müşterilerinin tedarik zincirlerinin yapısından kaynaklanan bir zorunluluktur.
Dolayısıyla yeni verginin getirilmesi, bu güzergahlarda hizmet veren şirketler için işletme maliyetlerinde ani ve neredeyse kaçınılmaz bir artış anlamına geliyor. Belirli vergi oranlarına ilişkin tahminler henüz tam olarak bilinmiyor, ancak düzenlemenin duyurulması bile FNTR tarafından sınır ötesi taşımacılığın karlılığı için ciddi bir tehdit olarak görülüyor.
Belçika: daha yüksek kilometre ücretleri
Hemen hemen aynı anda, komşu Belçika da ağır yük araçları için kilometre başına alınan geçiş ücretlerinde önemli artışlar açıkladı. Belçika'da birkaç yıldır yürürlükte olan viatoll sistemi, geniş bir otoyol ve ulusal yol ağını kapsıyor. Bu artış, Belçika yollarında kat edilen her kilometrenin taşıyıcılara eskisinden daha pahalıya mal olacağı anlamına geliyor.
Antwerp limanlarını Avrupa'nın iç pazarlarına bağlayan Batı Avrupa koridoru boyunca faaliyet gösteren şirketler için, Belçika'daki kilometre ücretleri, değişken maliyet yapılarının önemli bir bileşenini oluşturmaktadır. Kıtanın ikinci büyük limanı olan Antwerp, her yıl milyonlarca ton ithal ve ihraç edilen mal için bir geçiş kapısı görevi görmektedir. Bu nedenle, Belçika yollarındaki geçiş ücretlerindeki artışlar, büyüklükleri veya menşe ülkeleri ne olursa olsun, çok çeşitli taşıyıcılar tarafından hissedilecektir.
Hem Hollanda'daki kamyon vergisi hem de Belçika'daki kilometre başına geçiş ücreti artışlarının birleşimi, mali açıdan sinerjik bir etki yaratıyor. Daha önce daha pahalı ancak büyük Avrupa limanlarına erişim nedeniyle hala karlı kabul edilen Benelüks ülkeleri üzerinden geçen güzergahlar, daha da maliyetli hale gelecek. Önemli ölçüde daha uzun güzergahlar ve ek yakıt tüketimi olmadan her iki ülkeyi aynı anda atlayacak basit bir alternatif yok.
Maliyet Makası Etkisi: Marj Yok Etme Mekanizması
Ekonomistler ve risk analistleri, bir şirketin sabit ve değişken maliyetlerinde eş zamanlı artışlar yaşarken, ürün veya hizmetlerinin fiyatlarını orantılı olarak artıramaması durumunu tanımlamak için uzun zamandır "maliyet makası" terimini kullanmaktadır. Taşımacılık sektöründe, bu mekanizma, tipik bir taşıyıcının maliyet yapısı nedeniyle özellikle yıkıcıdır.
Bir nakliye şirketi çeşitli ana kategorilerde maliyetlere katlanır: yakıt, şoför ve personel maaşları, filo kiralama veya finansmanı, sigorta, yol geçiş ücretleri ve bakım ve onarım. Bu kalemlerin çoğu nispeten sabittir veya özellikle kısa vadede kontrol edilmesi zordur. Yakıt, petrol fiyatlarındaki dalgalanmalara tabidir, şoför maaşları sektördeki kronik işgücü kıtlığı nedeniyle artmaktadır ve kira ödemeleri sözleşmeyle önceden belirlenmiştir.
Açıklanan senaryoda, Hollanda ve Belçika'daki yeni vergiler ve yol ücretleri, azaltılması zor olan bu yükler listesine eklenecektir. Aynı zamanda, azalan kargo hacimleri, sürekli artan maliyet tabanını karşılayacak yeterli geliri elde etme yeteneğini sınırlamaktadır. Sonuç? Zaten düşük olan işletme marjları daha da daralacak ve bazı şirketler başabaş noktasını aşarak işletme zararı üretmeye başlayacaktır.
Krizin merkezinde küçük ve orta ölçekli taşımacılık şirketleri yer alıyor.
Avrupa karayolu yük taşımacılığı pazarının yapısal olarak mikro, küçük ve orta ölçekli işletmelerin hakimiyetinde olduğunu vurgulamak önemlidir. Büyük lojistik grupları -görünür ve tanınabilir olsalar da- buzdağının sadece görünen kısmını temsil etmektedir. Siparişlerin büyük çoğunluğu, genellikle sahipleri tarafından yönetilen, çoğu zaman birkaç şoför çalıştıran tek kişilik işletmeler olarak faaliyet gösteren, birkaç veya bir düzine araca sahip şirketler tarafından karşılanmaktadır.
Bu pazar segmenti, açıklanan tehditlere karşı özellikle savunmasız hale getiren çeşitli özelliklerle karakterize edilir:
- Düşük net kar marjları — Tipik bir taşımacılık KOBİ'sinde net kar nadiren gelirin %2-3'ünü aşar ve genellikle %1 civarında seyreder. Birkaç puanlık öngörülemeyen bir maliyet artışı, karı zarara dönüştürebilir.
- Yüksek demiryolu hisse senedi borcu — Euro 6 emisyon standartlarını veya daha üstünü karşılayan modern bir çekici aracın maliyeti 150 € ile 200 €'nun üzerindedir. Çoğu küçük nakliye şirketi, filo alımlarını kiralama veya kredi yoluyla finanse eder; bu da finans kuruluşlarına karşı sabit, devredilemez yükümlülükler yaratır.
- Nakliyecilere karşı zayıf müzakere pozisyonu — Talebin zayıfladığı ve fiyat rekabetinin yoğunlaştığı bir ortamda, küçük şirketlerin artan maliyetleri müşterilere yansıtma yeteneği sınırlıdır. Nakliyeciler siparişleri daha ucuz bir rakibe aktaracaktır.
- Sınırlı nakit rezervleri — Finansal güvencenin olmaması, likiditede geçici bir bozulmanın bile borç sarmalını tetikleyebileceği anlamına gelir: tedarikçilere ödemelerin gecikmesi, biriken faiz, kiralama taksitlerinin ödenmesinde sorunlar.
Bu faktörlerin yeni mali yükler ve azalan hacimlerle birleşmesi, aşağıdaki durumu ortaya çıkarır:rodoBu durum, KOBİ taşımacılık sektörünün finansal istikrarı için çok yüksek bir risk oluşturmaktadır. Daha önce kârlılığın eşiğinde faaliyet gösteren şirketler, faaliyetlerini askıya almak veya tasfiye etmek zorunda kalabilir. Biraz daha yüksek kâr marjlarına sahip şirketler ise zorlu bir yeniden yapılanma dönemine girecektir.
Yeşil dönüşüm ek bir yatırım yükü olarak
Mali ve piyasa bağlamı başlı başına yeterli zorluklar teşkil etmektedir. Ancak Avrupa ulaştırma sektörü aynı anda bir diğer temel zorlukla da karşı karşıyadır: ekolojik geçişle ilişkili düzenleyici ve maliyet baskıları.
Avrupa Birliği'nin iklim politikası, ulaştırma sektörüne giderek daha katı şartlar getiriyor.rodoFNTR'nin 2025 tarihli, çevre sorunlarına adanmış raporu.rodoKarayolu taşımacılığında sağlık ve güvenlik, taşıyıcıların yeni standartlara uyum sağlamak için katlanmak zorunda oldukları sermaye harcamalarının (CAPEX) boyutunu açıkça göstermektedir. Bu öncelikle şunları kapsamaktadır:
- Sıfır emisyonlu araçlara yapılan yatırımlar — Elektrikli traktörler, teknolojik olarak giderek daha erişilebilir hale gelse de, dizel muadillerine göre önemli ölçüde daha pahalı olmaya devam ediyor. Satın alma fiyatındaki fark birkaç düzine yüzdeye kadar ulaşabiliyor ve şarj altyapısı yetersiz kalıyor.
- Alternatif enerji kaynakları — Hidrojen teknolojileri pilot uygulama aşamasındadır ve hem taşıyıcılardan hem de yakıt ikmal altyapısı sağlayıcılarından büyük yatırımlar gerektirmektedir.
- Eko-sürüş ve telematik programları — Sürüş tarzını izleme ve yakıt tüketimini optimize etme sistemlerinin uygulanması hem teknolojik yatırımlar hem de personel eğitim maliyetleri gerektirir.
Büyük taşımacılık grupları için bu yatırımların finansmanı zorlu bir sorun olsa da, sermaye piyasalarına erişim, tahvil ihracı veya AB programlarından mali destek yoluyla başarılabilir. KOBİ'ler için ise uygun fiyatlı dış finansmana erişim çok daha sınırlıdır, özellikle de bankalar, artan sistemik risklerin belirgin olduğu bir sektördeki kuruluşlara kredi verme konusunda giderek daha temkinli davrandıkça.
Çevreye yatırım yapmayan taşıyıcılar, hem düzenleyici gerekliliklerden hem de tedarik zincirlerinin karbon ayak izinin lojistik ortaklarını seçmede önemli bir kriter haline geldiği büyük kurumsal göndericilerin artan beklentilerinden dolayı pazarın bir bölümünden dışlanma riskiyle karşı karşıyadır. Yatırım yapmaya karar verenler ise, zaten finansal likiditeyi korumakta zorlandıkları bir dönemde bilançolarını daha da ağırlaştırmaktadır.
Piyasa Görünümü: Konsolidasyon Kaçınılmaz Cevap
Yukarıda açıklanan tüm eğilimler tek bir sonuca götürüyor: Avrupa karayolu yük taşımacılığı pazarı derin bir yeniden yapılanmayla karşı karşıya. Mali açıdan daha zayıf şirketler, yüksek borçlu ve düşük rezervlere sahip olanlar, iflaslar, devralmalar veya gönüllü faaliyet durdurmaları yoluyla kademeli olarak pazardan çekilmeye zorlanacaklar. Daha güçlü sermayeye sahip şirketler ise pazar paylarını ve kaynaklarını (başta filo ve sürücüler olmak üzere) ele geçirecekler.
Bu konsolidasyon süreci, makroekonomik açıdan sektör verimliliğini artırma potansiyeli taşırken, kısa vadede türbülansa yol açacaktır. Taşıyıcı iflasları, alacaklılara (kiralama bankaları, nakliye acenteleri, yakıt tedarikçileri ve hizmet sağlayıcıları) ödenmemiş borçlar anlamına gelir ve siparişleri yerine getirme görevini onlara emanet eden şirketler için lojistik operasyonlarının sürekliliğini tehdit eder.
Unutmamak gerekir ki, önümüzdeki çeyreklerde finansal zorluklar yaşayacak kuruluşların bazıları, yerleşik pazar pozisyonlarına, uzun süreli müşteri ilişkilerine ve görünüşte sağlıklı bilançolara sahip şirketlerdir. Maliyet düşürme etkisi şaşırtıcı derecede hızlı olabilir; nispeten istikrarlı bir şirket bile, eş zamanlı maliyet artışları ve gelir düşüşleriyle karşı karşıya kaldığında, birkaç çeyrekte nakit rezervlerini tüketebilir.
İş Riski Perspektifi: Yöneticilerin ve Ticari Ortakların Bilmesi Gerekenler
Avrupa karayolu taşımacılığı şirketleriyle iş birliği yapan firmalar (göndericiler, finans kuruluşları, kredi sigortacıları veya lojistik ortakları) için bu durum, karşı taraf risk yönetimi politikalarının gözden geçirilmesini gerektirmektedir. Aşağıda önemli pratik öneriler yer almaktadır:
- Ulaşım ortaklarının mali durumunun doğrulanması — özellikle Benelüks, Almanya ve Fransa üzerinden geçen rotalarda faaliyet gösteren şirketler için. Güncel finansal tabloları, borç oranlarını ve alacak devir hızını kontrol etmekte fayda var. Yüksek Alacak Tahsilatı Gün Sayısı (DSO) oranına sahip şirketler zaten likidite sorunları yaşıyor olabilir.
- Taşıyıcının maliyet karşılama kapasitesinin değerlendirilmesi — Bir ticaret ortağının, Hollanda ve Belçika'daki trafik kazası ücretlerindeki artışları sonuçlarında ciddi bir bozulma olmadan atlatmasını sağlayacak bir maliyet yapısına sahip olup olmadığı sorusu, günümüzde devam eden iş birliğinin riskini değerlendirmek için çok önemlidir.
- Filo yapısındaki değişikliklerin izlenmesi — Filosundaki eski araçların payını modern araçlar pahasına hızla artıran bir taşıma şirketi, filo yenileme finansmanında sorunlar yaşıyor olabilir. Bu, likidite sorunlarının veya krediye erişimde sıkıntıların dolaylı bir göstergesidir.
- Ulaşım tedarikçi tabanının çeşitlendirilmesi — Kilit güzergahlarda tek bir veya çok sınırlı sayıda taşıyıcıya bağımlılık, bir ortağın iflas sürecine girmesi veya faaliyetlerini askıya alması durumunda aniden ortaya çıkabilecek operasyonel bir risktir.
- Taşımacılık sözleşmelerindeki endeksleme maddelerinin analizi — Mevcut sözleşmelerin, geçiş ücretleri ve vergilerdeki değişiklikler nedeniyle otomatik fiyat ayarlamaları için mekanizmalar içerip içermediğini gözden geçirmekte fayda var. Bu tür maddelerin yokluğu, anlaşmazlıklara ve gergin sözleşme yeniden müzakerelerine yol açabilir.
Özet: Batı Avrupa'da TSL sektörü için kırmızı ışık uyarısı
2026 yılının ilk çeyreğine ait FNTR ve SDES verilerinden çıkan sinyaller açık: Avrupa karayolu yük taşımacılığı artan finansal baskı dönemine giriyor. Azalan yük hacimlerinin, Hollanda ve Belçika'daki yeni vergilerin ve yol ücretlerinin ve maliyetli bir ekolojik dönüşümün taleplerinin eş zamanlı etkisi,rodoBu durum, tüm sektör için son derece zorlu bir ortam ve özellikle de en büyük kesimi olan küçük ve orta ölçekli taşıyıcılar için oldukça tehlikeli.
2026 yılının ikinci yarısı, Avrupa genelindeki binlerce taşımacılık şirketi için finansal güçlerinin bir sınavı olacak. Risk yöneticileri ve lojistik şirket sahipleri için bu, ticari ortak portföylerinin kapsamlı bir şekilde gözden geçirilmesi ve yüklenicilerin operasyonel kapasitesini değerlendirme prosedürlerinin güncellenmesi anlamına geliyor.rodoUzun yıllara dayanan geleneklere sahip şirketlerin bile birkaç çeyrek içinde mali zorluklarla karşılaşabildiği bir dünyada, öngörü ve proaktif risk yönetimi paha biçilmez önem taşımaktadır.
EURODEBT.eu platformu, TSL sektöründeki durumu sürekli olarak izleyecek ve Avrupa karayolu taşımacılığı şirketlerinin durumunu etkileyen önemli mali, düzenleyici ve piyasa değişiklikleri hakkında bilgi sağlayacaktır.










