

Chambers and Cook'un çöküşü ve İngiliz taşıyıcılar arasında yaz aylarında yaşanan iflas dalgası, Avrupalı lojistik ortakları için bir uyarı niteliğinde.
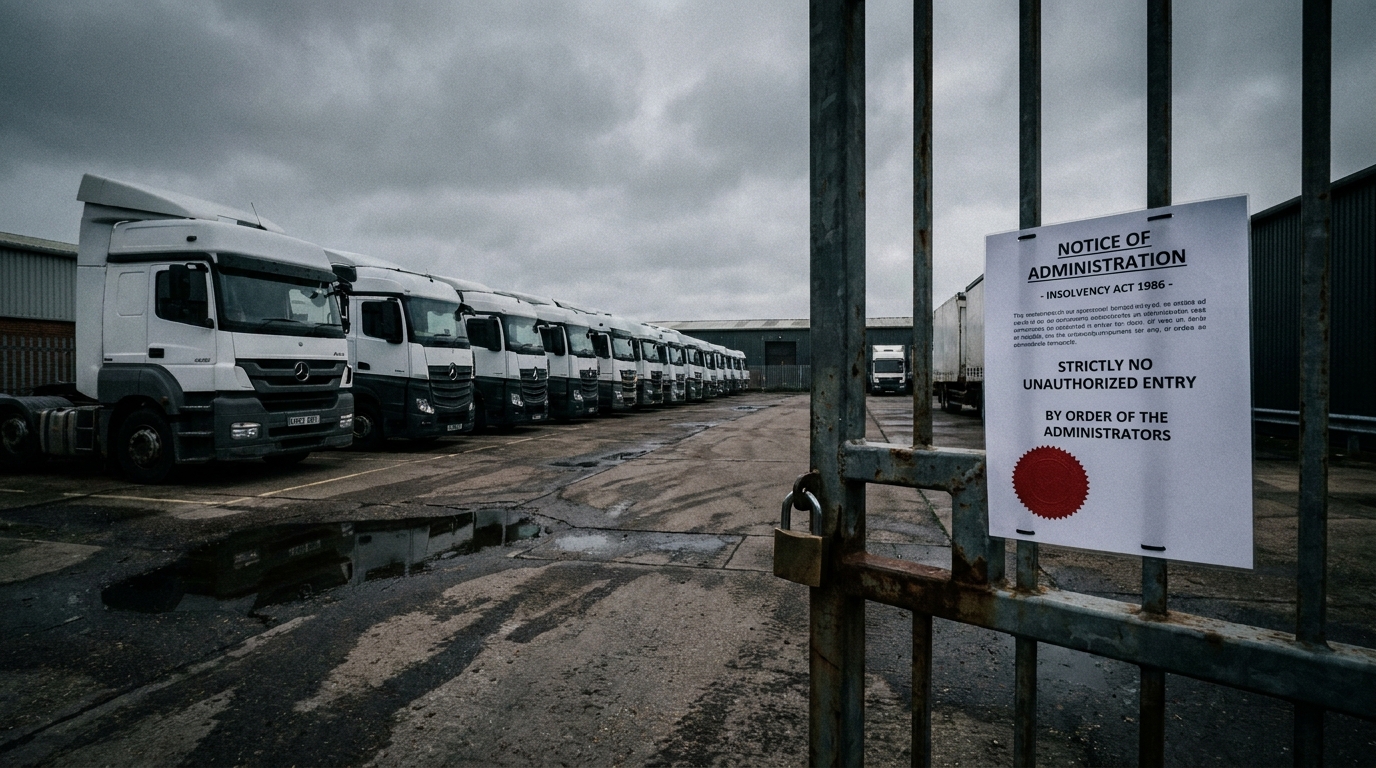
Ağustos 2026, İngiliz karayolu taşımacılığı tarihinde son derece zor bir ay olarak yerini alacak. Kısa bir süre içinde, İngiltere'nin çeşitli bölgelerinden birçok taşıma şirketi iflas ilan etti veya tasfiye işlemlerine girdi. En sembolik örnek, neredeyse elli yıllık bir geçmişe sahip olan ve önemli bir müşterisini kaybetmenin acısına dayanamayan Immingham merkezli Chambers and Cook (Eastern) Ltd. şirketinin çöküşüdür. Avrupalı ticaret ortakları ve risk yöneticileri için bu açık bir uyarı işaretidir: İngiliz taşımacılık taşeronlarının ödeme gücünü doğrulamak artık bir seçenek olmaktan çıkmış, bir zorunluluk haline gelmiştir.
Chambers and Cook (Eastern) Ltd: neredeyse 50 yıllık tarihin sonu
Chambers and Cook (Eastern) Ltd, Ekim 1978'de kurulmuş ve yaklaşık yarım yüzyıl boyunca İngiliz karayolu taşımacılığı pazarında aktif bir katılımcı olarak faaliyet göstermiştir. Lincolnshire'da bir liman kenti ve İngiltere'nin doğu kıyısı için önemli bir lojistik merkezi olan Immingham'da bulunan Chambers and Cook (Eastern) Ltd, bir nebze istikrar sağlamış olsa da, 2026 yazının ortalarında şirket kapılarını kalıcı olarak kapatmıştır.
13 Ağustos 2026'da Birmingham Yüksek Mahkemesi şirketi resmen kayyum yönetimine aldı.yönetimDanışmanlık firması BK Plus'ın temsilcileri yönetimi devraldı. Çöküşün doğrudan nedeni, en azından geleneksel anlamda, kötü yönetim veya ani piyasa değişiklikleri değildi. Sebep, yaklaşık olarak şu kadar gelir elde eden bir yüklenicinin kaybıydı: yıllık gelirin %80'i Bu önemli müşteri sözleşmeden çekilince, şirketin ayakta kalabilmesi için hiçbir güvencesi kalmadı.
Bu, klasik ama yine de şaşırtıcı derecede yaygın bir örnektir. müşteri yoğunlaşma riski — Taşımacılık şirketlerinin ödeme gücünü değerlendirirken en tehlikeli risk faktörlerinden biri. Piyasada geçirilen yıllar ne kadar uzun olursa olsun, tek bir gelir kaynağına dayalı bir iş modelinin yapısal zayıflığı telafi edemez.
İflastan önce ortaya çıkan rahatsız edici işaretler
İflas ilanından önceki kurumsal olayların geriye dönük analizi, zamanında fark edilmesi halinde alacaklılar ve iş ortakları tarafından daha erken bir tepki verilmesine zemin hazırlayabilecek çeşitli karakteristik sinyalleri ortaya koymaktadır.
- 7 Ağustos 2026'da, şirketin uzun süredir görev yapan yetkililerinden Simon Roy Forrest, şirket sekreterliği görevinden istifa etti. İflastan bu kadar kısa bir süre önce kilit bir yönetim figürünün ayrılması, herhangi bir risk analisti için alarm verici bir durumdur.
- 11 Ağustos'ta, yani resmi olarak kayyum atanmasından sadece iki gün önce, iki teminat kaydı silindi (yüklerŞirketin varlıkları üzerinde gerçekleştirilen bu tür işlemler, özellikle iflas işlemlerinden hemen önce, teminatsız alacaklıların çıkarları bağlamında dikkatli bir analiz gerektirir.
Önemli bir yapısal soruna dikkat çekmekte fayda var: iflas endişeleri. sadece bölgesel birim — Chambers and Cook (Eastern) Ltd. Daha geniş Chambers and Cook grubu içindeki diğer kuruluşlar faaliyetlerine kesintisiz devam etmektedir. Ancak bu, alacaklıların ve ticari ortakların hangi şirketle ticari anlaşmaları olduğunu açıkça belirtmeleri gerektiği anlamına gelir.
Domino etkisi: TSL sektöründe Ağustos ayında yaşanan iflas dalgası
Chambers ve Cook davası münferit bir olay değil. Ağustos 2026'da İngiltere genelindeki taşıyıcıları etkileyen bir dizi eş zamanlı iflas ve tasfiye süreci yaşandı. Bunların hepsi birlikte, sektördeki sistemik kırılmanın rahatsız edici bir tablosunu çiziyor.
SBS Transport Ltd (Evesham)
17 Ağustos'ta, Evesham, Worcestershire merkezli SBS Transport Ltd, alacaklılarıyla gönüllü tasfiye sürecine girdi.Alacaklıların Gönüllü Tasfiyesi(CVL). Dava sürpriz olmadı; Temmuz ayında İngiliz vergi dairesi HMRC, vergi borçları nedeniyle şirket aleyhine zorunlu tasfiye talebinde bulunmuştu. Şirketin iflas anındaki bilançosu endişe vericiydi: Net varlıkları sadece 189 sterlin. Yaklaşık 675 sterlin tutarında varlık ve borcu bulunan şirkette altı personel çalışıyordu.
DAB Lojistik Ltd (Staffordshire)
Chambers ve Cook ile aynı gün, yani 13 Ağustos'ta, Staffordshire merkezli DAB Logistics Ltd. şirketi de tasfiye sürecine girdi. Mevcut en son mali tablolar, varlıkların 269 £ ve yükümlülüklerin 520 £'ın üzerinde olduğunu gösteriyordu. Öz sermaye negatif seviyeye ulaştı. 250 poundŞirkette ortalama 16 kişi çalışıyordu; bu da iflasının bireysel aileleri ve yerel ekonomiyi doğrudan etkilediği anlamına geliyordu.
Majestic Transport Ltd (Blackburn)
Chambers ve Cook davasından bir gün sonra, 14 Ağustos'ta, Lancashire, Blackburn'deki Majestic Transport Ltd. şirketi tasfiye edildi. Yine, bunun doğrudan nedeni, bir ay önce HMRC tarafından açılan bir tasfiye davasıydı. Şirketin varlıkları sadece 68 sterlin, yükümlülükleri ise 283 sterlindi. Negatif net varlıklar 215 bin sterline ulaştı..
Diğer kuruluşlar
Aynı kısa zaman dilimi içinde, iflas veya tasfiye işlemleri de şu grupları etkiledi:
- Dan Sandu Trans Ltd — 13 Ağustos 2026'da tasfiye edilecek.
- MTN Drive Ltd Leicester'dan - tasfiye tarihi 17 Ağustos 2026.
Ağustos ayında sadece birkaç gün içinde en az altı taşımacılık şirketi piyasadan kayboldu. Bu, tek tek vakaları olay olarak ele almak yerine, sistematik bir yorumlama gerektiren bir ölçek.
Makroekonomik bağlam: İngiliz nakliyeciler için sistemik zehir
Ağustos ayındaki iflas dalgası birdenbire ortaya çıkmadı. İngiliz karayolu taşımacılığı sektörü uzun süredir istikrarsız bir şekilde faaliyet gösteriyor.rodoSon derece olumsuz koşulların hüküm sürdüğü bir alanda, bu durum deneyimli operatörlerin bile likiditesini zamanla zayıflatmaktadır.
İngiliz İflas Hizmetleri Ajansı'ndan alınan verilere göre, Temmuz 2026 itibarıyla İngiltere ve Galler'de toplam 100.000 işletme iflas başvurusunda bulundu. 1931 firma — Bir ay öncesine göre %5 daha fazla. Bu rakam Temmuz 2025'e göre %5 daha düşük olsa da, genel iflas oranı 2008-2009 krizine benzer seviyelerde kalmaya devam ediyor. Bu geçici bir dalgalanma değil, 2022'nin ikinci yarısından beri devam eden, sürekli ve artan bir baskıdır.
Birleşik Krallık'taki nakliyeciler aynı anda birçok risk faktörüyle karşı karşıya kalıyor:
- Maliyet baskısı — Sürekli yüksek yakıt fiyatları, artan işçilik maliyetleri (asgari ücret son yıllarda önemli ölçüde arttı) ve pahalı filo bakımı ve kiralama giderleri.
- Kredi koşullarının sıkılaştırılması — Yüksek faiz oranları, işletme sermayesi ve yatırım finansmanının daha pahalı olması anlamına gelir.
- Talepte zayıflama — Tüketim ve sanayi faaliyetlerindeki yavaşlama, nakliye siparişlerinin hacminde de azalmaya yol açıyor.
- HMRC'nin agresif politikası — Vergi dairesi, vergi alacaklarını tahsil etmek için zorunlu tasfiye başvurularını giderek daha fazla bir araç olarak kullanıyor. Mekanizma hızlı çalışıyor: HMRC'ye bir başvuru yapılması neredeyse anında savunma prosedürlerini tetikliyor veya tasfiye kararını hızlandırarak likidite sıkıntısı çeken kuruluşları piyasadan ortadan kaldırıyor.
Avrupa ticaret ortakları için HMRC'yi izlemek çok önemlidir. SBS Transport ve Majestic Transport vakalarında, vergi dairesinin talebi resmi tasfiyeden sadece birkaç hafta önce gerçekleşti. Bu tür taleplerin izlenmesi (tasfiye dilekçeleriİngiliz mahkeme kayıtlarında ) en güvenilir erken göstergelerden biri Müteahhit firmanın yaklaşan iflası.
Avrupalı ortakların bakış açısından iş riski
Ağustos ayındaki iflas dalgası, lojistik pazarındaki Avrupalı katılımcıları doğrudan etkiliyor; hem İngiliz taşeronlarla aktif olarak işbirliği yapanları hem de bu tür ilişkiler kurmayı düşünenleri.
Müşteri Yoğunlaşma Riski - Chambers ve Cook'tan Alınan Bir Ders
Chambers and Cook (Eastern)'ın çöküşü, müşteri portföyü çeşitlendirmesinin eksikliğinin, köklü bir işletmeyi bile nasıl yok edebileceğinin ders niteliğinde bir örneğidir. Gelirlerin %80'i tek bir kaynaktan geliyor. Bu, ayrıntılı finansal verilere erişim olmadan dışarıdan tespit edilmesi zor bir tuzaktır; ancak risk yönetimi departmanlarının iş birliğine başlamadan veya devam etmeden önce mutlaka bu bilgilere başvurması gerekir.
Potansiyel veya mevcut taşımacılık taşeronlarına sorulacak sorular:
- En büyük müşteriniz gelirinizin yüzde kaçını oluşturuyor?
- Şirketin birden fazla yükleniciyle uzun vadeli sözleşmeleri mi var yoksa anlık siparişlere mi güveniyor?
- Alacakların yapısı nasıldır – tek bir alıcıda mı yoğunlaşmışlardır?
Sermaye gruplarında yapısal risk
Chambers ve Cook davası, finans departmanları tarafından sıklıkla hafife alınan bir başka risk boyutunu ortaya koyuyor: olasılık seçici iflas Sermaye grubu içerisinde yer alan Eastern şirketi çöktüğünde, grubun geri kalanı faaliyetlerine devam etti. Bu durum, holding şirketindeki diğer şirketlerle iş birliği yapan ortaklar için iyi bir haber olsa da, sözleşmeleri Eastern şirketiyle olanlar için felaket anlamına geliyor.
Bir holding şirketine bağlı bir kuruluşla iş birliğine girmeden önce, sözleşmenin bizi bağladığı belirli yasal kuruluşu kesin olarak belirlemek her zaman önemlidir. Kalite sertifikaları, web siteleri veya grubun uzun geçmişi yanıltıcı olabilir – sözleşmesel sorumluluk markaya veya holding şirketine değil, belirli yasal kuruluşa aittir.
HMRC'nin talebi bir uyarı niteliğinde.
Analiz edilen vakaların gösterdiği gibi, HMRC'nin zorunlu tasfiye talepleri, yaklaşan iflasın en güvenilir ve kamuya açık sinyallerinden biridir. Bunlar kamuya açık veri tabanlarında kaydedilir ve -en önemlisi- erken uyarı sistemleri tarafından otomatik olarak izlenebilir.
Birleşik Krallık'ta taşımacılık alanında taşeron kullanan işletmeler aşağıdaki hususları kapsayan uyarı sistemleri uygulamayı düşünmelidir:
- Zorunlu tasfiye başvuruları (tasfiye dilekçeleri) HMRC veya diğer alacaklılar tarafından sunulan,
- Yönetim kurulundaki veya şirket sekreterlerindeki kilit pozisyonlarda meydana gelen değişiklikler,
- Güvenlik ayarlarının silinmesi ve değiştirilmesi (yükler) Şirketler Sicilinde kayıtlı,
- Zorunlu mali raporların sunulmasında gecikmeler.
Risk yöneticileri ve finans departmanları için öneriler
Ağustos ayındaki vakaların analizine ve daha geniş makroekonomik bağlama dayanarak, İngiliz TSL sektörüyle işbirliği yapan Avrupalı şirketlerin aşağıdaki önlemleri almasını öneriyoruz:
- Satıcı limitlerine ilişkin anlık genel bakış İngiliz taşımacılık yüklenicileri için. Sistemik iflas oranındaki artış, İngiliz kuruluşlarına yönelik kredi riskine karşı muhafazakar bir yaklaşımı haklı çıkarıyor.
- Alt yüklenicinin müşteri portföyü yapısının denetimi — özellikle de taşıma hacminizin önemli bir kısmını üstlenen ortaklar söz konusu olduğunda. Eğer kilit bir müşteriyseniz, ani hizmet kesintisi riski daha düşüktür; değilse, gelirlerinin geri kalanının nereden geldiğini sorun.
- Mali durumun kamu kayıtları aracılığıyla doğrulanması — Companies House, Birleşik Krallık şirketlerinin mali tablolarına erişim sağlar. Likidite oranlarının, borç seviyelerinin ve yükümlülük yapısının analizi, ortak değerlendirmelerinin rutin bir parçası olmalıdır.
- Mahkeme uyarılarını izleme — İngiltere ve Galler mahkeme kayıtlarındaki tasfiye başvurularının otomatik olarak izlenmesi, iflas resmen ilan edilmeden önce harekete geçmenizi sağlar.
- Alt yüklenici tabanının çeşitlendirilmesi — Mevcut ortamda kendi tedarik zincirinin bir veya iki taşıyıcıya bağımlılığırodoPiyasa ekonomisi, haklı gösterilmesi zor olan operasyonel bir risktir.
- Hizmet sürekliliğine ilişkin sözleşme maddeleri — Müşteri yapısında veya mali durumunda meydana gelen önemli değişiklikler hakkında alt yüklenicileri bilgilendirmeyi zorunlu kılan hükümlerin sözleşmelere eklenmesi düşünülebilir.
Özet: Bu bir anormallik değil, yeni normdur.
Ağustos ayında İngiliz karayolu taşımacılığı sektöründe yaşanan iflas dalgası münferit bir olay değil, yıllardır süregelen kar marjı ve likidite erozyonunun doruk noktasıdır. Yaklaşık 50 yıllık deneyime sahip Chambers and Cook (Eastern) Ltd. şirketi, piyasa geçmişinin uzunluğundan bağımsız olarak, tek bir temel gelir kaynağına bağımlı herhangi bir kuruluşu etkileyebilecek risklerin sembolü haline gelmiştir.
Avrupalı risk yöneticileri ve lojistik işletme sahipleri için mesaj açık: İngiliz karayolu taşımacılığı pazarının durumu, ticaret ortaklarının daha fazla dikkat ve aktif bir şekilde izlenmesini gerektirmektedir.İflas oranları tarihsel olarak yüksek seviyelerde kalmaya devam ediyor, HMRC vergi borçlarını agresif bir şekilde takip ediyor ve maliyet baskıları azalma belirtisi göstermiyor.
Mevcut koşullar altında taşeronların mali durumunu doğrulamak, yoğunlaşma riskini analiz etmek ve kamu kayıtlarını izlemek bir maliyet değil, kendi tedarik zincirinizin sürekliliğine yapılan bir yatırımdır.










