

Hürmüz Boğazı Ablukası: Binlerce Gemi Mahsur Kaldı ve Avrupa Lojistiği İçin Bir Risk Dalgası
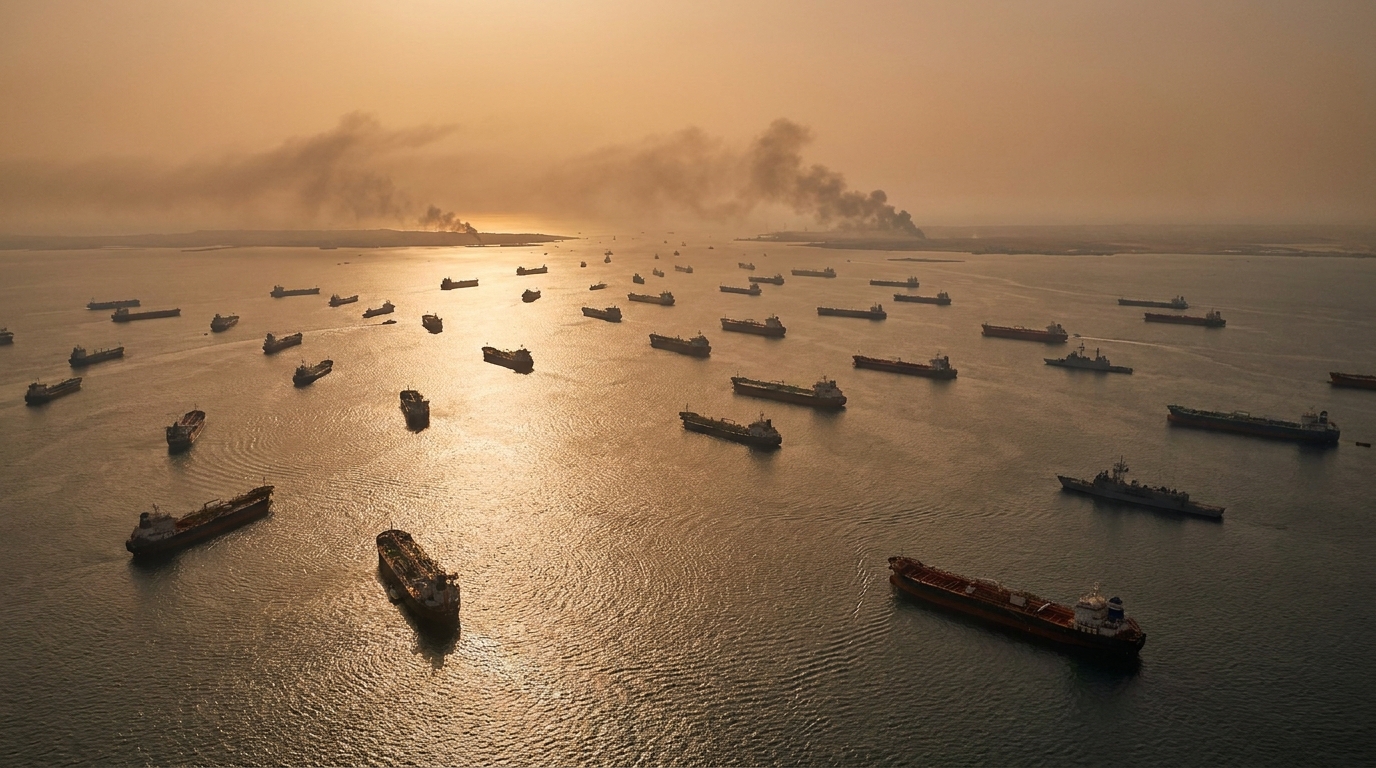
Nisan 2026'da Doğu Çalışmaları Merkezi, Basra Körfezi'ndeki tırmanan silahlı çatışmanın sonuçlarına ilişkin kapsamlı bir analitik rapor yayınladı. Belgenin yazarları Sandra Baniak-Stachowiak ve Konrad Popławski, bölgesel askeri çatışmanın potansiyel olarak uzun vadeli ekonomik sonuçları olan küresel bir lojistik krizine nasıl dönüştüğünü ayrıntılı olarak ele alıyor. Taşımacılık, nakliye ve lojistik sektörlerinde faaliyet gösteren şirketler ve özellikle ticaret finansmanı ve kredi risk yönetimi kurumları için bu raporun sonuçları bugün temel önem taşıyor.
Basra Körfezi Alevler İçinde: Krizin Kökenleri
Mevcut çalkantının doğrudan tetikleyicisi, ABD ve İsrail'in İran'ın stratejik tesislerini hedef alan askeri saldırıları oldu. İran, analistlerin yıllardır uyardığı, ancak uzun süredir teorik savaş senaryoları alanında kalan bir hamleyle karşılık verdi: Hürmüz Boğazı'nı ticari gemi trafiğine tamamen kapattı. Jeopolitik baskı aracı olarak alınan bu karar, küresel denizcilik piyasalarında ani ve benzeri görülmemiş bir karışıklığa neden oldu.
Hürmüz Boğazı, küresel ticaretin en stratejik noktalarından biridir. Küresel petrol talebinin %20 ila %25'i ve Arap Yarımadası'ndan yapılan sıvılaştırılmış doğal gaz ihracatının önemli bir kısmı bu dar deniz geçidinden geçmektedir. Boğazın tıkanması sadece bir enerji sorunu değil, on yıllardır küresel ekonominin omurgasını oluşturan tüm Asya-Avrupa ticaret sistemini felç etmektedir.
Bin Gemi Mahsur Kaldı: Denizcilik Krizinin Boyutu ve Mekanizması
Ablukanın acil ve ölçülebilir sonucu, çatışma bölgesinde yaklaşık bin geminin mahsur kalmasıdır. Bunlar arasında ham petrol ve LNG taşıyan önemli tankerlerin yanı sıra tüketim malları ve endüstriyel yarı mamul ürünlerin ticaretini yapan konteyner gemileri de bulunmaktadır. Bu varlıkları yöneten şirketler için bu, sermayenin belirsiz bir süre boyunca bağlı kalması, artan mali yükümlülükler ve operasyonel kontrolün tamamen kaybedilmesi anlamına gelir.
Gemileri bu tuzaktan kurtulan gemi sahipleri, yalnızca maliyetli alternatiflerle karşı karşıya kaldılar. Gemilerin Ümit Burnu'ndan dolaştırılması, yolculuğa birkaç gün daha ekleyerek yakıt maliyetlerinde dramatik bir artışa neden oluyor. Savaş riski bölgelerindeki kargo ve gemi sigortası primleri (savaş riski primleri olarak da adlandırılır) on yıllardır görülmemiş seviyelere ulaştı ve bazı pazar segmentlerinde sigortacılar, hassas bölgelerden geçen transit rotalar için poliçe düzenlemeyi tamamen reddetti.
Finansal etki anlık ve şiddetli. Kızıldeniz'deki Husi kriziyle ilgili önceki dalgalanmaların ardından bu yılın başlarında istikrar kazanan navlun oranları hızla yükseldi. Deniz taşımacılığı maliyetlerindeki artış, ithal malların fiyatlarını otomatik olarak etkiliyor ve Avrupa'da yeni bir enflasyon dalgası konusunda ciddi endişelere yol açıyor; bu seferki enflasyon, pandemi sonrası aksaklıklardan değil, devam eden silahlı çatışmadan kaynaklanıyor.
Hava kargo taşımacılığı baskı altında: kapalı hava sahaları
Çatışmanın etkileri denizcilik navigasyonunun çok ötesine uzanıyor. Orta Doğu'nun büyük bir bölümünde hava sahasının kapatılması, havayollarını alternatif, çok daha uzun rotalar belirlemeye zorladı. Bunun sonucu sadece havayolları için daha uzun teslimat süreleri ve artan işletme maliyetleri değil, her şeyden önemlisi, tüm kargo trafiğinin yaklaşık %12'sini oluşturan küresel hava kargo pazarının kapasitesinde muazzam bir düşüş oldu.
Hava taşımacılığı, yüksek değerli malların, elektronik bileşenlerin, ilaçların ve bozulabilir ürünlerin teslimatında hayati bir rol oynar. Hava taşımacılığındaki kısıtlamalar, ilaçtan otomotive ve teknolojiye kadar, sipariş karşılama sürelerinin uzamasına tahammül edemeyen sektörleri doğrudan etkiler. Tam zamanında üretim esasına göre çalışan üreticiler için, her gecikme günü ölçülebilir finansal kayıplara yol açar ve üretim hatlarının durmasına neden olma tehdidi oluşturur.
Özellikle Polonya baskı altında: Kapasitede yüzde 20 düşüş
Avrupa ülkeleri arasında Polonya, mevcut krizden özellikle acı bir şekilde etkilenmesiyle öne çıkıyor. Finans haberlerine göre, ülkenin lojistik sektöründe işlem hacminde %20'lik bir düşüş yaşandı; bu rakam birçok şirket için karlılığın sonu anlamına gelebilir.
Bu bir tesadüf değil. Polonya yıllardır Orta ve Doğu Avrupa'da stratejik bir lojistik merkezi olarak konumunu istikrarlı bir şekilde güçlendirdi. Modern dağıtım merkezleri, yoğun bir otoyol ve karayolu ağı ve gelişmiş bir nakliye sektörü, ülkemizi Asya'dan ithal edilen bileşenlere ve nihai ürünlere büyük ölçüde bağımlı olan Avrupa tedarik zincirlerinde kilit bir düğüm noktası haline getirdi. Daha önce rekabet avantajı kaynağı olan bu stratejik konum, Orta Doğu rotalarındaki aksaklıklar karşısında artık bir dezavantaj haline geliyor.
Polonya'daki nakliye ve lojistik şirketleri aynı anda birçok olumsuz faktörle karşı karşıya: teslimat sürelerine uyamayan yükleniciler tarafından sözleşmelerin feshedilmesi, alternatif güzergahların ve ulaşım yöntemlerinin artan maliyetleri, gümrük işlemlerindeki gecikmeler ve özellikle endişe verici olan, artan piyasa belirsizliği ortamında finansmana erişimin zorlaşması. Ciroda %20'lik bir düşüş ve aynı anda işletme maliyetlerinde artışla birlikte, nakliye ve lojistik sektörü zor durumda kalmış durumda ve bu durum küçük ve orta ölçekli işletmeler arasında bir iflas dalgasına yol açabilir.
Finansal Piyasalar ve Kredi Riski: Yeni Tehdit Vektörleri
Ticaret finansmanı kurumları ve kredi risk yöneticileri açısından bakıldığında, mevcut durum acil müdahale gerektiren bir dizi özel tehdit ortaya koymaktadır.
Küçük gemi sahiplerinin iflas riski
Birçok gemi sahibi yüksek borç finansmanı modeliyle faaliyet göstermektedir. İşletme maliyetlerindeki keskin artış, filonun çatışma bölgelerinde donması veya muazzam sapma maliyetlerine katlanmak zorunda kalmasıyla birleşince, likidite oranlarını önemli ölçüde kötüleştiriyor. Denizcilik filosunu finanse eden bankalar ve fonlar için bu, kredi portföylerini gözden geçirme ve yeniden yapılandırma senaryoları hazırlama konusunda acil bir ihtiyaç anlamına geliyor.
Ticaret finansmanı araçları üzerindeki baskı
Akreditifler, banka garantileri ve ihracat kredi sigortası gibi tüm bu araçlar, öngörülemeyen gecikmelere ve ifa edilmeme nedeniyle ortaya çıkan taleplere karşı savunmasızdır. Mücbir sebep hükümleri, işlem katılımcıları tarafından toplu olarak devreye sokulacak ve bu da bir dizi hukuki ihtilaf ve sigorta talebine yol açacaktır.
İşletme Maliyeti Enflasyonu ve EBITDA
Yükselen ulaşım maliyetleri, Asya tedarikçileriyle ticaret yapan şirketlerin faaliyet kar marjlarını doğrudan olumsuz etkiliyor. Maliyet yapıları sıkı olan şirketler için, lojistik giderlerindeki %10'luk bir artış bile, EBITDA'yı kredi sözleşmelerinin gerektirdiği seviyelerin altına düşürebilir ve hızlandırılmış geri ödeme mekanizmalarını veya finansman koşullarının yeniden müzakeresini tetikleyebilir.
Alternatif yollar – kurtuluş mu yoksa yanılsama mı?
Geleneksel deniz ve hava yollarındaki krizle karşı karşıya kalan küresel lojistik oyuncuları, dikkatlerini alternatif ulaşım koridorlarına çeviriyor. Özellikle Orta Asya'dan geçen ve Kazakistan, Hazar Denizi, Azerbaycan ve Gürcistan üzerinden Avrupa pazarlarına ulaşan Orta Koridor dikkat çekiyor.
Ancak OSW raporu, bu seçeneğin temel sınırlamalarına haklı olarak işaret ediyor. Son yıllarda yapılan önemli yatırımlara rağmen, Orta Koridor altyapısı, Hürmüz ablukası nedeniyle yön değiştirilen hacimlerin küçük bir kısmını bile absorbe etmek için gereken işleme kapasitesinin çok gerisinde kalıyor. Hazar limanlarının kapasitesi, demiryolu bağlantılarının kalitesi ve sınır kontrollerinin verimliliği, kısa vadede ortadan kaldırılamayacak darboğazlar oluşturuyor.
Krize yönelik uzun vadeli çözüm, tedarik zincirlerinin kapsamlı bir şekilde yeniden yapılandırılması şeklinde olmalıdır. Nearshoring — Üretimi ve tedariği hedef pazarlara daha yakın hale getirmek — sektör tartışmalarında giderek daha fazla yer alıyor, ancak uygulanması yıllar ve milyarlarca avroluk yatırım gerektiriyor. Finans sektörü için bu, hem bu dönüşümün finansmanına katılmak için büyük bir fırsat hem de lojistik ve üretim projelerinin risk değerlendirmesi için yeni modeller geliştirme ihtiyacını temsil ediyor.
Uzun Vadeli Bakış Açısı: Sürekli Belirsizlik Çağı
OSW analistleri, TSL ve ticaret finansmanı sektörlerinde faaliyet gösteren tüm kuruluşlar için bir alarm sinyali olarak değerlendirilmesi gereken bir sonuca varıyor: Orta Doğu'nun Pandora'nın kutusu zaten açıldı ve onu kapatmak -yakın bir ateşkes durumunda bile- önceki lojistik düzenini otomatik olarak geri getirmeyecektir.
Sigortacılar, Orta Doğu rotalarındaki savaş riskleri için yüksek primleri uzun süre koruyacaklar. Gemi sahipleri ve nakliyeciler, olası daha fazla tırmanma riskini göz önünde bulundurarak lojistik stratejileri tasarlayacaklar. Üreticiler ve perakende zincirleri, operasyonel dayanıklılığın bedeli olarak daha yüksek maliyetleri kabul ederek tedarikçilerini ve tedarik rotalarını çeşitlendirecekler. Bütün bunlar, küresel ticaretin maliyetlerinde geçici değil, kalıcı bir artış anlamına geliyor.
Polonya TSL sektörü için uzun vadeli sonuçlar çelişkili olabilir. Bir yandan, kısa vadeli şok derin ve daha az sermayeli operatörler arasında iflaslara yol açabilir. Öte yandan, gelişmiş lojistik altyapısına sahip, hem Batı Avrupa'ya hem de Ukrayna ve Asya'ya doğu demiryolu hatları üzerinden iyi bağlantılı bir ülke olan Polonya, tedarik zincirlerinin kısalması ve üretimin Avrupa'ya taşınması yönündeki uzun vadeli trendden faydalanabilir. Ancak bu, mevcut şoku atlatmayı ve operasyonel ve finansal kapasiteyi korumayı gerektirir.
Risk yöneticileri için öneriler
Açıklanan tehditler göz önüne alındığında, EURODEBT.eu, taşımacılık ve lojistik sektöründe faaliyet gösteren kuruluşların, alacaklılarının ve finansal ortaklarının aşağıdaki adımları atmalarını önermektedir:
- Orta Doğu'daki risklere ilişkin acil denetim — Hürmüz Boğazı veya Orta Doğu hava sahası üzerinden transit geçiş güzergahlarıyla bağlantılı sözleşmeleri, rotaları ve iş ortaklarını belirlemek.
- Yüklenicilerin mali kapasitesinin doğrulanması — Özellikle küçük ölçekli denizcilik işletmelerine, Asya segmentinde faaliyet gösteren nakliye şirketlerine ve finansal yapılarında değişken işletme maliyetlerinin payı yüksek olan kuruluşlara özel önem verilmelidir.
- Sözleşmelerin ve sözleşme maddelerinin incelenmesi — Mevcut jeopolitik durum ışığında mücbir sebep, savaş riski, gecikmeler ve sözleşme cezalarına ilişkin hükümlerin analizi.
- Rota ve tedarikçi çeşitlendirmesi — Orta Asya üzerinden demiryolu seçenekleri ve kapalı hava sahasını bypass eden hava taşımacılığı güzergahlarını kapsayan alternatif ulaşım yolları için acil durum planlarının geliştirilmesi.
- Erken uyarı göstergelerinin izlenmesi — Navlun oranlarını, savaş sigortası endekslerini, önemli iş ortaklarının nakit rezerv seviyelerini ve ticaret finansmanı kurumlarının kredi notlarını takip etmek.
- Finansal güvenliğin doğrulanması — Kredi portföyleri söz konusu olduğunda, denizcilik ve lojistik sektöründeki kuruluşlara olan risk maruziyeti, uzun süreli bir abluka ve çatışmanın daha da tırmanması senaryosu dikkate alınarak stres testlerine tabi tutulmalıdır.
Özet: TSL Sektörü İçin Operasyonel Uyarı
Sandra Baniak-Stachowiak ve Konrad Popławski tarafından kaleme alınan OSW raporu, Basra Körfezi'ndeki mevcut istikrarsızlığın yol açtığı risklerin boyutunu Avrupa perspektifinden değerlendiren ilk kapsamlı analitik çalışmalardan biridir. Hürmüz Boğazı'nın abluka altına alınması, yaklaşık bin geminin mahsur kalması, küresel hava kargosunda %12'lik bir düşüş ve Polonya'daki lojistik kapasitesinde %20'lik bir azalma; bunlar soyut ekonomik modellerden türetilen istatistikler değil. Bunlar, Avrupa genelindeki binlerce şirketin mevcut operasyonel gerçekliğini tanımlayan somut verilerdir.
TSL sektörü, esneklik, hızlı uyum sağlama yeteneği ve hızla artan işletme maliyetlerini karşılamak için sermayeye erişimin değer göreceği bir döneme giriyor. Sağlam likidite rezervlerine, çeşitlendirilmiş rotalara ve savaş riski sigortasına sahip olmayan şirketler ciddi bir varoluşsal zorlukla karşı karşıya. TSL sektörünü finanse eden kurumlar için bu, son derece dikkatli portföy seçimi ve aktif kredi risk yönetimi zamanıdır.
Jeopolitiğin iş riski modellerinde kilit bir değişken haline geldiği bir çağda, jeopolitik riskleri izleme ve fiyatlandırma yeteneği artık en büyük şirketlere özgü bir lüks olmaktan çıkıp, orta ölçekli taşımacılık ve lojistik şirketleri için bile bir hayatta kalma şartı haline geliyor.










