

Schenker'in devralınmasının ardından DSV: daha iyi finansal sonuçlar, ancak Avrupa karayolu taşımacılığı büyük baskı altında.
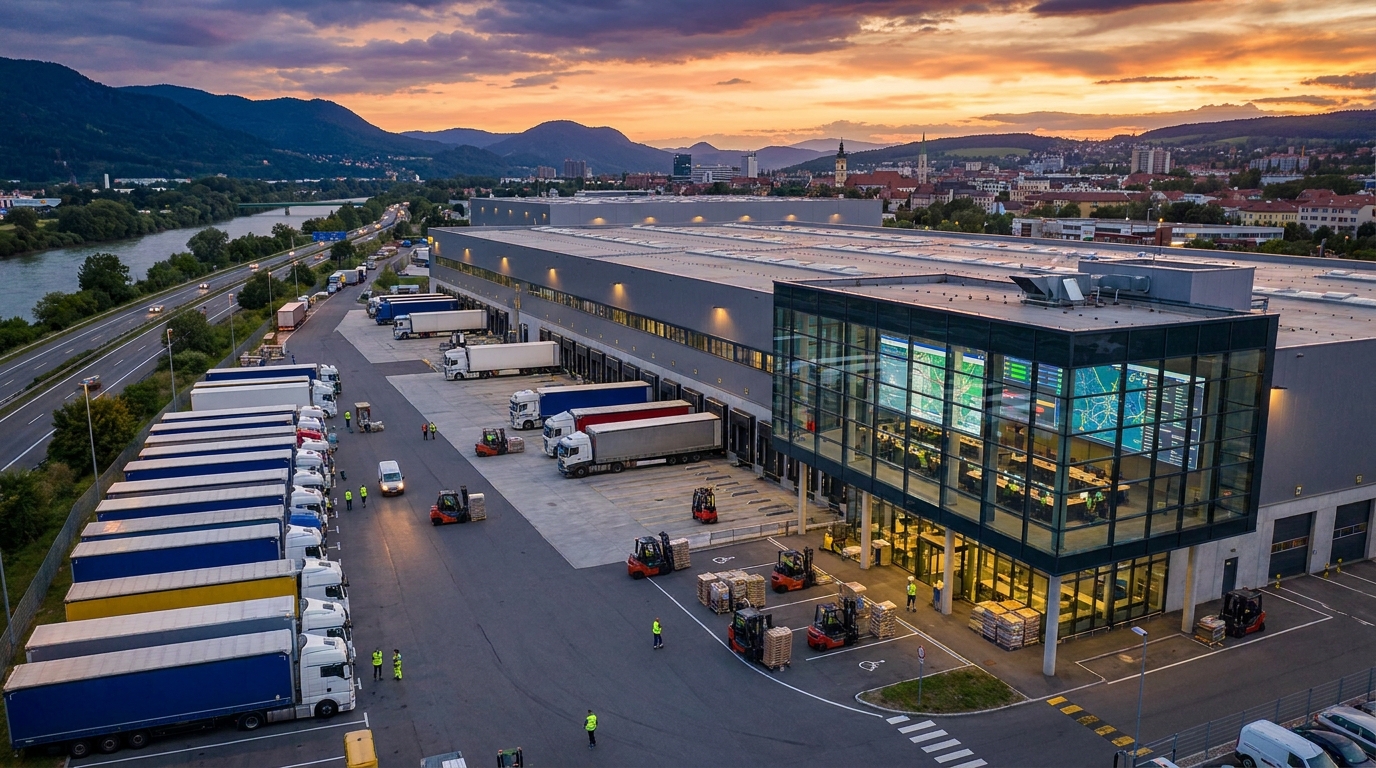
Danimarkalı lojistik devi DSV, etkileyici gelir ve karlılık artışları bildirerek 2026 yılı için finansal tahminlerini yükseltti. Ancak iyimser rakamların ardında zorlu bir operasyonel gerçeklik yatıyor: Satın alınan Schenker'in karayolu ağının entegrasyonu, Almanya, Fransa ve Hollanda dahil olmak üzere önemli Avrupa ülkelerinde önemli aksamalara yol açıyor. Bu durum, ortaklar ve müşteriler için önümüzdeki aylarda gecikmeler, süreç hataları ve tedarik zinciri aksamaları riskini beraberinde getiriyor.
Satın almanın yarattığı sinerjiler sayesinde etkileyici finansal sonuçlar elde edildi.
DSV'nin 2026 yılının ikinci çeyreğine ait sonuçları, piyasa analistlerini olumlu yönde şaşırttı. Grup geliri geçen yılın aynı dönemine göre yaklaşık dörtte bir oranında artarken, tek seferlik kalemler öncesi faaliyet karı %30'dan fazla arttı. Özellikle Avrupa'nın en büyük lojistik operatörlerinden biriyle entegrasyon süreci tüm hızıyla devam ederken elde edilen bu sonuç göz ardı edilemez.
Bu sonuçlar, DSV ve Schenker arasındaki birleşmenin ilk aşamalarında belirlenen ve hızla hayata geçirilen sinerjilerden kaynaklanmaktadır. Hava ve deniz taşımacılığı ile sözleşmeli lojistikten sorumlu bölümler özellikle iyi performans göstererek, operasyonları birleştirerek, kaynakların mükerrer kullanımını önleyerek ve alt yüklenicilerle ortaklaşa müzakere ederek en hızlı maliyet tasarruflarını elde etmektedir.
Sağlam çeyrek sonuçlarına dayanarak, Grup yönetimi tüm yıl tahminlerini yükseltme kararı aldı. Uzun vadeli hedef, 2027 yılına kadar toplam yıllık sinerjiyi 9 milyar Danimarka kronuna ulaştırmaktır. Hukuk sistemleri, BT altyapısı, ofis ağları ve terminalleri kapsayan operasyonel entegrasyon süreci, altmıştan fazla ülkede paralel olarak yürütülmekte olup, 2026 yılının sonuna kadar büyük ölçüde tamamlanması beklenmektedir.
Avrupa karayolu taşımacılığı - bulmacanın en zayıf halkası
Rekor düzeydeki finansal sonuçların altında ise en zorlu bölüm yatıyor: Avrupa karayolu ağı. Entegrasyonun en büyük dirençle karşılaştığı yer burası ve bu çalkantının sonuçları Avrupa genelindeki müşteriler ve iş ortakları tarafından hissediliyor.
Almanya, Fransa ve Hollanda, dönüşümün en belirgin olduğu pazarlardır. Bu bir tesadüf değil; bunlar, hem DSV hem de Schenker'in geniş ve örtüşen altyapılara sahip olduğu, Avrupa'nın en büyük ve en karmaşık taşımacılık pazarlarından üçüdür. Konsolidasyonun ölçeği en büyük olduğu ve dolayısıyla mevcut operasyonel zorlukların en büyük olduğu ülkeler de bunlardır.
Mevcut zorlukların temelinde yatan önemli bir karar, terminal sayısının radikal bir şekilde azaltılmasıdır. Şu anda 400'den fazla tesisi (aktarma terminalleri ve depolar) kapsayan birleşik ağ, yaklaşık 280 lokasyona optimize edilecek. Bu, grubun tüm fiziksel altyapısının neredeyse üçte birinin nispeten kısa bir süre içinde kapatılması veya birleştirilmesi anlamına geliyor.
Terminal kapanmalarının sonuçları - karayolu ağında domino etkisi
Teoride, terminallerin kapatılması veya birleştirilmesi, mükerrer sabit maliyetleri ortadan kaldırarak ve depo ve araç kullanım oranlarını iyileştirerek tamamen maliyet optimizasyonuna yönelik bir önlemdir. Ancak pratikte, bu tür her değişiklik, özellikle karayolu taşımacılığında ciddi sonuçlar doğurabilen bir dizi operasyonel sonucu tetikler.
Kargo akışları derhal diğer tesislere yönlendirilmelidir. Ana hat araç güzergahları yeniden tanımlanmalıdır. Sevkiyat kabulü için son teslim süreleri değişiyor, bu da müşteri programlarını ve kendi lojistik süreçlerini etkiliyor. Doğası gereği yüzlerce birbirine bağlı hareketin hassas senkronizasyonuna dayanan karayolu taşımacılığında, sapma payı minimum düzeydedir.
Ağ kesintilerinin ardındaki mekanizma basit ve acımasızdır: Eğer bir ana hat taşıma aracı aktarma terminaline birkaç düzine dakika gecikmeyle ulaşırsa, çapraz yükleme penceresini kaçırabilir. Ertesi gün teslim edilmesi gereken bir gönderi otomatik olarak bir sonraki rotaya aktarılır. Normal şartlar altında bu tek seferlik bir olaydır; sorun, benzer durumların aynı anda birden fazla konsolide terminalde meydana gelmesiyle ortaya çıkar. Yerel aksamalar daha sonra hızla yaygın bir kıtasal kesintiye dönüşür.
Özel elleçleme gerektiren yükler özellikle savunmasızdır: tam zamanında teslim edilen otomotiv parçaları, soğuk zincir bakımı gerektiren sıcaklığa duyarlı mallar ve kısa teslimat sürelerine sahip perakende gönderileri. Bu kargo kategorileri için, herhangi bir ağ aksamasının anında ve çok somut mali sonuçları vardır: üretim hattı duruş süreleri, mal kayıpları ve sözleşme cezaları.
STAR Sistemine Geçiş – Dijital Entegrasyon Zorluğu
Fiziksel altyapı konsolidasyonuna paralel olarak, aynı derecede zorlu bir süreç de devam ediyor: BT sistemlerinin STAR olarak bilinen birleşik bir ulaşım yönetim platformuna taşınması. Bu araç, birleşmiş grubun dijital omurgası olmayı hedefliyor: tüm ağ genelinde operasyonların tam görünürlüğünü sağlamak, etkili terminal ve araç kapasitesi yönetimini mümkün kılmak ve tüm pazarlarda tutarlı ve öngörülebilir bir müşteri deneyimi garanti etmek.
Vizyon etkileyici; ancak, büyük ölçekli herhangi bir BT geçişinin gerçekliği çok daha karmaşık olabilir. Yıllar içinde bağımsız olarak geliştirilen iki büyük sistemden ana verilerin entegrasyonu, her adımda risklerle dolu bir iştir. Müşteri kodları, tarife hesap yapıları, adres verileri ve tehlikeli madde spesifikasyonlarının tümü sistemler arasında doğru bir şekilde aktarılmalı, doğrulanmalı ve senkronize edilmelidir. Küçük tutarsızlıklar bile önemli aksamalara yol açabilir: yanlış sevkiyat alma talimatları, yanlış uygulanan tarife oranları veya yüklemeyi engelleyen eksik ADR belgeleri.
Müşteri açısından özellikle önemli olan nokta, fiziksel altyapı sorunsuz çalışsa bile sistemik sorunların operasyonları etkili bir şekilde felç edebilmesidir. Bir terminalin kullanılabilir, doğru ve verimli bir filosu olabilir, ancak sistem doğru taşıma emrini oluşturamazsa veya sürücüye doğru verileri gönderemezse, yük hareket etmeyecektir.
Otomasyon ve robotlaşma – hem bir fırsat hem de bir sınırlama
DSV, lojistik tesislerinin otomasyonuna büyük yatırımlar yapıyor. Bunun en önemli örneklerinden biri, Hollanda'nın Venlo kentindeki dağıtım merkezinde yaklaşık 100 adet Exotec robotunun konuşlandırılmasıdır; bu merkez, çok sayıda perakende müşterisi için siparişleri işliyor. Bu muhteşem ve medyaya uygun uygulama, genişleyen grubun teknolojik hedeflerini mükemmel bir şekilde gösteriyor.
Ancak, bu çözümlerin tüm ağa aktarılma potansiyelini değerlendirirken dikkatli olmakta fayda var. Otomasyon sistemleri özellikle şu alanlarda çok iyi çalışır:rodoYük akışının yoğun, tekrarlanabilir ve öngörülebilir olduğu bu alanlarda, özellikle e-ticaret ve perakende sipariş işleme süreçlerinde, otomasyonun önemi daha fazladır. Ancak Avrupa karayolu ağı tamamen farklı kargo profillerini ele almaktadır: düzensiz endüstriyel teslimatlar, aşırı büyük kargolar, tehlikeli maddeler ve bireysel elleçleme gerektiren gönderiler. Bu segmentlerde otomasyonun uygulama alanı çok daha sınırlıdır ve çalışanların yetkinliği ve deneyimi kilit önem taşımaktadır.
Yerel bilgi birikiminin kaybolması riski
Bu ölçekteki birleşme süreçlerinde en çok hafife alınan risklerden biri, yerel ekiplerin bilgi ve uzmanlığının kaybıdır. Bireysel terminallerin kapatılması kararları genellikle coğrafi kapsama alanı ve alan kullanım oranlarının analizine dayanarak alınır; ancak harita optimizasyonu her zaman belirli bir konumun tüm değerini yansıtmaz.
Kapalı bir terminal sadece metrekare ve sistemdeki adreslerle ilgili değildir. Yıllar içinde kurulan yerel taşeron taşıyıcılarla olan ilişkiler ağıyla ilgilidir. On yıl boyunca belirli programlara ve hizmet prosedürlerine alışmış müşteri kümeleriyle ilgilidir. Çalışanlarının özel becerileriyle ilgilidir; yerel endüstriler hakkındaki bilgi ve belirli kargo türlerini taşıma konusunda yıllarca edindikleri deneyim. Bu kaynaklar bir kez kaybedildiğinde yeniden oluşturulması zordur ve yoklukları standart prosedürlerin yetersiz kaldığı durumlarda hissedilebilir.
Karayolu taşımacılığında, taşıyıcı ağlarıyla olan ilişkiler özellikle hayati önem taşır. Özellikle yoğun sezonlarda veya kriz durumlarında ek hacimleri karşılayabilecek taşeronlara erişim, büyük ölçüde uzun vadeli ortaklıklara bağlıdır. Bu ilişkilerin doğal merkezleri olan yerel terminaller ortadan kalkarsa ve işlevleri uzak, konsolide merkezler tarafından devralınırsa, bu ortak ağının bir kısmı rekabete yönelebilir.
Müşteriler ve iş ortakları için risk perspektifi
DSV hizmetlerini kullanan veya ortaklık kurmayı düşünen şirketler için mevcut durum, hizmet alıcısının daha dikkatli olmasını ve proaktif risk yönetimi yapmasını gerektirmektedir. Entegrasyonun 2026 yılının sonuna kadar büyük ölçüde tamamlanması bekleniyor; bu da operasyonel dalgalanmaların birkaç ay daha devam edebileceği anlamına geliyor.
Özellikle dikkat edilmesi gerekenler şunlardır:
- Teslim alma programlarında ve prosedürlerinde değişiklikler — Terminallerin yeniden düzenlenmesi ve teslimat sürelerindeki değişiklikler, müşterilerin dahili lojistik süreçlerinde genellikle yeterli önceden haber verilmeksizin ayarlamalar yapılmasını gerektirebilir.
- Sistem verilerindeki hatalar — STAR platformuna geçiş, müşteri verilerinde, hesap yapılarında ve tarifelerde geçici yanlışlıklar riskini beraberinde getirir. Düzenlenen belgelerin ve faturaların doğruluğunu teyit etmek önemlidir.
- Uzamış teslimat süreleri — özellikle Almanya, Fransa ve Hollanda'daki konsolide veya kapalı terminallerden geçen bağlantılarda.
- Özel kargo elleçleme — Tehlikeli, sıcaklık kontrollü ve büyük boyutlu ürünler, şebeke yeniden yapılanması sırasında meydana gelebilecek aksamalara karşı özellikle savunmasız olabilir.
- Müşteri hizmetleri departmanının yanıt verme hızı — Yoğun entegrasyon dönemlerinde, müşteri hizmetleri departmanları genellikle aşırı yoğunluk yaşar; bu da şikayet ve sorulara yanıt verme süresini uzatabilir.
DSV ile sözleşmeleri sona ermek üzere olan veya önümüzdeki aylarda tarife görüşmeleri planlayan şirketler için, hizmet kalitesi göstergelerini yakından izlemek ve herhangi bir aksaklığı belgelemek önemlidir. Zamanında teslimat, sevkiyat hasarı ve telefon erişilebilirliği hakkındaki veriler, değerli müzakere faktörleri olabilir.
Finansal veriler uzun vadeli risk hakkında ne söylüyor?
Geliştirilmiş finansal tahminler ve sağlam çeyrek dönem sonuçları, DSV'nin entegrasyonun ilk aşamasını -hızlı maliyet tasarruflarını belirleme ve uygulama- başarıyla gerçekleştirdiğini teyit etmektedir. Bu, özellikle grubun kredi değerliliği ve ödeme gücünün değerlendirilmesi açısından önemlidir. DSV, faaliyet sonuçlarını tehlikeye atmadan dönüşümün maliyetlerini karşılayabilecek, finansal olarak istikrarlı bir kuruluş gibi görünmektedir.
Ancak, 2027 yılına kadar 9 milyar Danimarka kronu tutarındaki sinerji hedefi -iddialı ve şu ana kadar yolunda ilerliyor olsa da- geçici operasyonel aksaklıklar nedeniyle oluşacak hacim kayıplarının maliyet tasarruflarını dengeleyecek kadar büyük olmayacağı varsayımına dayanmaktadır. Bu varsayım makul olsa da risksiz değildir.
Lojistik sektöründe, müşteri kaybı, düşük hizmet kalitesinin gecikmeli bir sonucu olabilir. Müşteriler nadiren sözleşme ortasında bir operatörü terk ederler; tedarikçi değiştirme, sonraki ihaleler ve sözleşme yenilemeleri sırasında gerçekleşir. DSV'nin Avrupa karayolu ağındaki hizmet kalitesi çok uzun süre düşük kalırsa, kaybedilen hacimlerin etkileri, şirketin entegrasyonun tüm faydalarını elde etmeyi beklediği 2027 yılına kadar belirginleşmeyebilir.
Özet - İşletme Perspektifinden Risk
DSV, Avrupa lojistik sektörünün tarihindeki en büyük entegrasyonlardan birini gerçekleştiriyor. 60'tan fazla ülke, yüzlerce terminal, on binlerce çalışan ve karmaşık BT sistemlerini kapsayan bu girişimin ölçeği, bazı operasyonel aksaklıkların kaçınılmaz olduğu anlamına geliyordu. Soru, sorunların ortaya çıkıp çıkmayacağı değil, ne kadar süreceği ve müşteriler için ne kadar ciddi olacağıdır.
Özellikle Almanya, Fransa ve Hollanda'da Avrupa karayolu ağındaki mevcut aksamalar, tedarik zincirlerini bu gruba emanet eden şirketler için gerçek bir operasyonel risk oluşturmaktadır. 2026 yılı sonuna kadar entegrasyonun tamamlanması planı, kademeli bir normale dönüş için bir zaman dilimi sağlamaktadır; ancak bu zaman çizelgesindeki herhangi bir gecikme, artan risk dönemini uzatacaktır.
Risk yöneticileri ve taşımacılık ve lojistik şirketlerinin sahipleri için, DSV'nin hizmet kalitesi göstergelerinin sürekli olarak izlenmesini, kritik kargo akışları için alternatif lojistik güzergahlarının korunmasını ve ağdaki değişiklik takvimi hakkında güncel bilgi edinmek için sözleşme yöneticileriyle aktif iletişim kurulmasını öneriyoruz. DSV-Schenker entegrasyon süreci, 2026 yılında Avrupa lojistik pazarını şekillendiren kilit olaylardan biridir ve sonucu tüm sektörü önümüzdeki yıllar boyunca etkileyecektir.










