

TSL sektöründe borç krizi: Rekor seviyede 3,38 milyar PLN borç ve yaklaşık 39 şirket zor durumda.
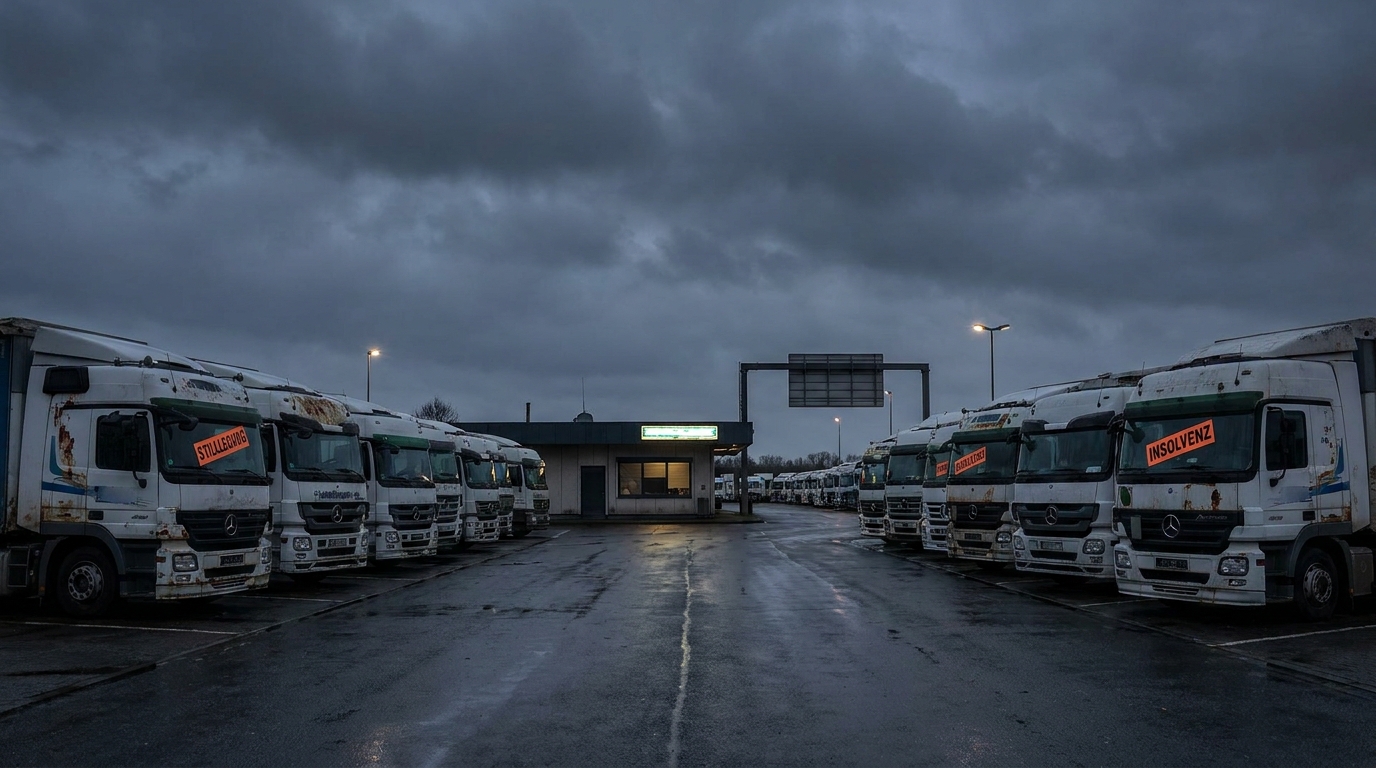
Polonya'daki taşımacılık, nakliye ve lojistik (TSL) sektörü, 2026 yılının ilk yarısının sonunda ciddi bir mali krizin ortasında kaldı. BIG InfoMonitor tarafından yayınlanan son verilere göre, sektörün toplam borcu rekor seviyelere ulaştı. 3,38 milyar zloti — Polonya lojistik tarihinin daha önce hiç görülmemiş bir seviyesi. Sorun şimdiden neredeyse tüm ülkeleri etkiliyor. 39 bin işletmeVe borç büyüme oranı yıllık %5'i aşıyor. Uzmanlar hemfikir: Acil sistemik müdahale olmazsa, sektör Avrupa tedarik zincirlerini sarsacak kitlesel iflas dalgasıyla karşı karşıya kalacak.
Şüpheye yer bırakmayan somut rakamlar
Sorunun boyutunu tam olarak anlamak için, kısa bir zaman dilimi içindeki dinamiklerini incelemekte fayda var. Ocak 2026 itibarıyla, 38.300'den az TSL şirketi borçlu olarak kayıtlıydı ve toplam borçları yaklaşık 3,31 milyar PLN civarındaydı. Bunlar zaten endişe verici işaretlerdi. Ancak, sadece bir çeyrek içinde durum önemli ölçüde kötüleşti.
BIG InfoMonitor, Nisan 2026 sonu itibarıyla şimdiden kayıt altına aldı. 38.900 varlık Yükümlülüklerini zamanında yerine getirmekte zorlanan işletmelerin birikmiş borçları, yukarıda belirtilen 3,38 milyar PLN'ye yükseldi. Bu, yüz günden kısa bir sürede 70 milyon PLN'nin üzerinde bir artışı temsil ediyor; bu hız, yalnızca girişimciler arasında değil, her şeyden önce siyasi karar vericiler ve finans kurumları arasında da alarm zillerini çalmalı.
Dahası, sektör uzmanları krizin gerçek boyutunun daha büyük olabileceğini vurguluyor. önemli ölçüde daha büyük Resmi kayıtlarda görünenlerden farklı olarak, sözde gizli borçlar (bildirimde gecikmeler veya alacaklıların anlaşmazlıkları resmileştirme konusundaki isteksizliği nedeniyle henüz borçlu veritabanlarına girilmemiş ödenmemiş yükümlülükler), sektörün gerçek mali durumunu önemli ölçüde abartabilir.
Rekor Borcun Ardında Ne Var? Bir Krizin Anatomisi
TSL sektörünün mevcut durumu tek ve izole bir şokun sonucu değildir. Aksine, sektörü neredeyse eş zamanlı olarak etkileyen, birbiriyle örtüşen, olumsuz makroekonomik ve jeopolitik süreçlerin kümülatif etkisidir.
Jeopolitik durum ve artan nakliye maliyetleri
2022'den beri devam eden Ukrayna'daki silahlı çatışma, Polonya lojistiği üzerinde kalıcı bir etki bıraktı. Doğu pazarlarının kaybı, Belarus ve Rusya üzerinden geçen geleneksel transit yollarının kapanması ve alternatif ulaşım koridorları arayışı, birçok taşıyıcı için işletme maliyetlerini yüzde on ila birkaç düzine arasında artırdı. Cephe ülkesi ve Batı Avrupa'yı Doğu ile bağlayan tarihsel olarak önemli bir lojistik merkezi olan Polonya, bu değişikliklerden özellikle ağır bir şekilde etkilendi.
Ayrıca, 2026'da istikrarsızlığın bir başka kaynağı ortaya çıktı: gerilimlerin tırmanması. Orta DoğuKızıldeniz ve Süveyş Kanalı üzerinden yapılan deniz taşımacılığındaki aksamalar, gemi sahiplerini Afrika çevresinden çok daha uzun rotalar seçmeye zorladı. Sonuç? Küresel deniz taşımacılığı maliyetleri fırladı ve buna bağlı olarak kargo sigorta oranları ve gemi filoları için sigorta poliçeleri de arttı. Çok modlu tedarik zincirlerinde faaliyet gösteren Polonyalı kara taşımacılığı şirketleri bu değişiklikleri doğrudan hissetti.
Enerji yardımcılığı
Taşımacılık sektörü, tüm ekonominin en büyük enerji tüketicilerinden biridir. Yakıt, birçok taşımacılık şirketi için tüm işletme maliyetlerinin %30 ila %40'ını oluşturmaktadır. Jeopolitik çatışmalar ve piyasa spekülasyonlarından kaynaklanan petrol ve doğalgaz fiyatlarındaki sürekli ve yüksek dalgalanma nedeniyle, taşıyıcılar için bütçe planlaması neredeyse imkansız hale gelmektedir. Birkaç ay önce sabit fiyatlı sözleşmeler imzalayan şirketler kendilerini vahim bir durumda buldular: Yakıt maliyetleri varsayılan hesaplamaları aştığı için, başabaş noktasının altında siparişleri yerine getiriyorlar.
Önemli ticaret ortakları arasında yavaşlama
Polonya ekonomisi, en büyük ticaret ortağımız olan Almanya'nın ekonomik döngüsüne yakından bağlıdır. Bu arada, Alman ekonomisi birkaç çeyrektir önemli bir yavaşlama ile boğuşuyor ve karayolu taşımacılığının ana üreticileri olan otomotiv ve kimya sektörlerinde üretim düşüşleri yaşanıyor. Almanya'da ve daha geniş anlamda Batı Avrupa'da azalan sanayi faaliyetleri, Polonyalı şirketler için daha az taşıma siparişi anlamına geliyor. Etkisi iki kat daha acı verici: Taşıma kapasitesindeki arz fazlası nedeniyle navlun oranları düşerken, sabit maliyetler yüksek kalıyor.
Ücret baskısı ve şoför kıtlığı
Karayolu taşımacılığı işgücü piyasası, yıllardır nitelikli profesyonel sürücü eksikliğiyle boğuşuyor. Yaşlanan işgücü, mesleğin genç nesiller için sınırlı cazibesi ve C ve CE kategori lisanslarıyla ilgili düzenleyici gereklilikler, deneyimli kamyon sürücülerinin az bulunmasına neden oluyor. Operasyonel kapasiteyi korumak isteyen şirketler, giderek daha yüksek ücretler sunmak zorunda kalıyor; bu da işletme giderlerinin ikinci en büyük bileşeni olan işgücü maliyetlerini artırıyor. Düşük navlun oranlarıyla birleştiğinde, bu durum zehirli bir karışım yaratıyor: artan maliyetler ve azalan gelirler.
Domino etkisi – TSL sektörünün ötesine geçen bir tehdit
Risk analistleri bir başka nedenle daha alarm veriyor. TSL sektöründeki kriz izole bir sorun değil; aksine, etkileri hızla ekonominin diğer sektörlerine yayılabilir ve klasik bir krize yol açabilir. domino etkisi.
Borçlu taşıma şirketleri, tedarikçilerine (yakıt dağıtıcıları ve yakıt kartı operatörleri, tamir atölyeleri ve lastik servis sağlayıcıları, yedek parça ve filo aksesuarları tedarikçileri) ödemelerini geciktiriyor veya askıya alıyor. Bu şirketler de kendi likidite sorunlarını yaşamaya başlıyor ve bu sorunlar daha sonra araç alımlarını finanse eden bileşen üreticilerine, bankalara ve leasing şirketlerine yansıyor.
Yüz milyonlarca zloti değerindeki kamyon filolarının satın alınması için leasing kredisi veren finans kuruluşları, toplu sözleşme fesihleri ve teminatların uygulanması riskiyle karşı karşıya. Bununla birlikte, ticari araçlar için ikinci el piyasasının kapasitesi sınırlı; kullanılmış çekici-treylerlerin potansiyel olarak büyük bir arzı, değerlerinde ciddi bir düşüş anlamına gelir ve hem taşıyıcılar hem de onları finanse eden bankalar için kayıpları derinleştirir.
Reel ekonomi açısından bakıldığında, binlerce küçük ve orta ölçekli taşımacılık şirketinin iflası şu anlama gelir: tedarik zincirlerinin düzensizliği Başlıca sektörler için: hızlı tüketim malları (FMCG) perakendeciliği, otomotiv endüstrisi, e-ticaret ve inşaat. Avrupa'nın doğu-batı transitinin önemli bir bölümünün geçtiği bir ülke olarak Polonya, bu senaryoda Avrupa lojistiğinde zayıf bir halka rolü oynayacaktır.
En büyük risk altında olan kim? Sektör risk profili
TSL sektörünün tüm kesimleri krizden eşit derecede etkilenmiyor. Veri analizi şunu gösteriyor ki kara ulaşımı —özellikle karayolu taşımacılığı— ödeme gecikmelerinde en hızlı artışı yaşıyor. En fazla sayıda küçük ve şahıs işletmesinin yoğunlaştığı, en küçük finansal rezervlere sahip ve maliyet şoklarını absorbe etme yeteneği en düşük olan sektör burasıdır.
Özellikle savunmasız bir grup şunlardır:
- Küçük nakliye şirketleri (1-5 araç) — minimum likidite tamponuyla faaliyet gösteriyor ve tamamen müşterilerden gelen zamanında ödemelere bağımlı;
- Büyük lojistik operatörlerinin taşeronları — çoğu zaman uzun ödeme sürelerini (60-90 gün) kabul etmek zorunda kalırlar; bu durum, artan işletme maliyetleriyle birleştiğinde, işletme sermayesinin hızla tükenmesine yol açar;
- Filolarında büyük oranda kiralama faaliyeti yürüten şirketler — Siparişlerin yerine getirilmesinde herhangi bir gecikme veya navlun oranlarında bir düşüş, kiralama taksitlerinin ödenmesinde doğrudan zorluklara yol açar;
- Doğu yönlerine hizmet veren taşıyıcılar — Silahlı çatışmalar ve yaptırımlar nedeniyle doğrudan satış pazarlarının kaybıyla karşı karşıya kaldı.
Çeşitlendirilmiş hizmet portföyüne, kendi depolarına ve kurumsal ortaklarla uzun vadeli sözleşmelere sahip büyük lojistik grupları nispeten daha iyi durumda. Bununla birlikte, mevcut karlılık seviyelerini korumakta giderek artan zorluklar yaşadıklarını da belirtiyorlar.
Piyasa kendi kendini idare edebilecek mi? Müdahale çağrıları yükseliyor.
Giderek artan sayıda ekonomist ve sektör temsilcisi, piyasa mekanizmalarının tek başına bu ölçekteki bir krizle başa çıkamayacağına inanıyor. TSL sektörü ekonominin geri kalanıyla çok yakından iç içe geçmiş durumda ve potansiyel bir kitlesel iflas dalgasının, piyasa seçiliminin doğal bir süreci olarak değerlendirilemeyecek kadar ciddi sistemik sonuçları olacaktır.
Öne sürülenler arasında müdahale araçları Aşağıdakiler özellikle belirtilmiştir:
- Borç yeniden yapılandırma programları — Kurumsal alacaklılarla, özellikle leasing şirketleri ve bankalarla, borçların ek yaptırımlar olmaksızın taksitlere bölünmesi imkanıyla, uzlaşmaların daha kolay bir şekilde sonuçlandırılması;
- Geçici kiralama tatilleri — COVID-19 pandemisi sırasında kullanılan çözümlere benzer şekilde, taşıyıcıların araçlarını kaybetme riski olmadan belirli bir süre için taksit ödemelerini askıya almalarına olanak tanıyor;
- Devlet likidite destek programları — Kamu fonlarından veya Bank Gospodarstwa Krajowego'nun araçlarından finanse edilen, stratejik lojistik operatörleri için düşük faizli krediler veya kredi garantileri;
- Ödeme sürelerini kısaltmaya yönelik mekanizmalar — Büyük yüklenicilerin, nakliye taşeronlarına olan faturalarını daha hızlı ödemelerini sağlayacak düzenleyici veya mali teşvikler; bu da tüm tedarik zincirinin akışkanlığını doğrudan iyileştirecektir;
- İşletme gideri indirimi — Sosyal güvenlik primlerinde, vergi indirimlerinde veya yol altyapısı kullanım ücretlerinde geçici indirimler veya ertelemeler.
Karayolu taşımacılığı dernekleri de dahil olmak üzere sektör örgütleri, iflasların geri dönüşü olmayan bir noktaya ulaşmadan önce hükümete sektörle acilen diyalog başlatması ve bir kurtarma paketi geliştirmesi çağrısında bulunuyor.
2026 yılının ikinci yarısına ilişkin görünüm - risk senaryoları
Mevcut veriler ve makroekonomik tahminlere bakarak, önümüzdeki aylarda TSL sektörü için birkaç olası senaryo özetleyebiliriz.
Kötümser senaryo Bu durum, önemli bir dış müdahale olmaması, enerji maliyetlerinde daha fazla artış ve Batı Avrupa'da ekonomik yavaşlamanın devam etmesi varsayımına dayanmaktadır. Bu durumda, taşımacılık şirketlerinin iflas sayısı 2026 yılının ikinci yarısında tarihsel ortalamalara kıyasla birkaç kat artabilir. Polonyalı şirketler, daha düşük işletme maliyetlerine sahip ülkelerden gelen taşıyıcılara pazar payı kaybediyor ve bu pozisyonları yeniden inşa etmek önümüzdeki on yılın tamamını alabilir.
Temel senaryo Tahminler, jeopolitik durumun kısmen istikrara kavuşacağını, yakıt fiyatlarında ılımlı bir düşüş yaşanacağını ve en büyük operatörlere yönelik seçici bir kamu desteği olacağını öngörüyor. İflas sayısı artacak, ancak sistemik bir kriz yaşanmayacak. Piyasa konsolide olacak, daha güçlü oyuncular iflas eden şirketlerin taşıma kapasitesini devralacak ve düşük arzdan kaynaklanan daha yüksek navlun oranlarıyla karlılıklarını yeniden inşa edecekler.
İyimser senaryo Hızlı ve kararlı bir hükümet müdahalesi, Alman sanayisinde önemli bir canlanma ve Orta Doğu'daki gerilimlerin azaltılması gerekiyor. Bu faktörlerin doğru birleşimiyle, sektör en kötü senaryodan kaçınabilir, ancak 2022 öncesi koşullara dönüş yine de birkaç yıl alacaktır.
İş Ortakları İçin Risk Değerlendirmesi - Yöneticilerin Bilmesi Gerekenler
Taşıma ve lojistik operatörlerinin hizmetlerinden yararlanan şirketler açısından bakıldığında, mevcut durum acil bir değerlendirme gerektirmektedir. karşı taraf risk yönetimi politikalarıİşte başlıca öneriler:
- TSL hizmet sağlayıcılarının mali durumunun doğrulanması — Yüklenicilerin borçlu veri tabanlarındaki (BIG InfoMonitor, KRD, ERIF) durumlarının düzenli olarak kontrol edilmesi, sözleşme imzalanırken yapılan tek seferlik bir işlem olmaktan ziyade standart bir prosedür haline gelmelidir;
- Taşıyıcı tabanının çeşitlendirilmesi — Mevcut ortamda bir veya iki lojistik operatörüne bağımlılık, operasyonel süreklilik açısından önemli bir risk oluşturmaktadır; sorunlar ortaya çıkmadan önce alternatif tedarikçilerle ilişkiler kurmakta fayda vardır;
- sözleşmelerdeki acil durum maddeleri — Taşıyıcılarla yapılan sözleşmeler, sözleşmeye uyulmaması durumunda izlenecek prosedürlere ilişkin açık hükümler içermelidir; bu hükümler arasında sözleşmenin derhal feshedilmesi ve başka bir operatöre devredilmesi hakkı da yer almalıdır;
- Erken uyarı sinyallerinin izlenmesi — Daha uzun sipariş teslim süreleri, sık sık ön ödeme veya avans talepleri, sürücü değişimi ve filonun eski araçlarla değiştirilmesi, lojistik ortağının mali sorunlar yaşadığının işaretleri olabilir;
- Kredi sigortası — Taşeron iflası riskine maruz kalan şirketler, alacak kayıplarına karşı koruma sağlayan poliçeleri de kapsayacak şekilde sigorta kapsamlarını genişletmeyi düşünmelidir.
Özet: Bir Yol Ayrımında Olan Bir Sektör
Ulaşım ve lojistik sektörünün 3,38 milyar PLN'yi aşan rekor borcu, istatistiksel bir anormallik değil; yıllardır süregelen ve şimdi tam olarak kendini gösteren derin, yapısal bir krizin belirtisidir. Modern ekonominin can damarı olan ulaşım ve lojistik sektörü, hem politika yapıcıların hem de finans kurumlarının acil ilgisine ihtiyaç duymaktadır.
TSL hizmetlerini kullanan risk yöneticileri ve işletme sahipleri için tek bir sonuç açıktır: Pasif gözlem dönemi sona erdi.Yüklenicileri aktif olarak incelemek, lojistik ortaklarını çeşitlendirmek ve risk yönetimi prosedürlerini güncellemek artık bir lüks değil, bir iş gerekliliğidir. Bu sinyalleri görmezden gelen şirketler, krizin bir sonraki kurbanları olabilirler; doğrudan TSL sektörünün katılımcıları olarak değil, aniden güvenilir bir tedarik zincirinden mahrum kalan müşterileri olarak.
Önümüzdeki aylarda Polonya lojistik sektörünün krizden çıkış yolunu bulup bulamayacağı – hükümet müdahalesi, pazar konsolidasyonu veya küresel ekonominin iyileşmesi yoluyla – ortaya çıkacak. Kesin olan bir şey var: hem girişimciler hem de hükümetler tarafından şimdi alınan kararlar, bu stratejik sektörün önümüzdeki on yıldaki sağlığını şekillendirecek.










