

Ödeme için 48 gün: karayolu taşımacılığındaki ödeme krizi binlerce KOBİ'yi tehdit ediyor
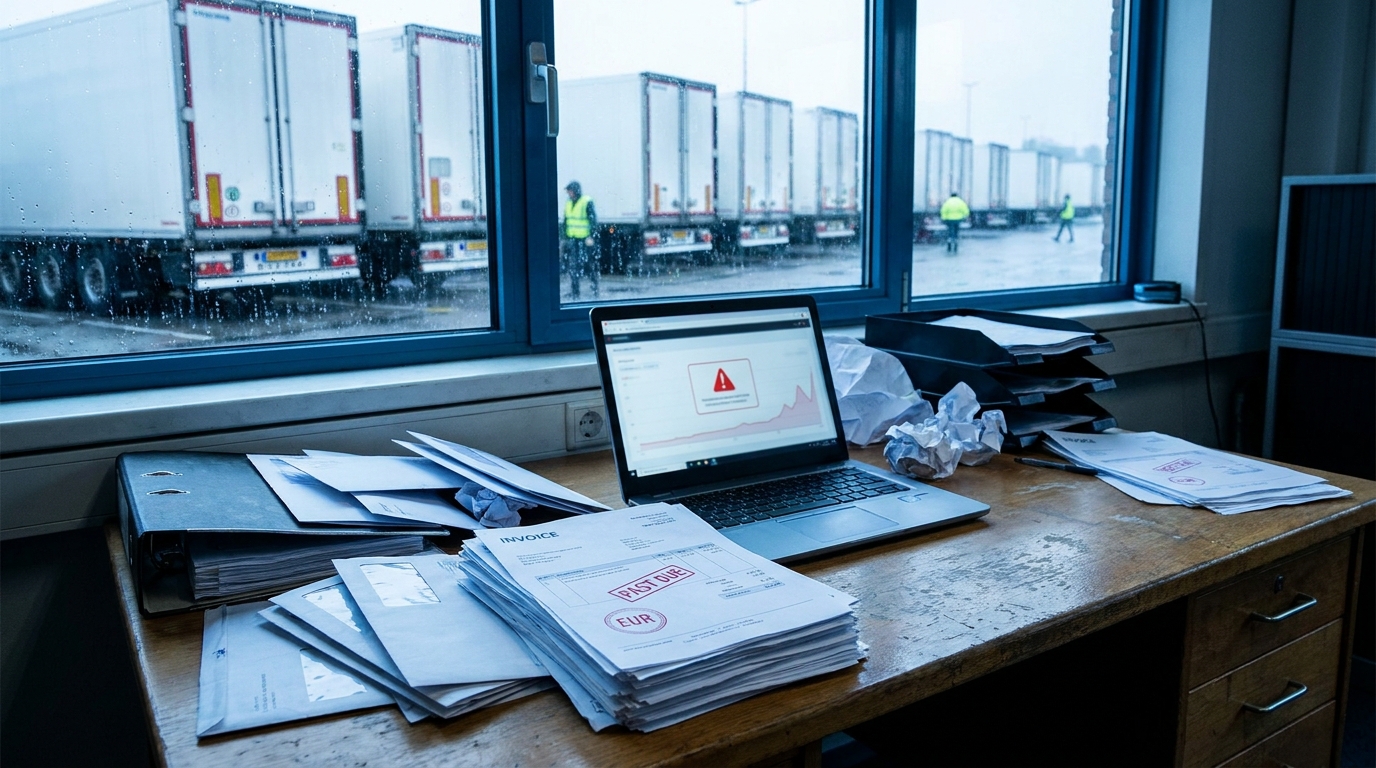
Almanya'nın önde gelen lojistik sektörü yayını Deutsche Verkehrs-Zeitung (DVZ) tarafından aktarılan en güncel verilere göre, Almanya'da karayolu yük taşımacılığı sektöründe ödeme için ortalama bekleme süresi endişe verici bir düzey olan 48 güne ulaştı. Bu yalnızca kuru bir istatistiksel gösterge değil. Dünyanın en büyük lojistik pazarlarından birinde faaliyet gösteren binlerce küçük ve orta ölçekli taşıyıcı için bu tek bir anlama geliyor: kârlı bir şirketin bile iflasıyla sonuçlanabilecek dramatik bir nakit sıkışıklığı. Sektör uzmanları ve AB kurumları, sistemli değişiklikler ve işletmeler düzeyinde acil önlemler alınmadığı takdirde Avrupa taşımacılık pazarının, sonuçlarını tedarik zincirindeki tüm katılımcıların hissedeceği bir iflas dalgasıyla karşı karşıya olduğu konusunda giderek daha yüksek sesle uyarıyor.
Kırk sekiz gün — taşıyıcı için ne anlama geliyor?
Durumun ciddiyetini anlamak için taşımacılık sektörünün özelliklerine bakmak yeterli. Karayolu yük taşımacılığı, kâr marjlarının son derece düşük olduğu ve genellikle net gelirin %2–5'i arasında seyrettiği bir sektör. Aynı zamanda işletme maliyetleri çok yüksek ve — en önemlisi — kesinlikle ertelenemez. Yakıt, yol ücretleri, çekici ve yarı römorkların leasing taksitleri, mali sorumluluk ve kargo sigortaları, sürücü ücretleri: tüm bu yükümlülükler, müşterinin havale yapmaya ne zaman tenezzül edeceğinden bağımsız olarak hafta hafta, düzenli biçimde yerine getiriliyor.
Ödeme için ortalama bekleme süresi 48 gün olduğunda taşıyıcı, her ayın neredeyse yarısı boyunca yalnızca kendi işletme sermayesi veya krediyle faaliyet gösterir. Pratikte bu, ayın 1. günü işi tamamlayıp fatura düzenleyen bir şirketin paranın hesabına geçmesini gerçekçi olarak ancak bir sonraki ayın 18. günü civarında bekleyebileceği anlamına gelir. Bu süre boyunca taşımacılığın gerçekleştirilmesiyle ilgili tüm masrafları kendisi karşılamak ve sonraki işleri finanse etmek zorundadır. Bu, taşıyıcının müşterileri için ücretsiz bir banka rolü üstlendiği klasik bir modeldir.
Dahası, DVZ raporu 48 günün bir ortalama olduğunu gösteriyor — bu da bazı müşterilerin 60 gün, hatta çoğu zaman 90 gün veya daha uzun süre sonra ödeme yaptığı anlamına geliyor. Küçük nakliye organizatörleri ve taşıma şirketleri, yük sahiplerinin ve büyük nakliye organizatörlerinin iş birliği koşulu olarak kendilerine 50–60 günlük ödeme vadeleri dayattığını ve müzakereye yer bırakmadığını sık sık bildiriyor. Küçük oyuncu ya bu koşulları kabul ediyor ya da müşterisini kaybediyor.
Ateş altındaki KOBİ'ler — kriz en çok kimleri etkiliyor?
Avrupa karayolu taşımacılığının yapısını büyük ölçüde küçük ve orta ölçekli işletmeler oluşturuyor. Büyük lojistik grupları, ödeme gecikmelerini karşılamalarını sağlayan kapsamlı finans departmanlarına, bankalarda kredi limitlerine ve çoğu zaman kendi faktoring kuruluşlarına sahip. Üç ila on araçlık bir filo işleten küçük bir aile şirketi ise bu tür araçlardan yoksun.
Bu tür işletmeler için zincirleme ödeme gecikmeleri bir muhasebe sorunu değil — varoluşsal bir tehdit. Farklı müşterilerden kaynaklanan birkaç gecikmenin üst üste gelmesi, şirketin şu durumlarla karşı karşıya kalması için yeterli:
- yakıt bedelini zamanında ödeyemez ve filoya yakıt ikmali durdurulur,
- leasing taksitlerinde temerrüde düşer ve leasing verenin sözleşmeleri feshetmesi riskini üstlenir,
- sürücülerin maaş ödemelerini geciktirir, bu da çalışanların toplu ayrılışlarına ve iş hukuku sorunlarına yol açar,
- kredi değerliliğini ve dış finansmana erişimini kaybeder,
- en uç durumda — müşterileri gerçekleştirilen hizmetler için kendisine borçlu olmasına rağmen iflasını ilan eder.
Taşımacılık sektörünün paradoksu budur: müşteriler zamanında ödeme yapmazsa kâğıt üzerinde pozitif faaliyet sonucu olan bir şirket bile iflas edebilir. Ve bu senaryo Alman taşımacılık pazarında giderek daha sık yaşanan bir gerçekliğe dönüşüyor.
Polonyalı taşıyıcılar çifte baskı altında
Sorun, Polonyalı taşımacılık şirketleri için özel bir önem taşıyor. Polonya, Avrupa'nın en büyük kamyon filosuna sahip — yerli işletmeler Avrupa Birliği genelindeki uluslararası taşımaların önemli bir bölümünü gerçekleştiriyor ve Almanya onlar için kilit bir pazar. Polonyalı taşıyıcılar, kabotaj taşımaları ve diğer Batı Avrupa ülkelerine yapılan transit geçişler de dahil olmak üzere Almanya üzerinden ve Almanya içinde çok büyük hacimde taşıma gerçekleştiriyor.
Dolayısıyla Almanya pazarındaki ödeme gecikmeleri, zaten artan maliyet baskısı altında faaliyet gösteren Polonyalı KOBİ'leri de dolaylı olarak vuruyor. Son yıllarda Polonyalı şirketler aynı anda şunlarla karşı karşıya:
- işçilik maliyetlerinde artış — diğer etkenlerin yanı sıra AB Mobilite Paketi ve ülkelerde yürürlükte olan asgari ücret düzenlemelerinin zorunlu kıldığı sürücü ücretlerindeki sürekli artış,
- operasyonel maliyet enflasyonu — yakıt, lastik, yedek parça ve servis fiyatları yüksek seviyelerde kalmaya devam ediyor,
- daha yüksek yol ücretleri (Maut) — Almanya, yeni CO₂ emisyon sınıflarını dikkate alarak geçiş ücreti sistemini düzenli olarak genişletiyor ve güncelliyor,
- Mobilite Paketi'nin idari kısıtlamaları — sürücülerin her 4 haftada bir ülkeye dönmesi gerekliliği, yeni kabotaj kuralları ve çalışma süresi ek lojistik ve operasyonel maliyetler yaratıyor.
Tüm bu yüklerin üzerine müşterilere 48 gün veya daha uzun süre zorunlu olarak kredi sağlanması, Avrupa lojistik pazarının haritasını kalıcı biçimde değiştirebilecek patlayıcı bir karışım oluşturuyor. Şimdiden bazı Polonyalı taşıyıcıların Batı pazarlarındaki faaliyetlerini azalttığını veya bilinen ödeme sorunları olan müşterilerle ilişkiden kaçınmalarını sağlayacak pazar nişleri aradığını gözlemliyoruz.
Avrupa Birliği harekete geçiyor — ama ne zaman ve nasıl?
Zincirleme ödeme gecikmeleri sorunu yeni değil, ancak taşımacılık sektöründeki boyutu AB kurumlarının dikkatini çekti. Avrupa'nın en büyük lojistik pazarı olan Almanya oyunun kurallarını belirliyor — Berlin veya Hamburg'da yaşananlar ise anında tüm kıtaya yansıyor.
Avrupa Birliği kurumları, işletmeler arası işlemlerde (B2B) izin verilen ödeme vadelerini köklü biçimde kısaltmayı amaçlayan yeni düzenlemeler üzerinde çalışıyor. Temel öneri, borçların ödenmesi için kesin bir 30 gün sınırı getirilmesi — ve tarafların bu süreyi sözleşmeyle uzatmasına izin verilmemesi. Bu, bugün büyük müşterilerin daha küçük alt yüklenicilere karşı yaygın biçimde uyguladığı 60, 90 veya 120 günlük ödeme koşullarının dayatılmasının fiilen yasaklanması anlamına gelir.
Böyle bir hükmün uygulanması bir dönüm noktası olurdu. Büyük kuruluşları yükümlülüklerini zamanında yerine getirmeye zorlar ve nihayetinde Avrupa genelinde ödenmemiş faturalarda donmuş milyarlarca avroyu serbest bırakırdı. Uzmanlar, yalnızca taşımacılık ve lojistik sektöründeki zincirleme ödeme gecikmelerinin kıta genelinde yılda onlarca milyar avroya varan kayıplara yol açtığını tahmin ediyor.
Ancak sorun şu ki, böyle düzenlemeler — kabul edilseler bile — uzun bir yasama süreci ve üye devletlerin uygulamaya geçiş döneminden sonra yürürlüğe girecek. Şirketlerin likidite eksikliği nedeniyle haftadan haftaya iflas ettiği bir sektörde, AB mevzuatını beklemek çok yüksek risk taşıyan bir stratejidir.
Şirketinizi hemen nasıl korursunuz — uzman tavsiyeleri
Artan tehdit karşısında sektör uzmanları ve EURODEBT.eu gibi platformlar, finansal risk yönetimi için somut ve proaktif önlemlerin derhal uygulanmasını tavsiye ediyor. Aşağıda taşıyıcılar, nakliye organizatörleri ve lojistik şirketleri için temel tavsiyeleri sıralıyoruz.
1. İş kabul edilmeden önce sıkı kredi incelemesi
Her yeni müşteri, araç üsten ayrılmadan önce doğrulanmalıdır. Kredi incelemesi, şirketin mali durumunun, ödeme geçmişinin, borçlu kayıtlarında yer alıp almadığının ve olası yargı veya icra işlemlerinin kontrolünü kapsamalıdır. Avrupa ticaret sicillerinden ve şirket doğrulama platformlarından alınan veriler, bugün bu tür bilgilere gerçek zamanlı olarak geniş erişim sağlıyor.
Hızlı iş almak uğruna bu adımı ihmal etmek, taşımanın kendi değerinden daha pahalıya mal olabilecek bir hatadır. Müşterisini kontrol etmeyen taşıyıcı, mali likiditesiyle fiilen Rus ruleti oynar.
2. Alacakların izlenmesi ve tahsilat süreçlerinin otomasyonu
Alacak yönetimi sistemleri, ödeme vadesi yaklaşan faturaları otomatik olarak işaretlemeli ve manuel müdahaleye gerek kalmadan hatırlatma süreçlerini başlatmalıdır. İlk ödeme talebi, vade geçtikten sonraki ilk gün gönderilmelidir — bir hafta veya bir ay sonra değil.
Taşımacılık, nakliye organizasyonu ve lojistik sektöründe gecikmelere kültürel bir hoşgörü ve müşteriyi kaybetme korkusuyla alacakları kararlılıkla tahsil etmekten kaçınma sıkça görülür. Ancak şunu hatırlamak gerekir: alt yüklenicinin nakdini kasten donduran bir müşteri, elde tutmaya değer bir ortak değildir. Ya ortadan kaldırılması ya da hizmet marjında uygun biçimde fiyatlandırılması gereken bir risk kaynağıdır.
3. Profesyonel tahsilat — gereksiz gecikme olmadan
Şirket içi ödeme talepleri sonuç vermediğinde dosya, gereksiz gecikme olmaksızın profesyonel bir tahsilat kuruluşuna veya uluslararası taşımacılıkta uzmanlaşmış bir hukuk bürosuna devredilmelidir. Her gecikme haftası yalnızca nakdin donması değil, aynı zamanda alacak etkin biçimde tahsil edilmeden önce borçlunun iflasını ilan etmesi veya mal varlığını devretmesi riskinin de artması demektir.
EURODEBT.eu gibi platformlar, güvenilmez borçluların Avrupa veri tabanlarına bildirilmesini sağlar; bu da diğer piyasa katılımcılarını uyarır ve borçlular üzerinde gerçek bir baskı oluşturur — olumsuz ödeme geçmişinin kamuya açık ve potansiyel ortaklar tarafından erişilebilir olduğunun bilinmesi, çoğu zaman gecikmiş borçların ödenmesi için etkili bir teşvik sağlar.
4. Faktoring — donmuş nakdin serbest bırakılması
Faktoring, taşımacılık sektöründe özellikle KOBİ'ler arasında hâlâ yeterince değerlendirilmeyen bir araçtır. Çözümün özü basittir: faktoring şirketi, taşıyıcının düzenlediği faturaları satın alır ve değerlerinin %80 ila %95'ini kendisine hemen öder. Kalan tutar (komisyon düşüldükten sonra) taşıyıcıya, borçlu faturayı fiilen ödedikten sonra ödenir.
Pratikte bu, taşımacılık şirketinin 48 gün veya daha uzun süre beklemek yerine faturayı düzenleyip taşıma belgelerini teslim ettikten hemen sonra nakit alması anlamına gelir. Faktoring maliyetleri — genellikle fatura değerinin yüzde birkaçı — çoğu zaman işletme sermayesi kredisi maliyetinden veya, daha da önemlisi, likidite kaybının neden olduğu iflasın maliyetinden daha düşüktür.
5. Ticari politikanın ve sözleşme koşullarının gözden geçirilmesi
Taşımacılık şirketleri, müşterilerle yürürlükte olan çerçeve sözleşmeleri gözden geçirmeli ve mümkün olan yerlerde daha kısa ödeme vadeleri veya avanslar için müzakere etmelidir. Fiyat listesini ödeme vadesine göre farklılaştırmayı da değerlendirmek gerekir — 7–14 gün içinde ödeme için indirim sunmak veya 60 günlük ödeme koşullarının kabulü için ek ücret uygulamak tamamen yasal ve giderek daha yaygın piyasa uygulamalarıdır.
Sözleşmelerde ödeme gecikmesi faizine ve tahsilat masraflarının talep edilmesi imkânına ilişkin hükümlere de yer verilmelidir. AB hukuku (2011/7/AB sayılı direktif), alacaklılara B2B işlemlerindeki gecikmeler için yasal faiz uygulama hakkını hâlihazırda tanıyor — bu haktan aktif olarak yararlanmak gerekir.
Ticari risk perspektifi — yöneticilerin bilmesi gerekenler
Risk yönetimi açısından, karayolu taşımacılığı sektöründe ortalama ödeme vadelerinin 48 güne uzaması, geçici bir piyasa anormalliği olarak değil, sistemik bir uyarı sinyali olarak değerlendirilmelidir. Geçmiş veriler, taşımacılık sektöründe artan zincirleme ödeme gecikmelerinin tüm sektördeki bir iflas dalgasının güvenilir öncü göstergelerinden biri olduğunu gösteriyor.
Risk yöneticileri ve lojistik şirketi sahipleri için bu, stratejik düzeyde birkaç önlem alınması gerektiği anlamına geliyor:
- Müşteri portföyünün çeşitlendirilmesi — ödeme sorunları olan bir veya iki büyük müşteriye bağımlılık, tüm şirketi tehdit edebilecek bir risk yoğunlaşmasıdır,
- Likidite rezervlerinin oluşturulması — fatura tahsilatlarından bağımsız olarak işletme maliyetlerini karşılamak üzere en az 60–90 günlük nakit rezervi bulundurulması,
- Kilit müşterilerin durumunun düzenli izlenmesi — büyük bir müşterinin mali durumu hızla değişebilir; uyarı sinyallerinin erken tespit edilmesi, fiili sorunlar ortaya çıkmadan önce riskin azaltılmasına olanak tanır,
- Sektörel bilgi alışverişine aktif katılım — EURODEBT.eu gibi güvenilmez borçlular hakkında bilgi paylaşım platformları, hiçbir kamu sicilinde bulamayacağınız verilere erişim sağlar.
Sonuçlar: sektör yol ayrımında
Almanya karayolu yük taşımacılığı sektöründe ortalama ödeme vadesinin 48 güne çıkması, piyasanın son yıllarda gönderdiği en ciddi uyarı sinyallerinden biridir. Almanya Avrupa lojistiğinin merkez üssüdür — orada başlayanlar hızla tüm kıtaya yayılır ve Polonya, Çekya, Macaristan, Romanya ile şirketleri Batı Avrupa pazarına hizmet veren tüm ülkelerin taşıyıcılarını etkiler.
30 günlük ödeme sınırı getirilmesine ilişkin AB önerileri doğru yönde ilerliyor, ancak Avrupa'da yasama çok yıllı bir süreçtir. Yeni düzenlemeler yürürlüğe girip gerçekten uygulanmaya başlayana kadar tek etkili savunma hattı şunlar olmaya devam ediyor: iş birliğine başlamadan önce müşterilerin sıkı biçimde doğrulanması, alacakların aktif yönetimi, gecikmelere hızlı müdahale ve modern alacak finansmanı araçlarının kullanılması.
Bugün kredi riski yönetimi prosedürlerine yatırım yapan şirketler, yarın ayakta kalanlar olabilir — daha az dikkatli rakipleri ise taşımacılık, nakliye organizasyonu ve lojistik sektöründeki artan iflas istatistiklerine katılırken. Marjların bu kadar düşük olduğu bir sektörde ödeme konusunda saflığa yer yoktur.










