

Νέοι φόροι στην Μπενελούξ και μείωση του όγκου μεταφορών: Οι ευρωπαϊκές οδικές μεταφορές ενόψει κρίσης ρευστότητας το 2026
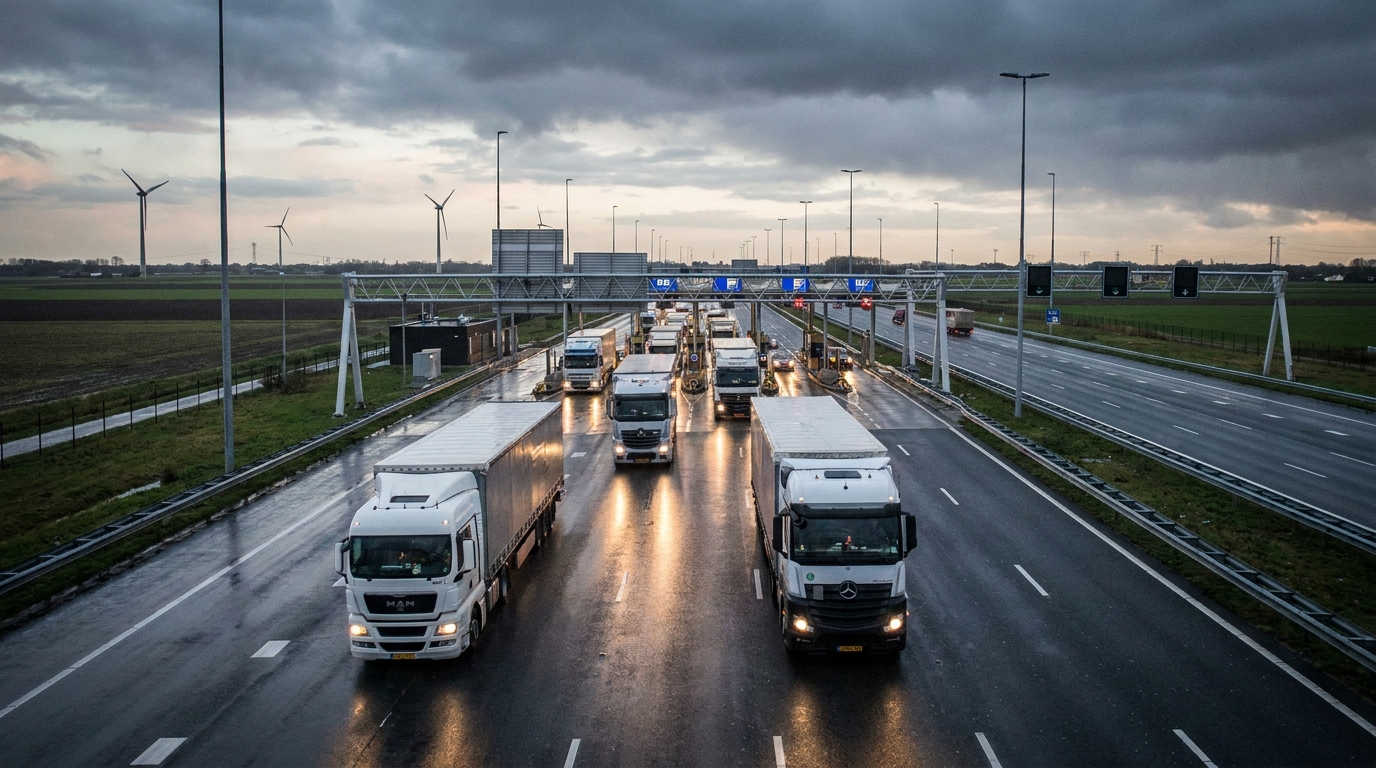
Η Γαλλική Ομοσπονδία Οδικών Μεταφορών (FNTR) έχει σημάνει συναγερμό. Τα στατιστικά στοιχεία για το πρώτο τρίμηνο του 2026, σε συνδυασμό με τις ανακοινώσεις νέων φορολογικών εισφορών στην Ολλανδία και το Βέλγιο, σκιαγραφούν μια εικόνα μιας ευρωπαϊκής αγοράς οδικών μεταφορών που οδεύει προς μια σοβαρή οικονομική κρίση. Το τμήμα των μικρών και μεσαίων μεταφορέων διατρέχει ιδιαίτερο κίνδυνο, καθώς τα λειτουργικά περιθώρια κέρδους παραμένουν ελάχιστα πάνω από το σημείο νεκρού σημείου εδώ και χρόνια. Εάν επιβεβαιωθούν οι προβλέψεις της FNTR, το δεύτερο εξάμηνο του 2026 θα μπορούσε να σημειωθεί σημαντική επιτάχυνση του κύματος αφερεγγυοτήτων στον κλάδο TSL σε ολόκληρη τη Δυτική Ευρώπη.
Στοιχεία από το πρώτο τρίμηνο του 2026: η αύξηση των συντελεστών δεν σώζει τα μειωμένα έσοδα
Με την πρώτη ματιά, τα στοιχεία για τους πρώτους τρεις μήνες του 2026 μπορεί να φαίνονται συγκρατημένα αισιόδοξα - οι μέσες τιμές των οδικών εμπορευματικών μεταφορών έχουν αυξηθεί κατά 1,4% σε ετήσια βάση. Υπό κανονικές συνθήκες αγοράς, τέτοιες κινήσεις τιμών θα ερμηνεύονταν ως ένδειξη βελτίωσης του τομέα και ενίσχυσης της διαπραγματευτικής θέσης των μεταφορέων με τους φορτωτές. Ωστόσο, η πραγματικότητα είναι αρκετά διαφορετική.
Ένας παράλληλος, πολύ πιο ανησυχητικός δείκτης είναι η μείωση κατά 4% της συνολικής χωρητικότητας εμπορευμάτων κατά την ίδια περίοδο. Αυτό το ποσοστό καταδεικνύει σαφώς την πραγματική κατάσταση της ζήτησης για υπηρεσίες μεταφορών στην Ευρώπη. Η αύξηση των τιμών δεν οφείλεται στην αυξημένη ζήτηση για υπηρεσίες - είναι μάλλον μια προσπάθεια προσαρμογής των τιμών στο αυξανόμενο λειτουργικό κόστος. Με την ταυτόχρονη μείωση του όγκου μεταφορών, τα έσοδα των εταιρειών μεταφορών μειώνονται σε πραγματικούς όρους, παρόλο που το τιμολόγιο του πελάτη είναι ελαφρώς υψηλότερο.
Αυτό το φαινόμενο —υψηλότεροι ρυθμοί με λιγότερες παραγγελίες— αποτελεί σήμα κινδύνου για τους αναλυτές του κλάδου. Υποδεικνύει εξασθένηση της ζήτησης στην ευρωπαϊκή πραγματική οικονομία και, ως εκ τούτου, περιορισμένες προοπτικές ανάπτυξης για τον τομέα της εφοδιαστικής, τουλάχιστον βραχυπρόθεσμα. Στοιχεία από το FNTR και τη γαλλική στατιστική υπηρεσία SDES επιβεβαιώνουν ότι η παρατηρούμενη τάση δεν αποτελεί μεμονωμένη ανωμαλία, αλλά ένα επίμονο πρότυπο της αγοράς.
Δημοσιονομική επανάσταση στην Μπενελούξ από την 1η Ιουλίου 2026
Σαν να μην έφτανε η πίεση της αγοράς από μόνη της ως πρόκληση, οι ευρωπαίοι μεταφορείς καλούνται επίσης να αντιμετωπίσουν ένα κύμα νέων φορολογικών και παραφορολογικών κανονισμών που τίθενται σε ισχύ σε βασικούς ευρωπαϊκούς κόμβους logistics.
Ολλανδία: νέος φόρος φορτηγών
Από την 1η Ιουλίου 2026, η Ολλανδία εισάγει έναν νέο φόρο που επιβάλλεται άμεσα στα βαρέα φορτηγά οχήματα που κινούνται στο ολλανδικό οδικό δίκτυο. Αυτός ο κανονισμός θα επηρεάσει οποιονδήποτε μεταφορέα —ανεξάρτητα από τη χώρα ταξινόμησης του οχήματος— που χρησιμοποιεί την ολλανδική οδική υποδομή για σκοπούς διαμετακόμισης ή διανομής.
Η σημασία αυτής της απόφασης δεν μπορεί να υπερεκτιμηθεί. Το Ρότερνταμ είναι το μεγαλύτερο λιμάνι της Ευρώπης και ένας από τους σημαντικότερους κόμβους logistics στον κόσμο. Αγαθά από όλο τον κόσμο ρέουν μέσω των ολλανδικών δρόμων, με προορισμό πελάτες στη Γερμανία, την Πολωνία, τη Γαλλία, τις σκανδιναβικές χώρες και δεκάδες άλλες αγορές. Για χιλιάδες εταιρείες μεταφορών, οι διαδρομές μέσω της Ολλανδίας δεν αποτελούν επιλογή, αλλά αναγκαιότητα που απορρέει από τη δομή των αλυσίδων εφοδιασμού των πελατών τους.
Η εισαγωγή του νέου φόρου σημαίνει επομένως άμεση και σχεδόν αναπόφευκτη αύξηση του λειτουργικού κόστους για τις εταιρείες που εξυπηρετούν αυτές τις διαδρομές. Οι εκτιμήσεις των συγκεκριμένων φορολογικών συντελεστών δεν είναι ακόμη πλήρως γνωστές, αλλά η απλή ανακοίνωση του κανονισμού θεωρείται από την FNTR ως σοβαρή απειλή για την κερδοφορία των διασυνοριακών μεταφορών.
Βέλγιο: υψηλότερα τέλη χιλιομέτρων
Σχεδόν ταυτόχρονα, το γειτονικό Βέλγιο ανακοίνωσε σημαντικές αυξήσεις στα χιλιόμετρα διοδίων για τα βαρέα φορτηγά οχήματα. Το σύστημα διοδίων viatoll λειτουργεί στο Βέλγιο εδώ και αρκετά χρόνια και καλύπτει ένα ευρύ δίκτυο αυτοκινητοδρόμων και εθνικών οδών. Η αύξηση σημαίνει ότι κάθε χιλιόμετρο που διανύεται στους βελγικούς δρόμους θα κοστίζει στους μεταφορείς περισσότερο από πριν.
Για τις εταιρείες που δραστηριοποιούνται κατά μήκος του δυτικοευρωπαϊκού διαδρόμου —που συνδέει τα λιμάνια της Αμβέρσας με τις εσωτερικές αγορές της Ευρώπης— τα βελγικά διόδια ανά χιλιόμετρο αποτελούν σημαντικό στοιχείο της μεταβλητής δομής κόστους τους. Η Αμβέρσα, το δεύτερο μεγαλύτερο λιμάνι της ηπείρου, χρησιμεύει ως πύλη για εκατομμύρια τόνους εισαγόμενων και εξαγόμενων εμπορευμάτων κάθε χρόνο. Επομένως, οι αυξήσεις των διοδίων στους βελγικούς δρόμους θα γίνουν αισθητές από ένα ευρύ φάσμα μεταφορέων, ανεξάρτητα από το μέγεθος ή τη χώρα προέλευσής τους.
Ο συνδυασμός και των δύο κανονισμών —ο ολλανδικός φόρος φορτηγών και οι αυξήσεις των χιλιομετρικών διοδίων στο Βέλγιο— δημιουργεί ένα δημοσιονομικά συνεργιστικό αποτέλεσμα. Οι διαδρομές μέσω της Μπενελούξ, που προηγουμένως θεωρούνταν πιο ακριβές αλλά εξακολουθούν να είναι κερδοφόρες λόγω της πρόσβασης σε μεγάλα ευρωπαϊκά λιμάνια, θα γίνουν ακόμη πιο δαπανηρές. Δεν υπάρχει απλή εναλλακτική λύση που να παρακάμπτει και τις δύο χώρες ταυτόχρονα χωρίς σημαντικά μεγαλύτερες διαδρομές και πρόσθετη κατανάλωση καυσίμων.
Το φαινόμενο του ψαλιδιού κόστους: Ο μηχανισμός καταστροφής περιθωρίου κέρδους
Οι οικονομολόγοι και οι αναλυτές κινδύνου χρησιμοποιούν εδώ και καιρό τον όρο «ψαλίδι κόστους» για να περιγράψουν μια κατάσταση στην οποία μια εταιρεία αντιμετωπίζει ταυτόχρονες αυξήσεις στο σταθερό και μεταβλητό κόστος, ενώ αδυνατεί να αυξήσει αναλογικά τις τιμές των προϊόντων ή των υπηρεσιών της. Στον κλάδο των μεταφορών, αυτός ο μηχανισμός είναι ιδιαίτερα καταστροφικός λόγω της δομής κόστους ενός τυπικού μεταφορέα.
Μια εταιρεία μεταφορών επιβαρύνεται με κόστη σε διάφορες κύριες κατηγορίες: καύσιμα, μισθούς οδηγών και προσωπικού, μίσθωση ή χρηματοδότηση στόλου, ασφάλιση, διόδια και συντήρηση και επισκευές. Τα περισσότερα από αυτά τα στοιχεία είναι σχετικά σταθερά ή δύσκολο να ελεγχθούν - ειδικά βραχυπρόθεσμα. Τα καύσιμα υπόκεινται σε διακυμάνσεις στις τιμές του πετρελαίου, οι μισθοί των οδηγών αυξάνονται λόγω χρόνιων ελλείψεων εργατικού δυναμικού στον κλάδο και οι πληρωμές μισθωμάτων είναι συμβατικά προκαθορισμένες.
Στο σενάριο που περιγράφεται, νέοι φόροι και τέλη κυκλοφορίας στην Ολλανδία και το Βέλγιο θα προστεθούν σε αυτόν τον κατάλογο βαρών που είναι δύσκολο να μειωθούν. Ταυτόχρονα, η μείωση του όγκου φορτίου περιορίζει την ικανότητα δημιουργίας επαρκών εσόδων για την κάλυψη της συνεχώς αυξανόμενης βάσης κόστους. Το αποτέλεσμα; Τα λειτουργικά περιθώρια κέρδους, ήδη μικρά, θα συρρικνωθούν ακόμη περισσότερο και ορισμένες εταιρείες θα υπερβούν το σημείο νεκρού σημείου και θα αρχίσουν να δημιουργούν λειτουργικές ζημίες.
Οι μικρές και μεσαίες εταιρείες μεταφορών στο επίκεντρο της κρίσης
Είναι σημαντικό να τονιστεί ότι η ευρωπαϊκή αγορά οδικών εμπορευματικών μεταφορών κυριαρχείται δομικά από πολύ μικρές, μικρές και μεσαίες επιχειρήσεις. Οι μεγάλοι όμιλοι logistics -αν και ορατοί και αναγνωρίσιμοι- αντιπροσωπεύουν μόνο την κορυφή του παγόβουνου. Η συντριπτική πλειοψηφία των παραγγελιών εκπληρώνεται από εταιρείες με αρκετά ή δώδεκα οχήματα, τα οποία συχνά διαχειρίζονται οι ίδιοι οι ιδιοκτήτες, λειτουργώντας συχνά ως ατομικές επιχειρήσεις με λίγους απασχολούμενους οδηγούς.
Αυτό το τμήμα της αγοράς χαρακτηρίζεται από αρκετά συγκεκριμένα χαρακτηριστικά που το καθιστούν ιδιαίτερα ευάλωτο στις απειλές που περιγράφονται:
- Χαμηλά καθαρά περιθώρια κέρδους — Σε μια τυπική ΜΜΕ μεταφορών, το καθαρό κέρδος σπάνια υπερβαίνει το 2-3% των εσόδων και συχνά κυμαίνεται γύρω στο 1%. Οποιαδήποτε απρόβλεπτη αύξηση του κόστους κατά λίγα ποσοστά μπορεί να μετατρέψει ένα κέρδος σε ζημία.
- Υψηλό χρέος τροχαίου υλικού — Ένας σύγχρονος τράκτορας που πληροί τα πρότυπα εκπομπών Euro 6 ή υψηλότερα κοστίζει από 150 € έως πάνω από 200 €. Οι περισσότεροι μικρότεροι μεταφορείς χρηματοδοτούν τις αγορές στόλου μέσω χρηματοδοτικής μίσθωσης ή δανείων, γεγονός που δημιουργεί πάγιες, μη διαπραγματεύσιμες υποχρεώσεις προς τα χρηματοπιστωτικά ιδρύματα.
- Αδύναμη διαπραγματευτική θέση απέναντι στους φορτωτές — Σε ένα περιβάλλον εξασθενημένης ζήτησης και εντεινόμενου ανταγωνισμού τιμών, οι μικρότερες εταιρείες έχουν περιορισμένη δυνατότητα να μετακυλίσουν το υψηλότερο κόστος στους πελάτες. Οι αποστολείς απλώς θα μεταφέρουν τις παραγγελίες σε έναν φθηνότερο ανταγωνιστή.
- Περιορισμένα ταμειακά αποθέματα — η έλλειψη οικονομικού μαξιλαριού σημαίνει ότι ακόμη και μια προσωρινή επιδείνωση της ρευστότητας μπορεί να πυροδοτήσει μια σπείρα χρέους: καθυστερήσεις πληρωμών προς τους προμηθευτές, συσσώρευση τόκων, προβλήματα με την πληρωμή δόσεων μίσθωσης.
Ο συνδυασμός αυτών των παραγόντων με νέα δημοσιονομικά βάρη και συρρικνούμενους όγκους δημιουργεί έναrodoΑυτό αντιπροσωπεύει πολύ υψηλό κίνδυνο για τη χρηματοοικονομική σταθερότητα του τομέα των ΜΜΕ στον τομέα των μεταφορών. Οι εταιρείες που στο παρελθόν λειτουργούσαν στα πρόθυρα της κερδοφορίας ενδέχεται να αναγκαστούν να αναστείλουν ή να ρευστοποιήσουν τις δραστηριότητές τους. Οι εταιρείες με ελαφρώς υψηλότερα περιθώρια κέρδους θα εισέλθουν σε μια δύσκολη περίοδο αναδιάρθρωσης.
Ο πράσινος μετασχηματισμός ως πρόσθετο επενδυτικό βάρος
Το δημοσιονομικό και το αγοραίο πλαίσιο θα αποτελούσαν από μόνο του επαρκείς προκλήσεις. Ωστόσο, ο ευρωπαϊκός τομέας μεταφορών αντιμετωπίζει ταυτόχρονα μια άλλη, εξίσου θεμελιώδη πρόκληση: τις κανονιστικές και οικονομικές πιέσεις που συνδέονται με την οικολογική μετάβαση.
Η πολιτική της Ευρωπαϊκής Ένωσης για το κλίμα επιβάλλει ολοένα και αυστηρότερες απαιτήσεις στον τομέα των μεταφορών.rodoΈκθεση FNTR από το 2025, αφιερωμένη σε περιβαλλοντικά ζητήματαrodoΗ υγεία και η ασφάλεια στις οδικές εμπορευματικές μεταφορές δείχνει σαφώς την κλίμακα των κεφαλαιουχικών δαπανών (CAPEX) που πρέπει να πραγματοποιήσουν οι μεταφορείς για να προσαρμοστούν στα νέα πρότυπα. Αυτό αφορά κυρίως:
- Επενδύσεις σε οχήματα μηδενικών εκπομπών — Οι ηλεκτρικοί τράκτορες, αν και γίνονται ολοένα και πιο τεχνολογικά προσιτοί, παραμένουν σημαντικά ακριβότεροι από τους αντίστοιχους ντίζελ. Η διαφορά στην τιμή αγοράς μπορεί να φτάσει έως και αρκετές δεκάδες τοις εκατό και η υποδομή φόρτισης παραμένει ανεπαρκής.
- Εναλλακτικές πηγές ενέργειας — Οι τεχνολογίες υδρογόνου βρίσκονται στο στάδιο της πιλοτικής εφαρμογής και απαιτούν τεράστιες επενδύσεις τόσο από τους μεταφορείς όσο και από τους παρόχους υποδομών ανεφοδιασμού.
- Προγράμματα οικολογικής οδήγησης και τηλεματικής — Η εφαρμογή συστημάτων για την παρακολούθηση του τρόπου οδήγησης και τη βελτιστοποίηση της κατανάλωσης καυσίμου απαιτεί τόσο τεχνολογικές επενδύσεις όσο και κόστος εκπαίδευσης προσωπικού.
Για τους μεγάλους ομίλους μεταφορών, η χρηματοδότηση αυτών των επενδύσεων αποτελεί δύσκολη πρόκληση, αλλά είναι εφικτή μέσω της πρόσβασης στις κεφαλαιαγορές, της έκδοσης ομολόγων ή της οικονομικής υποστήριξης από προγράμματα της ΕΕ. Για τις ΜΜΕ, η πρόσβαση σε προσιτή εξωτερική χρηματοδότηση είναι πολύ πιο περιορισμένη, ειδικά καθώς οι τράπεζες γίνονται ολοένα και πιο επιφυλακτικές όσον αφορά τη χορήγηση δανείων σε οντότητες σε έναν τομέα όπου είναι εμφανείς οι αυξανόμενοι συστημικοί κίνδυνοι.
Οι μεταφορείς που δεν πραγματοποιούν περιβαλλοντικές επενδύσεις κινδυνεύουν να αποκλειστούν από ένα μέρος της αγοράς —τόσο από τις κανονιστικές απαιτήσεις όσο και από τις αυξανόμενες προσδοκίες των μεγάλων εταιρικών μεταφορέων, για τους οποίους το αποτύπωμα άνθρακα της εφοδιαστικής τους αλυσίδας καθίσταται βασικό κριτήριο στην επιλογή συνεργατών logistics. Όσοι αποφασίζουν να επενδύσουν επιβαρύνουν τους ισολογισμούς τους σε μια εποχή που ήδη αγωνίζονται να διατηρήσουν τη χρηματοοικονομική τους ρευστότητα.
Προοπτικές Αγοράς: Η ενοποίηση είναι η αναπόφευκτη απάντηση
Όλες οι τάσεις που περιγράφονται παραπάνω οδηγούν σε ένα συμπέρασμα: η ευρωπαϊκή αγορά οδικών εμπορευματικών μεταφορών αντιμετωπίζει μια βαθιά αναδιάρθρωση. Οι οικονομικά ασθενέστερες εταιρείες, αυτές με υψηλό χρέος και χαμηλά αποθεματικά, θα αναγκαστούν σταδιακά να αποχωρήσουν από την αγορά —μέσω πτωχεύσεων, εξαγορών ή εκούσιας αναστολής λειτουργίας. Οι εταιρείες με ισχυρότερα κεφάλαια θα αποκτήσουν το μερίδιο αγοράς και τους πόρους τους —κυρίως τον στόλο και τους οδηγούς.
Αυτή η διαδικασία ενοποίησης, ενώ δυνητικά οδηγεί σε αυξημένη αποτελεσματικότητα του τομέα από μακροοικονομικής άποψης, θα δημιουργήσει αναταραχές βραχυπρόθεσμα. Οι πτωχεύσεις των μεταφορέων σημαίνουν ανεξόφλητα χρέη προς τους πιστωτές - τράπεζες leasing, μεταφορείς εμπορευμάτων, προμηθευτές καυσίμων και παρόχους υπηρεσιών - και απειλούν τη συνέχεια των δραστηριοτήτων logistics για τις εταιρείες που τους εμπιστεύτηκαν την εκπλήρωση παραγγελιών.
Είναι σημαντικό να θυμόμαστε ότι ορισμένες από τις οντότητες που θα αντιμετωπίσουν οικονομικές δυσκολίες τα επόμενα τρίμηνα είναι εταιρείες με εδραιωμένες θέσεις στην αγορά, μακροχρόνιες σχέσεις με τους πελάτες και φαινομενικά υγιείς ισολογισμούς. Το αποτέλεσμα της μείωσης του κόστους μπορεί να είναι εκπληκτικά γρήγορο — λίγα τρίμηνα είναι αρκετά ακόμη και για μια σχετικά σταθερή εταιρεία να εξαντλήσει τα ταμειακά της αποθέματα, αντιμέτωπη με ταυτόχρονες αυξήσεις κόστους και μειώσεις εσόδων.
Η οπτική του επιχειρηματικού κινδύνου: Τι πρέπει να γνωρίζουν οι διευθυντές και οι εμπορικοί εταίροι
Για τις εταιρείες που συνεργάζονται με ευρωπαίους οδικούς μεταφορείς —είτε ως αποστολείς, χρηματοπιστωτικά ιδρύματα, ασφαλιστές πιστώσεων είτε ως συνεργάτες logistics— αυτή η κατάσταση απαιτεί αναθεώρηση των πολιτικών διαχείρισης κινδύνου αντισυμβαλλομένου. Παρακάτω παρατίθενται βασικές πρακτικές συστάσεις:
- Επαλήθευση της οικονομικής κατάστασης των συνεργατών μεταφορών — ειδικά εκείνες που δραστηριοποιούνται σε δρομολόγια μέσω Μπενελούξ, Γερμανίας και Γαλλίας. Αξίζει να ελέγξετε τις τρέχουσες οικονομικές καταστάσεις, τους δείκτες χρέους και τον κύκλο εργασιών των εισπρακτέων λογαριασμών. Οι εταιρείες με υψηλούς δείκτες ημερήσιων πωλήσεων (DSO) ενδέχεται να αντιμετωπίζουν ήδη προβλήματα ρευστότητας.
- Αξιολόγηση της ικανότητας απορρόφησης κόστους του μεταφορέα — το ερώτημα κατά πόσον ένας εμπορικός εταίρος διαθέτει μια δομή κόστους που θα του επιτρέψει να επιβιώσει από τις αυξήσεις των διοδίων στις Κάτω Χώρες και το Βέλγιο χωρίς δραματική επιδείνωση των αποτελεσμάτων είναι σήμερα κρίσιμο για την αξιολόγηση του κινδύνου συνέχισης της συνεργασίας.
- Παρακολούθηση αλλαγών στη δομή του στόλου — Ένας μεταφορέας που αυξάνει ραγδαία το μερίδιο των παλαιότερων οχημάτων στον στόλο του εις βάρος των σύγχρονων μπορεί να σηματοδοτεί προβλήματα χρηματοδότησης της αντικατάστασης του στόλου. Αυτό αποτελεί έμμεση ένδειξη προβλημάτων ρευστότητας ή πρόσβασης σε πίστωση.
- Διαφοροποίηση της βάσης προμηθευτών μεταφορών — η εξάρτηση από έναν ή πολύ περιορισμένη ομάδα μεταφορέων σε βασικές διαδρομές αποτελεί λειτουργικό κίνδυνο που μπορεί να υλοποιηθεί ξαφνικά εάν ένας εταίρος τεθεί σε διαδικασία πτώχευσης ή αναστείλει τις δραστηριότητές του.
- Ανάλυση ρητρών τιμαριθμικής αναπροσαρμογής σε συμβάσεις μεταφοράς — Αξίζει να εξεταστεί εάν οι υπάρχουσες συμβάσεις περιλαμβάνουν μηχανισμούς για αυτόματες προσαρμογές των τιμών λόγω αλλαγών στα διόδια και τους φόρους. Η απουσία τέτοιων ρητρών μπορεί να οδηγήσει σε συγκρούσεις και τεταμένες αναδιαπραγματεύσεις συμβάσεων.
Σύνοψη: Κόκκινο φως για τη βιομηχανία TSL στη Δυτική Ευρώπη
Τα σήματα που προκύπτουν από τα δεδομένα FNTR και SDES για το πρώτο τρίμηνο του 2026 είναι σαφή: Οι ευρωπαϊκές οδικές εμπορευματικές μεταφορές εισέρχονται σε μια περίοδο αυξημένης οικονομικής πίεσης. Ο ταυτόχρονος αντίκτυπος της μείωσης του όγκου εμπορευματικών μεταφορών, των νέων φόρων και τελών κυκλοφορίας στην Ολλανδία και το Βέλγιο, καθώς και οι απαιτήσεις μιας δαπανηρής οικολογικής μετάβασης, δημιουργούν μιαrodoένα εξαιρετικά απαιτητικό περιβάλλον για ολόκληρο τον κλάδο - και ιδιαίτερα επικίνδυνο για το μεγαλύτερο τμήμα του, δηλαδή τους μικρούς και μεσαίους μεταφορείς.
Το δεύτερο εξάμηνο του 2026 θα αποτελέσει δοκιμασία οικονομικής ευρωστίας για χιλιάδες εταιρείες μεταφορών σε όλη την Ευρώπη. Για τους διαχειριστές κινδύνου και τους ιδιοκτήτες εταιρειών logistics, αυτό σημαίνει μια διεξοδική αναθεώρηση των χαρτοφυλακίων των εμπορικών τους συνεργατών και μια ανανέωση των διαδικασιών για την αξιολόγηση της επιχειρησιακής ικανότητας των εργολάβων.rodoΣε έναν κόσμο όπου ακόμη και εταιρείες με πολλά χρόνια παράδοσης μπορούν να βρεθούν σε οικονομικές δυσκολίες μέσα σε λίγα μόλις χρόνια, η προνοητικότητα και η προληπτική διαχείριση κινδύνων είναι ανεκτίμητες.
Η πλατφόρμα EURODEBT.eu θα παρακολουθεί συνεχώς την κατάσταση στον τομέα των TSL και θα παρέχει πληροφορίες σχετικά με βασικές δημοσιονομικές, κανονιστικές και αγοραίες αλλαγές που επηρεάζουν την κατάσταση των Ευρωπαίων οδικών μεταφορέων.










