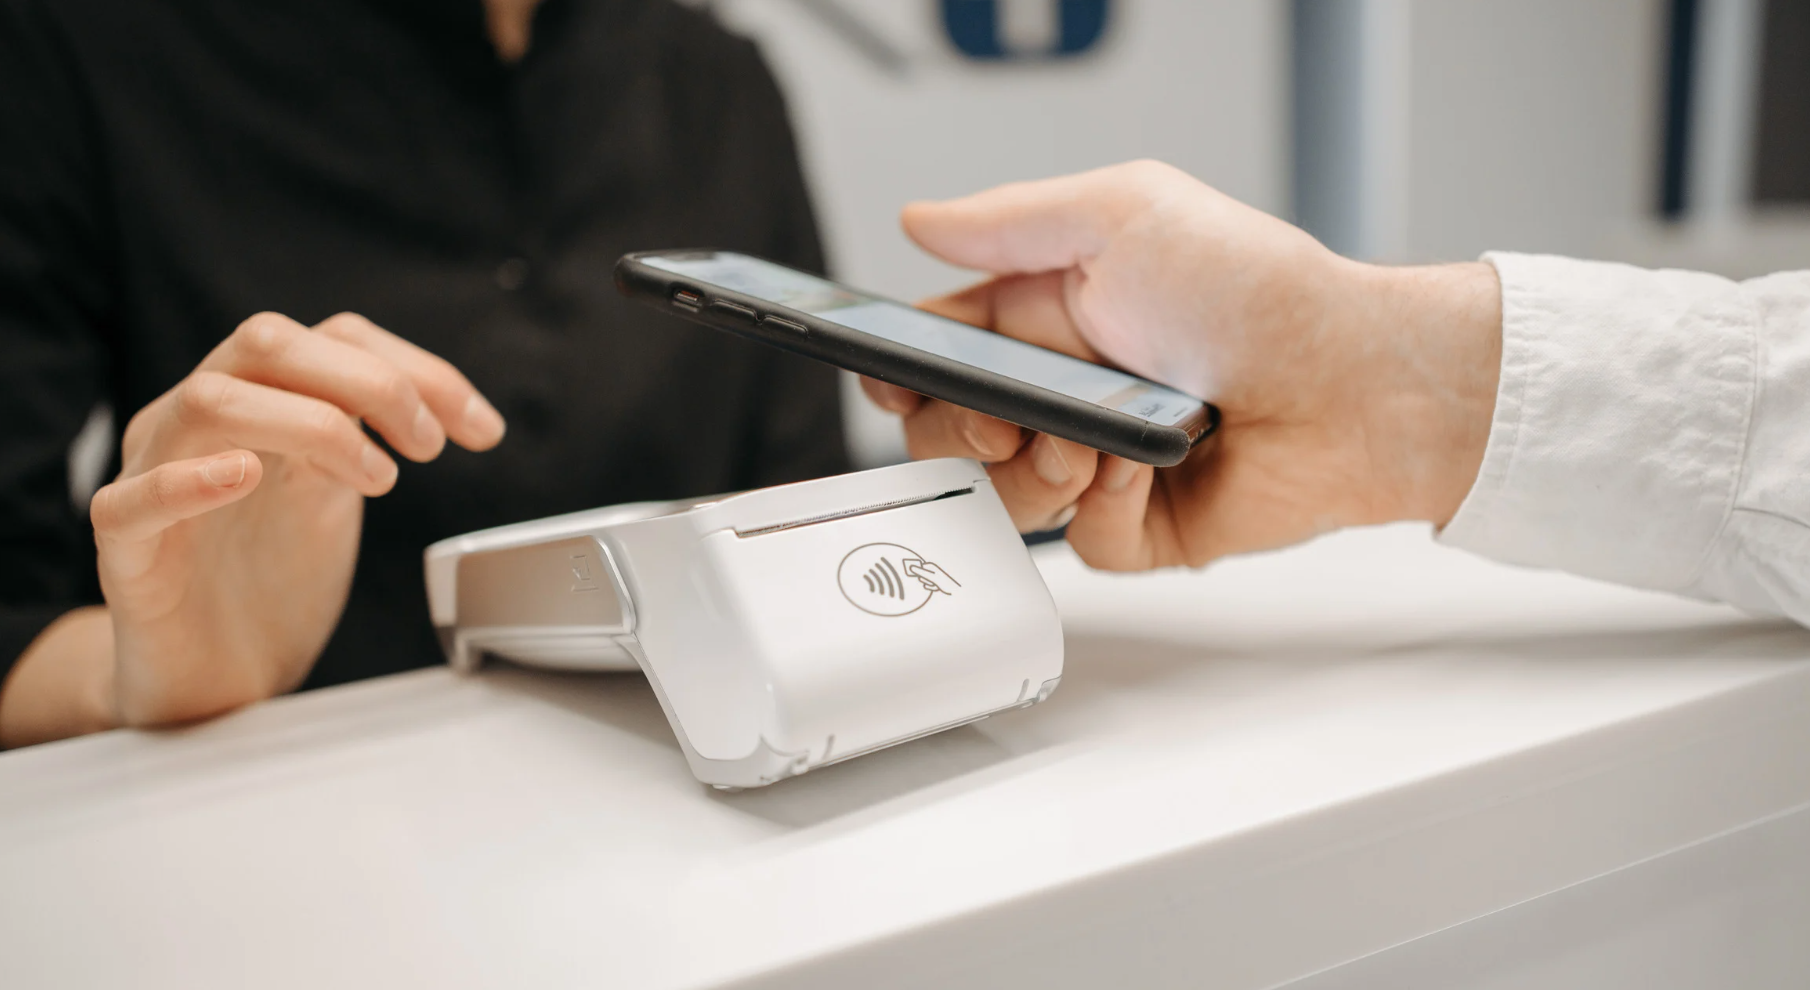
Παγκόσμια πτώση στη χρήση μετρητών και αύξηση των ψηφιακών πληρωμών, με βάση τα στοιχεία της ΕΚΤ
Σύμφωνα με τις τελευταίες εκθέσεις της Ευρωπαϊκής Κεντρικής Τράπεζας (ΕΚΤ) και της ΔιεθνούςrodoΤο Νομισματικό Ταμείο (ΔΝΤ) υφίσταται σημαντική αλλαγή στον τρόπο διεξαγωγής των συναλλαγών. Όλο και λιγότεροι άνθρωποι χρησιμοποιούν μετρητά και οι ψηφιακές μέθοδοι πληρωμής κερδίζουν δημοτικότητα παγκοσμίως.
Η έρευνα του ΔΝΤ δείχνει ότι το 2021, μόνο το 20% των συναλλαγών στα σημεία πώλησης γίνονταν σε μετρητά και αυτή η τάση θα συνεχιστεί τα επόμενα χρόνια. Η ΕΚΤ επιβεβαιώνει επίσης αυτή την κατεύθυνση αλλαγής, σημειώνοντας μείωση 8% στη χρήση μετρητών στην ευρωζώνη σε διάστημα δύο ετών. Ενδιαφέρουσα εξαίρεση, ωστόσο, αποτελούν η Ολλανδία και η Φινλανδία, όπου παρατηρήθηκε μερική επιστροφή στις πληρωμές σε μετρητά μετά το 2022. Αυτό το φαινόμενο εξηγείται από το προηγουμένως υψηλό επίπεδο υιοθέτησης ψηφιακών πληρωμών και την άρση των περιορισμών που σχετίζονται με την πανδημία COVID-19.
Η Ανάπτυξη των Ψηφιακών Πληρωμών και οι Συνέπειές της
Ο μετασχηματισμός των πληρωμών δεν περιορίζεται στις κάρτες – οι άμεσες πληρωμές, τα ψηφιακά πορτοφόλια και οι εφαρμογές για κινητά διαδραματίζουν όλο και πιο σημαντικό ρόλο. Ωστόσο, η αυξανόμενη αντικατάσταση των παραδοσιακών μεθόδων συναλλαγών εγείρει ανησυχίες μεταξύ των χρηματοπιστωτικών ρυθμιστικών αρχών. Επί του παρόντος, οι περισσότερες ψηφιακές συναλλαγές βασίζονται στα λεγόμενα "ιδιωτικό χρήμα", που εκδίδεται από εμπορικές τράπεζες και παρόχους υπηρεσιών πληρωμών (PSP). Έτσι, ο ρόλος του παραδοσιακού νομίσματος που εκδίδουν οι κεντρικές τράπεζες μειώνεται. Οι αναλυτές της ING προειδοποιούν ότι η έλλειψη κατάλληλων διασφαλίσεων μπορεί να οδηγήσει σε σημαντικές οικονομικές συνέπειες για τις τράπεζες και ολόκληρο τον νομισματικό τομέα. Η φθίνουσα χρήση μετρητών και η άνοδος των ψηφιακών πληρωμών οδηγούν τους ειδικούς στο να αναλογιστούν το μέλλον του χρήματος της κεντρικής τράπεζας ως θεμέλιο για τη χρηματοπιστωτική σταθερότητα. Η τρέχουσα εμπιστοσύνη στις ιδιωτικές μορφές χρήματος βασίζεται στη μετατρεψιμότητα τους σε κεφάλαια που εκδίδονται από κεντρικές τράπεζες, τα οποία εγγυώνται την αξία τους. Εάν χαθεί αυτή η μετατρεψιμότητα, θα μπορούσε να υπονομεύσει την εμπιστοσύνη τόσο στα ψηφιακά νομίσματα όσο και στα ίδια τα ιδρύματα που είναι υπεύθυνα για τη χρηματοπιστωτική σταθερότητα.
Ψηφιακά νομίσματα της Κεντρικής Τράπεζας (CBDC) ως απάντηση στην αλλαγή
Ως απάντηση σε αυτές τις προκλήσεις, οι κεντρικές τράπεζες σε όλο τον κόσμο εξετάζουν το ενδεχόμενο εισαγωγής ψηφιακών νομισμάτων κεντρικής τράπεζας (CBDC). Τράπεζα Διεθνών ΔιακανονισμώνrodoΤο (BIS) ορίζει το CBDC ως μια ψηφιακή μορφή χρήματος που εκδίδεται από μια κεντρική τράπεζα που παρέχει στους χρήστες μια άμεση αξίωση έναντι αυτού του ιδρύματος. Αυτό καθιστά το CBDC απαλλαγμένο από τους πιστωτικούς κινδύνους και τους κινδύνους ρευστότητας που σχετίζονται με τις παραδοσιακές εμπορικές τράπεζες και τους PSP. Η εισαγωγή του CBDC στοχεύει στην προσαρμογή του χρηματοπιστωτικού συστήματος στην ψηφιακή εποχή και στη διασφάλιση της σταθερότητας και της ασφάλειας των συναλλαγών στη σύγχρονη οικονομία. Εάν τα ψηφιακά νομίσματα της κεντρικής τράπεζας εφαρμοστούν ευρέως, θα μπορούσαν να αλλάξουν σημαντικά το παγκόσμιο οικονομικό τοπίο και τον τρόπο με τον οποίο πραγματοποιούμε πληρωμές σε καθημερινή βάση.
Eurodebt.eu
Ελέγξτε την εταιρεία πριν λάβετε μια απόφαση
Αξιολογήστε την αξιοπιστία ενός αναδόχου ή μεταφορέα. Χρησιμοποιήστε δεδομένα που βοηθούν στην αξιολόγηση του κινδύνου συνεργασίας.