

Τελωνειακοί δασμοί από την Κίνα: Η εφορία διώκει Πολωνούς logistics για τελωνειακή απάτη. Ο κλάδος TSL βρίσκεται στα πρόθυρα της κατάρρευσης.
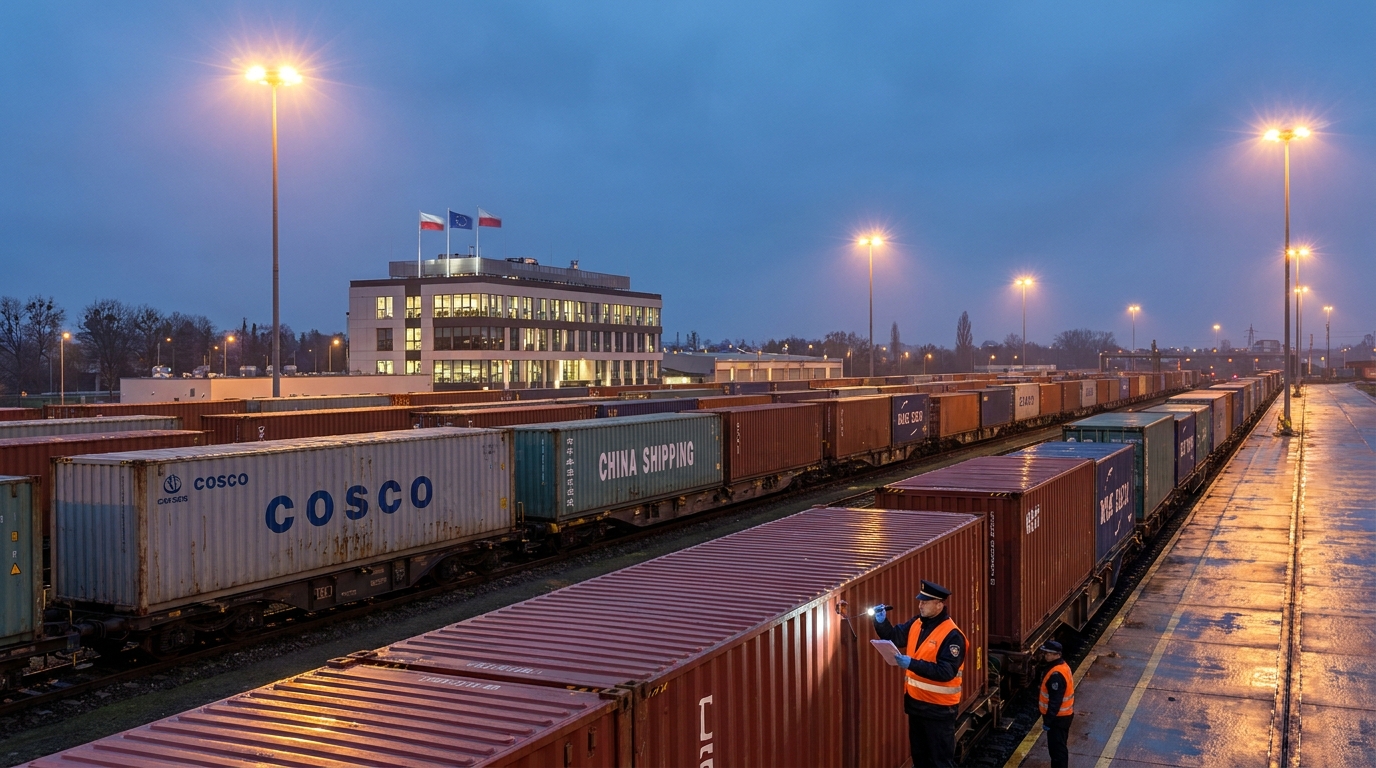
Ο πολωνικός κλάδος μεταφορών, μεταφορών και εφοδιαστικής (TFL) αντιμετωπίζει μια αυξανόμενη κρίση που θα μπορούσε να κλονίσει τα θεμέλια ολόκληρου του τομέα. Η Εθνική Διοίκηση Εσόδων (KAS) αποστέλλει μαζικές απαιτήσεις για την πληρωμή καθυστερημένων τελωνειακών δασμών σε εταιρείες logistics και σιδηροδρομικές εταιρείες που εξυπηρετούν τον Νέο Δρόμο του Μεταξιού - οντότητες που, σύμφωνα με τους ερευνητές της ΕΕ, δεν εμπλέκονταν συνειδητά σε καμία απάτη. Αδυνατώντας να ανακτήσουν πληρωμές από τους πραγματικούς δράστες της απάτης - ασιατικές εταιρείες-βιτρίνα που έχουν εξαφανιστεί από την αγορά - οι φορολογικές αρχές απευθύνονται σε νόμιμες επιχειρήσεις που δραστηριοποιούνται στην Πολωνία και επιβάλλουν τελωνειακές οφειλές από αυτές βάσει διατάξεων αλληλέγγυας και εις ολόκληρον ευθύνης. Οι συνέπειες αυτής της προσέγγισης θα μπορούσαν να είναι καταστροφικές όχι μόνο για μεμονωμένες εταιρείες αλλά και για ολόκληρη την υποδομή logistics που συνδέει την Ευρώπη και την Ασία.
Πώς λειτούργησε ο μηχανισμός τελωνειακής απάτης;
Για να κατανοήσουμε γιατί οι πολωνικές εταιρείες logistics βρίσκονται σε τόσο δύσκολη θέση, είναι απαραίτητο να εντοπίσουμε τον εγκληματικό μηχανισμό που έθεσε τη βάση της τρέχουσας κρίσης. Αυτή η πρακτική ανακαλύφθηκε και τεκμηριώθηκε αρχικά από την Ευρωπαϊκή Υπηρεσία Καταπολέμησης της Απάτης (OLAF) στο πλαίσιο μιας έρευνας μεγάλης κλίμακας σχετικά με τις εισαγωγές από την Κίνα στην Ευρωπαϊκή Ένωση.
Το σχέδιο των απατεώνων σχεδιάστηκε σχολαστικά και εκτελέστηκε με συνέπεια. Ξένοι εισαγωγείς, οι οποίοι συνήθως συνδέονταν με ασιατικές οντότητες ή ειδικά συσταθείσες υπεράκτιες εταιρείες, εισήγαγαν εμπορεύματα στο τελωνειακό έδαφος της Ευρωπαϊκής Ένωσης χρησιμοποιώντας πλαστά ή παραποιημένα έγγραφα. Η απάτη περιελάμβανε δύο βασικές μεθόδους: είτε τη δήλωση του περιεχομένου των εμπορευματοκιβωτίων ως εντελώς διαφορετικού από το πραγματικό τους περιεχόμενο, είτε τη δραστική υποτίμηση της δασμολογητέας αξίας των εισαγόμενων εμπορευμάτων.
Το αποτέλεσμα ήταν πάντα το ίδιο: αυτές οι εταιρείες πλήρωναν ένα κλάσμα των οφειλόμενων δασμών και φόρων, αποκτώντας έτσι ένα αδικαιολόγητο, τεράστιο πλεονέκτημα τιμών έναντι των έντιμων ανταγωνιστών στην ενιαία ευρωπαϊκή αγορά. Όταν οι φορολογικές αρχές άρχισαν να δείχνουν ενδιαφέρον για μια δεδομένη οντότητα, οι εισαγωγείς ρευστοποίησαν αμέσως τις δραστηριότητές τους και κυριολεκτικά εξαφανίστηκαν από την αγορά, αφήνοντας πίσω τους κενές εταιρείες και ανείσπρακτα χρέη. Ως αποτέλεσμα, οι φορολογικές αρχές - στην Πολωνία και σε άλλες χώρες της ΕΕ - αντιμετώπισαν ένα αδιαπέραστο τείχος: οι πραγματικοί δράστες έγιναν ανέφικτοι και οι δημόσιοι προϋπολογισμοί υπέστησαν πραγματικές απώλειες.
Αλληλέγγυα ευθύνη - ένας νόμος που πλήττει τους αθώους
Σε αυτή την περίπτωση, οι φορολογικές αρχές έχουν καταφύγει σε ένα εργαλείο που προβλέπεται τόσο στον Τελωνειακό Κώδικα της ΕΕ όσο και στους εθνικούς φορολογικούς κανονισμούς – την αρχή της αλληλέγγυας και εις ολόκληρον ευθύνης για το τελωνειακό χρέος. Ωστόσο, η εφαρμογή της στο τρέχον πλαίσιο εγείρει θεμελιώδη νομικά και ηθικά ερωτήματα.
Σύμφωνα με την ερμηνεία του Υπουργείου Οικονομικών, το απλό γεγονός της συμμετοχής σε τελωνειακή διαδικασία —συμπεριλαμβανομένης της υποβολής εγγράφων διαμετακόμισης εκ μέρους του εισαγωγέα— μπορεί να δημιουργήσει ευθύνη για τελωνειακή οφειλή που προκύπτει ως αποτέλεσμα της παροχής λανθασμένων δεδομένων. Με άλλα λόγια, εάν τα δεδομένα σε μια τελωνειακή διασάφηση αποδειχθούν ανακριβή, κάθε οντότητα που εμπλέκεται στη διεκπεραίωση των διατυπώσεων μπορεί να θεωρηθεί οικονομικά υπεύθυνη —ανεξάρτητα από το αν γνώριζε τις παρατυπίες ή ενήργησε με απόλυτη καλή πίστη.
Στην πράξη, αυτό σημαίνει ότι οι απαιτήσεις KAS αποστέλλονται σε:
- Τελωνειακές υπηρεσίες — που χειρίστηκαν επαγγελματικά τον εκτελωνισμό και υπέβαλαν έγγραφα για λογαριασμό εισαγωγέων·
- Σιδηροδρομικοί μεταφορείς — εξυπηρέτηση δρομολογίων στον Νέο Δρόμο του Μεταξιού και μεταφορά εμπορευματοκιβωτίων σε τελωνεία της ΕΕ·
- Χειριστές εφοδιαστικής — υπεύθυνος για την οργάνωση της αλυσίδας εφοδιασμού και των διαδικασιών διαμετακόμισης.
Το Υπουργείο Οικονομικών υπερασπίζεται τη θέση του, επισημαίνοντας ότι οι εταιρείες που θεωρούν τις φορολογικές αποφάσεις άδικες έχουν στη διάθεσή τους διαδικασία προσφυγής. Για πολλούς επιχειρηματίες, ιδίως για εκείνους στον τομέα των ΜΜΕ, η προοπτική πολυετών και δαπανηρών νομικών διαμαχών με τις φορολογικές αρχές ισοδυναμεί με ετυμηγορία — ακόμη και αν τελικά κερδίσουν, θα μπορούσαν να χάσουν την οικονομική τους ρευστότητα πολύ πριν ανακοινωθεί η ετυμηγορία.
Φωνή της Βιομηχανίας: Οι Αθώοι Πληρώνουν για τους Ενοχους
ŚrodoΟ κλάδος αντιδρά σε αυτή την κατάσταση με αυξανόμενη ανησυχία. Οι ειδικοί και οι επαγγελματίες της αγοράς TSL τονίζουν μια θεμελιώδη παρανόηση της συγκεκριμένης φύσης του έργου των μεταφορέων εμπορευμάτων, η οποία φαίνεται να αποτελεί τη βάση των ενεργειών των φορολογικών αρχών.
Η Joanna Porath, Διευθύνουσα Σύμβουλος του τελωνειακού οργανισμού AC Porath, επισημαίνει ένα βασικό ζήτημα: οι εταιρείες logistics και οι μεταφορείς είναι αποκλειστικά υπεύθυνοι για τη διαδικασία διαμετακόμισης. Το καθήκον τους είναι να παραδίδουν φυσικά, με ασφάλεια και έγκαιρα το φορτίο από το σημείο φόρτωσης - συχνά ένα λιμάνι ξηρού φορτίου στα ανατολικά σύνορα της ΕΕ - στο καθορισμένο τελωνείο. Αυτό, και τίποτα περισσότερο. Οι logistics δεν έχουν ούτε την τεχνική πρόσβαση ούτε τη νόμιμη εξουσία να ανοίγουν εμπορευματοκιβώτια και να επαληθεύουν το πραγματικό τους περιεχόμενο - οι τελωνειακές σφραγίδες είναι, εξ ορισμού, απαραβίαστες μέχρι την επίσημη εκκαθάριση. Επιπλέον, οι τελωνειακές υπηρεσίες δεν διαθέτουν τα εργαλεία και την εμπειρογνωμοσύνη για να επαληθεύουν ανεξάρτητα τις εξειδικευμένες δασμολογικές ταξινομήσεις που επιβάλλουν οι αποστολείς και οι εισαγωγείς.
«Είναι σαν να θεωρούμε υπεύθυνο έναν κούριερ για το γεγονός ότι το δέμα που παρέδωσε περιείχε λαθραία εμπορεύματα», σχολιάζει ένας ειδικός του κλάδου. «Ο κούριερ παραλαμβάνει το δέμα με φορτωτική και το παραδίδει στην καθορισμένη διεύθυνση. Δεν έχει ούτε το δικαίωμα ούτε την υποχρέωση να το ανοίξει και να ελέγξει το περιεχόμενό του».
Είναι σημαντικό ότι τα ευρήματα της OLAF επιβεβαιώνουν σαφώς ότι οι πολωνικές εταιρείες logistics και μεταφορών δεν εμπλέκονταν σκόπιμα σε τελωνειακή απάτη και δεν θεωρούνται ύποπτες για συμμετοχή σε ομάδες οργανωμένου εγκλήματος. Παρ' όλα αυτά, ο νόμος -όπως ερμηνεύεται επί του παρόντος- επιτρέπει την είσπραξη οφειλών από αυτές που δεν ήταν δικό τους λάθος.
Ευρωπαϊκή Διάσταση: Η Πολωνία δεν αποτελεί εξαίρεση
Το πρόβλημα που περιγράφεται δεν είναι μοναδικό στην Πολωνία. Παρόμοιες περιπτώσεις εμφανίζονται σε ολόκληρη την Ευρωπαϊκή Ένωση, όπου οι εγχώριες εταιρείες logistics λειτουργούσαν αλυσίδες εφοδιασμού που άθελά τους εμπλέκονταν με ανέντιμους Ασιάτες εισαγωγείς. Γερμανία, Γαλλία, χώρες της Μπενελούξ - σε καθεμία από αυτές τις χώρες, οι τελωνειακές και φορολογικές αρχές αντιμετωπίζουν το ίδιο δίλημμα: πώς να ανακτήσουν τα χαμένα έσοδα του προϋπολογισμού όταν οι πραγματικοί δράστες είναι εκτός εμβέλειας;
Η συστημική φύση του προβλήματος πηγάζει από διάφορους αλληλεπικαλυπτόμενους παράγοντες. Πρώτον, η δυναμική ανάπτυξη των σιδηροδρομικών συνδέσεων Ασίας-Ευρώπης ως μέρος του Νέου Δρόμου του Μεταξιού κατά την τελευταία δεκαετία έχει δημιουργήσει τεράστιους όγκους εμπορευμάτων και τελωνειακών εγγράφων που είναι δύσκολο να ελεγχθούν αποτελεσματικά. Δεύτερον, οι διατάξεις του Ενωσιακού Τελωνειακού Κώδικα, αν και λεπτομερείς, περιέχουν κενά που επιτρέπουν ποικίλες ερμηνείες του πεδίου ευθύνης των συμμετεχόντων σε διαδικασίες διαμετακόμισης. Τρίτον, τα διάφορα κράτη μέλη εφαρμόζουν αυτές τις διατάξεις με ποικίλους βαθμούς αυστηρότητας, γεγονός που δημιουργεί ένα ετερογενές και απρόβλεπτο περιβάλλον.rodoνομικό πλαίσιο για τους φορείς εκμετάλλευσης που δραστηριοποιούνται σε διασυνοριακό επίπεδο.
Συστημικός κίνδυνος για την πολωνική εφοδιαστική
Οι ειδικοί προειδοποιούν: οι συνέπειες της τρέχουσας πορείας θα μπορούσαν να είναι εκτεταμένες και πολύ δαπανηρές για την πολωνική οικονομία. Η Πολωνία κατέχει στρατηγική θέση στο ευρωπαϊκό δίκτυο logistics—έναν βασικό κόμβο για σιδηροδρομικές και οδικές συνδέσεις στον άξονα Ανατολής-Δύσης. Με την πάροδο των ετών, οι πολωνικές εταιρείες TSL έχουν χτίσει μια ισχυρή θέση στην εξυπηρέτηση του Νέου Δρόμου του Μεταξιού, καθιστώντας τους έναν κρίσιμο κρίκο στη ροή αγαθών μεταξύ Ασίας και Ευρώπης.
Εάν η πολιτική KAS δεν αλλάξει ή δεν αναπτυχθούν σαφείς κανόνες για την προστασία της καλής πίστης των συμμετεχόντων σε τελωνειακές διαδικασίες, ο κλάδος αντιμετωπίζει τις ακόλουθες απειλές:
- Ένα κύμα πτωχεύσεων — οι απαιτήσεις των φορολογικών αρχών ενδέχεται να υπερβαίνουν τις οικονομικές δυνατότητες μεμονωμένων εταιρειών, ιδίως μικρότερων τελωνειακών υπηρεσιών και περιφερειακών μεταφορέων, γεγονός που μπορεί να οδηγήσει στην πτώχευσή τους·
- Εμπορική παράλυση — οι εταιρείες, θέλοντας να αποφύγουν τον κίνδυνο, ενδέχεται να σταματήσουν μαζικά να εξυπηρετούν πελάτες από την Κίνα ή γενικά να σταματήσουν τη διαμετακόμιση αγαθών από την Ασία, κάτι που θα παραλύσει βασικές εμπορικές οδούς·
- Αύξηση του κόστους παροχής υπηρεσιών — ακόμη και οι εταιρείες που αποφασίζουν να συνεχίσουν τις δραστηριότητές τους θα αναγκαστούν να αυξήσουν δραστικά τις τιμές των υπηρεσιών για να καλύψουν τους αυξημένους κινδύνους και το κόστος των διαδικασιών επαλήθευσης·
- Απώλεια ανταγωνιστικότητας — Οι πολωνικές εταιρείες θα γίνουν πιο ακριβές και λιγότερο ελκυστικές σε σύγκριση με τους ανταγωνιστές από χώρες όπου οι κανονισμοί εφαρμόζονται λιγότερο αυστηρά.
Γνωρίστε τον πελάτη σας στον κλάδο TSL – αναγκαιότητα ή μυθοπλασία;
Σε απάντηση στον αυξανόμενο κανονιστικό κίνδυνο, ορισμένες εταιρείες logistics προσπαθούν να εφαρμόσουν διαδικασίες που ήταν προηγουμένως γνωστές κυρίως από τον χρηματοπιστωτικό τομέα — τις λεγόμενες KYC (Know Your Customer - Γνωρίστε τον Πελάτη σας) — δηλαδή διαδικασίες για την ενδελεχή επαλήθευση της αξιοπιστίας του πελάτη. Στην πράξη, αυτό σημαίνει, μεταξύ άλλων, έλεγχο του πιστωτικού ιστορικού και του ιστορικού μητρώου των πελατών, επαλήθευση των εταιρικών τους σχέσεων, ανάλυση προηγούμενων τελωνειακών διασαφήσεων και παρακολούθηση λιστών κυρώσεων και προειδοποιήσεων από τις τελωνειακές αρχές.
Το πρόβλημα είναι ότι ακόμη και οι καλύτερα σχεδιασμένες διαδικασίες KYC δεν παρέχουν πλήρη προστασία. Τα οχήματα ειδικού σκοπού, που δημιουργήθηκαν χωρίς κανένα λειτουργικό ιστορικό ή ορατούς δεσμούς με προηγούμενη απάτη, είναι εξ ορισμού δύσκολο να αναγνωριστούν ως οντότητες υψηλού κινδύνου. Όταν αναθέτει μια υπηρεσία μεταφοράς, μια εταιρεία logistics συχνά δεν έχει τρόπο να επαληθεύσει τι υπάρχει πραγματικά μέσα στα εμπορευματοκιβώτια ή αν η δηλωμένη τελωνειακή αξία είναι ακριβής.
Επιπλέον, η εφαρμογή προηγμένων διαδικασιών επαλήθευσης συνεπάγεται πραγματικό κόστος — τόσο οικονομικό (συστήματα πληροφορικής, τέλη πρόσβασης σε βάσεις δεδομένων και πρόσληψη ειδικών συμμόρφωσης) όσο και λειτουργικό (παρατεταμένοι χρόνοι επεξεργασίας παραγγελιών). Για μικρότερες οντότητες, αυτό το κόστος μπορεί να είναι απαγορευτικό.
Τι απαιτεί η κατάσταση; Μια προοπτική διαχείρισης κινδύνου.
Από την άποψη της διαχείρισης επιχειρηματικού κινδύνου, η τρέχουσα κατάσταση απαιτεί από τις εταιρείες TSL που δραστηριοποιούνται στην Πολωνία και σε ολόκληρη την ΕΕ να λάβουν άμεσα προσαρμοστικά μέτρα. Οι διαχειριστές κινδύνου στις εταιρείες μεταφορών και logistics θα πρέπει πρώτα να ελέγξουν τα χαρτοφυλάκια των πελατών τους για έκθεση σε τελωνειακούς κινδύνους, με ιδιαίτερη έμφαση στις οντότητες που εισάγουν αγαθά από την Κίνα μέσω των πολωνικών συνοριακών διαβάσεων και των σιδηροδρομικών τερματικών σταθμών.
Οι βασικές συστάσεις για τις εταιρείες στον τομέα TSL περιλαμβάνουν:
- Αναθεώρηση συμβάσεων με εισαγωγείς — ιδίως όσον αφορά τις ρήτρες ευθύνης για την ακρίβεια των τελωνειακών δεδομένων και τους μηχανισμούς προσφυγής σε περίπτωση υποβολής αξιώσεων από τις φορολογικές αρχές·
- Εφαρμογή ή επέκταση διαδικασιών KYC — με ιδιαίτερη έμφαση στην επαλήθευση νέων πελατών από χώρες εκτός ΕΕ και οντοτήτων με σύντομη εμπειρία στην αγορά·
- Ασφάλιση τελωνειακού κινδύνου — αξίζει να ελεγχθεί η διαθεσιμότητα ασφαλιστικών προϊόντων που προστατεύουν από αξιώσεις των τελωνειακών αρχών βάσει αλληλέγγυας και εις ολόκληρον ευθύνης·
- Ενεργός συμμετοχή στον ρυθμιστικό διάλογο — οι εταιρείες θα πρέπει να συνεργάζονται με τις ενώσεις του κλάδου ασκώντας πιέσεις για αλλαγές στην ερμηνεία των κανονισμών ή για την έκδοση σαφών υπουργικών κατευθυντήριων γραμμών·
- Παρακολούθηση δικαστικών υποθέσεων και νομολογίας — η παρακολούθηση των αποφάσεων σε παρόμοιες υποθέσεις μπορεί να παράσχει νομικά επιχειρήματα και να υποδείξει αποτελεσματικές στρατηγικές άμυνας.
Επείγουσα ανάγκη για διάλογο: βιομηχανία εναντίον Υπουργείου Οικονομικών
Σύμφωνα με τους ειδικούς και τους εκπροσώπους του τομέα TSL, ένα βασικό στοιχείο για την επίλυση της κρίσης είναι η καθιέρωση ενός εποικοδομητικού διαλόγου μεταξύ του Υπουργείου Οικονομικών και των οργανισμών που εκπροσωπούν τον κλάδο της εφοδιαστικής το συντομότερο δυνατό. Στόχος αυτού του διαλόγου θα πρέπει να είναι η ανάπτυξη σαφών, διαφανών και αναλογικών κριτηρίων λογοδοσίας που, αφενός, θα προστατεύουν τα συμφέροντα του κρατικού προϋπολογισμού και, αφετέρου, δεν θα οδηγούν στην καταστροφή οντοτήτων που ενήργησαν καλόπιστα και εντός των ορίων της εξουσίας τους.
Συγκεκριμένα, προτείνεται:
- Η έκδοση επίσημων κατευθυντήριων γραμμών από το Υπουργείο Οικονομικών που καθορίζουν ποιες συγκεκριμένες δραστηριότητες δέουσας επιμέλειας εκ μέρους των τελωνειακών υπηρεσιών και των μεταφορέων επαρκούν για να αποκλειστεί η αλληλέγγυα και εις ολόκληρον ευθύνη τους·
- Εισαγωγή του λεγόμενου ασφαλούς λιμένα για τις οντότητες εφοδιαστικής που έχουν ασκήσει τη δέουσα επιμέλεια·
- Δημιουργία μηχανισμού για ταχείες διαβουλεύσεις με τον κλάδο σχετικά με την ερμηνεία των τελωνειακών κανονισμών σε νέες, πρωτοφανείς υποθέσεις·
- Εναρμόνιση της προσέγγισης σε επίπεδο ΕΕ, έτσι ώστε οι πολωνικές εταιρείες να μην αντιμετωπίζονται αυστηρότερα από τους ανταγωνιστές τους σε άλλα κράτη μέλη.
Σύνοψη: Κίνδυνος για τους συνεργάτες και τους εργολάβους
Αυτή η κατάσταση επηρεάζει άμεσα την αξιολόγηση κινδύνου της συνεργασίας με πολωνικές εταιρείες logistics και σιδηροδρομικούς μεταφορείς. Αυτές οι οντότητες θα μπορούσαν ανά πάσα στιγμή να γίνουν αποδέκτες σοβαρών οικονομικών αξιώσεων από τις φορολογικές αρχές — αξιώσεις που δεν προέρχονται από δική τους αμέλεια, αλλά από τις δραστηριότητες ασύλληπτων απατεώνων.
Για τους επιχειρηματικούς εταίρους, τους εργολάβους και τα χρηματοπιστωτικά ιδρύματα στον τομέα TSL, αυτό σημαίνει ότι πρέπει να λαμβάνεται υπόψη αυτός ο συγκεκριμένος κανονιστικός κίνδυνος κατά την αξιολόγηση της οικονομικής κατάστασης και της λειτουργικής σταθερότητας των πολωνικών εταιρειών logistics. Αξίζει να ελεγχθεί εάν μια δεδομένη εταιρεία έχει ανοιχτές τελωνειακές και φορολογικές διαδικασίες, ποιες διαδικασίες συμμόρφωσης έχει εφαρμόσει και πώς διαχειρίζεται τον κίνδυνο αλληλέγγυας και εις ολόκληρον ευθύνης.
Η πολωνική βιομηχανία logistics βρίσκεται σε μια άνευ προηγουμένου κατάσταση—πληρώνοντας το τίμημα για τις συστημικές ατέλειες της τελωνειακής νομοθεσίας και την αδυναμία των υπηρεσιών επιβολής του νόμου απέναντι σε ομάδες οργανωμένου εγκλήματος που δραστηριοποιούνται στο εξωτερικό. Χωρίς ταχεία νομοθετική παρέμβαση, ή τουλάχιστον μια αλλαγή στην ερμηνευτική πρακτική, από το Υπουργείο Οικονομικών, ο τομέας θα μπορούσε να εισέλθει σε μια φάση βαθιάς διαρθρωτικής κρίσης, οι συνέπειες της οποίας θα γίνουν αισθητές σε ολόκληρη την πολωνική οικονομία.










