

Új adók a Benelux államokban és csökkenő volumenek: az európai közúti szállítmányozás a 2026-os likviditási válság előtt áll
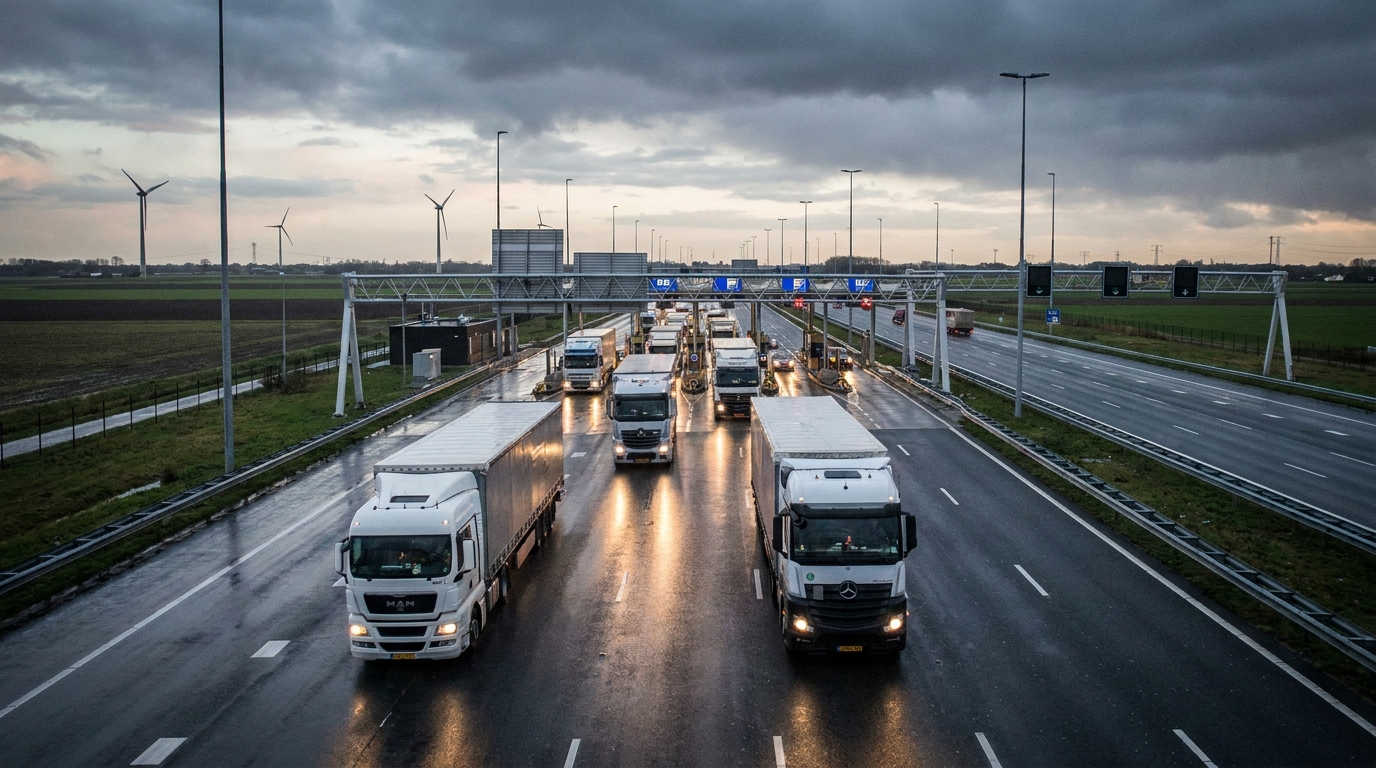
A Francia Közúti Fuvarozók Szövetsége (FNTR) megkongatta a vészharangot. A 2026 első negyedévére vonatkozó statisztikai adatok, valamint a hollandiai és belgaországi új adóbevételek bejelentései egy súlyos pénzügyi válság felé haladó európai közúti fuvarozási piac képét festik le. A kis- és középvállalkozások szegmense különösen veszélyeztetett, mivel az üzemi haszonkulcsok évek óta alig haladják meg a nullszaldós pontot. Ha az FNTR előrejelzései beigazolódnak, 2026 második felében jelentősen felgyorsulhat a TSL-iparág csődhulláma Nyugat-Európában.
2026 első negyedévi adatok: a díjak emelése nem menti meg a csökkenő bevételeket
Első pillantásra a 2026-os év első három hónapjára vonatkozó adatok óvatosan optimistának tűnhetnek – az átlagos közúti áruszállítási díjak 1,4%-kal emelkedtek éves szinten. Normális piaci körülmények között az ilyen ármozgásokat a javuló ágazat és a fuvarozók tárgyalási pozíciójának erősödéseként lehetne értelmezni a szállítmányozókkal szemben. A valóság azonban egészen más.
Egy ezzel párhuzamos, sokkal riasztóbb mutató a teljes áruszállítási tonnatartalom 4%-os csökkenése ugyanezen időszak alatt. Ez a szám világosan szemlélteti az európai szállítási szolgáltatások iránti kereslet tényleges állapotát. A díjemelés nem a szolgáltatások iránti megnövekedett keresletnek köszönhető, hanem inkább az árak növekvő működési költségekhez való igazításának kísérlete. Az egyidejű csökkenő szállítási volumenekkel a szállítmányozási vállalatok bevételei reálértéken csökkennek, annak ellenére, hogy az ügyfelek számlái valamivel magasabbak.
Ez a jelenség – magasabb árak kevesebb megrendeléssel – intő jel az iparági elemzők számára. Az európai reálgazdaság gyengülő keresletére utal, és ezért a logisztikai szektor korlátozott növekedési kilátásaira, legalábbis rövid távon. Az FNTR és a francia statisztikai hivatal (SDES) adatai megerősítik, hogy a megfigyelt tendencia nem egyszeri anomália, hanem egy tartós piaci minta.
Fiskális forradalom a Benelux államokban 2026. július 1-jétől
Mintha a piaci nyomás önmagában nem lenne elég kihívás, az európai fuvarozóknak a kulcsfontosságú európai logisztikai központokban életbe lépő új adó- és adójellegű szabályozások hullámával is meg kell küzdeniük.
Hollandia: új teherautók adója
2026. július 1-jétől Hollandia új adót vezet be, amelyet közvetlenül a holland úthálózaton közlekedő nehéz tehergépjárművekre vetnek ki. Ez a szabályozás minden olyan fuvarozót érint – függetlenül a jármű regisztrációs országától –, amely tranzit- vagy elosztási célokra használja a holland úti infrastruktúrát.
Ennek a döntésnek a jelentőségét nem lehet eléggé hangsúlyozni. Rotterdam Európa legnagyobb tengeri kikötője és a világ egyik legfontosabb logisztikai központja. A világ minden tájáról érkező áruk holland utakon haladnak át, célállomásuk Németország, Lengyelország, Franciaország, a skandináv országok és tucatnyi más piac ügyfelei. Több ezer szállítmányozási vállalat számára a Hollandián átvezető útvonalak nem lehetőség, hanem az ügyfelek ellátási láncainak szerkezetéből fakadó szükségszerűség.
Az új adó bevezetése tehát azonnali és szinte elkerülhetetlen növekedést jelent az ezeket az útvonalakat kiszolgáló vállalatok működési költségeinél. A konkrét adókulcsok becslései még nem teljesen ismertek, de a szabályozás puszta bejelentését az FNTR komoly fenyegetésnek tekinti a határokon átnyúló fuvarozás jövedelmezőségére nézve.
Belgium: magasabb kilométerdíjak
Szinte ezzel egy időben a szomszédos Belgium is bejelentette a nehéz tehergépjárművek kilométerdíjának jelentős emelését. A viatoll rendszer már több éve működik Belgiumban, és széles autópálya- és országúthálózatot fed le. Az emelés azt jelenti, hogy a belga utakon megtett minden egyes kilométer többe kerül a fuvarozóknak, mint korábban.
A nyugat-európai folyosó mentén működő vállalatok – amelyek Antwerpen kikötőit kötik össze Európa belső piacaival – számára a belga kilométerdíjak a változó költségszerkezetük jelentős részét képezik. Antwerpen, a kontinens második legnagyobb tengeri kikötője, évente több millió tonna importált és exportált áru átjárójaként szolgál. Ezért a belga utak díjemelése a fuvarozók széles körét érinti, méretüktől vagy származási országuktól függetlenül.
A két szabályozás – a holland teherautó-adó és a belga kilométerdíj-emelés – kombinációja fiskálisan szinergikus hatást hoz létre. A Benelux államokon át vezető útvonalak, amelyeket korábban drágábbnak tartottak, de a nagyobb európai kikötőkhöz való hozzáférés miatt továbbra is jövedelmezőnek tartottak, még költségigényesebbé válnak. Nincs olyan egyszerű alternatíva, amely egyszerre elkerüli mindkét országot jelentősen hosszabb útvonalak és többlet üzemanyag-fogyasztás nélkül.
A költségolló hatása: a haszonkulcs-romboló mechanizmus
A közgazdászok és a kockázatelemzők régóta használják a „költségolló” kifejezést olyan helyzet leírására, amelyben egy vállalat fix és változó költségei egyidejűleg emelkednek, miközben képtelen arányosan növelni termékei vagy szolgáltatásai árait. A szállítmányozási ágazatban ez a mechanizmus különösen romboló hatású egy tipikus fuvarozó költségszerkezete miatt.
Egy szállítmányozási vállalat több fő kategóriában is költségeket visel: üzemanyag, sofőrök és alkalmazottak fizetése, flottabérlés vagy -finanszírozás, biztosítás, útdíjak, valamint karbantartás és javítás. Ezen tételek többsége viszonylag fix vagy nehezen ellenőrizhető – különösen rövid távon. Az üzemanyag ára az olajárak ingadozásának van kitéve, a sofőrök fizetése az iparágban tapasztalható krónikus munkaerőhiány miatt emelkedik, a lízingdíjak pedig szerződésben előre meghatározottak.
A leírt forgatókönyv szerint új adók és útdíjak lépnek életbe Hollandiában és Belgiumban, amelyek csatlakoznak ehhez a nehezen csökkenthető terhek listájához. Ugyanakkor a csökkenő áruszállítási volumenek korlátozzák a folyamatos növekvő költségalap fedezésére elegendő bevétel generálásának képességét. Az eredmény? A már így is vékony üzemi haszonkulcsok még tovább csökkennek, és egyes vállalatok túllépik a fedezeti pontot, és üzemi veszteségeket kezdenek termelni.
A kis- és középvállalkozások a válság középpontjában
Fontos hangsúlyozni, hogy az európai közúti árufuvarozási piacot strukturálisan a mikro-, kis- és középvállalkozások uralják. A nagy logisztikai csoportok – bár láthatóak és felismerhetők – csak a jéghegy csúcsát jelentik. A megrendelések túlnyomó többségét több vagy egy tucat járművel rendelkező vállalatok teljesítik, amelyeket gyakran maguk a tulajdonosok irányítanak, és amelyek gyakran egyéni vállalkozásként működnek néhány alkalmazott sofőrrel.
Ezt a piaci szegmenst számos olyan sajátosság jellemzi, amelyek különösen sebezhetővé teszik a leírt fenyegetésekkel szemben:
- Alacsony nettó haszonkulcs — Egy tipikus szállítmányozási kkv-nál a nettó nyereség ritkán haladja meg a bevétel 2-3%-át, és gyakran 1% körül mozog. Bármilyen előre nem látható, néhány százalékos költségnövekedés a nyereséget veszteséggé változtathatja.
- Magas gördülőállomány-adósság — Egy modern, Euro 6-os vagy annál magasabb kibocsátási szabványnak megfelelő nyerges vontató ára 150 000 eurótól több mint 200 000 euróig terjed. A legtöbb kisebb fuvarozó lízinggel vagy hitellel finanszírozza a flottavásárlást, ami fix, nem forgatható kötelezettségeket keletkeztet a pénzintézetek felé.
- Gyenge tárgyalási pozíció a szállítmányozókkal szemben — A gyengülő kereslet és az erősödő árverseny környezetében a kisebb vállalatoknak korlátozott a lehetőségük arra, hogy a magasabb költségeket áthárítsák az ügyfelekre. A szállítók egyszerűen átadják a megrendeléseket egy olcsóbb versenytársnak.
- Korlátozott készpénztartalék — a pénzügyi tartalék hiánya azt jelenti, hogy már a likviditás átmeneti romlása is adósságspirált indíthat el: késedelmes fizetések a szállítóknak, kamatok felhalmozódása, problémák a lízingrészletek fizetésével.
Ezen tényezők, az új költségvetési terhek és a csökkenő volumenek kombinációja egy olyan problémát teremt, amely...rodoEz nagyon magas kockázatot jelent a közlekedési szektor kkv-inak pénzügyi stabilitása szempontjából. Azok a vállalatok, amelyek korábban a nyereségesség határán működtek, kénytelenek lehetnek felfüggeszteni vagy felszámolni működésüket. A valamivel magasabb haszonkulccsal rendelkező vállalatok nehéz szerkezetátalakítási időszakba lépnek.
A zöld átalakulás, mint további beruházási teher
A költségvetési és piaci környezet önmagában is elegendő kihívás lenne. Az európai közlekedési ágazat azonban egyidejűleg egy másik, ugyanilyen alapvető kihívással néz szembe: az ökológiai átállással járó szabályozási és költségnyomással.
Az Európai Unió klímapolitikája egyre szigorúbb követelményeket támaszt a közlekedési ágazattal szemben.rodoAz FNTR 2025-ös jelentése, amely környezetvédelmi kérdésekre összpontosítrodoA közúti árufuvarozásban az egészség és biztonság kérdései egyértelműen mutatják a tőkekiadások (CAPEX) mértékét, amelyet a fuvarozóknak vállalniuk kell az új szabványokhoz való alkalmazkodáshoz. Ez elsősorban a következőket érinti:
- Befektetés nulla kibocsátású járművekbe — Az elektromos vontatók, bár technológiailag egyre elérhetőbbek, továbbra is jelentősen drágábbak, mint dízel társaik. A vételárkülönbség akár több tucat százalékot is elérhet, és a töltőinfrastruktúra továbbra sem megfelelő.
- Alternatív energiaforrások — A hidrogéntechnológiák kísérleti megvalósítási szakaszban vannak, és hatalmas beruházásokat igényelnek mind a fuvarozók, mind az üzemanyagtöltő infrastruktúra szolgáltatói részéről.
- Környezetbarát vezetési és telematikai programok — A vezetési stílust figyelő és az üzemanyag-fogyasztást optimalizáló rendszerek bevezetése technológiai beruházásokat és személyzeti képzési költségeket is igényel.
A nagy szállítmányozási csoportok számára ezeknek a beruházásoknak a finanszírozása nehéz kihívást jelent, de elérhető tőkepiacokhoz való hozzáférés, kötvénykibocsátás vagy uniós programok pénzügyi támogatása révén. A kkv-k számára a megfizethető külső finanszírozáshoz való hozzáférés sokkal korlátozottabb, különösen mivel a bankok egyre óvatosabbá válnak a hitelezéssel kapcsolatban egy olyan ágazatban működő szervezeteknek, ahol a növekvő rendszerszintű kockázatok nyilvánvalóak.
Azok a szállítmányozók, amelyek nem hajtanak végre környezetvédelmi beruházásokat, kockáztatják, hogy kizáródnak a piac egy részéről – mind a szabályozási követelmények, mind a nagyvállalati szállítók növekvő elvárásai alól, akik számára az ellátási láncuk szénlábnyoma kulcsfontosságú kritériummá válik a logisztikai partnerek kiválasztásában. Azok, akik mégis úgy döntenek, hogy befektetnek, egy olyan időszakban terhelik meg a mérlegüket, amikor már így is küzdenek a pénzügyi likviditás fenntartásával.
Piaci kilátások: A konszolidáció az elkerülhetetlen válasz
A fent leírt trendek mind egyetlen következtetésre vezetnek: az európai közúti árufuvarozási piac mélyreható szerkezetátalakítás előtt áll. A pénzügyileg gyengébb, magas adósságállományú és alacsony tartalékokkal rendelkező vállalatok fokozatosan kiszorulnak a piacról – csődök, felvásárlások vagy a működés önkéntes felfüggesztése révén. Az erősebb tőkével rendelkező vállalatok szerzik meg piaci részesedésüket és erőforrásaikat – elsősorban flottát és sofőröket.
Ez a konszolidációs folyamat, bár makrogazdasági szempontból potenciálisan növelheti az ágazati hatékonyságot, rövid távon turbulenciát fog generálni. A fuvarozói csődök kifizetetlen tartozásokat jelentenek a hitelezők – lízingbankok, szállítmányozók, üzemanyag-beszállítók és szolgáltatók – felé, és veszélyeztetik a logisztikai műveletek folytonosságát azoknak a vállalatoknak, amelyek megbízták őket a megrendelések teljesítésével.
Fontos megjegyezni, hogy a következő negyedévekben pénzügyi nehézségekkel küzdő vállalatok között vannak olyanok, amelyek már stabil piaci pozícióval, régóta fennálló ügyfélkapcsolatokkal és látszólag egészséges mérleggel rendelkeznek. A költségcsökkentés hatása meglepően gyors lehet – néhány negyedév elegendő ahhoz, hogy még egy viszonylag stabil vállalat is kimerítse készpénztartalékait, miközben egyidejűleg költségnövekedés és bevételcsökkenés is éri.
Az üzleti kockázatok szemlélete: Amit a vezetőknek és a kereskedelmi partnereknek tudniuk kell
Az európai közúti fuvarozókkal együttműködő vállalatok számára – legyenek azok szállítmányozók, pénzintézetek, hitelbiztosítók vagy logisztikai partnerek – ez a helyzet megköveteli a partnerkockázat-kezelési politikáik felülvizsgálatát. Az alábbiakban a legfontosabb gyakorlati ajánlásokat ismertetjük:
- A szállítási partnerek pénzügyi helyzetének ellenőrzése – különösen azok, amelyek a Benelux államokon, Németországon és Franciaországon keresztül közlekednek. Érdemes ellenőrizni az aktuális pénzügyi kimutatásokat, az adósságmutatókat és a követelések forgási ütemét. Azok a vállalatok, amelyeknél magas a napi kintlévőségek (DSO) aránya, már likviditási problémákkal küzdhetnek.
- A fuvarozó költségviselő képességének felmérése – Az a kérdés, hogy egy kereskedelmi partner költségszerkezete lehetővé teszi-e számára, hogy drámai eredményromlás nélkül átvészelje a hollandiai és belgiumi útdíj-emelkedéseket, ma kulcsfontosságú a folyamatos együttműködés kockázatának felméréséhez.
- A flotta szerkezetének változásainak nyomon követése — Egy olyan fuvarozó, amely gyorsan növeli a régebbi járművek arányát flottájában a modern járművek rovására, problémákat jelezhet a flottacsere finanszírozásában. Ez közvetetten a likviditási vagy a hitelhez jutási problémákra utal.
- A szállítmányozási beszállítói bázis diverzifikációja – az egy vagy nagyon szűk fuvarozói csoporttól való függőség a kulcsfontosságú útvonalakon olyan működési kockázat, amely hirtelen bekövetkezhet, ha egy partner csődeljárás alá kerül vagy felfüggeszti a működését.
- A szállítási szerződésekben szereplő indexálási záradékok elemzése — Érdemes felülvizsgálni, hogy a meglévő szerződések tartalmaznak-e mechanizmusokat az útdíjak és adók változása miatti automatikus díjmódosításra. Az ilyen záradékok hiánya konfliktusokhoz és feszült szerződés-újratárgyalásokhoz vezethet.
Összefoglaló: Piros lámpa a TSL iparágnak Nyugat-Európában
Az FNTR és az SDES 2026 első negyedévére vonatkozó adataiból kirajzolódó jelek egyértelműek: az európai közúti árufuvarozás fokozott pénzügyi nyomás alá kerül. A csökkenő árufuvarozási volumenek, az új hollandiai és belga adók és útdíjak, valamint a költséges ökológiai átállás követelményeinek egyidejű hatása…rodorendkívül igényes környezet az egész iparág számára – és különösen veszélyes a legnagyobb szegmense, azaz a kis- és közepes méretű fuvarozók számára.
2026 második fele Európa-szerte több ezer szállítmányozási vállalat pénzügyi erejének próbája lesz. A kockázatkezelők és a logisztikai vállalatok tulajdonosai számára ez azt jelenti, hogy alaposan felül kell vizsgálniuk kereskedelmi partnerportfólióikat, és meg kell újítaniuk a vállalkozók működési kapacitásának felmérésére szolgáló eljárásaikat.rodoEgy olyan világban, ahol még a sokéves hagyományokkal rendelkező vállalatok is néhány negyedéven belül pénzügyi nehézségekbe kerülhetnek, az előrelátás és a proaktív kockázatkezelés felbecsülhetetlen értékű.
Az EURODEBT.eu platform folyamatosan figyelemmel kíséri a TSL szektor helyzetét, és tájékoztatást nyújt az európai közúti fuvarozók helyzetét befolyásoló legfontosabb költségvetési, szabályozási és piaci változásokról.










