

197 millió eurós veszteség: az OLAF felderítette a vámcsalásokat és az áfa-körhintacsalásokat a nemzetközi szállítmányozásbanrodohomályos
Az OLAF és az Európai Ügyészség 2026 áprilisában felszámolt egy szervezett vámcsalási és körhintacsalásos áfacsalási hálózatot, amely éveken át károsította az EU költségvetését. A teljes veszteséget 197 millió euróra becsülték — az elkövetők textíliákat, lábbeliket és elektromos kerékpárokat hoztak be Kínából, hamis CMR-dokumentumokat és fantomcégek hálózatát használva. Az ügy súlyos kockázatra világít rá a fuvarozó és logisztikai cégek számára, amelyek egyetemlegesen felelősségre vonhatók a vám- és adótartozásokért, még akkor is, ha tudtukon kívül váltak egy bűnözői ellátási lánc részévé.
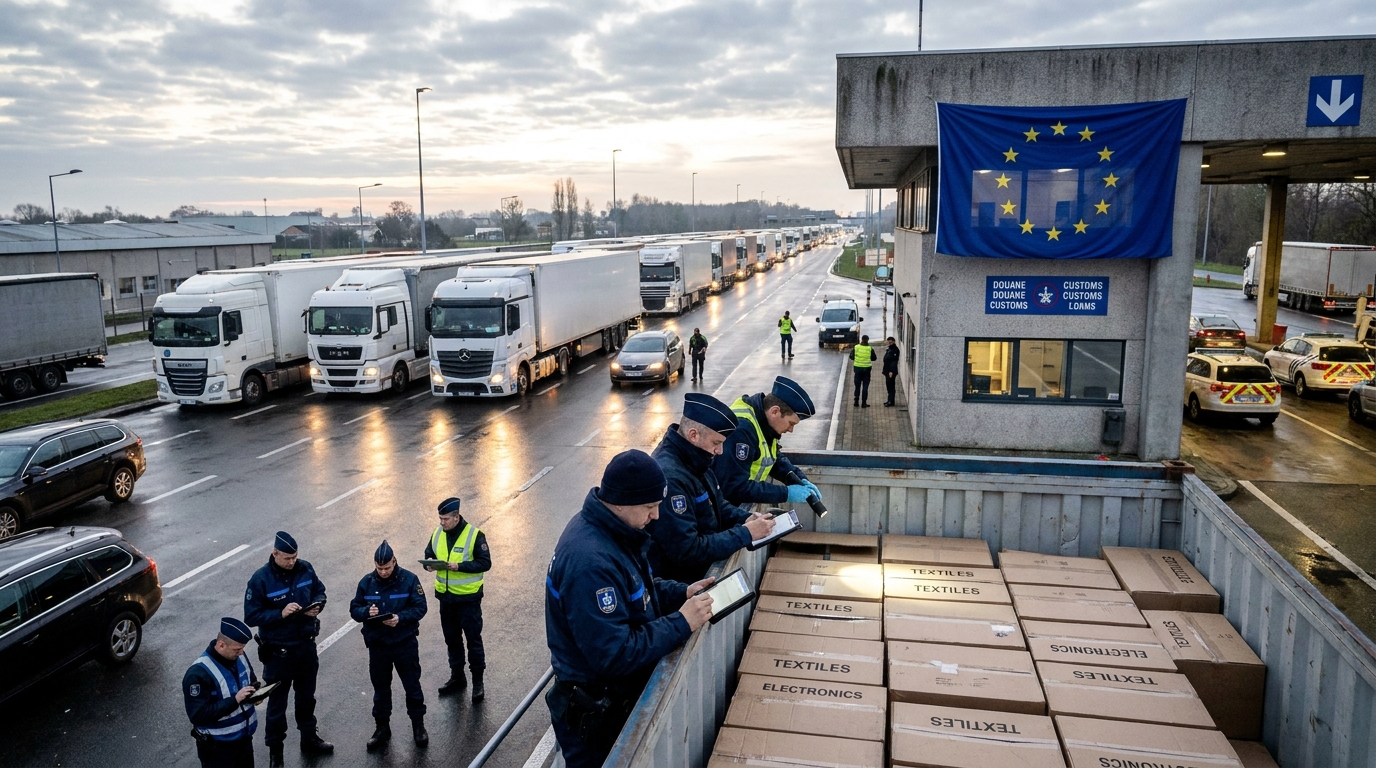
Az Európai Csalás Elleni Hivatal (OLAF) az Európai Ügyészséggel (EPPO) együttműködve felszámolta az uniós nyomozások történetének egyik legnagyobb, vám- és adócsalással foglalkozó szervezett bűnözői hálózatát. A 2026 áprilisában végrehajtott és a lengyel vámhatóság által szolgáltatott információk alapján indított művelet rendszerszintű csalásokat tárt fel a nemzetközi...rodoellátási lánc. Az Európai Unió költségvetését ért teljes veszteséget 197 millió euróra becsülték – amelyből 118 millió eurót befizetetlen vámok, 79 millió eurót pedig áfa-veszteség tettek ki. A nyomozás során kilenc gyanúsítottat tartóztattak le Lengyelországban.
Hogyan működött a bűnözői hálózat? Lépésről lépésre bemutatva a működési módját.
Egy szervezett bűnözői csoport kifinomult rendszert épített ki, amely az Európai Unió legitim vámeljárásainak szándékos visszaélésén alapul. A bűnözők nem véletlenszerűen cselekedtek – épp ellenkezőleg, egy jól működő gépezetet hoztak létre, amely hosszú ideig a bűnüldöző szervek látókörén kívül maradt. A művelet mértékének megértésének kulcsa két vámmechanizmusban rejlik, amelyeket ügyesen csalási eszközökké alakítottak át.
A T1 árutovábbítási eljárás visszaélésszerű alkalmazása
A T1 árutovábbítási eljárás egy jogi uniós eszköz, amely lehetővé teszi az EU-n kívülről érkező áruk EU-n belüli szállítását a vámok és az áfa azonnali megfizetése nélkül – feltéve, hogy ezeket a vámokat a rendeltetési országban rendezik. Ez az eljárás a zökkenőmentesen működő transzeurópai ellátási lánc alapja, és nap mint nap több ezer becsületes kereskedő használja.
Ebben az esetben a bűnözők szisztematikusan meghamisították a vámáru-nyilatkozatokat, más tagállamokat jelölve meg rendeltetési helyként, miközben az áruk – amelyeket Kínából importáltak a lengyel-fehérorosz határon található vámellenőrzési ponton keresztül – valójában soha nem hagyták el lengyel területet. Ennek eredményeként a vám- és adófizetési kötelezettség véglegesen „felfüggesztésre” került, és soha nem valósult meg.
Vámcsalások 42
A hálózat által széles körben használt második eszköz az úgynevezett 42-es vámeljárás volt. Célja, hogy lehetővé tegye az importőrök számára az áfa beszedésének felfüggesztését az áruk EU vámterületére való belépésének helyén, ha az importált rakomány végső soron egy másik tagállambeli vevőnek szól. Ez a megoldás kiküszöböli a kettős adóztatást, és leegyszerűsíti az EU-n belüli kereskedelmet a jogszerű vállalkozók számára.
A bűnözők tömegesen jelentettek be fiktív szállítmányokat más uniós országokbeli címzetteknek, kihasználva a határokon érvényes áfamentességet. Az árukat ezután a feketepiacra küldték, vagy mindenféle pénzügyi dokumentáció nélkül értékesítették. Az áfát sem a belépési országban, sem a feltételezett célországban nem fizették meg – mivel az utóbbi egyszerűen nem létezett.
Hamis CMR-ek és egy fiktív cégekből álló hálózat
A teljes rendszer egyik kulcsfontosságú eleme a fiktív áruáramlások hitelesítésére szolgáló dokumentáció létrehozása volt. Erre a célra a hálózat kitalált nemzetközirodofuvarlevelek (CMR-dokumentumok), amelyek látszólag igazolták a rakomány kijelölt végcímzetteknek történő kézbesítését. A CMR alapvető dokumentum a közúti árufuvarozásban – hamisítása nemcsak adóbűncselekmény, hanem közvetlen támadás az egész európai szállítási dokumentációs rendszer integritása ellen is.
Ugyanakkor egy kiterjedt, „fiktív cégekként” ismert hálózat elfedte a tényleges vevők kilétét, és hitelességet kölcsönzött a látszólag legitim tranzakcióknak. Ezek kizárólag papíron létező, különböző tagállamokban bejegyzett vállalatok voltak, amelyek további álcázási rétegként szolgáltak a pénzek és áruk bűnözői áramlásához. Továbbá az elkövetők alábecsülték az importált rakomány vámértékét, és manipulálták annak tarifális besorolását, tovább csökkentve a potenciális vámok alapját.
Mit csempésztek ki és hová tűnt?
Az illegális import elsősorban a kereskedelmi csalás szempontjából magas kockázatúnak tekintett árukategóriákat célozta meg. A nyomozók a Kínából importált termékek három fő csoportját azonosították:
- Textil és ruházat — vámérték-alulértékelésre hajlamos áruk, amelyeket gyakran úgy osztályoznak, hogy alacsonyabb vámtarifák alkalmazását teszik lehetővé
- Cipő — egy olyan kategória, amely különösen ki van téve az árdömpingnek és a vámmanipulációnak a határokon átnyúló kereskedelemben
- Elektromos kerékpárok (e-bike-ok) — egy nagy értékű termék, amelyre az EU által a Kínából származó importra kivetett további dömpingellenes vámok vonatkoznak, ami különösen jövedelmező gyakorlattá teszi ezen díjak elkerülését
Az áruk a lengyel-fehérorosz határátkelőn keresztül érkeztek az EU-ba, ami beleillik a Távol-Keletről az EU keleti szárnyán keresztül megnövekedett importáradat tágabb kontextusába. Az EU egyik legnagyobb logisztikai központjaként és az ázsiai tranzit frontvonalbeli országaként Lengyelország így egy páneurópai bűnügyi művelet középpontjába került.
Földrajzi lefedettség és nemzetközi koordinációrodowa
A művelet mértéke és összetettsége több ország vám- és bűnüldöző hatóságainak egyidejű összehangolt fellépését tette szükségessé. Lengyelország mellett Belgium, Németország, Szlovénia és Magyarország szolgálatai is részt vettek a műveletben. Az OLAF fizikai ellenőrzéseket végzett Belgiumban és Lengyelországban, a nyomozók pedig elemezték az uniós határátkelőhelyeken végzett röntgenvizsgálatok archivált képeit.
A nyomozás egyik kulcsfontosságú eleme a bizonyítékok beszerzése volt legitim logisztikai szolgáltatóktól és e-kereskedelmi szervezetektől. Ez egy különösen jelentős figyelmeztető jel – egyes legitim szállítmányozási és szállítmányozási vállalatok akaratlanul is egy bűnözői hálózat által ellenőrzött ellátási lánc láncszemeivé válhattak. Dokumentumaikat, infrastruktúrájukat és hírnevüket potenciálisan a tudtuk vagy beleegyezésük nélkül kihasználhatták.
Petr Klement, az OLAF főigazgatója hangsúlyozta, hogy az ilyen jellegű szervezett adóbűncselekmények nemcsak az államháztartást érintik. A tisztességtelen importőrök, akik nem viselik a vámok és az áfa költségeit, olyan áron kínálhatnak árukat, amelyeket a törvénytisztelő vállalkozások nem tudnak elérni, ami a tisztességes kereskedők szisztematikus kiszorításához és a verseny folyamatos torzulásához vezet az egész értékláncban.
Kockázati szempont: Mit jelent ez az eset a TSL és a logisztikai iparág számára?
A kockázatkezelők, a szállítmányozási és szállítmányozási vállalatok tulajdonosai, valamint a TSL szektort kiszolgáló pénzügyi intézmények számára az OLAF és az EPPO által felderített esetnek nagyon konkrét és súlyos operatív következményei vannak.
Egyetemleges felelősség kockázata
Az uniós vámjog értelmében az ellátási láncban részt vevő szervezetek – beleértve a vámügynökségeket, az ideiglenes tárolóüzemeltetőket, a szállítmányozókat és a közúti fuvarozókat – felelősségre vonhatók egyetemleges felelősség a meg nem fizetett vám- és adóilletékekért, ha a hatóságok bebizonyítják, hogy nem jártak el kellő gondossággal a vállalkozók és a rakomány ellenőrzése során. A gyakorlatban ez azt jelenti, hogy a csalárd árukat szállító szállítmányozó cég több millió eurós vámmal nézhet szembe a vám- és adóhivatal részéről – még akkor is, ha hivatalosan csak alvállalkozó volt.
A dominóhatás és a fizetési zsákutcák
A logisztikai vállalatokra hirtelen nehezedő jelentős adó- és vámhatározatok drámaian megnövelik fizetésképtelenségük kockázatát. Azok a vállalatok, amelyek nem halmoztak fel megfelelő tartalékokat, és nem rendelkeznek vámkockázat-kezelési eljárásokkal, a közigazgatási határozat kézhezvételét követő heteken belül likviditási válságba kerülhetnek. Tekintettel a TSL iparágban az együttműködési kapcsolatok sűrűségére – ahol egy üzemeltető gyakran több tucat másik szervezet ügyfele, alvállalkozója és hitelezője is –, egy ilyen helyzet válsághelyzetet válthat ki. dominóhatás, amely több milliós nagyságrendű fizetési hátralékokat generál az egész közép-európai régióban.
A KYC és AML eljárások következményei
Az OLAF-ügynek minden olyan vállalatnál felül kell vizsgálnia a vállalkozók ellenőrzési eljárásait (KYC – Ismerd meg az ügyfeledet) és a pénzmosás kockázatértékelését (AML), még az ázsiai áruk importjában közvetve is. Különös figyelmet kell fordítani a következőkre:
- Az ügyfelek közvetlenül a tranzakció előtt regisztrálnak — a rövid múltra visszatekintő, nagy megrendelési volumenű vállalati múlt az egyik klasszikus figyelmeztető jel
- Ellentmondások a szállítási dokumentációban — a CMR és a többi kísérő dokumentum közötti eltéréseket azonnal jelenteni kell a megfelelőségi osztálynak.
- Túlzott fluktuáció a vállalkozó tulajdonosi szerkezetében — a gyorsan változó részvényesek vagy vezetőség a vállalat körhintarendszerben történő instrumentális felhasználására utalhat
- Rendelési árak a piaci ár alatt — ha a szállítási vagy szállítmányozási szolgáltatások díjazása irracionálisan alacsony, érdemes megkérdezni, hogy honnan származik az ellátási lánc szervezőjének haszonkulcsa.
- A rakomány célállomásának gyakori változása tranzit során — a T1 eljárás visszaéléseinek egyik jellemző jele
A megfelelőség szerepe a logisztikai vállalatoknál
Az eset tapasztalatai azt mutatják, hogy a becsületes logisztikai szolgáltatók akaratlanul is eszközzé válhatnak a szervezett bűnözői csoportok kezében. A rakomány, az ügyfelek és a vámdokumentációk ellenőrzésére szolgáló belső eljárások kidolgozása már nem lehetséges – azzá válik. a piacon való túlélés feltételeAzok a vállalatok, amelyek vámjogi képzésbe fektetnek be, gyanús tranzakciókat jelző rendszereket vezetnek be, és partnerségeket alakítanak ki jó hírű vámügynökségekkel, nemcsak saját jogi kockázatukat csökkentik, hanem megbízhatóbb partnerekké válnak a pénzügyi intézmények és a nagy ügyfelek számára is.
Összefoglalás: Jelzés az egész szektor számára
A 2026. áprilisi OLAF és EPPO művelet nemcsak látványos siker a szolgálatok számára, hanem komoly emlékeztető arra is, hogy az európai vámrendszer – összetettsége ellenére – nem áthatolhatatlan a szervezett bűnözés számára. 197 millió eurós veszteség, kilenc letartóztatás és még sok más.rodoEz az öt tagállamot érintő művelet egy olyan fenyegetés képét festegeti, amely messze túlmutat egyetlen büntetőügyön.
A közép-európai közúti szállítmányozási és logisztikai szektor számára ezt a legnagyobb intő jelként kell kezelni. A növekvő árnyomás, a széttöredezett ellátási láncok és az ázsiai olcsó import hatalmas beáramlása komoly gazdasági nehézségeket teremt.rodoegy olyan környezet, ahol a tisztességtelen gyakorlatok virágozhatnak a látszólag legális műveletek árnyékában. Csak azok a vállalatok lesznek képesek hatékonyan megvédeni magukat a mások gyakorlatában való részvétel – mind pénzügyi, mind hírnevet érintő – következményeitől, amelyek aktívan kezelik a vám- és adókockázatokat, befektetnek az alvállalkozókkal folytatott kellő gondosságba, és megfelelési kultúrát építenek ki.




