

A Chambers and Cook összeomlása és a brit szállítmányozók nyári csődhulláma – intő jel az európai logisztikai partnerek számára
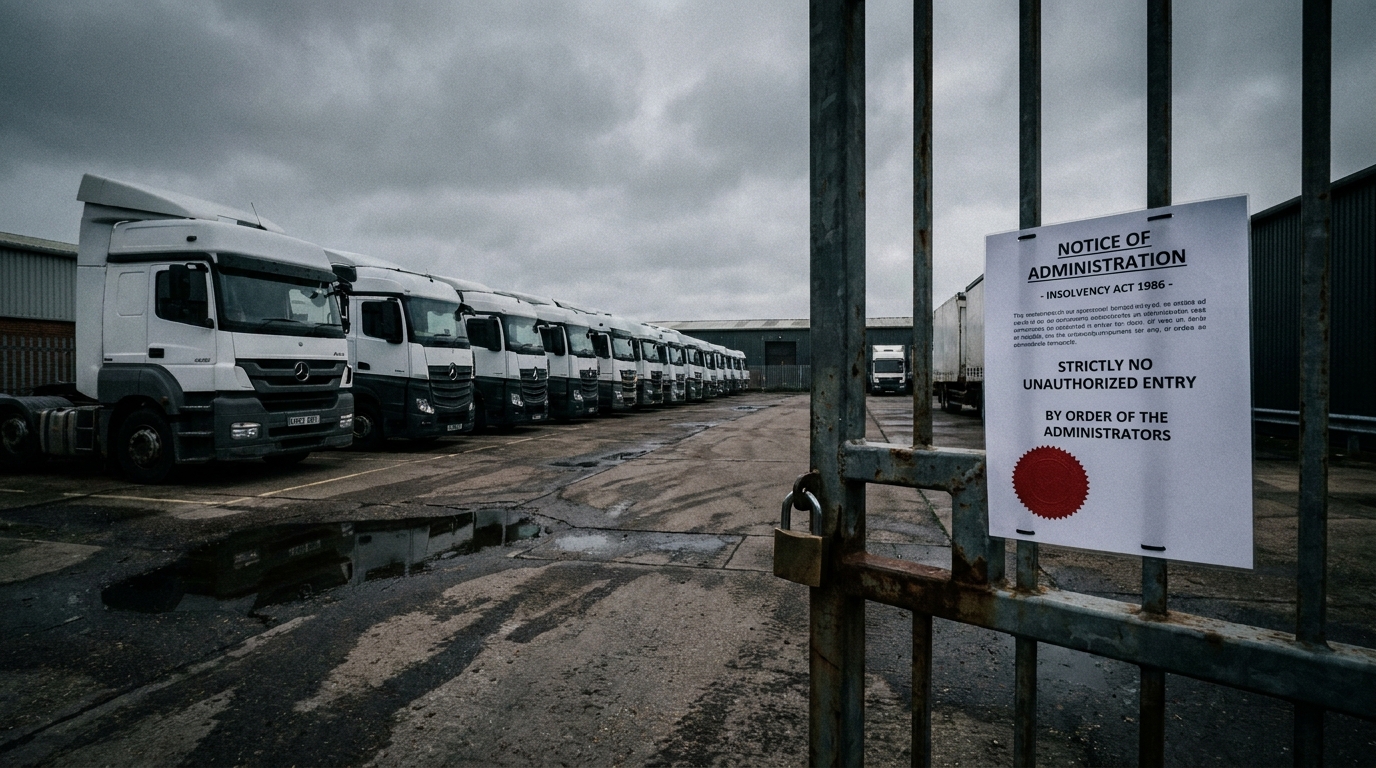
2026 augusztusa kivételesen nehéz hónapként vonul be a brit közúti szállítmányozás történetébe. Rövid időn belül számos szállítmányozó jelentett csődöt vagy indított felszámolási eljárást Anglia különböző szegletéből. A legjellemzőbb eset az imminghami Chambers and Cook (Eastern) Ltd. összeomlása – egy közel ötven éves múltra visszatekintő vállalat, amely nem bírta ki egy kulcsfontosságú ügyfél elvesztését. Az európai kereskedelmi partnerek és kockázatkezelők számára ez egyértelmű figyelmeztető jel: a brit szállítmányozási alvállalkozók fizetőképességének ellenőrzése már nem opció, hanem szükségszerűséggé vált.
Chambers and Cook (Eastern) Ltd: közel 50 éves történet vége
A Chambers and Cook (Eastern) Ltd.-t 1978 októberében alapították, és közel fél évszázadon át aktív szereplője volt a brit közúti árufuvarozási piacnak. A Lincolnshire megyei kikötővárosban, Imminghamben, Anglia keleti partvidékének kulcsfontosságú logisztikai központjában működő Chambers and Cook (Eastern) Ltd. a stabilitás látszatát keltette, de 2026 nyara közepén a cég végleg bezárta kapuit.
2026. augusztus 13-án a birminghami Legfelsőbb Bíróság hivatalosan vagyonfelügyelet alá helyezte a társaságot (Adminisztráció). A BK Plus tanácsadó cég képviselői vették át az irányítást. Az összeomlás közvetlen oka nem a rossz vezetés vagy a hirtelen piaci változások voltak – legalábbis nem a hagyományos értelemben vettek. Az ok egyetlen vállalkozó elvesztése volt, aki annyit termelt, mint az éves bevétel 80%-a Amikor ez a kulcsfontosságú ügyfél kilépett a szerződésből, a cégnek nem volt tartaléka a túlélésre.
Ez egy klasszikus, mégis meglepően gyakori példa. ügyfélkoncentrációs kockázat — az egyik legveszélyesebb kockázati tényező a szállítmányozási vállalatok fizetőképességének felmérésében. A piacon eltöltött évek száma sem tudja kompenzálni az egyetlen bevételi pilléren alapuló üzleti modell strukturális gyengeségét.
A csődöt megelőző zavaró jelek
A csődeljárást megelőző vállalati események retrospektív elemzése számos olyan jellemző jelet tár fel, amelyek időben történő észlelése alapot adhat a hitelezők és az üzleti partnerek korábbi reakciójához.
- 2026. augusztus 7-én Simon Roy Forrest, a vállalat régóta tisztviselője lemondott titkári posztjáról. Egy kulcsfontosságú vezető távozása ilyen röviddel a csőd előtt vészjelzés minden kockázatelemző számára.
- Augusztus 11-én, mindössze két nappal a vagyonfelügyelőség hivatalos megkezdése előtt, két biztosítéki okot töröltek a nyilvántartásból (díjak) a vállalat vagyonára. Az ilyen, közvetlenül a csődeljárás előtti műveletek különösen gondos elemzést igényelnek a nem biztosított hitelezők érdekeinek kontextusában.
Érdemes hangsúlyozni egy fontos strukturális kérdést: a csőddel kapcsolatos aggodalmakat egyetlen regionális egység — Chambers and Cook (Eastern) Ltd. A tágabb Chambers and Cook csoporton belüli fennmaradó szervezetek zavartalanul működnek tovább. Ez azonban azt jelenti, hogy a hitelezőknek és a kereskedelmi partnereknek egyértelműen meg kell határozniuk, hogy melyik vállalattal kötik őket a kereskedelmi megállapodásaik.
A dominóhatás: az augusztusi csődhullám a TSL szektorban
A Chambers and Cook-ügy nem egyedülálló. 2026 augusztusában egy sor egyidejű csőd- és felszámolási eljárás indult Anglia-szerte a fuvarozók ellen. Ezek együttesen nyugtalanító képet festenek az iparág rendszerszintű széttöredezéséről.
SBS Transport Kft. (Evesham)
Augusztus 17-én az eveshami (Worcestershire) SBS Transport Ltd. önkéntes felszámolás alá került hitelezőivel szemben (Hitelezők önkéntes felszámolása, CVL). A per nem okozott meglepetést – júliusban a brit adóhivatal, a HMRC kényszerfelszámolást indított a cég ellen adóhátralékok miatt. A cég mérlege a csőd idején riasztó volt: mindössze 189 font nettó eszközérték körülbelül 675 000 font vagyonnal és kötelezettséggel. Hat alkalmazottat foglalkoztatott.
DAB Logistics Kft. (Staffordshire)
Ugyanazon a napon, mint a Chambers and Cook – augusztus 13-án – a staffordshire-i DAB Logistics Ltd. is felszámolás alá került. A legfrissebb rendelkezésre álló pénzügyi kimutatások 269 000 font vagyont és több mint 520 000 font kötelezettséget mutattak. A negatív saját tőke elérte a 250 000 fontA cég átlagosan 16 embert foglalkoztatott, ami azt jelenti, hogy a csődje közvetlen hatással volt az egyes családokra és a helyi gazdaságra.
Majestic Transport Kft. (Blackburn)
A Chambers and Cook utáni napon, augusztus 14-én felszámolták a Lancashire-i Blackburnben található Majestic Transport Ltd.-t. A közvetlen kiváltó ok ismét a HMRC által egy hónappal korábban benyújtott felszámolási kérelem volt. A vállalat vagyona mindössze 68 000 fontot, kötelezettségei pedig 283 000 fontot tettek ki. a negatív nettó eszközérték elérte a 215 ezer fontot.
Egyéb entitások
Ugyanebben a rövid időkeretben a csőd- vagy felszámolási eljárások a következőket is érintették:
- Dan Sandu Trans Kft. — felszámolás 2026. augusztus 13-án,
- MTN Drive Kft. Leicesterből - felszámolás 2026. augusztus 17-én.
Összesen legalább hat szállítmányozási vállalat tűnt el a piacról mindössze néhány nap alatt augusztusban. Ez egy olyan skála, amely szisztematikus értelmezést igényel, ahelyett, hogy az egyes eseteket incidensként kezelnénk.
Makrogazdasági kontextus: rendszerszintű méreg a brit fuvarozók számára
Az augusztusi csődhullám nem a semmiből jött. A brit közúti szállítmányozási ágazat a következő években is jól működött.rodoegy rendkívül kedvezőtlen körülmények között, amelyek halmozottan aláássák még a tapasztalt piaci szereplők likviditását is.
A Brit Fizetésképtelenségi Szolgálat adatai azt mutatják, hogy 2026 júliusában összesen 100 000 vállalkozás jelentett fizetésképtelenséget Angliában és Walesben. 1931 cég – 5%-kal több, mint egy hónappal korábban. Bár ez az adat 5%-kal alacsonyabb, mint 2025 júliusában, az összesített csődráta továbbra is a 2008–2009-es válság szintjén marad. Ez nem átmeneti ingadozás, hanem tartós, fokozott nyomás, amely 2022 második fele óta tart.
Az Egyesült Királyságbeli fuvarozók több egyidejű kockázati tényezővel néznek szembe:
- Költségnyomás — tartósan magas üzemanyagárak, emelkedő munkaerőköltségek (a minimálbér az elmúlt években jelentősen emelkedett), valamint drága flottakarbantartás és lízing.
- Szigorodó hitelfeltételek — a magasabb kamatlábak drágább forgótőkét és beruházásfinanszírozást jelentenek.
- Gyengülő kereslet — a fogyasztás és az ipari tevékenység lassulása a szállítási megrendelések kisebb volumenét eredményezi.
- A HMRC agresszív politikája — Az adóhivatal egyre gyakrabban alkalmazza a kényszerfelszámolási kérelmeket az adóhátralékok behajtására. A mechanizmus gyorsan működik: a HMRC-hez benyújtott kérelem szinte azonnal védekező eljárásokat indít el, vagy felgyorsítja a felszámolási döntést, kiszorítva a likviditáshiányos entitásokat a piacról.
Az európai kereskedelmi partnerek számára a HMRC nyomon követése kulcsfontosságú. Az SBS Transport és a Majestic Transport esetében az adóhivatal kérelme mindössze néhány héttel megelőzte a hivatalos felszámolást. Az ilyen kérelmek nyomon követése (felszámolási kérelmek) a brit bírósági iratokban szerepel az egyik legmegbízhatóbb korai jelző a kivitelező közelgő csődje.
Üzleti kockázat az európai partnerek szemszögéből
Az augusztusi csődhullám közvetlen hatással van a logisztikai piac európai szereplőire – mind azokra, akik aktívan együttműködnek a brit alvállalkozókkal, mind azokra, akik fontolgatják ilyen kapcsolatok kialakítását.
Ügyfélkoncentrációs kockázat - Tanulság a Chambers and Cooktól
A Chambers and Cook (Eastern) összeomlása tankönyvi példa arra, hogy az ügyfélportfólió diverzifikációjának hiánya hogyan tehet tönkre még egy jól bevált vállalkozást is. A bevételek 80%-a egyetlen forrásból származik Ez egy olyan csapda, amelyet kívülről, részletes pénzügyi adatokhoz való hozzáférés nélkül nehéz azonosítani – de pontosan ezeket az információkat kellene a kockázatkezelési osztályoknak konzultálniuk az együttműködés kialakítása vagy folytatása előtt.
Kérdések, amelyeket fel kell tenni a potenciális vagy jelenlegi szállítmányozási alvállalkozóknak:
- A bevétel hány százalékát generálja a legnagyobb ügyfeled?
- A cégnek hosszú távú szerződései vannak több vállalkozóval, vagy azonnali megrendelésekre támaszkodik?
- Milyen a követelések szerkezete – egy címzettnél koncentrálódnak?
Strukturális kockázat a tőkecsoportokban
A Chambers and Cook-ügy a pénzügyi osztályok által gyakran alábecsült kockázat egy másik dimenzióját tárja fel: a lehetőséget, hogy szelektív csőd a tőkecsoporton belül. Amikor a keleti egység összeomlott, a csoport többi része folytatta a működését. Ez jó hír a más holdingtársaságokkal együttműködő partnerek számára – de katasztrofális azok számára, akiknek a szerződései a keleti egységhez voltak kötve.
Mielőtt együttműködést kezdenénk egy holdingtársasághoz tartozó szervezettel, mindig fontos pontosan azonosítani azt a konkrét jogi személyt, amellyel a szerződés köt minket. A minőségi tanúsítványok, a weboldalak vagy a csoport hosszú története félrevezető lehet – a szerződéses felelősség az adott jogi személyt terheli, nem a márkát vagy a holdingtársaságot.
A HMRC kérései ébresztőként szolgálnak
Amint az elemzett esetek mutatják, a HMRC kötelező felszámolási kérelmei a közelgő csőd egyik legmegbízhatóbb és nyilvánosan elérhető jelei. Nyilvános adatbázisokban rögzítik őket, és – ami döntő fontosságú – korai figyelmeztető rendszerek segítségével automatikusan nyomon követhetők.
Az Egyesült Királyságbeli szállítmányozási alvállalkozókat igénybe vevő vállalkozásoknak érdemes figyelmeztetéseket bevezetniük a következőkre vonatkozóan:
- kényszerfelszámolási kérelmek (felszámolási kérelmek) a HMRC vagy más hitelezők által benyújtott,
- változások a vezetőség kulcsfontosságú pozícióiban vagy a vállalati titkárok között,
- a biztonság törlései és módosításai (díjak) bejegyezve a Cégbíróságnál,
- a kötelező pénzügyi jelentések benyújtásának késedelme.
Ajánlások kockázatkezelők és pénzügyi osztályok számára
Az augusztusi esetek elemzése és a tágabb makrogazdasági kontextus alapján azt javasoljuk, hogy a brit TSL-szektorral együttműködő európai vállalatok a következő intézkedéseket tegyék meg:
- Azonnali áttekintés a kereskedői limitekről a brit szállítmányozási vállalkozók számára. A csődök megnövekedett rendszerszintű szintje indokolttá teszi az Egyesült Királyságbeli vállalkozásokkal szembeni hitelkitettség konzervatív megközelítését.
- Az alvállalkozó ügyfélportfólió-struktúrájának auditja – különösen azoknál a partnereknél, akik a szállítási volumen jelentős részét kezelik. Ha Ön kulcsfontosságú ügyfél, a hirtelen szolgáltatáskiesés kockázata kisebb; ha nem, kérdezze meg, honnan származik a bevételük többi része.
- A pénzügyi helyzet ellenőrzése nyilvános nyilvántartásokon keresztül — A Companies House közzéteszi az egyesült királyságbeli vállalatok pénzügyi kimutatásait. A likviditási mutatók, az adósságszintek és a kötelezettségszerkezet elemzésének a rutinszerű partnerértékelések részét kell képeznie.
- Bírósági riasztások figyelése — az angliai és walesi bírósági nyilvántartásokban a felszámolási kérelmek automatikus nyomon követése lehetővé teszi, hogy a csődeljárás hivatalos bejelentése előtt reagáljon.
- Az alvállalkozói bázis diverzifikálása — a saját ellátási lánc függősége egy vagy két, a jelenlegi környezetben működő fuvarozótólrodoA piacgazdaság nehezen igazolható működési kockázat.
- A szolgáltatás folytonosságára vonatkozó szerződéses záradékok — érdemes megfontolni olyan rendelkezések beillesztését az alvállalkozókkal kötött szerződésekbe, amelyek kötelezik őket arra, hogy tájékoztassák őket az ügyfélstruktúrában vagy a pénzügyi helyzetben bekövetkezett jelentős változásokról.
Összefoglaló: Ez nem anomália, hanem az új norma.
A brit közúti fuvarozási ágazat augusztusi csődhulláma nem elszigetelt eset, hanem egy évekig tartó, a haszonkulcsok és a likviditás csökkenésével járó folyamat csúcspontja. A Chambers and Cook (Eastern) Ltd. – egy közel 50 éves tapasztalattal rendelkező vállalat – a kockázatok jelképévé vált, amelyek bármely, egyetlen kulcsfontosságú bevételi forrástól függő szervezetet érinthetnek, függetlenül a piaci múlt hosszától.
Az európai kockázatkezelők és logisztikai vállalkozók számára az üzenet egyértelmű: A brit közúti árufuvarozási piac helyzete fokozott éberséget és a kereskedelmi partnerek aktív nyomon követését igényli.A csődráták továbbra is történelmileg magas szinten vannak, a HMRC agresszíven behajtja az adóhátralékokat, és a költségnyomás sem mutat enyhülés jeleit.
Az alvállalkozók pénzügyi helyzetének ellenőrzése, a koncentrációs kockázat elemzése és a nyilvános nyilvántartások figyelése a jelenlegi körülmények között nem költség – hanem befektetés a saját ellátási lánc folytonosságába.










