

Hormuzi-szoros blokádja: Több ezer csapdába esett hajó és kockázati hullám az európai logisztikára nézve
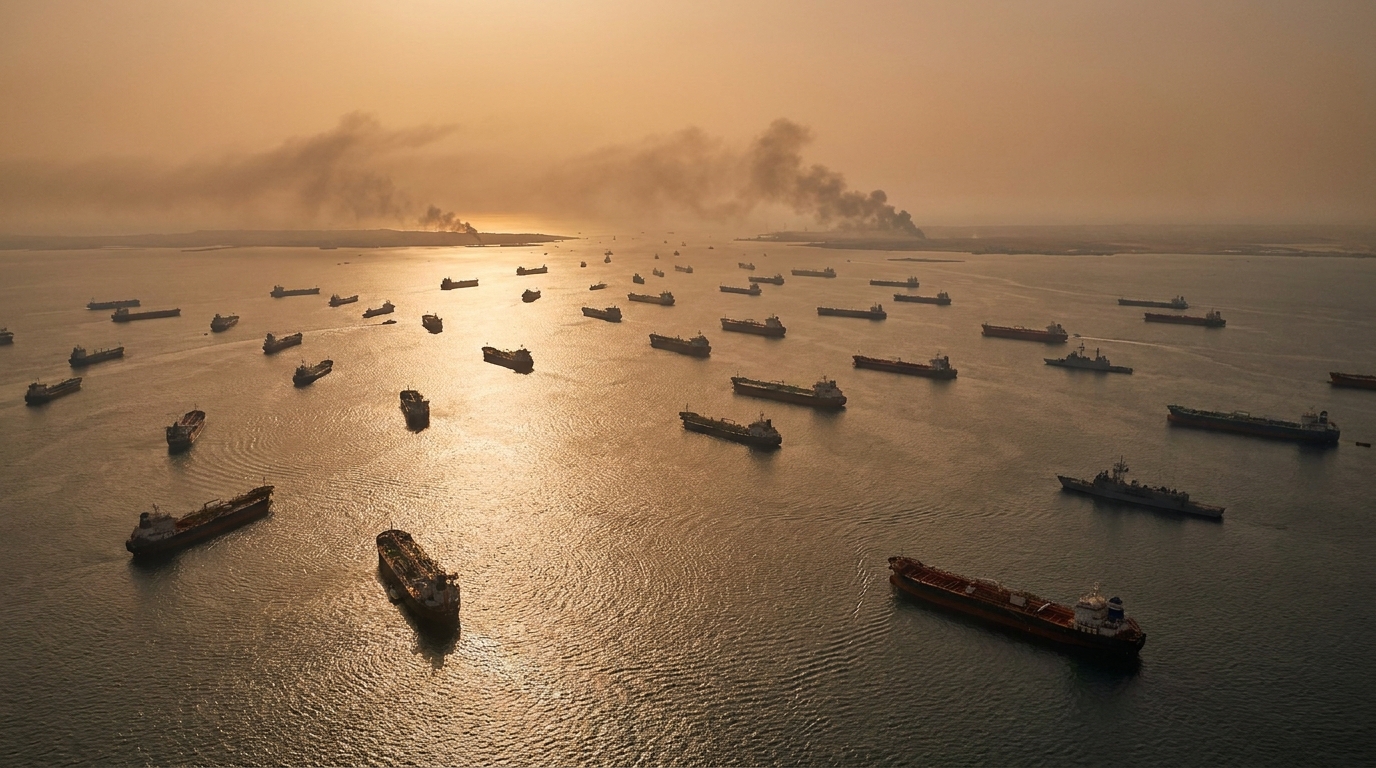
2026 áprilisában a Keleti Tanulmányok Központja átfogó elemző jelentést tett közzé a Perzsa-öbölben eszkalálódó fegyveres konfliktus következményeiről. A dokumentum szerzői, Sandra Baniak-Stachowiak és Konrad Popławski részletesen ismertetik azokat a mechanizmusokat, amelyek révén a regionális katonai összecsapás globális logisztikai válsággá eszkalálódott, amelynek potenciálisan hosszú távú gazdasági következményei lehetnek. A szállítmányozási, szállítmányozási és logisztikai szektorban működő vállalatok – és különösen a kereskedelemfinanszírozási és hitelkockázat-kezelő intézmények – számára a jelentés következtetései ma alapvető fontosságúak.
A lángoló Perzsa-öböl: A válság eredete
A jelenlegi turbulencia közvetlen kiváltó oka az Egyesült Államok és Izrael katonai támadásai voltak, amelyek Irán stratégiai létesítményeit vették célba. Irán egy olyan lépéssel válaszolt, amelytől az elemzők évek óta óva intettek, de amely sokáig az elméleti háborús forgatókönyvek birodalmában maradt: a Hormuzi-szoros teljes lezárásával a kereskedelmi hajózás előtt. Ez a geopolitikai nyomásgyakorlás eszközeként hozott döntés azonnali és példa nélküli felfordulást okozott a globális hajózási piacokon.
A Hormuzi-szoros a globális kereskedelem egyik legfontosabb stratégiai pontja. A globális olajkereslet 20-25 százaléka, valamint az Arab-félsziget cseppfolyósított földgázexportjának jelentős része ezen a keskeny tengeri átjárón halad keresztül. Az elzáródás nemcsak energiaprobléma – megbénítja az egész ázsiai-európai kereskedelmi rendszert, amely évtizedek óta a globális gazdaság gerincét képezi.
Ezer hajó csapdába esve: A tengeri válság mértéke és mechanizmusa
A blokád közvetlen, mérhető következménye közel ezer hajó rekedtsége a konfliktuszónában. Ezek között vannak kulcsfontosságú, nyersolajat és LNG-t szállító tartályhajók, valamint fogyasztási cikkeket és ipari félkész termékeket szállító konténerszállító hajók. Az ezeket az eszközöket kezelő vállalatok számára ez ismeretlen időre szóló tőkelekötést, növekvő pénzügyi kötelezettségeket és a működési kontroll teljes elvesztését jelenti.
Azok a hajótulajdonosok, akiknek a hajói megúszták a csapdát, csak költséges alternatívák közül választhattak. A hajók Jóreménység-foka körüli átirányítása több nappal meghosszabbítja az utat, ami drámaian megnöveli az üzemanyagköltségeket. A háborús kockázatú területeken a rakomány- és hajótestbiztosítás – az úgynevezett háborús kockázati prémium – évtizedek óta nem látott szintet ért el, és egyes piaci szegmensekben a biztosítók teljesen megtagadták az érzékeny területeken átvezető tranzitútvonalakra vonatkozó kötvények kiadását.
A pénzügyi hatás azonnali és súlyos. A fuvardíjak, amelyek az év elején stabilizálódtak a Vörös-tengeren a húszi válsággal kapcsolatos korábbi ingadozások után, az egekbe szöktek. A tengeri szállítási költségek emelkedése mechanikusan befolyásolja az importált áruk árait, komoly aggodalmat keltve egy újabb inflációs hullámmal kapcsolatban Európában – amelyet ezúttal nem a világjárvány utáni zavarok, hanem a folyamatban lévő fegyveres konfliktus táplál.
Légi teheráru nyomás alatt: zárt légterek
A konfliktus hatásai messze túlmutatnak a tengeri hajózáson. A Közel-Kelet nagy részén a légtér lezárása arra kényszerítette a légitársaságokat, hogy alternatív, sokkal hosszabb útvonalakat jelöljenek ki. A következmény nemcsak a hosszabb szállítási idők és a légitársaságok megnövekedett üzemeltetési költségei, hanem mindenekelőtt a globális légi árufuvarozási piac kapacitásának látványos csökkenése – amely a teljes áruforgalom 12 százalékát teszi ki.
A légi közlekedés kulcsszerepet játszik a nagy értékű áruk, elektronikai alkatrészek, gyógyszerek és romlandó áruk szállításában. Korlátozásai közvetlenül érintik azokat az iparágakat, amelyek nem engedhetik meg maguknak a hosszabb rendelésteljesítési időket – a gyógyszeripartól az autóiparon át a technológiáig. A just-in-time elven működő gyártók számára minden egyes késedelem napja mérhető pénzügyi veszteségeket okoz, és a gyártósorok leállásával fenyeget.
Lengyelország különösen nagy nyomás alatt: 20 százalékos kapacitáscsökkenés
Az európai országok közül Lengyelország kiemelkedik a jelenlegi válságnak való különösen fájdalmas kitettsége miatt. A pénzügyi hírek szerint az ország logisztikai szektorában 20%-os visszaesés tapasztalható az áteresztőképességben – ez a szám sok vállalat számára a jövedelmezőség határát jelentheti.
Ez nem véletlen. Lengyelország évek óta következetesen építette ki pozícióját, mint stratégiai logisztikai központ Közép- és Kelet-Európában. A modern elosztóközpontok, a sűrű gyorsforgalmi utak és autópályák hálózata, valamint a fejlett szállítmányozási szektor kulcsfontosságú csomóponttá tette országunkat az európai ellátási láncokban, amely nagymértékben függ az ázsiai alkatrészek és késztermékek importjától. Ez a stratégiai pozíció, amely korábban versenyelőnyt jelentett, most a közel-keleti útvonalakon tapasztalható zavarok miatt hátránnyal jár.
A lengyel szállítmányozási és logisztikai vállalatok egyszerre több negatív tényezővel néznek szembe: a szerződések felmondása a vállalkozók részéről, akik nem tudják tartani a szállítási határidőket, az alternatív útvonalak és szállítási módok növekvő költségei, a vámkezelés egyre nehezebbé válása, és – ami különösen aggasztó – a finanszírozáshoz való nehézkes hozzáférés a növekvő piaci bizonytalanság közepette. A forgalom 20%-os csökkenésével és az üzemeltetési költségek egyidejű növekedésével a TSL-szektor nehéz helyzetben van, ami csődhullámhoz vezethet a kisebb és közepes méretű szolgáltatók körében.
Pénzügyi piacok és hitelkockázat: új fenyegetési vektorok
A kereskedelmi finanszírozással foglalkozó intézmények és a hitelkockázat-kezelők szempontjából a jelenlegi helyzet számos olyan konkrét fenyegetést jelent, amelyek azonnali reagálást igényelnek.
A kisebb hajótulajdonosok fizetésképtelenségének kockázata
Sok hajótulajdonos magas adósságfinanszírozási modell alapján működik. A működési költségek meredek emelkedése, valamint a flotta konfliktusövezetekben való leállása vagy a hatalmas kerülőutak költségei drámaian rontják likviditási mutatóikat. A tengeri flottát finanszírozó bankok és alapok számára ez azt jelenti, hogy sürgősen felül kell vizsgálniuk hitelportfólióikat és szerkezetátalakítási forgatókönyveket kell kidolgozniuk.
Nyomás a kereskedelemfinanszírozási eszközökre
Akkreditívek, bankgaranciák és exporthitel-biztosítások – ezek az eszközök mind ki vannak téve a nem teljesítésből eredő előre nem látható késedelmeknek és követeléseknek. A tranzakciók résztvevői tömegesen hivatkoznak vis maior klauzulákra, ami jogi viták és biztosítási követelések hullámait generálja.
Üzemeltetési költségek inflációja és EBITDA
A növekvő szállítási költségek közvetlenül terhelik az ázsiai beszállítókkal kereskedő vállalatok üzemi haszonkulcsát. A szigorú költségszerkezettel rendelkező vállalatok esetében a logisztikai költségek akár 10 százalékos növekedése is a hitelszerződések által előírt szint alá csökkentheti az EBITDA-t, ami gyorsított visszafizetési mechanizmusokat vagy a finanszírozási feltételek újratárgyalását válthatja ki.
Alternatív utak – megváltás vagy illúzió?
A hagyományos tengeri és légi útvonalak válságával szembesülve a globális logisztikai szereplők az alternatív szállítási folyosók felé fordítják figyelmüket. Különösen érdekes az úgynevezett Középső folyosó, amely Közép-Ázsián – Kazahsztánon, a Kaszpi-tengeren, Azerbajdzsánon és Grúzián – keresztül, majd az európai piacokra halad.
Az OSW-jelentés azonban helyesen mutat rá e lehetőség alapvető korlátaira. Az elmúlt évek jelentős beruházásai ellenére a Központi Folyosó infrastruktúrája még mindig messze elmarad attól a feldolgozási kapacitástól, amely a Hormuz-blokád által elterelt mennyiségek akár töredékének is felszívásához szükséges lenne. A kaszpi-tengeri kikötők kapacitása, a vasúti összeköttetések minősége és a határellenőrzések hatékonysága mind olyan szűk keresztmetszeteket jelentenek, amelyeket rövid távon nem lehet kiküszöbölni.
A válságra adott hosszú távú válasznak az ellátási láncok átfogó átalakításának formáját kell öltenie. kisorsolás – a termelés és az ellátás közelebb hozása a célpiacokhoz – egyre inkább előtérbe kerül az iparági vitákban, de megvalósítása éveket és több milliárd eurós beruházást igényel. A pénzügyi szektor számára ez egyrészt hatalmas lehetőséget jelent az átalakulás finanszírozásában való részvételre, másrészt pedig új modellek kidolgozásának szükségességét a logisztikai és termelési projektek kockázatértékelésére.
Hosszú távú perspektíva: A tartós bizonytalanság korszaka
Az OSW elemzői olyan következtetésre jutnak, amelyet vészjelzésként kell kezelni a TSL és a kereskedelemfinanszírozási szektorokban működő összes szervezet számára: a közel-keleti Pandóra szelencéje már nyitva van, és bezárása – még egy küszöbön álló tűzszünet esetén sem állítja vissza automatikusan a korábbi logisztikai rendet.
A biztosítók hosszú ideig fenntartják a háborús kockázatokra vonatkozó magas díjakat a közel-keleti útvonalakon. A hajótulajdonosok és a szállítmányozók a további eszkaláció kockázatát szem előtt tartva fogják logisztikai stratégiáikat kialakítani. A gyártók és a kiskereskedelmi láncok diverzifikálni fogják a beszállítóikat és az ellátási útvonalakat, elfogadva a magasabb költségeket a működési rugalmasság áraként. Mindez a globális kereskedelem költségeinek állandó – nem átmeneti – növekedését jelenti.
A lengyel TSL-szektor számára a hosszú távú következmények vegyesek lehetnek. Egyrészt a rövid távú sokkhatás mélyreható, és csődöket okozhat a kevésbé tőkésített szolgáltatók körében. Másrészt Lengyelország – mint fejlett logisztikai infrastruktúrával rendelkező ország, amely jól kapcsolódik Nyugat-Európához, Ukrajnához és Ázsiához a keleti vasútvonalakon keresztül – profitálhat az ellátási láncok lerövidülésének és a termelés Európába való áthelyezésének hosszú távú trendjéből. Ehhez azonban át kell vészelni a jelenlegi sokkot, és fenn kell tartani a működési és pénzügyi kapacitást.
Ajánlások kockázatkezelők számára
A leírt fenyegetésekre tekintettel az EURODEBT.eu azt javasolja, hogy a szállítmányozási és logisztikai ágazatban működő szervezetek, valamint hitelezőik és pénzügyi partnereik tegyék meg a következő lépéseket:
- A közel-keleti kockázati kitettségek azonnali ellenőrzése — a Hormuzi-szoroson vagy a közel-keleti légtéren áthaladó tranzitútvonalakhoz kapcsolódó szerződések, útvonalak és üzleti partnerek azonosítása.
- A vállalkozók pénzügyi kapacitásának ellenőrzése — különös figyelmet kell fordítani a kisebb tengeri fuvarozókra, az ázsiai szegmensben működő szállítmányozó cégekre és a pénzügyi struktúrában a változó működési költségek magas arányát képviselő szervezetekre.
- Szerződések és szerződési záradékok felülvizsgálata — a vis maiorra, a háborús kockázatra, a késedelmekre és a szerződéses büntetésekre vonatkozó rendelkezések elemzése a jelenlegi geopolitikai helyzet fényében.
- Útvonalak és beszállítók diverzifikálása — Alternatív szállítási útvonalakat felölelő vészhelyzeti tervek kidolgozása, beleértve a Közép-Ázsián keresztül vezető vasúti lehetőségeket és a zárt légteret megkerülő útvonalakon keresztüli légi közlekedést.
- Korai figyelmeztető mutatók monitorozása — a fuvardíjak, a háborús biztosítási indexek, a kulcsfontosságú üzleti partnerek készpénztartalék-szintjének és a kereskedelmi finanszírozó intézmények hitelminősítésének nyomon követése.
- A pénzügyi biztosíték ellenőrzése — hitelportfóliók esetében a tengeri és logisztikai ágazat szervezeteivel szembeni kitettségeket stresszteszteknek kell alávetni, figyelembe véve az elhúzódó blokád és a konfliktus további eszkalációjának forgatókönyvét.
Összefoglaló: Működési riasztás a TSL iparág számára
A Sandra Baniak-Stachowiak és Konrad Popławski által írt OSW-jelentés az egyik első átfogó elemző tanulmány, amely európai szempontból értékeli a Perzsa-öböl jelenlegi destabilizációjából eredő kockázatok mértékét. A Hormuzi-szoros blokádja, közel ezer hajó csapdájába esése, a globális légi áruszállítás 12 százalékos csökkenése és a logisztikai kapacitás 20 százalékos csökkenése Lengyelországban – ezek nem absztrakt gazdasági modellekből származó statisztikák. Ezek kemény adatok, amelyek több ezer európai vállalat jelenlegi működési valóságát írják le.
A TSL-szektor egy olyan időszakba lép, amelyben felértékelődik a rugalmasság, a gyors alkalmazkodóképesség és a gyorsan növekvő működési költségek fedezésére szolgáló tőkéhez való hozzáférés. A szilárd likviditási tartalékokkal, diverzifikált útvonalakkal és háborús kockázati biztosítással nem rendelkező vállalatok komoly egzisztenciális kihívással néznek szembe. A TSL-szektort finanszírozó intézmények számára ez a kivételesen gondos portfólió-kiválasztás és az aktív hitelkockázat-kezelés időszaka.
Egy olyan korban, amikor a geopolitika kulcsfontosságú változóvá válik az üzleti kockázati modellekben, a geopolitikai kockázatok monitorozásának és árazásának képessége már nem a legnagyobb vállalatok luxusa – még a közepes méretű szállítmányozási és logisztikai vállalatok számára is túlélési követelménygé válik.










