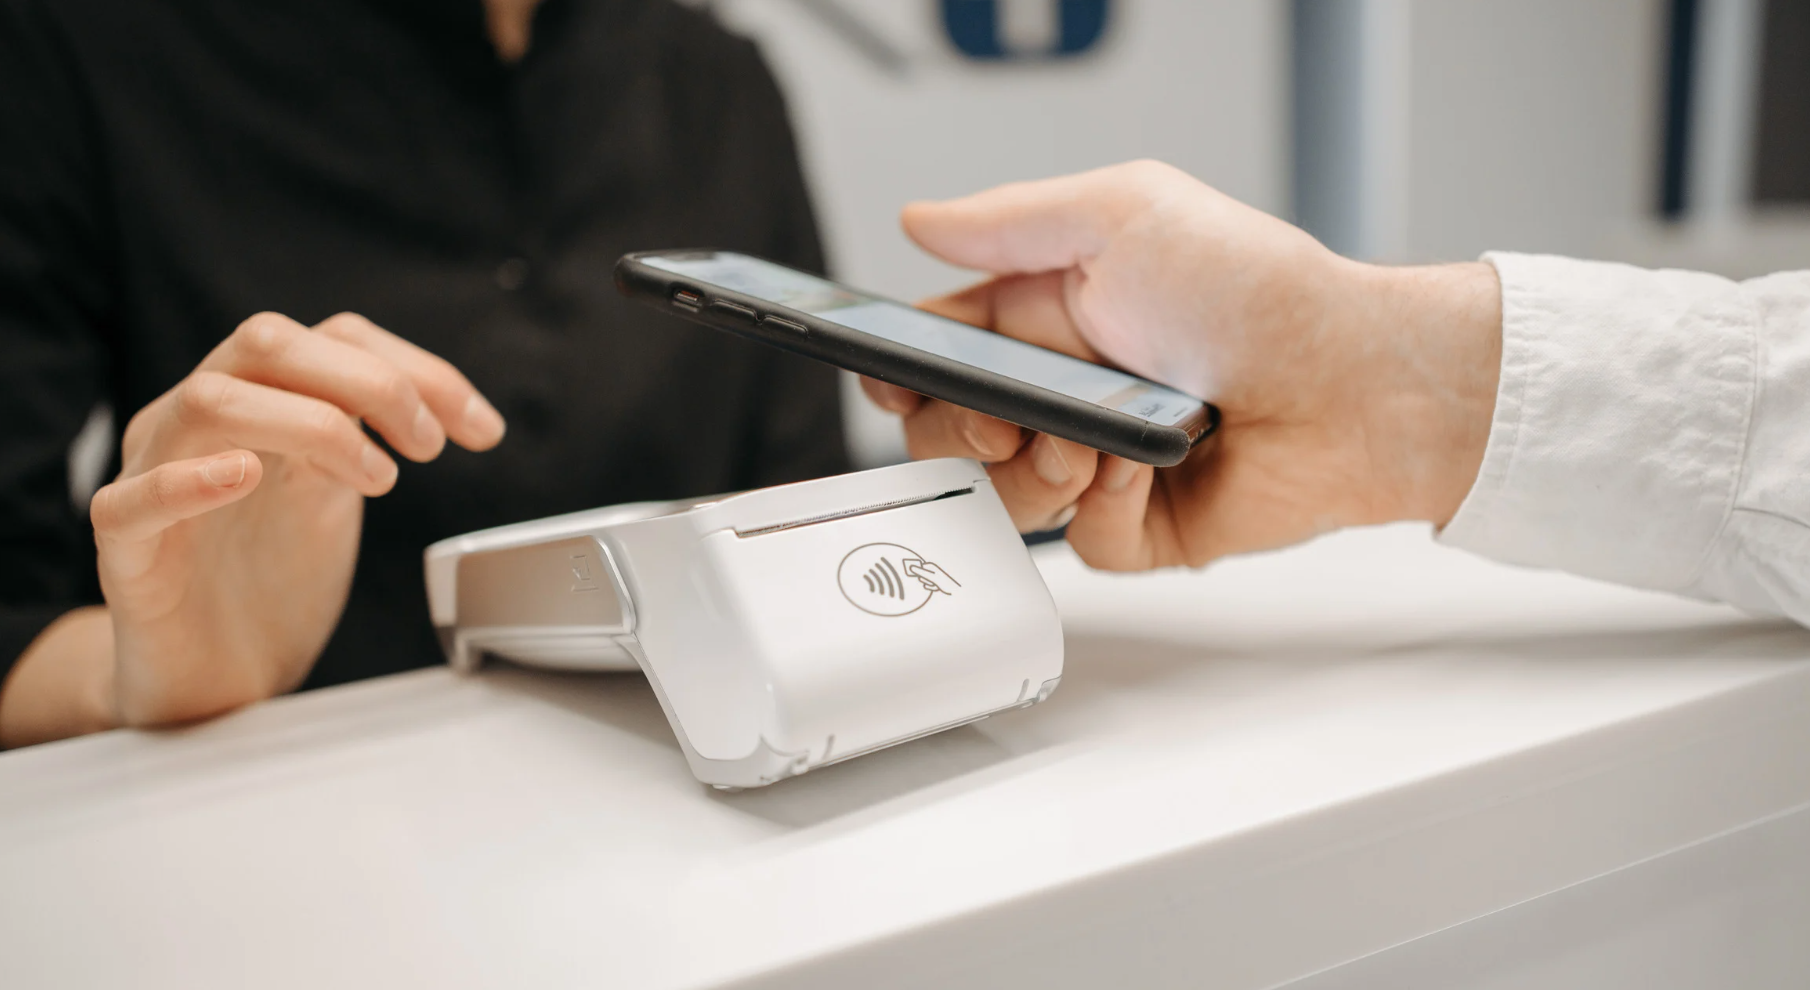
A készpénzhasználat globális csökkenése és a digitális fizetések növekedése az EKB adatai alapján
Az Európai Központi Bank (EKB) és az International legfrissebb jelentései szerintrodoA Valutaalap (IMF) jelentős változáson megy keresztül a tranzakciók lebonyolításában. Egyre kevesebben használnak készpénzt, és a digitális fizetési módok egyre népszerűbbek világszerte.
Az IMF kutatása azt mutatja, hogy 2021-ben az eladáshelyi tranzakciók mindössze 20%-a történt készpénzben, és ez a tendencia a következő években is folytatódni fog. Az EKB is megerősíti a változásnak ezt az irányát: két év alatt 8%-kal csökkent a készpénzhasználat az eurózónában. Érdekes kivétel azonban Hollandia és Finnország, ahol 2022 után a készpénzes fizetések részleges visszatérése volt megfigyelhető. Ez a jelenség a digitális fizetések korábban magas szintű elterjedésével és a COVID-19 világjárvánnyal kapcsolatos korlátozások feloldásával magyarázható.
A digitális fizetés fejlődése és következményei
A fizetések átalakulása nem korlátozódik a kártyákra – egyre nagyobb szerepet kapnak az azonnali fizetések, a digitális pénztárcák és a mobilalkalmazások. A hagyományos kereskedési módszerek egyre növekvő felváltása azonban aggodalmat kelt a pénzügyi szabályozók körében. Jelenleg a legtöbb digitális tranzakció ún „magánpénz”, amelyet kereskedelmi bankok és fizetési szolgáltatók (PSP) bocsátanak ki. Így a jegybankok által kibocsátott hagyományos valuta szerepe csökken. Az ING elemzői arra figyelmeztetnek, hogy a megfelelő biztosítékok hiánya jelentős pénzügyi következményekkel járhat a bankok és az egész monetáris szektor számára. A csökkenő készpénzhasználat és a digitális fizetések térnyerése készteti a szakértőket arra, hogy elgondolkodjanak a jegybanki pénz jövőjéről, mint a pénzügyi stabilitás alapjáról. A magánjellegű pénzformákba vetett jelenlegi bizalom azon alapul, hogy azok értéküket garantáló központi bankok által kibocsátott alapokká konvertálhatók. Ha ez a konvertibilitás elveszne, az alááshatja a bizalmat mind a digitális valutákba, mind a pénzügyi stabilitásért felelős intézményekbe vetett bizalommal.
A központi banki digitális valuták (CBDC) a változásra adott válaszként
Válaszul ezekre a kihívásokra a központi bankok világszerte fontolgatják a központi banki digitális valuták (CBDC) bevezetését. Nemzetközi Fizetések Bankjarodo(BIS) a CBDC-t egy központi bank által kibocsátott digitális pénzformaként határozza meg, amely közvetlen követelést biztosít a felhasználóknak az adott intézménnyel szemben. Ez mentesíti a CBDC-t a hagyományos kereskedelmi bankokhoz és pénzforgalmi szolgáltatókhoz kapcsolódó hitel- és likviditási kockázatoktól. A CBDC bevezetésének célja, hogy a pénzügyi rendszert hozzáigazítsa a digitális korszakhoz, és biztosítsa a tranzakciók stabilitását és biztonságát a modern gazdaságban. Ha a központi banki digitális valutákat széles körben alkalmazzák, jelentősen megváltoztathatják a globális pénzügyi környezetet és a napi fizetési módot.
Eurodebt.eu
Ellenőrizze a céget, mielőtt döntést hoz
Értékelje a vállalkozó vagy fuvarozó hitelességét. Használjon adatokat, amelyek segítenek felmérni az együttműködési kockázatot.