

A konténerkikötők torlódása minden idők legmagasabb szintjét érte el, több mint 4,3 millió TEU-t nem szállítottak forgalomba.
A konténerkikötők globális torlódása 2026 augusztusában történelmi rekordot ért el — összesen több mint 4,3 millió TEU kapacitású hajó várakozik a kikötőkbe való bejutásra, ami meghaladja a COVID-19-világjárvány csúcspontján mért szintet. A piaci kapacitás tényleges kiesése az Evergreen teljes flottájának kapacitásával egyenértékű, a menetrendek megbízhatósága pedig riasztóan alacsony, 60–65%-os szintre esett. A helyzet súlyos működési és költségkockázatot jelent az európai ellátási láncok számára a kulcsfontosságú őszi-téli szezon előtt.
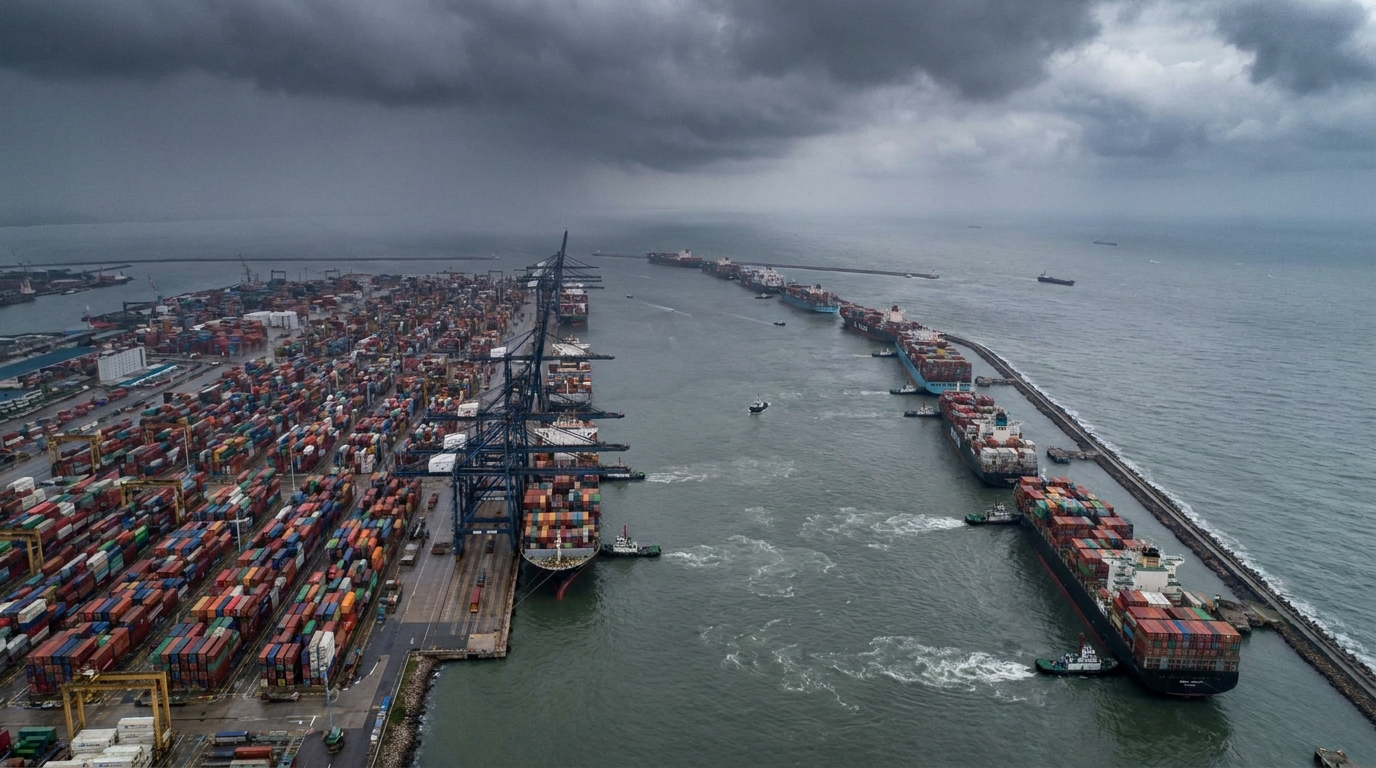
2026 augusztusában a globális konténerkikötők torlódása a hajózási ágazatban korábban soha nem látott szintet ért el – nemcsak abszolút értelemben, hanem a teljes globális ellátási láncra gyakorolt működési hatás tekintetében is. A Linerlytica elemző cég adatai azt mutatják, hogy a ...-nál nagyobb összkapacitású hajók... 4,3 millió TEUAz európai kockázatkezelők és logisztikai tulajdonosok számára ennek a számnak vészjelzést kell adnia – ráadásul most, a kulcsfontosságú őszi/téli szezon közeledtével.
Rekord megdőlt - az új adatok meghaladták a járvány csúcsát
A szállítmányozási ágazatban dolgozók számára a COVID-19 világjárvány továbbra is a logisztikai káosz szinonimája. A 2021–2022-es kikötői torlódás, amikor közel 4 millió TEU összkapacitású hajók várakoztak a kikötőkben, példátlannak tűnt. A jelenlegi helyzet meghaladja ezeket a csúcsokat – mind abszolút számokban, mind a valós piaci következmények tekintetében.
Azonban érdemes fenntartani a megfelelő elemzési kontextust. 2022-ben a blokkolt 4 millió TEU annyit jelentett, mint 15,7% akkoriban 25,3 millió TEU-t számláló globális konténerflotta volt. Ma ez a szám 4,3 millió TEU. 12,6% egy sokkal nagyobb flotta, amelynek becslései szerint kapacitása 34,4 millió TEU. A kisebb százalékos részesedés ellenére a piaci hatások ugyanolyan súlyosak – sőt, bizonyos tekintetben súlyosabbak is –, mint a világjárvány idején.
A Sea-Intelligence elemzőcég kissé eltérő módszertant alkalmaz, amely nem a sorokban várakozó rakomány mennyiségére, hanem az úgynevezett tényleges kapacitásveszteségre összpontosít. Becsléseik szerint a jelenlegi késések és leállások gyakorlatilag ...-nak megfelelő veszteséget szüntetnek meg. 1,7 millió TEU Hogy érzékeltessük a jelenség mértékét, ez több, mint a tajvani Evergreen hajózási társaság teljes flottája – a világ egyik legnagyobb hajózási társasága, kapacitás tekintetében a nyolcadik helyen áll.
Összehasonlításképpen - a világjárvány előtt, 2011 és 2019 között a torlódások átlagosan csak A globális sávszélesség 2,2%-a és ártalmatlan működési háttérként kezelték őket. 2026 júniusában ez az arány már 5%-ra emelkedett, és a tendencia továbbra is emelkedő.
A menetrend megbízhatósága történelmi mélyponton van
A rekordméretű torlódás közvetlen következményeként a menetrendek megbízhatósága zuhanórepülésbe kezdett. A globális kézbesítési pontosság alig... 60-65% — ami statisztikailag azt jelenti, hogy minden harmadik vagy negyedik szállítmány nem érkezik meg időben. Továbbá, átlagosan a késedelmes hajók érkeznek meg a célkikötőjükbe. 5-5,5 nap a tervezett dátum után. Összehasonlításképpen, a világjárvány előtti stabil körülmények között az átlagos késések 3-4 napot tettek ki.
Ez a látszólag kis különbség – egy-két plusz nap – jelentős zavarokat okozhat a termelésben és az értékesítés tervezésében. A just-in-time üzemmódban működő vállalatok számára akár több tucat órás alkatrészhiány is gyártósor-leállásokhoz, szerződéses büntetésekhez és ügyfélvesztéshez vezethet.
Kelet-Ázsia a válság középpontjában – tájfunok és több száz hajóból álló sorok
Az idei csúcsforgalmi torlódás közvetlen katalizátora Kelet-Ázsia legnagyobb kikötőinek működési instabilitása. A régiót 2026 júliusában és augusztusában sújtó heves tájfunok és trópusi viharok sorozata gyakorlatilag megbénította a kikötői működést Kínában, a konténergyártás és -export globális központjában.
A Portcast platform adatai a jelenség abszolút mértékét mutatják: a csúcsponton, a belépés pillanatában Sanghaji kikötő várt, amíg 139 hajó, és a szomszéd előtt Ningbo következő 77 egységA várakozási idő Sanghaj Yangshan termináljain – a világ egyik legnagyobb és legfejlettebb kikötőkomplexumában – megnőtt 5-6 nap a Gemini szövetséghez tartozó szolgáltatások esetében, más fuvarozók esetében pedig még az 7-8 nap.
Az Alphaliner szakértői arra figyelmeztetnek, hogy a probléma nem átmeneti. A klímaváltozás nemcsak a tájfunok felerősödését jelenti Ázsiában, hanem elhúzódó aszályokat is más kulcsfontosságú tranzitcsomópontokon. Ezt bizonyítja a helyzet a következő helyen: Panama-csatorna, ahol a nagy Neopanamax osztályú hajók napi tranzitidő-helyei 2026 szeptemberétől drasztikusan csökkennek az édesvízkészletek megőrzése érdekében. Szeptember 3-tól a rendelkezésre álló napi résidők száma várhatóan mindössze kilencre csökken, szeptember 15-től pedig további, még szigorúbb korlátozásokat terveznek.
Megahajók vs. európai kikötői infrastruktúra
Az éghajlati és geopolitikai tényezők mellett az iparági elemzők egyre inkább rámutatnak a következőkre is: a flottaarchitektúra strukturális problémája a növekvő torlódások egyik fő okaként. Ez az úgynevezett megashipek – a 20 000 vagy akár 24 000 TEU-t meghaladó kapacitású konténerszállító hajók – hatalmas terjeszkedése és azok hatása az európai átrakodó kikötőkre.
AIS (automatikus azonosító rendszer) adatok a következő kikötőhöz: Hamburg 2026 júliusától kezdve sokatmondóak:
- Örökzöld — 137–187 órára (5,7–7,8 napra) kikötött hajók
- HMM — a rakparton töltött idő 89–103 óra volt
- ONE — egységek 98–111 órát töltöttek kikötőben
- Table-Lloyd — viszonylag rövidebb idő: 37–55 óra
- Maersk — 52–63 óra a rakparton
A hajótulajdonosok közötti ilyen nagy eltérések nem a működési hatékonyságbeli különbségek miatti véletlenek. Ezek egyszerű következmények. csatlakozó hálózatok tervezése (úgynevezett hálózati tervezés). A megahajózási szolgáltatások, amelyek egyre kevesebb európai kikötőt érintenek, lavinaszerűen, egyszeri átrakodási műveleteket generálnak túlzott mértékben. Míg az MSC Swan hajóútja átlagosan körülbelül 2500 TEU átrakodást feltételez minden európai kikötőben, az Evergreen Line CEM szolgáltatása – amelyet több mint 23 000 TEU kapacitású hajók üzemeltetnek, és mindössze három nyugat-európai kikötőt érintenek – egyetlen átrakodás során közel ... 7830 TEU egy kikötőben.
A kötetek ilyen gigantikus koncentrációja egy helyen és időben létrehozza az ún. csúcsterhelés — hirtelen hatás a terminál infrastruktúrájára, amelynek feldolgozási kapacitása fizikailag korlátozott. A következményeket nemcsak maguk a kikötői üzemeltetők, hanem különösen a közúti és vasúti fuvarozók is érzik: a rendező pályaudvarok eldugulnak, a kamionok sorai egyre nőnek, és az Európába irányuló vasúti szállítás többnapos késésekkel küzd.
A geopolitika megteszi a magáét – a Vörös-tenger továbbra is zárva marad
A kikötői torlódás nem lenne ilyen súlyos, ha nem lenne egy másik, régóta fennálló hajózási válság: a legtöbb globális hajózási vállalat kerüli a Vörös-tengert és a Szuezi-csatornát a régió feszült geopolitikai helyzetére (beleértve az iráni fegyveres konfliktusokat is) válaszul. A forgalom Jóreménység-fokon keresztüli átirányítása 10-14 nappal meghosszabbítja az Ázsiából Európába tartó tipikus utat, ami:
- a flotta tényleges kapacitásának hatalmas részét elnyeli (a hajók „úton vannak” ahelyett, hogy további utakat hajtanának végre),
- súlyosbítja a rendelkezésre álló tonnatartalom hiányát a spot piacon,
- Ez további terhet ró a már amúgy is túlterhelt európai kikötőkre, ahová a hajók egyenetlenül és késésekkel érkeznek.
A rekordméretű kikötői torlódások és a folyamatos átirányítások kombinációja olyan szinergiahatást hoz létre, amely a szállítási költségeket a világjárvány legrosszabb hónapjaihoz hasonló szintre emeli.
Nyomás alatt a fuvardíjak - riasztó szinten az SCFI
Mindezen tényezők – a kikötői torlódások, az útvonalterelések, a Panama-csatorna korlátozásai és a hatékony kapacitás hiánya – kumulatív hatásai jelentős hatással lesznek a konténeres áruszállítás áraira. És ez már most is így van.
A Linerlytica becslései szerint Shanghai konténeres szállítmányozási index (SCFI) elérte a szintet 3355 pont, ami a növekedést jelenti 156% az iráni utolsó fegyveres konfliktus kitörése előtti időszakhoz képest. Ugyanakkor az S&P Global Platts Container Index augusztus 21-én a ... szintre emelkedett. 7565 dollár 40 lábas konténerenként (FEU) – legfeljebb 2026-ban. A Freightos Agency, az egyik legmegbízhatóbb platform a fuvardíjak valós idejű nyomon követésére, egyértelműen jelzi a kikötők torlódását a jelenlegi áremelkedés fő, növekvő tényezője.
Az európai importőrök számára ez a szállítási kapacitás beszerzési költségeinek drasztikus emelkedését jelenti – mind a spot piacon, mind a hosszú távú szerződések újratárgyalásakor. Azok a vállalatok, amelyek a jelenlegi válság előtt keretmegállapodásokat kötöttek, részleges védelemre számíthatnak – bár a hajótulajdonosok itt is egyre gyakrabban alkalmaznak felárakat és vis maior záradékokat.
Üzleti kockázati perspektíva az európai vállalatok számára
A globális szállítmányozási piacokon uralkodó jelenlegi helyzet számos olyan kockázati kategóriát generál, amelyeket az európai vállalatok ellátási lánc menedzsereinek azonnal figyelembe kell venniük üzletmenet-folytonossági terveikben.
Működési kockázat – szállítási késedelmek
A globális menetrend-megbízhatóság 60-65%-a, az átlagos késések pedig akár 5,5 napot is elérhetnek, így az Ázsiából ipari alkatrészeket vagy fogyasztási cikkeket importáló vállalatok rendszeres termelési és értékesítési tervezési zavarokkal szembesülnek. A just-in-time vagy just-in-sequence üzemmódban működő, minimális készletpufferrel rendelkező vállalatok különösen sebezhetőek.
Költségkockázat - Importinfláció
Az egy évvel ezelőttinél több mint 150%-kal magasabb szállítási díjak közvetlenül befolyásolják az importőrök és a forgalmazók eladott áruinak költségét. Az alacsony haszonkulcsú iparágak (FMCG, elektronika, textil) esetében ez azt jelentheti, hogy a magasabb költségeket a végfelhasználókra hárítják át, ami további inflációs nyomást gyakorol az európai piacokra.
Őszi/téli szezon kockázata
Augusztus és szeptember hagyományosan az intenzív szezon előtti rendelésfelvétel időszaka, amikor a vállalatok a csúcsidőszakokra (Black Friday, karácsony és téli ünnepek) hoznak be árukat. A jelenlegi torlódási szint és a szállítási időket övező bizonytalanság miatt a készlethiány vagy az értékesítési szezon vége után érkező termékek kockázata valós fenyegetést jelent számos európai kiskereskedelmi ágazat számára.
Partnerkockázat – Beszállítói és szállítói problémák
Érdemes megjegyezni, hogy a magas fuvardíjak és a működési káosz nem minden piaci szereplő számára semleges. A kisebb szállítmányozók, szállítmányozók és logisztikai alvállalkozók, akik nem kötöttek hosszú távú szerződéseket, vagy korlátozott pénzügyi forrásokkal rendelkeznek, súlyos pénzügyi nyomás alá kerülhetnek. Megnő a megrendelések teljesítésének késedelmének, a szerződéses feltételek egyoldalú módosításának vagy – szélsőséges esetekben – a vállalkozó likviditási problémáinak kockázata.
Mit tegyenek a vállalatok? Ajánlások kockázatkezelőknek
A leírt válsággal szembesülve a logisztikai iparág kockázatkezelési szakemberei számos intézkedést javasolnak, amelyek korlátozhatják a vállalatok kitettségét a leírt fenyegetéseknek:
- Logisztikai vállalkozók ellenőrzése — A legfontosabb szállítmányozók, szállítmányozók és fuvarozók pénzügyi és működési helyzetének ellenőrzése. Érdemes olyan eszközöket használni, mint az EURODEBT.eu, a szállítmányozási és logisztikai ágazatban működő üzleti partnerek hitelességének felmérésére.
- A belépési kikötők diverzifikációja — alternatív kikötők megfontolása az Európába irányuló áruk esetében (pl. Gdańsk, Koper, Bremerhaven) ahelyett, hogy egyetlen, a torlódásoknak különösen kitett csomópontra koncentrálnának.
- Tárolópufferek építése — a kritikus alkatrészek és áruk készletbiztonsági szintjének növelése az őszi-téli csúcsidőszakra.
- Szerződéses záradékok újratárgyalása — a beszállítókkal és ügyfelekkel kötött szerződésekben szereplő vis maior, késedelmi és kötbérzáradékok felülvizsgálata és frissítése a jelenlegi piaci realitások tükrözése érdekében.
- Monitoring arányok és a tonnatartalom elérhetősége — Az SCFI, a Freightos Baltic Index és a kulcsfontosságú hajótulajdonosok operatív jelentéseinek rendszeres nyomon követése a további piaci változások korai felismerése érdekében.
- Forgatókönyvelemzés — vészhelyzeti tervek kidolgozása a válság további elmélyülésének forgatókönyvére (pl. további korlátozások a Panama-csatornán, a feszültség fokozódása a Vörös-tengeren).
Összefoglalás – rendszerszintű válság, nem átmeneti zavar
A 2026-os nyári hajózási válság nem a szerencsétlen körülmények véletlenszerű összejátszása. A globális logisztikai rendszer mélyebb, strukturális feszültségeinek tünete: a változó éghajlat, a feszült geopolitika, a kikötői kapacitásokhoz nem megfelelő megaflotta-architektúra, valamint a kulcsfontosságú európai csomópontokban tartósan elégtelen terminálinfrastruktúra.
A globális konténerkapacitás több mint 12%-ának blokkolása, miközben a tényleges kapacitás jelentős részét útvonalterelés révén egyidejűleg leállítják, olyan helyzetet teremt, amelyben a piac hosszabb ideig a névleges kapacitása alatt fog működni. Az Ázsiából árukat importáló európai vállalatok számára – és ezekből ezrek vannak – ez azt jelenti, hogy az ellátási lánc kockázatkezelését nem elméleti feladatként, hanem folyamatos működési prioritásként kell tekinteni.
Az EURODEBT.eu figyelemmel kíséri a további fejleményeket, és folyamatosan tájékoztatja Önt a piaci körülmények változásairól, az iparág kulcsfontosságú szereplőinek állapotáról és az európai szállítmányozási és logisztikai vállalatok stabilitásával kapcsolatos figyelmeztető jelekről.




