

Vége a vámmentes importnak Kínából: az EU 2026. július 1-jétől csomagonként 3 eurós díjat vezet be.
2026. július 1-jétől minden, harmadik országból az EU-ba behozott, 150 euró alatti értékű csomagra 3 euró összegű átalány vámteher vonatkozik. Az Európai Bizottság közzétette a mechanizmust szabályozó részletes végrehajtási rendelkezéseket, ezzel véget vetve a hosszú évek óta fennálló vámmentességnek, amely megkönnyítette az áruk értékének alulértékelésén alapuló tömeges csalásokat. A logisztikai szolgáltatóknak és a futárcégeknek korlátozott idő áll rendelkezésükre az új követelmények vámrendszerekbe történő integrálására, hogy elkerüljék a késedelmeket és a pénzügyi szankciókat.
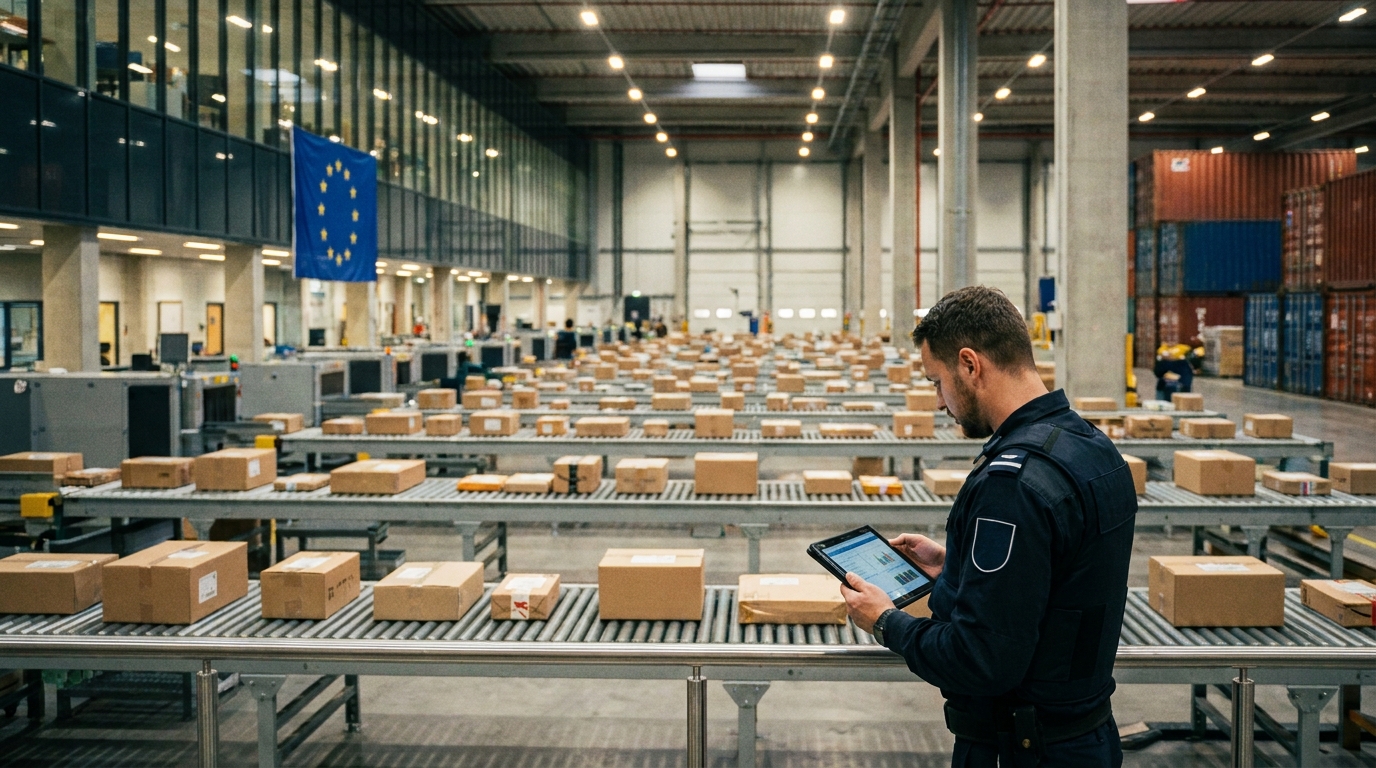
2026. július 1-jétől minden, harmadik országból az Európai Unióba importált, 150 euró alatti értékű csomagra 3 eurós átalányvám vonatkozik. Az Európai Bizottság közzétette a mechanizmusra vonatkozó részletes végrehajtási szabályokat – a 2026. június 5-i (EU) 2026/1200 végrehajtási rendeletet –, amely az elmúlt évtized egyik legjelentősebb uniós vámjogi változását formalizálta. A szállítmányozási vállalatok, a logisztikai szolgáltatók és a kereskedelmi platformok számára ez a folyamatok és az informatikai rendszerek sürgős átalakítását jelenti.
A hosszú távú vámmentesség a múlté válik
Évekig a nem uniós országokból importált kisméretű áruk teljes mértékben mentesek voltak a vámok alól, feltéve, hogy a küldemény értéke nem haladta meg a 150 eurót. Ez a mechanizmus eredetileg a vámügyek egyszerűsítését és a kisméretű fogyasztói csomagok kezelésével járó bürokratikus terhek csökkentését célozta. Abban az időben, amikor a határokon átnyúló e-kereskedelem még réspiaci jelenség volt, a megoldás zökkenőmentesen és nagyobb viták nélkül működött.
Az e-kereskedelem gyors növekedése – különösen az olyan ázsiai platformokról, mint a Shein, a Temu és az AliExpress – azonban a régi rendszert sebezhetővé tette a tömeges visszaélésekkel szemben. 2024-ben körülbelül 4,6 milliárd alacsony értékű csomag, amelynek közel 91%-a Kínából származott. A jelenség mértéke azt jelentette, hogy évente több milliárd euró értékű be nem jelentett áru áramlott át a 150 eurós küszöbértéken, elkerülve mind a vámokat, mind pedig gyakran az áfát.
A törvény megkerülésére leggyakrabban használt mechanizmusok a következők voltak: a vámérték szándékos aláértékelése a fuvarokmányokban bejelentett áruk és a rendek mesterséges felosztása kisebb csomagokra bontották, így mindegyik egyedileg a mentességre jogosító határérték alá esett. Ezek a gyakorlatok torzították a versenyt az európai kiskereskedelmi piacon, hátrányos helyzetbe hozva a helyi vállalkozókat azokkal az importőrökkel szemben, akik nem tartották be a vonatkozó előírásokat.
2026/1200/EK rendelet – mi változik pontosan?
A Bizottság (EU) 2026/1200 végrehajtási rendelete hivatalosan 2026. június 9-én lépett hatályba, de gyakorlati alkalmazása az új negyedévtől, azaz 2026. július 1-jétől kezdődik. Ezek a rendelkezések a korábbi (EU) 2026/382 tanácsi rendelet technikai és eljárási felépítését képezik, amely rendelet hivatalosan eltörölte az alacsony értékű szállítmányok vámmentességét.
Az új szabályozás számos kulcsfontosságú működési változást vezet be, amelyek fontosak minden olyan szervezet számára, amely részt vesz az EU-ba irányuló áruimport kezelésében:
- 3 eurós átalányvám tételenként — minden 150 euró alatti értékű küldeményre felszámítják, függetlenül a tartalmától vagy a feladási országtól. A díj kiszámítása automatikusan történik, és nem helyettesíti az áfát, hanem azon felül kerül beszedésre.
- Módosított átfogó garancia szabályok — az új szabályozás lehetővé teszi általános garanciák alkalmazását az áruk szabad forgalomba bocsátásakor az IOSS (Import One-Stop Shop) különleges eljárás keretében, ami jelentős működési kényelmet biztosít a nagy logisztikai szolgáltatók számára.
- Az illetékes vámhivatalok azonosítása — az IOSS-eljárás hatálya alá nem tartozó szállítmányok esetében a szabad forgalomba bocsátásra vonatkozó vámáru-nyilatkozatot a következő vámhivatalnál kell benyújtani: Az áruk rendeltetési tagállamaEz a változtatás a vámkezelés helye és az áfa beszedésének helye közötti eltérések megelőzésére szolgál, amelyek számos eljárási bonyodalmat okoztak.
- Új adatkövetelmények a vámáru-nyilatkozatokhoz — A vámrendelet módosított B. melléklete további mezőket és jelentéstételi eljárásokat vezet be, amelyek lehetővé teszik az új 3 eurós díj automatizált beszedését. Azok a gazdasági szereplők, akiknek az informatikai rendszerei nincsenek felkészülve ezen adatok kezelésére, jelentős problémákba ütközhetnek a vámkezelés során.
IOSS és ÁFA – mi marad ugyanaz?
Érdemes kiemelni, hogy az új vámszabályok nem módosítják a jelenlegi ÁFA-rendszert vagy távértékesítési szabályok. Az e-kereskedelemre vonatkozó áfa-reformcsomag részeként 2021 júliusában bevezetett IOSS-eljárás továbbra is a jelenlegi szabályok szerint fog működni. Az IOSS-nál regisztrált eladók továbbra is közvetlenül ezen eljárás keretében értékesített áruk áfáját fizetik, és az új 3 eurós vámot külön tételként adják hozzá a tranzakcióhoz.
Az IOSS-t nem használó, nem EU-s vállalatok esetében a vámilletékek és az áfa elszámolása a vámügynökként eljáró postai vagy futárszolgálati szolgáltatót terheli. Ez további adminisztratív terhet ró a fuvarozókra és a szállítmányozókra, akiknek fel kell készülniük arra, hogy naponta több ezer szállítmány esetében kell ezt a szerepet ellátniuk.
Átmeneti jelleg – mi lesz 2028 után?
A teljes reform legfontosabb kontextusa az, hogy átmeneti jellegA 3 eurós díj nem végleges megoldás – egy áthidaló megoldás, amely a teljes bevezetésig érvényben marad. EU Vámügyi Adatközpont, amelyet 2028 közepére terveznek. A rendszer bevezetését követően a jelenlegi átalányvámokat a termékkategória és a származási ország alapján differenciált standard vámok váltják fel.
Az EU Vámügyi Adatközpontja az uniós vámjog szélesebb körű reformjának kulcsfontosságú eleme. Az új platform célja, hogy lehetővé tegye a vámadatok teljes digitalizálását és központosítását, kiküszöbölve az információk tagállamok közötti széttöredezettségét. A logisztikai ágazat számára ez a rendszerszintű változások újabb hullámát jelenti, amelyre a vállalkozásoknak előre fel kell készülniük.
Következmények a logisztikai és szállítmányozási szolgáltatók számára
Az európai piacon működő szállítmányozási és logisztikai vállalatok szempontjából a reform számos olyan konkrét működési kihívást vezet be, amelyek azonnali intézkedést igényelnek:
- IT rendszerek integrációja A vám- és raktárkezelő rendszereket frissíteni kell, hogy automatikusan kiszámítsák a 3 eurós díjat, támogassák az új mezőket a vámáru-nyilatkozatokban, és az ügyfelek nevében kezeljék a fizetéseket. A végrehajtás késedelme ellenőrzőpontok dugulásához vezethet az EU határain.
- Vámkezelési eljárások — a rendeltetési ország vámhivatalához benyújtandó nyilatkozatok kötelezettségének változása (az IOSS-on kívüli szállítmányok esetében) a meglévő logisztikai eljárások felülvizsgálatát és korszerűsítését igényli, különösen a több országra kiterjedő elosztóhálózatokat kiszolgáló üzemeltetők esetében.
- Garanciakezelés — Az IOSS eljárást alkalmazó vállalatoknak fel kell mérniük az új átfogó garanciarendelkezésekben rejlő lehetőségeket és előnyöket, amelyek optimalizálhatják a pénzforgalmat nagy mennyiségű szállítmány kezelése esetén.
- Kommunikáció az ügyfelekkel — Az importőröket kiszolgáló logisztikai szolgáltatóknak egyértelműen közölniük kell a költségek és eljárások változásait, különösen a kis- és középvállalkozásokkal, amelyek esetleg nincsenek tisztában az új vámkötelezettségekkel.
- Büntetések és késedelmek kockázata — A vámáru-nyilatkozatokban szereplő új adatkövetelmények be nem tartása nemcsak a kézbesítés késedelmét, hanem a vámhatóságok által kiszabott pénzügyi büntetéseket is eredményezhet.
Hatás az e-kereskedelmi piacra és a versenyre
A reform megváltoztatja az európai e-kereskedelmi piac játékterét. Bár a 3 eurós díj egyetlen csomagért csekélynek tűnhet, jelentős hatással lehet az ázsiai, nagyon olcsó termékek tömeges importján alapuló üzleti modellek jövedelmezőségére. A néhány euró értékű termékek haszonkulcsa – ami jellemző az olyan platformokra, mint a Temu vagy a Shein – jelentősen csökkenni fog, különösen akkor, ha a vámilletéket az eladó és a szállító adminisztratív költségeivel kombinálják.
Az európai kiskereskedők és gyártók, akik évek óta panaszkodnak az ázsiai platformok tisztességtelen versenyére, a reformot a helyes irányba tett lépésnek tekintik. Bár a vámfeltételek egyenlővé tétele nem oldja meg az árdömpinggel kapcsolatos összes problémát, megfékezi a legkirívóbb adókijátszási mechanizmusokat, amelyek évek óta indokolatlan versenyelőnyt biztosítanak azoknak az importőröknek, akik nem regisztrálnak áfa-alanyként, és alulértékelik a vámokat.
Meg kell azonban jegyezni, hogy a reform azzal a kockázattal is jár, hogy növeli az európai fogyasztók külföldön történő vásárlásának költségeit, és a vámcsalások csökkentésében való hatékonysága a nemzeti vámhatóságok általi szabályozások következetes érvényesítésétől függ – különösen a naponta az uniós határokat átlépő csomagok hatalmas mennyiségének fényében.
Üzleti kockázatértékelés – Mire kell figyelni?
A szállítmányozási és logisztikai vállalatok kockázatkezelői és döntéshozói számára a 2026. július 1-jei vámreform számos fokozott kockázatot jelentő területet teremt, amelyekre figyelniük kell:
- Működési kockázat: Ha az informatikai rendszereket nem igazítják hozzá az új adatkövetelményekhez 2026. július 1. előtt, az megbéníthatja a vámszolgáltatásokat, és hatalmas szállítási késedelmeket, valamint bevételkiesést okozhat.
- Pénzügyi kockázat: Az IOSS-en kívüli szállítmányok vámügynökeként eljáró vállalatok felelősek a vámok helyes kiszámításáért és megfizetéséért – a hibák pénzügyi büntetéseket és az ügyfelek részéről követeléseket vonhatnak maguk után.
- Hírnév kockázata: A működési felkészületlenségből eredő szállítási késedelmek komolyan károsíthatják az ügyfélkapcsolatokat, különösen az e-kereskedelmi szegmensben, ahol a szállítási idő kulcsfontosságú paraméter.
- Szabályozási kockázat 2028-as perspektívában: A 3 eurós díj ideiglenes jellege azt jelenti, hogy a vállalatoknak most a következő fordulóra kell felkészülniük, amelynek során rendszereiket az EU Vámügyi Adatközpont elindításával kapcsolatos teljes vámreformhoz igazítják.
Azok a vállalatok, amelyek a közelgő változásokat vámügyi folyamataik átfogó modernizálásának katalizátoraként fogadják, nemcsak a kockázatokat tudják elkerülni, hanem fenntartható működési előnyt is kiépíthetnek azokkal a versenytársakkal szemben, akik vonakodnak alkalmazkodni. A logisztikai iparágban, ahol a haszonkulcsok vékonyak, a hibák költségei pedig magasak, a szabályozási megfelelés kezelésének proaktív megközelítése az üzleti stratégia kulcsfontosságú elemévé válik.




