

Adósságválság a TSL szektorban: rekordösszegű, 3,38 milliárd zlotyi adósság és közel 39 000 bajba jutott vállalat
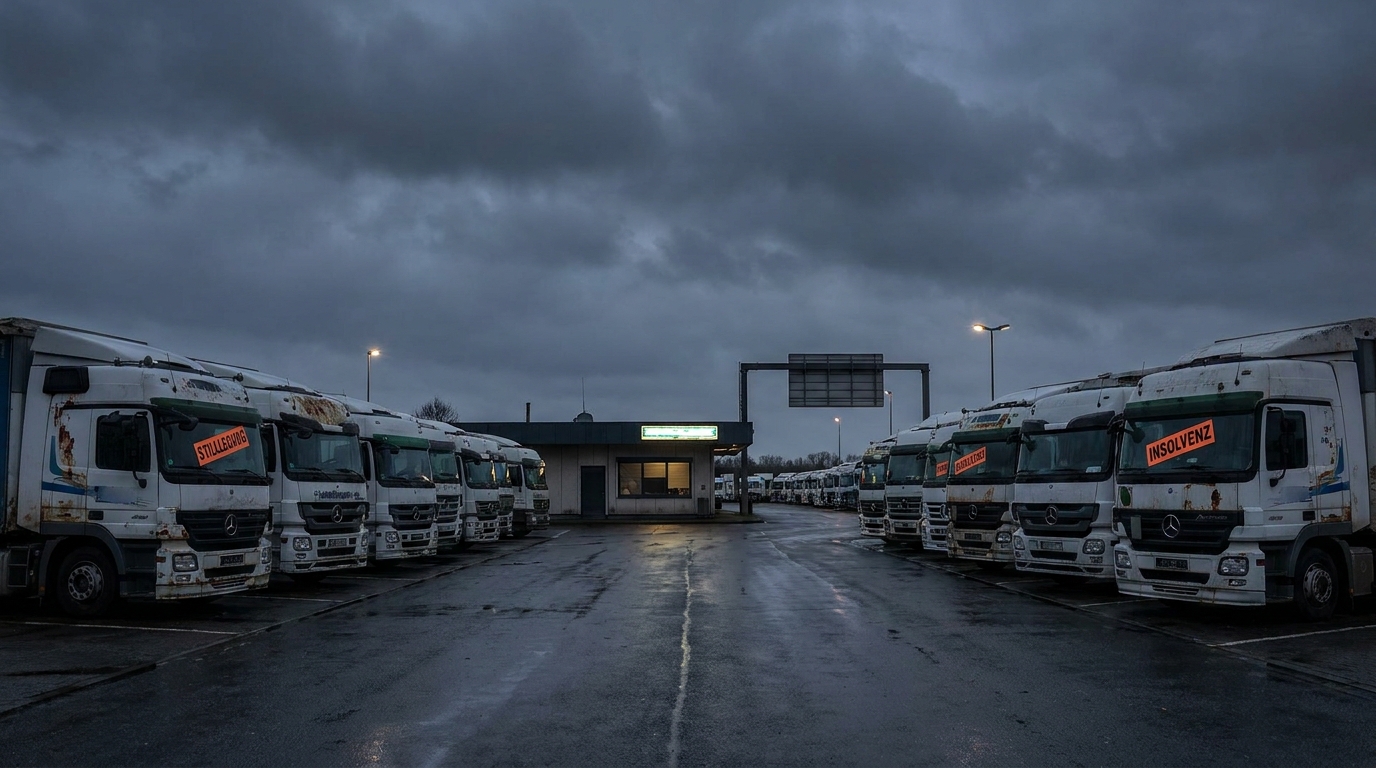
A lengyelországi szállítmányozási, szállítmányozási és logisztikai (TSL) szektor 2026 első félévének végén súlyos pénzügyi válságba került. A BIG InfoMonitor által közzétett legfrissebb adatok szerint az ágazat teljes adóssága átlépte a határt. 3,38 milliárd zloty – olyan szint, amelyet a lengyel logisztika történetében még soha nem láttak. A probléma már most is közel 39 ezer vállalkozás, és az adósságnövekedési ütem meghaladja az 5 százalékot éves szinten. A szakértők egyetértenek: sürgős rendszerszintű beavatkozás hiányában az ágazat tömeges csődhullámmal néz szembe, amely megrengeti az európai ellátási láncokat.
Kemény számok, amelyek nem hagynak kétséget
A probléma mértékének teljes megértéséhez érdemes rövid időtávon megvizsgálni a dinamikáját. Még 2026 januárjában is kevesebb mint 38 300 TSL-céget regisztráltak adósként, teljes hátralékuk pedig körülbelül 3,31 milliárd PLN volt. Ezek már aggasztó jelek voltak. A helyzet azonban mindössze egy negyedéven belül jelentősen romlott.
2026 áprilisának végén a BIG InfoMonitor már rögzített 38 900 entitás gondot okoz kötelezettségeik határidőre történő teljesítése, és felhalmozott adósságuk a fent említett 3,38 milliárd PLN-re nőtt. Ez kevesebb mint száz nap alatt több mint 70 millió PLN-es növekedést jelent – ez a növekedési ütem nemcsak a vállalkozók, hanem mindenekelőtt a politikai döntéshozók és a pénzügyi intézmények körében is riadalmat kell, hogy keltsen.
Továbbá az iparági szakértők hangsúlyozzák, hogy a válság tényleges mértéke jelentősen nagyobb attól, ami a hivatalos nyilvántartásokban szerepel. Az úgynevezett rejtett adósságok – a kifizetetlen kötelezettségek, amelyeket a jelentéstételi késedelmek vagy a hitelezők vonakodása miatt még nem rögzítettek az adósadatbázisokba – jelentősen eltúlozhatják az iparág valódi pénzügyi helyzetét.
Mi áll a rekordméretű adósság mögött? Egy válság anatómiája
A TSL szektor jelenlegi állapota nem egyetlen, elszigetelt sokkhatás eredménye, hanem több, egymást átfedő, kedvezőtlen makrogazdasági és geopolitikai folyamat kumulatív hatása, amelyek szinte egyszerre sújtották az iparágat.
Geopolitika és a növekvő szállítási költségek
Az ukrajnai fegyveres konfliktus, amely 2022 óta tart, tartós nyomot hagyott a lengyel logisztikában. A keleti piacok elvesztése, a hagyományos tranzitútvonalak bezárása Fehéroroszországon és Oroszországon keresztül, valamint az alternatív szállítási folyosók keresésének szükségessége számos fuvarozó működési költségeit tíz és több tucat százalék közötti mértékben növelte. Lengyelországot, mint frontvonalbeli országot és Nyugat-Európát Kelettel összekötő történelmileg fontos logisztikai csomópontot, különösen súlyosan érintették ezek a változások.
Ezenkívül 2026-ban egy másik destabilizációs forrás is megjelent – a feszültségek eszkalálódása Közel-KeletA Vörös-tengeren és a Szuezi-csatornán áthaladó hajózási fennakadások arra kényszerítették a hajótulajdonosokat, hogy sokkal hosszabb útvonalakat válasszanak Afrika körül. Az eredmény? A globális tengeri szállítási költségek az egekbe szöktek, és ennek következtében a rakománybiztosítási díjak és a hajóflották biztosítási kötvényei is emelkedtek. A multimodális ellátási láncokat üzemeltető lengyel szárazföldi fuvarozók közvetlenül érezték ezeket a változásokat.
Energiaügyi satu
A TSL iparág az egyik legnagyobb energiafogyasztó az egész gazdaságban. Az üzemanyag számos szállítmányozási vállalat összes működési költségének 30-40 százalékát teszi ki. Az olaj- és gázárak tartós, magas ingadozása miatt – amelyet mind a geopolitikai konfliktusok, mind a piaci spekulációk táplálnak – a költségvetés-tervezés szinte lehetetlenné válik a szállítmányozók számára. Azok a vállalatok, amelyek néhány hónappal korábban fix kamatozású szerződéseket kötöttek, súlyos helyzetbe kerültek: a megrendeléseket a fedezeti pont alatt teljesítik, mivel az üzemanyagköltségek meghaladták a feltételezett számításokat.
Lassulás a kulcsfontosságú kereskedelmi partnerek körében
A lengyel gazdaság szorosan összefügg Németország – legnagyobb kereskedelmi partnerünk – gazdasági ciklusával. Eközben a német gazdaság több negyedév óta jelentős lassulással küzd, az autóipar és a vegyipar – a közúti árufuvarozás fő termelői – pedig termeléscsökkenést tapasztalnak. A csökkent ipari tevékenység Németországban és tágabb értelemben Nyugat-Európában közvetlenül a lengyel vállalatok számára elérhető szállítási megrendelések számának csökkenését eredményezi. A hatás duplán fájdalmas: a szállítási kapacitások túlkínálata miatt csökkennek a fuvardíjak, miközben az állandó költségek továbbra is magasak.
Bérnyomás és sofőrhiány
A közúti szállítmányozási munkaerőpiac évek óta küzd a képzett hivatásos sofőrök strukturális hiányával. Az elöregedő munkaerő, a szakma korlátozott vonzereje a fiatalabb generációk számára, valamint a C és CE kategóriás jogosítványokhoz kapcsolódó szabályozási követelmények azt jelentik, hogy továbbra is hiány van a tapasztalt tehergépkocsi-vezetőkből. Azoknak a vállalatoknak, amelyek a működési kapacitásuk fenntartására törekszenek, egyre magasabb béreket kell kínálniuk, ami növeli a munkaerőköltségeket – a működési költségek második legnagyobb összetevőjét. Az alacsony fuvardíjakkal együtt ez mérgező keveréket hoz létre: növekvő költségeket és csökkenő bevételeket.
A dominóhatás – egy fenyegetés, amely túlmutat a TSL iparágon
A kockázatelemzők egy újabb okból fújnak vészharangot. A TSL szektor válsága nem elszigetelt probléma – épp ellenkezőleg, hatásai gyorsan átterjedhetnek a gazdaság más ágazataira, klasszikus jelenséget teremtve. dominóhatás.
Az eladósodott fuvarozók késleltetik vagy felfüggesztik a beszállítóiknak – üzemanyag-forgalmazóknak és üzemanyagkártya-üzemeltetőknek, javítóműhelyeknek és gumiabroncs-szolgáltatóknak, valamint alkatrészek és flottakiegészítők beszállítóinak – történő kifizetéseket. Ezek a vállalatok viszont saját likviditási problémákkal kezdenek szembesülni, amelyeket aztán az alkatrészgyártókra, bankokra és a járművásárlásokat finanszírozó lízingcégekre hárítanak át.
Azok a pénzintézetek, amelyek több százmillió zloty értékű teherautó-flották vásárlására lízinghiteleket nyújtottak, tömeges szerződésfelmondások és biztonsági intézkedések kockázatával néznek szembe. A haszongépjárművek másodlagos piaca azonban korlátozott kapacitással rendelkezik – a használt nyerges vontatók potenciális tömeges kínálata drasztikus értékcsökkenést jelentene, ami elmélyítené mind a fuvarozók, mind a finanszírozó bankok veszteségeit.
A reálgazdaság szempontjából több ezer kis- és középvállalkozás csődje azt jelentené, hogy az ellátási láncok rendezetlensége kulcsfontosságú ágazatok esetében: a gyorsan forgó fogyasztási cikkek (FMCG) kiskereskedelme, az autóipar, az e-kereskedelem és az építőipar. Lengyelország, amelyen keresztül Európa kelet-nyugati tranzitforgalmának jelentős része halad át, ebben a forgatókönyvben gyenge láncszemként működne az európai logisztikában.
Ki van a leginkább kitéve a kockázatnak? Iparági kockázati profil
A TSL szektor nem minden szegmensét érinti egyformán a válság. Az adatelemzés azt mutatja, hogy szárazföldi szállítás – elsősorban a közúti – ágazatban nő a leggyorsabban a fizetési hátralék. Itt koncentrálódik a legtöbb kis- és egyéni vállalkozás, a legkisebb pénzügyi tartalékokkal és a legalacsonyabb költségsokkok elnyelésére való képességgel.
Különösen veszélyeztetett csoportot alkotnak:
- Kis szállítmányozási cégek (1–5 jármű) — minimális likviditási pufferrel működik, teljes mértékben az ügyfelek időben történő fizetéseitől függ;
- Nagy logisztikai vállalatok alvállalkozói — gyakran kénytelenek elfogadni a hosszabb fizetési határidőket (60–90 nap), ami a növekvő működési költségekkel együtt a forgótőke gyors kimerüléséhez vezet;
- Olyan vállalatok, amelyek flottájában nagy arányú lízing van — a megrendelések teljesítésének bármilyen késedelme vagy a fuvardíjak csökkentése azonnal nehézségeket okoz a lízingrészletek kezelésében;
- Keleti irányokat kiszolgáló fuvarozók — a fegyveres konfliktusok és a szankciók miatt közvetlenül elveszítik az értékesítési piacaikat.
A diverzifikált szolgáltatási portfólióval, saját raktárakkal és vállalati partnerekkel kötött hosszú távú szerződésekkel rendelkező nagy logisztikai csoportok viszonylag jobban teljesítenek. Ugyanakkor egyre növekvő nehézségekről is beszámolnak a jelenlegi szintű jövedelmezőség fenntartása terén.
Vajon a piac magától boldogul? Beavatkozást követelő hangok
Egyre több közgazdász és iparági képviselő véli úgy, hogy a piaci mechanizmusok önmagukban nem képesek megbirkózni egy ekkora válsággal. A TSL-szektor túlságosan szorosan összefonódik a gazdaság többi részével, és egy potenciális tömeges csődhullám túl súlyos rendszerszintű következményekkel járna ahhoz, hogy a piacszelekció természetes folyamatának tekinthető legyen.
Azok között, akiket feltételeztek beavatkozási eszközök különösen a következőket említik:
- Adósságátstrukturálási programok — egyszerűbb eljárások az intézményi hitelezőkkel, különösen a lízingcégekkel és bankokkal való egyezségek megkötésére, a hátralékok további szankciók nélküli részletekre osztásának lehetőségével;
- Ideiglenes lízingszünetek — hasonló a COVID-19 világjárvány idején alkalmazott megoldásokhoz, lehetővé téve a fuvarozók számára, hogy egy meghatározott időszakra felfüggesszék a részletfizetést anélkül, hogy elveszítenék járműveiket;
- Kormányzati likviditástámogatási programok — alacsony kamatozású kölcsönök vagy hitelgaranciák stratégiai logisztikai szolgáltatók számára, amelyeket állami forrásokból vagy a Bank Gospodarstwa Krajowego eszközeiből finanszíroznak;
- A fizetési határidők lerövidítésére szolgáló mechanizmusok — szabályozási vagy fiskális ösztönzők a nagyvállalkozók számára, hogy gyorsabban rendezzék a szállítási alvállalkozóknak kiállított számlákat, ami közvetlenül javítaná a teljes ellátási lánc gördülékenységét;
- Üzleti költségcsökkentés — a társadalombiztosítási járulékok, adóelőlegek vagy a közúti infrastruktúra használatáért fizetendő díjak ideiglenes csökkentése vagy elhalasztása.
Az iparági szervezetek, beleértve a közúti fuvarozók szövetségeit is, arra kérik a kormányt, hogy sürgősen kezdjen párbeszédet az ágazattal, és dolgozzon ki egy mentőcsomagot, mielőtt a csődök mértéke eléri a visszafordíthatatlan pontot.
Kilátások 2026 második felére – kockázati forgatókönyvek
A rendelkezésre álló adatokat és makrogazdasági előrejelzéseket tekintve számos lehetséges forgatókönyvet vázolhatunk fel a TSL szektor számára az elkövetkező hónapokban.
Pesszimista forgatókönyv Ez jelentős külső beavatkozás hiányát, az energiaköltségek további emelkedését és a nyugat-európai gazdasági lassulás folytatódását feltételezi. Ebben az esetben a szállítmányozási vállalatok csődjeinek száma 2026 második felében a történelmi átlagokhoz képest többszörösére is emelkedhet. A lengyel vállalatok piaci részesedést veszítenek az alacsonyabb működési költségekkel rendelkező országok szállítmányozóival szemben, és ezeknek a pozícióknak az újjáépítése a következő évtizedet is igénybe veheti.
Alapforgatókönyv Az előrejelzés a geopolitikai helyzet részleges stabilizálódását, az üzemanyagárak mérsékelt csökkenését és a legnagyobb szolgáltatók szelektív állami támogatását vetíti előre. A csődök száma növekedni fog, de rendszerszintű válság nem következik be. A piac konszolidálódik, az erősebb szereplők átveszik a csődbe ment vállalatok szállítási kapacitását, és a csökkenő kínálatból adódó magasabb fuvardíjak mellett építik újjá a jövedelmezőséget.
Optimista forgatókönyv gyors és határozott kormányzati reakciót, a német ipar jelentős fellendülését és a közel-keleti feszültségek enyhítését igényli. Ezen tényezők megfelelő kombinációjával az iparág elkerülheti a legrosszabb forgatókönyvet, bár a 2022 előtti állapotokhoz való visszatérés még több évet vesz igénybe.
Kockázatértékelés üzleti partnerek számára – Amit a vezetőknek tudniuk kell
A szállítmányozók és logisztikai szolgáltatók szolgáltatásait igénybe vevő vállalatok szempontjából a jelenlegi helyzet azonnali felülvizsgálatot igényel. partnerkockázat-kezelési szabályzatokÍme a legfontosabb ajánlások:
- A TSL szolgáltatók pénzügyi helyzetének ellenőrzése — a vállalkozók státuszának rendszeres ellenőrzését az adósadatbázisokban (BIG InfoMonitor, KRD, ERIF) standard eljárássá kell tenni, és nem egyszeri intézkedésként kell elvégezni a szerződés aláírásakor;
- A fuvarozói bázis diverzifikációja — az egy vagy két logisztikai szolgáltatótól való függőség a jelenlegi környezetben jelentős kockázatot jelent a működés folytonosságára nézve; érdemes kapcsolatokat kiépíteni alternatív beszállítókkal, mielőtt problémák merülnének fel;
- Vészhelyzeti záradékok a szerződésekben — a fuvarozókkal kötött szerződéseknek egyértelmű rendelkezéseket kell tartalmazniuk a szerződés be nem tartása esetén követendő eljárásokról, beleértve a szerződés azonnali felmondásához és egy másik üzemeltetőhöz való áthelyezéshez való jogot;
- Korai figyelmeztető jelzések figyelése — a hosszabb megrendelés-teljesítési idők, az előlegfizetések vagy előlegfizetések gyakori kérései, a sofőrök fluktuációja és a flotta régebbi járművekkel való cseréje olyan jelek, amelyek a logisztikai partner pénzügyi problémáira utalhatnak;
- Hitelbiztosítás — az alvállalkozói fizetésképtelenség kockázatának kitett vállalatoknak fontolóra kellene venniük biztosítási fedezetük kiterjesztését a követelések elvesztésével szembeni védelmet nyújtó kötvényekre.
Összefoglalás: Válaszút előtt álló iparág
A TSL szektor rekordméretű, 3,38 milliárd PLN-t meghaladó adóssága nem statisztikai anomália – egy mély, strukturális válság tünete, amely évek óta épül, és mostanra teljesen nyilvánvalóvá vált. A modern gazdaság éltetőereje, a szállítmányozási és logisztikai ágazat sürgős figyelmet igényel mind a politikai döntéshozók, mind a pénzügyi intézmények részéről.
A TSL szolgáltatásokat igénybe vevő kockázatkezelők és üzlettulajdonosok számára egy következtetés egyértelmű: A passzív megfigyelés ideje lejártA vállalkozók aktív átvilágítása, a logisztikai partnerek diverzifikálása és a kockázatkezelési eljárások korszerűsítése ma már nem luxus, hanem üzleti szükségszerűség. Azok a vállalatok, amelyek figyelmen kívül hagyják ezeket a jelzéseket, a válság következő áldozataivá válhatnak – nem a TSL-szektor közvetlen résztvevőiként, hanem mint ügyfelei, akiket hirtelen megfosztanak egy megbízható ellátási lánctól.
Az elkövetkező hónapokban kiderül, hogy a lengyel logisztika talál-e kiutat a válságból – akár kormányzati beavatkozás, piaci konszolidáció vagy a globális gazdaság javulása révén. Egy dolog biztos: a most meghozott döntések – mind a vállalkozók, mind a kormányok által – fogják meghatározni e stratégiai iparág egészségét a következő évtizedben.










