

Az Egyesült Államok Irán elleni támadása az egekbe szöktette az olajárakat. Az európai szállítmányozás és logisztika komoly nyomás alatt áll.
Az Egyesült Államok Irán elleni katonai támadásai 2026. augusztus 31-én az olajárak meredek emelkedését váltották ki — a Brent hordónkénti ára átlépte a 90 dollárt, és egyetlen kereskedési nap alatt több mint 3%-kal emelkedett. Az európai szállítmányozási és logisztikai ágazat a működési költségek drasztikus növekedésével, a fuvardíjak emelkedésének hullámával és számos kisebb fuvarozó csődjének valós kockázatával néz szembe. A helyzet az infláció második körének beindulásával fenyeget, ami megnehezíti az EKB monetáris politikáját és rontja az egész euróövezet gazdasági kilátásait.
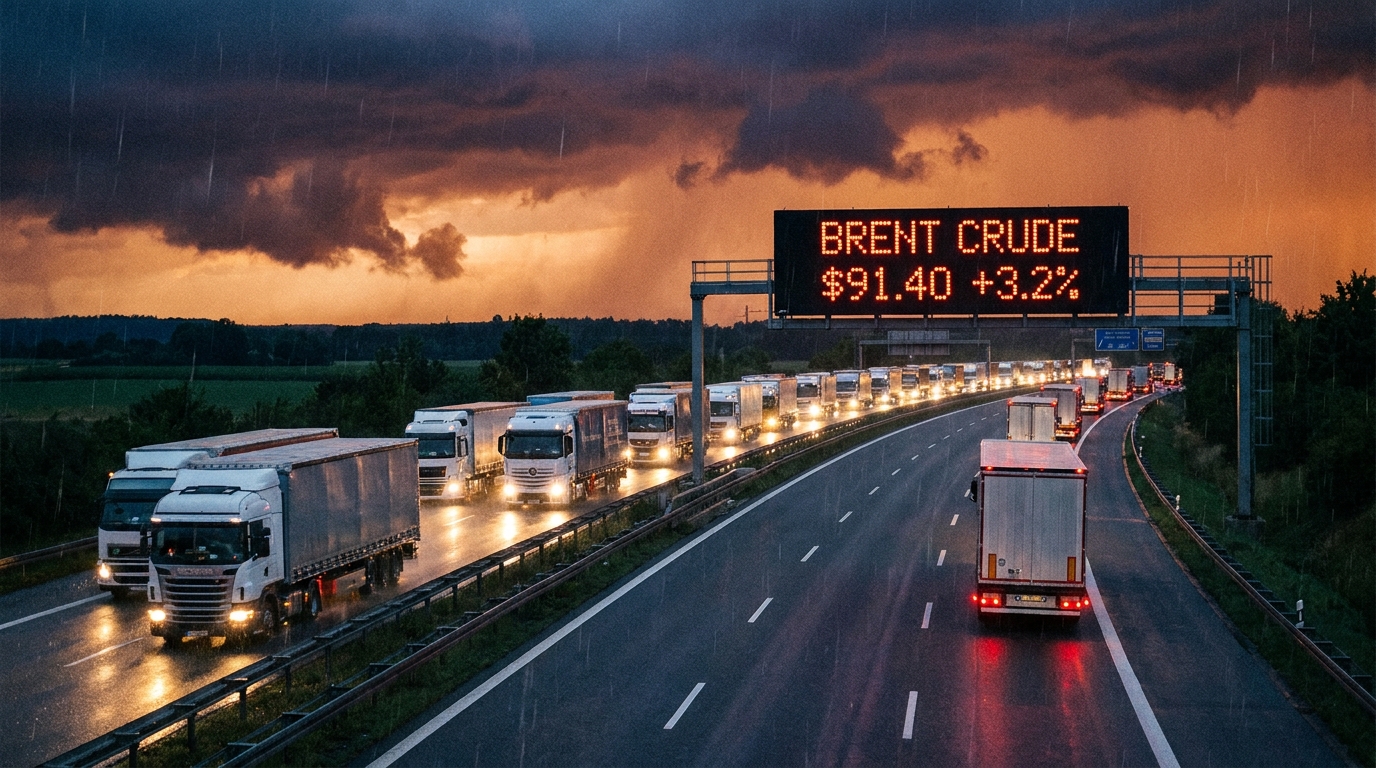
2026. augusztus 31-én, hétfőn az európai és a globális árupiacok az utóbbi évek egyik legnagyobb ársokkjával szembesültek. Az azonnali kiváltó ok az volt, hogy az Egyesült Államok katonai csapásokat indított iráni területen található stratégiai létesítmények ellen. A piaci reakció gyors és brutális volt – a Brent nyersolaj, Európa fő benchmarkja, áttörte a hordónkénti 90 dolláros pszichológiai küszöböt, és egyetlen kereskedési napon több mint 3%-os nyereséget ért el. Az öreg kontinens szállítmányozási és logisztikai ágazata számára ez a jelzés egy dolgot jelent: itt az ideje a kockázati kitettség részletes felülvizsgálatának és az azonnali védelmi intézkedéseknek.
Hormuzi-szoros – a globális szűk keresztmetszet ismét a figyelem középpontjában
A piaci reakció mértékének megértéséhez el kell mélyednünk a földrajzban és a statisztikában. A Hormuzi-szoros, a Perzsa-öblöt az Indiai-óceánnal összekötő keskeny földnyelv, a világ egyik legfontosabb stratégiai vize. Becslések szerint a globális olajkészletek 20-30 százaléka halad át rajta – beleértve Szaúd-Arábiából, az Egyesült Arab Emírségekből, Kuvaitból, Irakból és magából Iránból származó exportot is. Abban az esetben, ha bármilyen fegyveres konfliktus történik e víztest közvetlen közelében, a pénzügyi piacok automatikusan beindítanak egy mechanizmust, amely drámaian megnöveli az úgynevezett kockázati prémiumot.
A hír, miszerint a csapások a stratégiai útvonalhoz különösen közel eső területeken található infrastruktúrát célozták meg, azonnali reakciót váltott ki a befektetők és a kereskedők körében – pánikszerűen eladták más eszközeiket, és tömegesen vásároltak olajat az ellátási zavarok kockázatának fedezése érdekében. Az érintett szervezetek részéről a deeszkaláció egyértelmű jeleinek hiánya azt jelenti, hogy az elemzők nem zárják ki azt a forgatókönyvet, amelyben a Brent ára akár 100 dollárra is emelkedhet hordónként, ha a konfliktus további regionális szereplőket kezd vonzani.
Közúti közlekedés: azonnal és a legfájdalmasabban
Az európai gazdaság összes ágazata közül a TSL-szektor – a szállítmányozás, a szállítmányozás és a logisztika – fogja a leggyorsabban és legközvetlenebben megérezni a geopolitikai sokkot. Ez egy egyszerű, mégis kérlelhetetlen költségszámításnak köszönhető. Az üzemanyag, konkrétan a nyerges vontatókban és a szállító járművekben használt B7 vagy HVO dízelüzemanyag, jellemzően a fuvarozók teljes működési költségeinek 25-40 százalékát teszi ki. Egyetlen más iparág – a légi közlekedésen és a tengeri szállítmányozáson kívül – sem függ ennyire közvetlenül és strukturálisan az olajártól.
A nyersolajárak emelkedésének hatása a nagykereskedelmi és kiskereskedelmi dízelárakra nem azonnali, de a jelenlegi piaci körülmények miatt a benzinkutak és a nagykereskedők gyakran előre frissítik árlistáikat, további áremelésekre számítva. Ez azt jelenti, hogy a hétfői sokkhatást követő néhány munkanapon belül a sofőrök és a flottaüzemeltetők közvetlenül a kútnál fogják érezni a hatást.
Iparági haszonkulcsok: már most is feszültek
A helyzet súlyosságának értékeléséhez kulcsfontosságú az a tény, hogy az európai szállítmányozási ágazat pénzügyileg súlyosan meggyengülve lép be ebbe a válságba. Az elmúlt években számos kedvezőtlen jelenség halmozódott fel:
- Növekvő munkaerőköltségek — a minimálbérek emelése a nyugat-európai országokban és a mobilitási csomag végrehajtása arra kényszerítette a közép- és kelet-európai fuvarozókat, hogy gyökeresen felülvizsgálják üzleti modelljeiket és a sofőrök javadalmazási struktúráját.
- Magas kamatlábak — az elmúlt időszak jelentős részében az európai közlekedési ágazat finanszírozta a flottaberuházásokat (lízing, hitelek) arodoa rekordmagas pénzköltségekkel szemben, ami jelentősen megterhelte számos vállalat mérlegét.
- Emelkedő útdíjak — egyre több európai ország vezeti be vagy szigorítja útdíjrendszerét (köztük Németország a CO₂-kibocsátás elszámolása terén), növelve az útvonal minden kilométerének üzemeltetési költségeit.
- Nagy ügyfelek nyomása — A kiskereskedelmi láncok és a gyártók következetesen arra törekszenek, hogy fenntartsák vagy csökkentsék a fuvardíjakat, ezzel a fuvarozók üzemi haszonkulcsait történelmileg alacsony szintre szorítva.
Ebben az összefüggésben az üzemanyagárak bármilyen hirtelen emelkedése szó szerint csapás sok szállítmányozási vállalat – különösen a kisebb és közepes méretűek – számára, amely az utolsó csepp a pohárban is lehet. Azok a vállalatok, amelyek nem biztosították magukat megfelelő üzemanyag-záradékokkal a szerződéseikben (az úgynevezett üzemanyag-korrekciós tényező vagy üzemanyag-korrekciós tényező), vagy nem vezettek be fedezeti eszközöket a határidős piacon, rendkívül nehéz helyzetbe kerülnek.
Csődhullám Közép-Kelet-Európában – valós fenyegetés
A közép- és kelet-európai, és különösen Lengyelországi szállítmányozási szektor – amely az egész Európai Unió egyik legnagyobb közúti szállítmányozója – különösen sebezhető ebben a helyzetben. A lengyel fuvarozók együttesen Európa egyik legnagyobb teherautó-flottáját üzemeltetik, és üzleti modelljeik többsége a rendkívül vékony haszonkulcsokon való működésre épül, miközben fenntartják az üzemanyagválság előtti körülmények között megkötött szerződéseket.
Az EURODEBT.eu által monitorozott szervezetek pénzügyi szerkezetének elemzése alapján előre jelezhető, hogy a pénzügyi likviditás hirtelen romlásának kockázatának a következők lesznek a leginkább kitéve:
- Kis szállítmányozási cégek akár 10-15 sofőrt is foglalkoztat, tőkepufferek és a szerződéses feltételek alvállalkozókkal való gyors újratárgyalásának lehetősége nélkül.
- Alacsony egységnyi profittal rendelkező útvonalakon működő fuvarozók — különösen az ömlesztett és konténeres áruszállítási szegmensben, ahol az árverseny a legerősebb.
- Magas rövid lejáratú adósságú vállalatok, amelynek finanszírozási modellje a faktoring vagy változó kamatozású forgóeszközhitelek intenzív használatán alapul.
- Hatályos üzemanyag-záradékok nélküli vállalkozások a szolgáltatás igénybevevőivel kötött hosszú távú szerződésekben.
A történelmi előzmények – beleértve a 2022-es és 2008-as üzemanyagár-csúcsot követő csődhullámot is – egyértelműen azt mutatják, hogy az ilyen ársokkok a bekövetkezésüket követő 3-6 hónapon belül a szerkezetátalakítási kérelmek és a csődeljárások számának növekedéséhez vezetnek.
A fuvardíjak hatalmas emelkedése – bizonyosság, nem forgatókönyv
A piaci logika ebben az esetben kérlelhetetlen: azoknak a szállítmányozási vállalatoknak, amelyek túlélik az ársokkot, csak egyetlen védekező eszközük lesz: a fuvardíjak emelése. Ezért az európai fuvardíjak emelkedését nem lehetséges forgatókönyvként, hanem a jelenlegi események biztos következményének kell tekinteni. A kérdés csak az, hogy milyen mértékűek és üteműek lesznek ezek az emelések.
A közvetlen hatásokat elsősorban azok fogják érezni, akik megrendelik a szállítási szolgáltatásokat: különféle áruk gyártói, kiskereskedelmi láncok és logisztikai szolgáltatók. Ez utóbbiak közvetítőként eljárva kénytelenek lesznek a magasabb költségeket áthárítani a végfelhasználókra. Közvetve, de elkerülhetetlenül a fuvardíjak emelkedése hatással lesz a végfelhasználók számára elérhető termékek áraira – mind a lengyel piacon, mind az Európai Unió egész területén.
Második körös hatás: Az infláció visszatér a játékba
A közgazdászok a „másodlagos hatás” kifejezést használják annak a mechanizmusnak a leírására, amellyel a kezdeti inflációs impulzus – jelen esetben az emelkedő olajárak – fokozatosan áthatja az egész gazdaságot, és a következő termék- és szolgáltatáskategóriák áraiban is megnyilvánul. A logisztika és a szállítás az egyik fő csatorna, amelyen keresztül ez a hatás terjed, mivel gyakorlatilag az ellátási lánc minden láncszemét érintik.
A jelenlegi helyzetben nagy valószínűséggel visszatér a magas infláció az eurozónában, és tágabb értelemben Európa-szerte. Egy ilyen fordulat komoly bonyodalmakat okozna az Európai Központi Banknak és a régió egyes országainak központi bankjainak. A közelmúltig ezek az intézmények jelezték, hogy készen állnak a kamatcsökkentési ciklus folytatására a gazdasági fellendülés támogatása érdekében. Az inflációs nyomás visszatérése hatékonyan megakadályozhatja ezeket a terveket, vagy akár a restriktív monetáris politikához való visszatérést is kikényszerítheti.
A magas energiaköltségek, a drága hitelek és a stagnáló kereslet egyidejű hatása miatt az eurózónában egyértelműen növekszik a recesszió, vagy legalábbis a stagfláció kockázata. A TSL szektor vállalatai számára ez a legrosszabb forgatókönyvet jelentené: egyidejű költségnyomást és csökkenő megrendelési volumeneket.
Mit kell most tenniük a kockázatkezelőknek?
A 2026. augusztus 31-i események fényében egyetlen felelős vállalat sem engedheti meg magának a passzív várakozást a helyzet alakulására. Az alábbiakban konkrét ajánlásokat mutatunk be a TSL szektorban és a kapcsolódó iparágakban működő különböző kategóriájú szervezetek számára.
Szállítmányozási és szállítmányozási cégek számára:
- Hosszú távú szerződések sürgős újratárgyalása — azonnal kapcsolatba lépni az ügyfelekkel az üzemanyag-záradékok bevezetése vagy frissítése érdekében, amelyek automatikusan a jelenlegi dízelárakhoz igazítják a fuvardíjakat.
- Azonnali árlisták felülvizsgálata és frissítése — a hosszú távú szerződések nélkül nyújtott szolgáltatások díjainak azonnal tükrözniük kell az üzemanyagköltségek új szintjét.
- Szerződésportfólió-elemzés kockázati kitettség szempontjából — azon szerződések azonosítása, amelyek értelmében a vállalat viseli a költségnövekedés teljes kockázatát, és stratégia kidolgozása fokozatos megszüntetésükre vagy újratárgyalásra.
- Fedezeti instrumentumok figyelembevétele — nagyobb szervezetek esetében az olaj- vagy dízelpiacon alkalmazott határidős értékpapírok bevezetése vagy felülvizsgálata.
- Pénzügyi likviditás-monitorozás — a pénzforgalommal kapcsolatos belső jelentéstétel gyakoriságának növekedése, különösen az üzemanyagköltségek és a követelések időben történő behajtása terén.
Szállítási szolgáltatásokat megrendelő vállalatok (termelés, kereskedelem, e-kereskedelem) számára:
- Felkészülés az elkerülhetetlen kamatemelésekre — a következő negyedévek logisztikai költségvetéseinek figyelembe kell venniük a szállítási költségek jelentős növekedésének forgatókönyvét.
- A kulcsfontosságú közlekedési szolgáltatók állapotának ellenőrzése — a szállítmányozók csődjének növekvő kockázata indokolttá teszi a logisztikai partnerek intenzívebb pénzügyi nyomon követését, beleértve az olyan platformokon történő ellenőrzést is, mint az EURODESK.eu.
- A szállítási szolgáltatói bázis diverzifikációja — válsághelyzetben az egy vagy több fuvarozótól való függőség az ellátási lánc megszakításához vezethet.
Pénzintézetek és biztosítók számára:
- A hitelpolitika szigorítása a TSL szektor szervezetei felé, különösen azok felé, amelyek gyengébb mérleggel rendelkeznek és nem rendelkeznek üzemanyag-biztonsággal a szerződéseikben.
- A követelések szigorú monitorozása — a fuvarozók általi kötelezettségek visszafizetésének megnövekedett valószínűsége indokolttá teszi a hitelkitettség fokozott ellenőrzését.
- Hitel- és faktoring limitek felülvizsgálata a közúti szállításban működő, magas eladósodottsági aránnyal rendelkező szervezetek számára.
Középtávú kilátások: a piac nem fog gyorsan egyensúlyba kerülni
Még ha a Perzsa-öböl katonai helyzete gyorsabban is stabilizálódik, mint ahogy azt a pesszimisták feltételezik, az árupiacok nem fognak azonnal visszatérni az augusztus 31. előtti szintjükre. A korábbi geopolitikai válságok (köztük a 2022-es orosz-ukrán konfliktus és a 2019-es szaúd-arábiai olajinfrastruktúra elleni támadások) tapasztalatai azt mutatják, hogy egy hirtelen megugrás után az olajárak lényegesen magasabb szinten stabilizálódnak, mint az esemény előtt, még akkor is, ha az ellátási zavarok közvetlen kockázata már elmúlt.
Ez azt jelenti, hogy a TSL iparágnak nem egyszeri, átmeneti sokkhatásra kell felkészülnie, hanem arra, hogy legalább több hónapig strukturálisan magasabb üzemanyagköltségek mellett működjön. Ilyen időhorizonton a megfelelő szerződéses rugalmassággal és tőkepufferrel nem rendelkező vállalatok fokozatosan elveszítik a képességüket a jelenlegi kötelezettségek teljesítésére.
EURODEBT.eu Kockázatértékelés: A közlekedési szektor vizsgálat alatt
A 2026. augusztus 31-i eseményekre reagálva az EURODEBT.eu szerkesztősége és elemző csapata fokozta a közép- és kelet-európai szállítmányozási és logisztikai szektorban működő szervezetek monitorozását. A kockázatkezelőknek és a vállalkozóknak különös figyelmet kell fordítaniuk a következő figyelmeztető jelekre partnereik körében:
- A beszállítók és alvállalkozók kifizetéseinek késedelme – a likviditási problémák első és leggyakoribb tünete.
- Zavaró változások a megrendelési struktúrában – a szerződések hirtelen lemondása vagy a mennyiségek drasztikus csökkenése működési nehézségekre utalhat.
- Változások az üzemanyag-vásárlási szabályzatokban – a készpénzmentes fizetésről a készpénzes fizetésre való áttérés a benzinkutaknál jelentkező hitelkeret-problémákra utalhat.
- Kollektív leépítésekről vagy flottacsökkentésekről szóló információk – a hivatalos eljárás előtti szerkezetátalakítás jelei.
Az európai nyersanyag-válságok korábbi tapasztalatai egyértelműen azt mutatják, hogy egy nagy vagy közepes méretű fuvarozó csődje problémák özönét indíthatja el partnerei, alvállalkozói és hitelezői számára – gyakran előzetes figyelmeztetés nélkül. A szállítmányozási ágazatban az üzleti partnerek pénzügyi helyzetének ellenőrzése ma már nem opcionális átvilágítási eszköz, hanem a működési kockázatkezelés alapvető követelménye.
összegzés
A 2026. augusztus 31-i események megrázták az európai TSL-szektort egy olyan időszakban, amikor az iparágat már hónapok óta tartó költségnyomás gyengítette. A Brent nyersolaj hordónkénti 90 dolláros határának átlépése nem csupán egy elvont szám a tőzsdéken – közvetlen fenyegetést jelent több ezer hajózási társaság pénzügyi likviditására, a fuvardíjak közelgő emelkedésének jele, és egy újabb inflációs hullám potenciális kiváltó oka a kontinensen. A passzív megfigyelés ideje lejárt – mind a szerződéses védelmet kereső fuvarozók, mind a szállítási szektor stabilitásától függő vállalatok számára.




