

Az USA fontolgatja a dízel exportjának tilalmát. Európa üzemanyag nélkül maradhat – mit jelent ez a szállítmányozási ipar számára?
A Trump-kormányzat az Egyesült Államokból származó dízelüzemanyag exportjának 90 napos tilalmát fontolgatja — ez a lépés elvághatná az Európába irányuló atlanti dízelszállítások közel felét. Az Öreg Kontinens több tucat finomító bezárása, valamint az orosz és közel-keleti szállítmányok elvesztése után ma strukturálisan függ az amerikai üzemanyagtól. Az európai szállítmányozó cégek számára ez az árak meredek emelkedésének, a töltőállomásokon jelentkező fizikai hiánynak és a fuvarozók likviditásvesztésének kockázatát jelenti. A kockázatkezelőknek már most cselekedniük kellene.
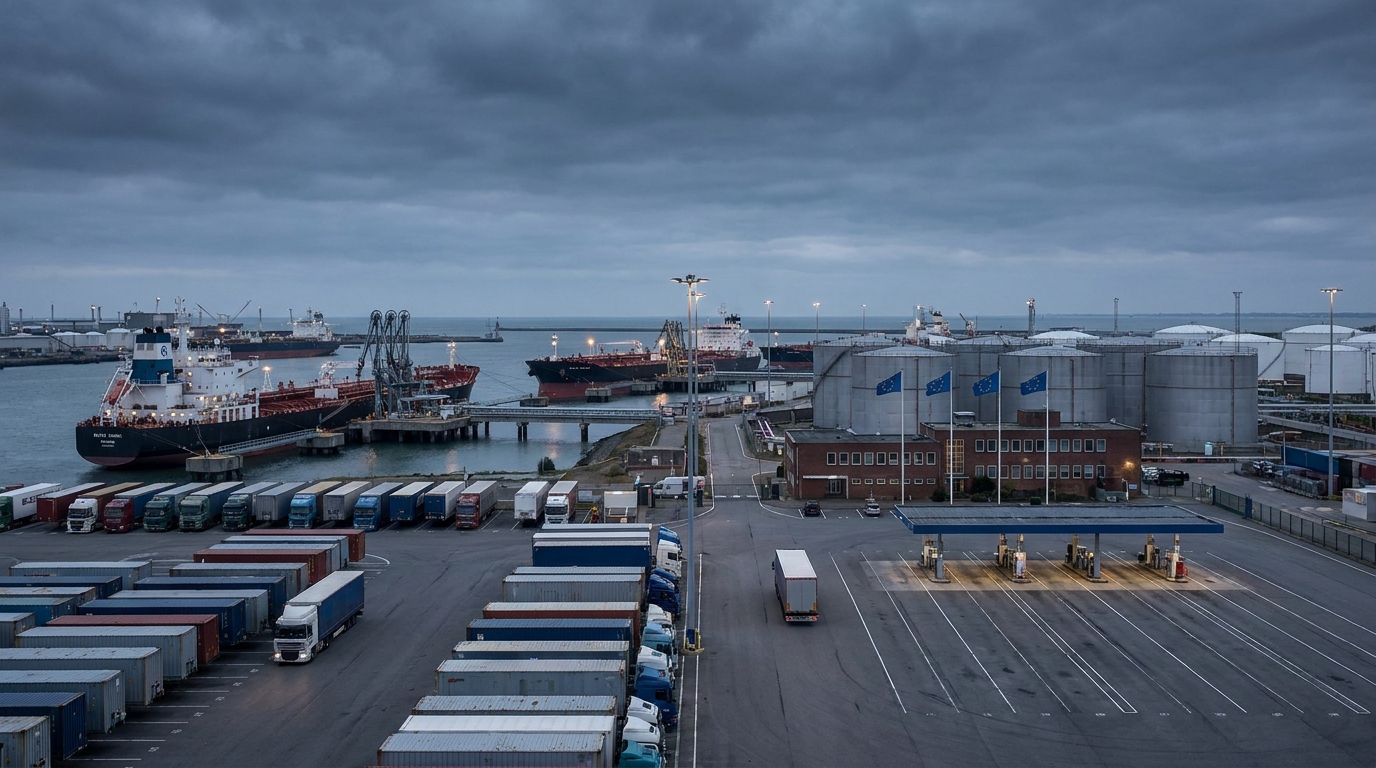
2026 harmadik negyedévében a szállítmányozás és a logisztika világa egyetlen döntés körül forog, amelynek következményei – ha végrehajtják – az ukrajnai háború által kiváltott energiaválság óta nem látott módon felforgathatják az európai árufuvarozási piacot. Donald Trump elnök kormánya előrehaladott tanulmányokat végez az Egyesült Államokból származó dízelüzemanyag-export 90 napos tilalmának lehetőségéről. Scott Bessent pénzügyminiszter nyilvánosan megerősítette, hogy a munka folyamatban van, és a döntés bármikor megszülethet. Az európai hajózási társaságok, logisztikai szolgáltatók és kockázatkezelők számára ez egy dolgot jelent: fel kell készülniük egy olyan forgatókönyvre, amelyben a régión kívülről Európába irányuló tengeri dízelszállítmányok közel fele egyszerűen leáll.
Hogyan esett Európa az amerikai dízeltől való függőség csapdájába?
A helyzet súlyosságának teljes megértéséhez vissza kell mennünk egy tucatnyi évvel ezelőttre, és nyomon kell követnünk, hogyan szűnt meg fokozatosan az Öreg Kontinens a nyersolaj-feldolgozó kapacitása. Az elmúlt másfél évtizedben a szigorúan szigorodó kibocsátási előírások és a nyomás hatására...rodoA nyomás és a növekvő üzemeltetési költségek miatt az Európai Unióban körülbelül 30 finomítót zártak be vagy véglegesen leállítottak. A Concawe, az európai finomítóipar ernyőszervezetének adatai azt mutatják, hogy ezek a bezárások napi 250 000–300 000 hordó feldolgozókapacitás-kiesést eredményeztek.
Az elavult vagy veszteséges üzemek puszta bezárása nem lenne katasztrófa – feltéve, hogy Európa megtartaná az alternatív ellátási csatornákat a kész üzemanyag számára. Mindeközben az öreg kontinens sorra elvesztette őket. Évekig Oroszország volt a dízel üzemanyag fő szállítója – olcsó, közeli és hatalmas mennyiségű. Ukrajna 2022-es teljes körű inváziója és az azt követő orosz kőolajtermékekre vonatkozó embargó elvágta ezt az áramlást. A közel-keleti feszültségek további csapást jelentettek. Még 2025-ben is a Perzsa-öböl térségéből származó ellátás fedezte az EU összes dízel importjának körülbelül 41%-át. Az Egyesült Államok és Irán között eszkalálódó konfliktus, valamint a kulcsfontosságú tengeri folyosók zavarai miatt a régió exportja a korábbi volumen töredékére csökkent.
Ebben a geopolitikai vákuumban az Egyesült Államok afféle szellőzőnyílássá vált Európa számára. 2026 augusztusában az Egyesült Államok a régión kívülről érkező összes európai tengeri dízelolaj-import nagyjából felét tette ki – napi közel 520 000 hordó kelt át az Atlanti-óceánon. Ez a szám magáért beszél: egyetlen szállító eltávolítása az egyenletből olyan rést hoz létre, amelyet nem lehet gyorsan vagy könnyen áthidalni.
Miért fontolgatja Washington az embargót – és mi áll a háttérben?
Fontos megérteni, hogy a potenciális exporttilalom nem politikai gesztus Európa felé, és nem is része egy tágabb diplomáciai stratégiának. Nagyon konkrét, gyakorlatias és sürgető belpolitikai okai vannak az amerikai oldalon.
Az Egyesült Államok Energiainformációs Hivatala (EIA) vészharangot kongat: az Egyesült Államok keleti partján a desztillátumkészletek 1990 óta a legalacsonyabb szintre estek. Eközben a hazai finomítók közel teljes kapacitással – 98%-os kihasználtsággal – működnek. Nincs puffer, nincs tartalékkapacitás, amelyet ki lehetne használni a kereslet hirtelen megugrása esetén. És egy ilyen megugrás nemcsak valószínű, hanem biztos is. Az ősz és a tél megnövekedett keresletet jelent a fűtőolaj és az üzemanyag iránt a mezőgazdasági ágazatban, amely most egy újabb betakarítási és betakarítás utáni ciklusba lép.
Árszinten az amerikai fogyasztók helyzete súlyos. Egy gallon (3,79 liter) benzin átlagára egyetlen hónap alatt 91 centtel emelkedett, meghaladva a 6,52 dollárt – ez több mint 2,80 dollárral magasabb, mint egy évvel korábban. Ezek évtizedek óta nem látott számok, ami egyre nagyobb politikai nyomást gyakorol a kormányzatra, hogy határozottan cselekedjen. Az exporttilalom ebben az összefüggésben válasz a belföldi „olcsó dízel Amerikának” iránti felhívásra – nem pedig egyetlen konkrét kereskedelmi partnerre sem irányul.
Hogyan befolyásolná az exporttilalom az európai dízelárakat?
Az európai üzemanyagpiacok már most is szélsőséges körülmények között működnek. Az Európai Unióban a dízelüzemanyag átlagára 2026 szeptemberében elérte a literenkénti 2,26 eurót – ez egy rekordmagas ár, amelyet semmilyen inflációellenes intézkedés nem tudott kezelni, mivel a legtöbb tagállam már felhagyott velük, mivel nem volt költségvetési mozgástere a fenntartásukhoz.
Az üzemanyagpiaci elemzők egyetértenek: az amerikai kínálat hirtelen megszűnése viszonylag rövid idő alatt további 30%-kal növelné az európai dízelárakat. A kínálati hatás azonnali lenne – a piac napi 520 000 hordó hiányt kezdene elszámolni, még mielőtt a kútoszlopoknál tényleges fizikai hiány alakulna ki. A határidős árak az egekbe szöknének, ami lefelé nyomná a nagykereskedelmi, majd a kiskereskedelmi árakat.
Érdemes hangsúlyozni, hogy az alternatív ellátási források még nem állnak készen az átvételre. India – jelenleg Európa második legnagyobb keleti dízelszállítója – az ebből a forrásból származó importnak csak mintegy 60%-át teszi ki, ami önmagában napi 200 000 hordót jelent. A matematika könyörtelen: még ha India azonnal meg is duplázná az Európába irányuló szállítmányait – ami logisztikai és fizikailag lehetetlen ilyen rövid idő alatt –, az USA által hagyott űrt nem tudná betölteni.
A közlekedési ágazat: egzisztenciális kockázat, nem működési
A szállítmányozási és logisztikai vállalatok kockázatkezelői számára ezt a forgatókönyvet nem működési fenyegetésként, hanem a piac egy részét fenyegető egzisztenciális fenyegetésként kell kezelni. Az üzemanyag minden fuvarozó költségszámításának alapja – a szegmenstől, a flottaszerkezettől és az útvonalösszetételtől függően a teljes működési költség 25%-ától akár 40%-áig is eltarthat. Egy hirtelen, 30%-os áremelkedés automatikusan növeli a haszonkulcsokra nehezedő nyomást, amelyek a közúti szállítmányozásban már eleve strukturálisan alacsonyak.
Az üzemanyagválság forgatókönyve számos, egymást átfedő kockázatot vet fel, amelyeket együttesen kell elemezni:
- Fizikai üzemanyaghiány kockázata: A drasztikus ellátási hiány és a nagyvállalatok pánikszerű készletfelvásárlása miatt a kisebb szállítmányozási vállalatok valódi nehézségekbe ütközhetnek teherautóik tankolása során – különösen azokban a régiókban, ahol rosszabb a kapcsolat a nagy üzemanyag-elosztó központokkal.
- Ár- és szerződéskockázat: Azok a vállalatok, amelyek üzemanyag-záradékok nélküli vagy a potenciális növekedés mértékéhez nem megfelelő záradékokkal rendelkező hosszú távú szállítási szolgáltatási szerződéseket kötöttek, drámai helyzetbe kerülnek – a költségek alatti szolgáltatásokat fognak nyújtani.
- Pénzügyi likviditási kockázat: Az üzemanyagárak meredek emelkedése negatívan befolyásolja a pénzforgalmat, különösen akkor, ha az ügyfelek fizetési késedelmével esik egybe – ami a jelenlegi piaci körülmények között nem elvont forgatókönyv.
- Átfedő kockázatok az ellátási láncokban: A növekvő szállítási költségek drágább áruszállítást eredményeznek, ami viszont lassítja a keresletet, végső soron pedig kihat a szállítási mennyiségekre – egy ördögi kört létrehozva.
- Vállalkozó fizetőképességi kockázata: Az üzemanyagválság közepette az általunk jelenleg pénzügyileg stabilnak tartott vállalatok heteken belül a likviditásvesztés szélére kerülhetnek. A TSL iparág hitelkockázat-értékeléseit sürgősen frissíteni kell.
Az Európai Unió válasza – lehetőségek és azok korlátai
Európai Bizottság és nemzetközirodoA Nemzetközi Energiaügynökség (IEA) tisztában van a helyzet súlyosságával. Az IEA hivatalosan is figyelmeztetett, hogy a dízelpiac a kínálati oldalon a közeljövőben is strukturálisan alulfinanszírozott marad. A gyakorlatban az EU-nak több válaszútja is van – egyik sem egyszerű vagy gyors.
Az ellátási források diverzifikálása
Elméletileg Európa felgyorsíthatná az együttműködést az alternatív beszállítókkal – elsősorban Indiával és egyes észak-afrikai országokkal. A gyakorlatban ez a szerződések újratárgyalását, a kikötői és terminálinfrastruktúra átalakítását és mindenekelőtt időt igényel. A 90 napos embargós ablakkal ez az idő olyan luxussá válik, amivel nem rendelkezünk.
Stratégiai tartalékok felszabadítása
A tagállamok és az IEA dönthetnek úgy, hogy felszabadítják a stratégiai tartalékokat, ami részben tompítaná az ellátási sokkot. Ez azonban csak átmeneti intézkedés – a tartalékok végesek, és a jelenlegi piaci körülmények között rendkívül költséges lenne újraépíteni őket.
Adminisztratív fogyasztási korlátok
A szállítmányozási ágazat számára a legdrasztikusabb és egyben legpusztítóbb lehetőség a dízelfogyasztás adminisztratív korlátozása lenne. Hasonló megoldásokat fontolgattak a 2022-es gázválság idején is. A dízelüzemanyag esetében ez közvetlen csapást jelentene a teljes logisztikai láncra – a mezőgazdaságtól és az építőipartól kezdve a kiskereskedelmi disztribúción át a nemzetközi szállítmányozásig.rodoTe.
Finomítói beruházások felgyorsítása
Brüsszelben minden energiaválság idején újra fellángolnak a viták az európai finomítói kapacitás újraaktiválásáról vagy bővítéséről. Egy új finomító indítása vagy egy meglévő jelentős bővítése azonban milliárd euróban és években mérhető befektetés – nem hetekben vagy hónapokban.
Üzleti kockázati perspektíva: Mit tegyünk ma?
Függetlenül attól, hogy a Trump-adminisztráció végül úgy dönt, hogy exporttilalmat vezet be, a TSL iparág szereplőinek kockázatelemzése egyértelmű: Európa strukturális függősége a külső dízelellátástól nem fog eltűnni az embargó esetleges feloldásával. Legalább a következő néhány évben továbbra is fokozott üzemanyag-kockázatnak leszünk kitéve.
A szállítmányozási és logisztikai vállalatoknak most konkrét lépéseket kell tenniük:
- Üzemanyag-szerződések és záradékok ellenőrzése: Tekintsük át az összes aktív szerződést az indexálási és üzemanyagzáradékok szempontjából – ellenőrizzük, hogy valóban védelmet nyújtanak-e a tapasztalt mértékű áremelkedésekkel szemben.
- Beszállítók és vállalkozók értékelése: Tekintse át a kulcsfontosságú üzleti partnerek pénzügyi helyzetét. Az üzemanyagválság gyorsan feltárhatja az alvállalkozók és az ügyfelek körében rejlő likviditási problémákat.
- Az üzemanyag-ellátás biztosítása: Ahol lehetséges, fontolja meg saját üzemanyag-pufferek létrehozását – a dízel jelenlegi áron történő vásárlása és tárolása előnyösnek bizonyulhat a közelgő áremelkedések során.
- Határidős szerződések és fedezeti instrumentumok: A nagyvállalatoknak érdemes megfontolniuk az üzemanyagárak fedezését határidős piacokon vagy opciók vásárlásán keresztül – ezek rendelkezésre álló eszközök, de még mindig ritkán használják a TSL iparágban Lengyelországban és a közép-kelet-európai régióban.
- Vészhelyzeti forgatókönyv a flottakezelésben: Dolgozz ki egy üzemanyag-fogyasztáscsökkentési tervet – optimalizáld az útvonalakat, csökkentsd az alapjáratot, és először a legkevésbé hatékony járműveket vond ki a forgalomból.
Összefoglalás: Itt az ideje a kockázatkezelésnek, nem a várakozásnak
Az Egyesült Államokból származó dízelolaj exportjának potenciális 90 napos tilalma évek óta nem látott mértékben próbára tenné az európai hajózási ágazat ellenálló képességét. Európa strukturális csapdába esett – bezárta saját finomítóit, elvesztette az orosz készleteket, és a közel-keleti piacokhoz való biztonságos hozzáférést. Ennek eredményeként az atlanti dízelkészlet közel fele ma egyetlen forrásból származik: az Egyesült Államokból. Ennek a kockázatkoncentrációnak sokkal korábban kellett volna megkongatnia a vészharangokat.
A kockázatkezelők számára az üzenet egyértelmű: nem tudjuk kezelni azt a kockázatot, amit nem mérünk. Ideje korszerűsíteni a partnerkockázat-értékelési modelleket a TSL iparágban, felülvizsgálni a költségvetési feltételezéseket, és fedezeti megoldásokat szerződtetni. A piacok nem várnak politikai döntésekre – már az embargó bejelentése előtt reagálnak.
Az EURODEBT.eu platform folyamatosan figyelemmel kíséri a helyzetet, és jelentést tesz minden jelentős fejleményről, beleértve a lehetséges washingtoni döntéseket, az Európai Bizottság reakcióját és az európai közúti szállítmányozási ágazatban működő szervezetek fizetőképességi kockázatértékelésének változásait.




