

Kínából származó vámok: Az adóhivatal lengyel logisztikai cégeket üldöz vámcsalással kapcsolatban. A TSL iparág a végét járja.
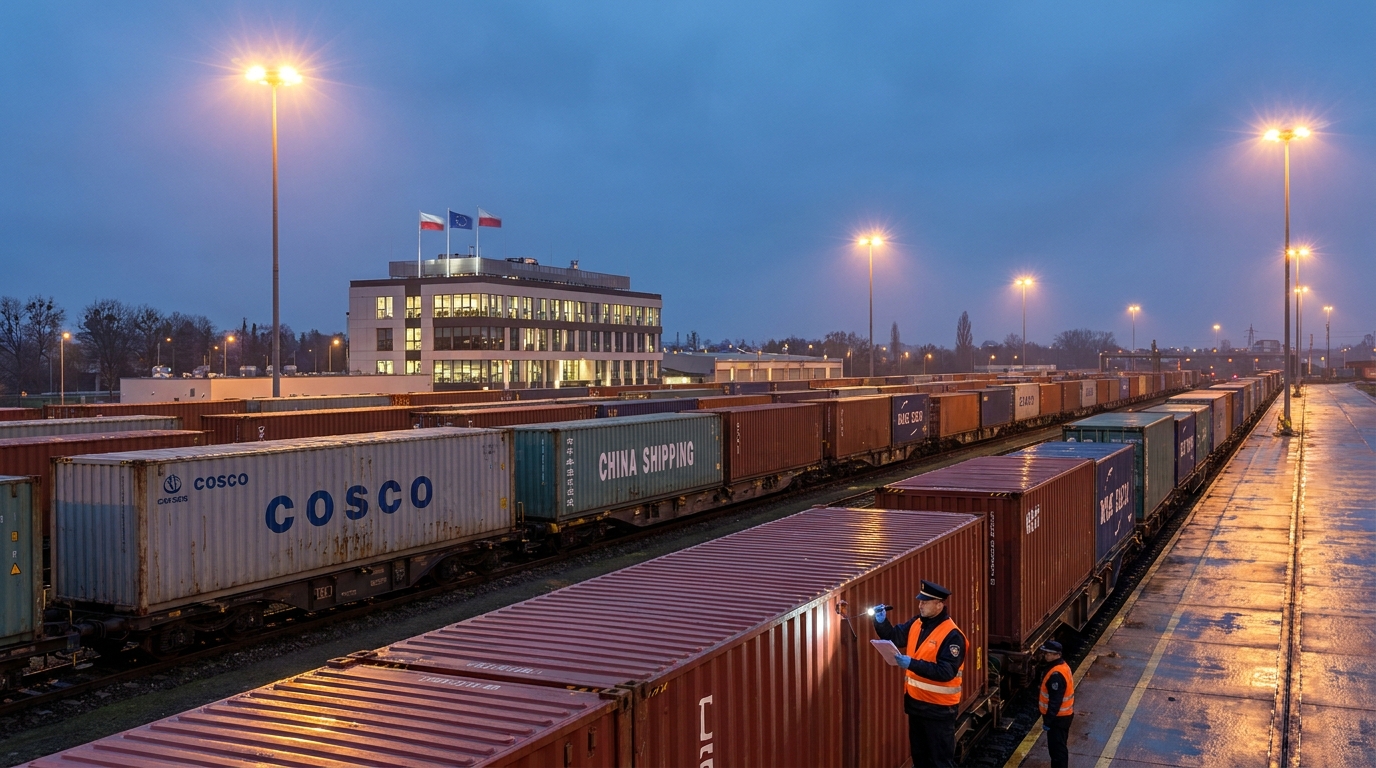
A lengyel szállítmányozási, szállítmányozási és logisztikai (TFL) ágazat egyre növekvő válsággal küzd, amely alapjaiban rengetheti meg az egész ágazatot. A Nemzeti Adóhatóság (KAS) tömegesen követeli a lejárt vámok befizetését az Új Selyemúton kiszolgáló logisztikai vállalatoktól és vasúttársaságoktól – olyan szervezetektől, amelyek az uniós nyomozók szerint nem vettek tudatosan részt semmilyen csalásban. Mivel az adóhatóságok nem tudják behajtani a befizetéseket a csalás tényleges elkövetőitől – a piacról már rég eltűnt ázsiai fedőcégektől –, a Lengyelországban működő legális vállalkozásokhoz fordulnak, és egyetemleges felelősségi rendelkezések alapján hajtják be tőlük a vámtartozásokat. Ennek a megközelítésnek a következményei katasztrofálisak lehetnek nemcsak az egyes vállalatok, hanem az Európát és Ázsiát összekötő teljes logisztikai infrastruktúra számára is.
Hogyan működött a vámcsalások elleni mechanizmus?
Ahhoz, hogy megértsük, miért kerültek ilyen nehéz helyzetbe a lengyel logisztikai vállalatok, fel kell tárnunk a jelenlegi válság alapjául szolgáló bűnügyi mechanizmust. Ezt a gyakorlatot eredetileg az Európai Csalás Elleni Hivatal (OLAF) fedezte fel és dokumentálta egy nagyszabású, Kínából az Európai Unióba irányuló importtal kapcsolatos vizsgálat részeként.
A csalók módszerét aprólékosan megtervezték és következetesen végrehajtották. A külföldi importőrök, akik leggyakrabban ázsiai szervezetekhez vagy kifejezetten erre a célra létrehozott offshore cégekhez kapcsolódtak, hamis vagy manipulált dokumentációval juttatták be az árukat az Európai Unió vámterületére. A csalás két alapvető módszert alkalmazott: vagy a konténerek tartalmának a tényleges tartalmuktól teljesen eltérőnek való feltüntetését, vagy az importált áruk vámértékének drasztikus alábecslését.
Az eredmény mindig ugyanaz volt: ezek a vállalatok a fizetendő vámok és adók töredékét fizették be, így indokolatlan, hatalmas árelőnyre tettek szert a becsületes versenytársakkal szemben az egységes európai piacon. Amikor az adóhatóságok érdeklődést mutattak egy adott szervezet iránt, az importőrök azonnal felszámolták tevékenységüket, és szó szerint eltűntek a piacról, üres cégeket és behajthatatlan adósságokat hagyva maguk után. Ennek eredményeként az adóhatóságok – Lengyelországban és más uniós országokban – áthatolhatatlan fallal szembesültek: a tényleges elkövetők elérhetetlenné váltak, és az állami költségvetések valódi veszteségeket szenvedtek el.
Egyetemleges felelősség - egy törvény, amely az ártatlanokat sújtja
Ebben a helyzetben az adóhatóságok az EU Vámkódexében és a nemzeti adórendelkezésekben is biztosított eszközhöz, a vámtartozás egyetemleges felelősségének elvéhez folyamodtak. Ennek alkalmazása azonban a jelenlegi kontextusban alapvető jogi és etikai kérdéseket vet fel.
A Pénzügyminisztérium értelmezése szerint pusztán a vámeljárásban való részvétel ténye – beleértve az árutovábbítási okmányok importőr nevében történő benyújtását is – felelősséget keletkeztethet a helytelen adatok megadása miatt keletkezett vámtartozásért. Más szóval, ha a vámáru-nyilatkozatban szereplő adatok pontatlannak bizonyulnak, a formaságok elvégzésében részt vevő bármely szervezet anyagilag felelősségre vonható – függetlenül attól, hogy tudott-e a szabálytalanságokról, vagy teljes jóhiszeműen járt-e el.
A gyakorlatban ez azt jelenti, hogy a KAS-követelések a következőkre irányulnak:
- Vámügynökségek — aki hivatásszerűen kezelte a vámkezelést és benyújtotta a dokumentumokat az importőrök nevében;
- Vasúti fuvarozók — az Új Selyemúton található útvonalak kiszolgálása és konténerek szállítása az EU vámhivatalaiba;
- Logisztikai operátorok — felelős az ellátási lánc és a tranziteljárások szervezéséért.
A Pénzügyminisztérium megvédi álláspontját, rámutatva, hogy az adóhatározatokat igazságtalannak tartó vállalatok fellebbezési eljárással rendelkeznek. Sok vállalkozó, különösen a kkv-szektorban dolgozók számára az adóhatósággal folytatott évekig tartó és költséges jogi csatározások kilátása egyenértékű egy ítélettel – még ha végül nyernek is, jóval az ítélet kihirdetése előtt elveszíthetik pénzügyi likviditásukat.
Az ipar hangja: Az ártatlanok fizetnek a bűnösökért
ŚrodoAz iparág egyre növekvő aggodalommal reagál erre a helyzetre. A TSL piaci szakértői és gyakorlati szakemberei hangsúlyozzák a teherfuvarozók munkájának sajátos természetével kapcsolatos alapvető félreértést, amely úgy tűnik, az adóhatóságok intézkedéseinek hátterében áll.
Joanna Porath, az AC Porath vámügynökség vezérigazgatója egy kulcsfontosságú kérdésre világít rá: a logisztikai vállalatok és a fuvarozók kizárólagosan felelősek az árutovábbítási eljárásért. Feladatuk, hogy fizikailag, biztonságosan és időben elszállítsák a rakományt a berakodási pontról – gyakran egy szárazföldön fekvő kikötőből az EU keleti határán – a kijelölt vámhivatalba. Ez, és semmi több. A logisztikusoknak sem technikai hozzáférésük, sem jogi felhatalmazásuk nincs a konténerek felnyitásához és a tényleges tartalmuk ellenőrzéséhez – a vámzárak definíció szerint sérthetetlenek a hivatalos vámkezelésig. Továbbá a vámhatóságoknak nincsenek meg a megfelelő eszközeik és szakértelmük ahhoz, hogy függetlenül ellenőrizzék a szállítmányozók és importőrök által előírt speciális tarifális besorolásokat.
„Ez olyan, mintha egy futárt tennénk felelőssé azért, hogy az általa kézbesített csomag csempészárut tartalmazott” – jegyzi meg egy iparági szakértő. „A futár a szállítólevéllel együtt kapja meg a csomagot, és kézbesíti a megadott címre. Sem joga, sem kötelezettsége nincs felbontani és ellenőrizni a tartalmát.”
Fontos kiemelni, hogy az OLAF megállapításai egyértelműen megerősítik, hogy a lengyel logisztikai és szállítmányozási vállalatok nem szándékosan vettek részt vámcsalásokban, és nem minősülnek szervezett bűnözői csoportokban való részvétel gyanúsítottjának. Mindazonáltal a törvény – jelenlegi értelmezése szerint – lehetővé teszi a hibájukon kívüli tartozások behajtását tőlük.
Európai dimenzió: Lengyelország sem kivétel
A leírt probléma nem csak Lengyelországra jellemző. Hasonló esetek jelennek meg az Európai Unió egész területén, ahol a hazai logisztikai vállalatok olyan ellátási láncokat működtettek, amelyek akaratlanul is becstelen ázsiai importőrökkel keveredtek össze. Németországban, Franciaországban, a Benelux államokban – ezekben az országokban a vám- és adóhatóságok ugyanazzal a dilemmával szembesülnek: hogyan lehet behajtani az elveszett költségvetési bevételeket, amikor a tényleges elkövetők elérhetetlenek?
A probléma rendszerszintű jellege több átfedő tényezőből fakad. Először is, az Ázsia-Európa vasúti összeköttetések dinamikus fejlődése az Új Selyemút részeként az elmúlt évtizedben hatalmas mennyiségű árut és vámokmányt hozott létre, amelyeket nehéz hatékonyan ellenőrizni. Másodszor, az Uniós Vámkódex rendelkezései, bár részletesek, kiskapukat tartalmaznak, amelyek lehetővé teszik az árutovábbítási eljárásokban résztvevők felelősségi körének eltérő értelmezését. Harmadszor, a különböző tagállamok eltérő szigorúsággal alkalmazzák ezeket a rendelkezéseket, ami heterogén és kiszámíthatatlan környezetet teremt.rodojogi keretrendszer a határokon átnyúlóan működő szolgáltatók számára.
Rendszerszintű kockázat a lengyel logisztikára nézve
A szakértők figyelmeztetnek: a jelenlegi irányvonal következményei messzemenőek és nagyon költségesek lehetnek a lengyel gazdaság számára. Lengyelország stratégiai helyet foglal el az európai logisztikai hálózatban – kulcsfontosságú csomópont a vasúti és közúti kapcsolatok számára a kelet-nyugati tengelyen. Az évek során a lengyel TSL-vállalatok erős pozíciót építettek ki az Új Selyemút kiszolgálásában, és kulcsfontosságú összeköttetéssé váltak az áruk áramlásában Ázsia és Európa között.
Ha a KAS-szabályzat nem változik, vagy nem dolgoznak ki egyértelmű szabályokat a vámeljárásokban részt vevők jóhiszeműségének védelmére, az iparág a következő veszélyekkel néz szembe:
- Csődök hulláma — az adóhatóságok követelései meghaladhatják az egyes vállalatok, különösen a kisebb vámügynökségek és a regionális fuvarozók pénzügyi lehetőségeit, ami csődjükhöz vezethet;
- Kereskedelmi bénulás — a kockázatot elkerülni kívánó vállalatok tömegesen leállíthatják a kínai ügyfelek kiszolgálását, vagy általánosságban leállíthatják az Ázsiából érkező áruk tranzitját, ami megbéníthatja a kulcsfontosságú kereskedelmi útvonalakat;
- A szolgáltatási költségek növekedése — még azok a vállalatok is, amelyek úgy döntenek, hogy folytatják működésüket, kénytelenek lesznek drasztikusan megemelni a szolgáltatási árakat, hogy fedezzék a megnövekedett kockázatokat és az ellenőrzési eljárások költségeit;
- Versenyképesség elvesztése — A lengyel szolgáltatók drágábbak és kevésbé vonzóak lesznek azokhoz az országokból származó versenytársakhoz képest, ahol a szabályozás kevésbé szigorú.
Ismerd meg az ügyfeledet a TSL iparágban – szükségszerűség vagy fikció?
A növekvő szabályozási kockázatokra reagálva egyes logisztikai vállalatok megpróbálnak bevezetni a korábban elsősorban a pénzügyi szektorból ismert eljárásokat – az úgynevezett KYC-t (Ismerd meg az ügyfeledet) –, azaz az ügyfelek hitelességének alapos ellenőrzésére szolgáló eljárásokat. A gyakorlatban ez többek között az ügyfelek hitel- és regisztrációs előzményeinek ellenőrzését, vállalati hovatartozásuk igazolását, korábbi vámáru-nyilatkozatok elemzését, valamint a szankciós listák és a vámhatóságok figyelmeztetéseinek nyomon követését jelenti.
A probléma az, hogy még a legjobban megtervezett KYC-eljárások sem nyújtanak teljes védelmet. A működési előzmények vagy korábbi csalásokhoz való látható kapcsolat nélkül létrehozott speciális célú szervezeteket definíció szerint nehéz magas kockázatú entitásként azonosítani. Egy szállítási szolgáltatás megrendelésekor egy logisztikai vállalatnak gyakran nincs módja ellenőrizni, hogy mi van valójában a konténerek tartalmában, vagy hogy a bejelentett vámérték pontos-e.
Ráadásul a fejlett ellenőrzési eljárások bevezetése valódi költségekkel jár – mind pénzügyi (IT-rendszerek, adatbázis-hozzáférési díjak és megfelelőségi szakemberek felvétele), mind működési (hosszabb megrendelés-feldolgozási idő) költségekkel. Kisebb szervezetek számára ezek a költségek megfizethetetlenek lehetnek.
Mit igényel a helyzet? Kockázatkezelési perspektívát.
Üzleti kockázatkezelési szempontból a jelenlegi helyzet azonnali alkalmazkodási lépések megtételét követeli meg a Lengyelországban és az EU-szerte működő TSL-vállalatoktól. A szállítmányozási és logisztikai vállalatok kockázatkezelőinek először ellenőrizniük kell ügyfélportfólióikat a vámkockázati kitettség szempontjából, különös tekintettel azokra a szervezetekre, amelyek Kínából lengyel határátkelőhelyeken és vasúti terminálokon keresztül importálnak árukat.
A TSL szektorban működő vállalatok számára a legfontosabb ajánlások a következők:
- Az importőrökkel kötött szerződések felülvizsgálata — különösen a vámadatok pontosságáért járó felelősségi záradékok és az adóhatóságok követelései esetén igénybe vehető jogorvoslati mechanizmusok tekintetében;
- KYC eljárások bevezetése vagy kiterjesztése — különös hangsúlyt fektetve az EU-n kívüli új ügyfelek és a rövid piaci tapasztalattal rendelkező szervezetek ellenőrzésére;
- Vámkockázati biztosítás — érdemes ellenőrizni a vámhatóságok által támasztott követelésekkel szembeni biztosítási termékek elérhetőségét egyetemleges felelősség alapján;
- Aktív részvétel a szabályozási párbeszédben — a vállalatoknak együtt kell működniük az iparági szövetségekkel, és lobbizniuk kell a szabályozások értelmezésének megváltoztatásáért vagy egyértelmű miniszteri irányelvek kiadásáért;
- Bírósági ügyek és esetjog nyomon követése – a hasonló esetekben hozott ítéletek nyomon követése jogi érveket szolgáltathat, és hatékony védekezési stratégiákat jelezhet.
Sürgős párbeszédre van szükség: ipar kontra Pénzügyminisztérium
A TSL szektor szakértői és képviselői szerint a válság megoldásának kulcsfontosságú eleme a Pénzügyminisztérium és a logisztikai ágazatot képviselő szervezetek közötti mielőbbi konstruktív párbeszéd kialakítása. E párbeszéd célja olyan világos, átlátható és arányos elszámoltathatósági kritériumok kidolgozása, amelyek egyrészt védik az állami költségvetés érdekeit, másrészt nem vezetnek a jóhiszeműen és hatáskörükön belül eljáró szervezetek tönkremeneteléhez.
Különösen a következőket javasolják:
- A Pénzügyminisztérium hivatalos irányelveket adott ki, amelyek meghatározzák, hogy a vámszervek és a fuvarozók részéről milyen konkrét átvilágítási tevékenységek elegendőek az egyetemleges felelősségük kizárásához;
- Bevezetjük az úgynevezett biztonságos kikötőt azon logisztikai szervezetek számára, amelyek kellő gondossággal jártak el;
- Mechanizmus létrehozása a vámjogszabályok értelmezésére vonatkozó gyors iparági konzultációkhoz új, precedensértékű esetekben;
- Az uniós szintű megközelítés harmonizálása, hogy a lengyel vállalatokat ne érje szigorúbb bánásmód, mint más tagállamokban működő versenytársaikat.
Összefoglalás: Partnerek és alvállalkozók kockázata
Ez a helyzet közvetlenül befolyásolja a lengyel logisztikai vállalatokkal és vasúttársaságokkal való együttműködés kockázatértékelését. Ezek a szervezetek bármikor súlyos pénzügyi követelések címzettjeivé válhatnak az adóhatóság részéről – olyan követelések címzettjeivé, amelyek nem a saját hanyagságukból, hanem megfoghatatlan csalók tevékenységéből erednek.
A TSL szektor üzleti partnerei, vállalkozói és finanszírozó intézményei számára ez azt jelenti, hogy ezt a specifikus szabályozási kockázatot figyelembe kell venniük a lengyel logisztikai vállalatok pénzügyi helyzetének és működési stabilitásának értékelésekor. Érdemes ellenőrizni, hogy az adott vállalatnál vannak-e folyamatban lévő vám- és adóeljárások, milyen megfelelési eljárásokat vezetett be, és hogyan kezeli az egyetemleges felelősség kockázatát.
A lengyel logisztikai ágazat példátlan helyzetben van – a vámjogszabályok rendszerszintű hiányosságainak és a bűnüldöző szervek külföldön működő szervezett bűnözői csoportokkal szembeni tehetetlenségének árát kell megfizetnie. A Pénzügyminisztérium gyors jogalkotási beavatkozása, vagy legalább az értelmezési gyakorlat megváltoztatása nélkül az ágazat mély strukturális válságba kerülhet, amelynek következményei az egész lengyel gazdaságban érezhetők lesznek.










