

Németország, az európai csődök epicentruma: a régióban minden harmadik nagyobb csőd az Oderán túlról származik.
Az Allianz Trade 2026 első félévére vonatkozó jelentése figyelmeztet: Németországban 10%-kal nőtt a nagy csődök száma, és Nyugat-Európában minden harmadik nagy csőd éppen ebből az országból származik. Az autóipar vezeti a fizetésképtelenségi statisztikákat, ami komoly dominóhatás kockázatát idézi elő a német ellátási láncokhoz kapcsolódó szállítmányozó és logisztikai vállalatok számára. A szakértők a hitelpolitika azonnali szigorítását és a követelések biztosítására szolgáló eszközök szélesebb körű alkalmazását sürgetik.
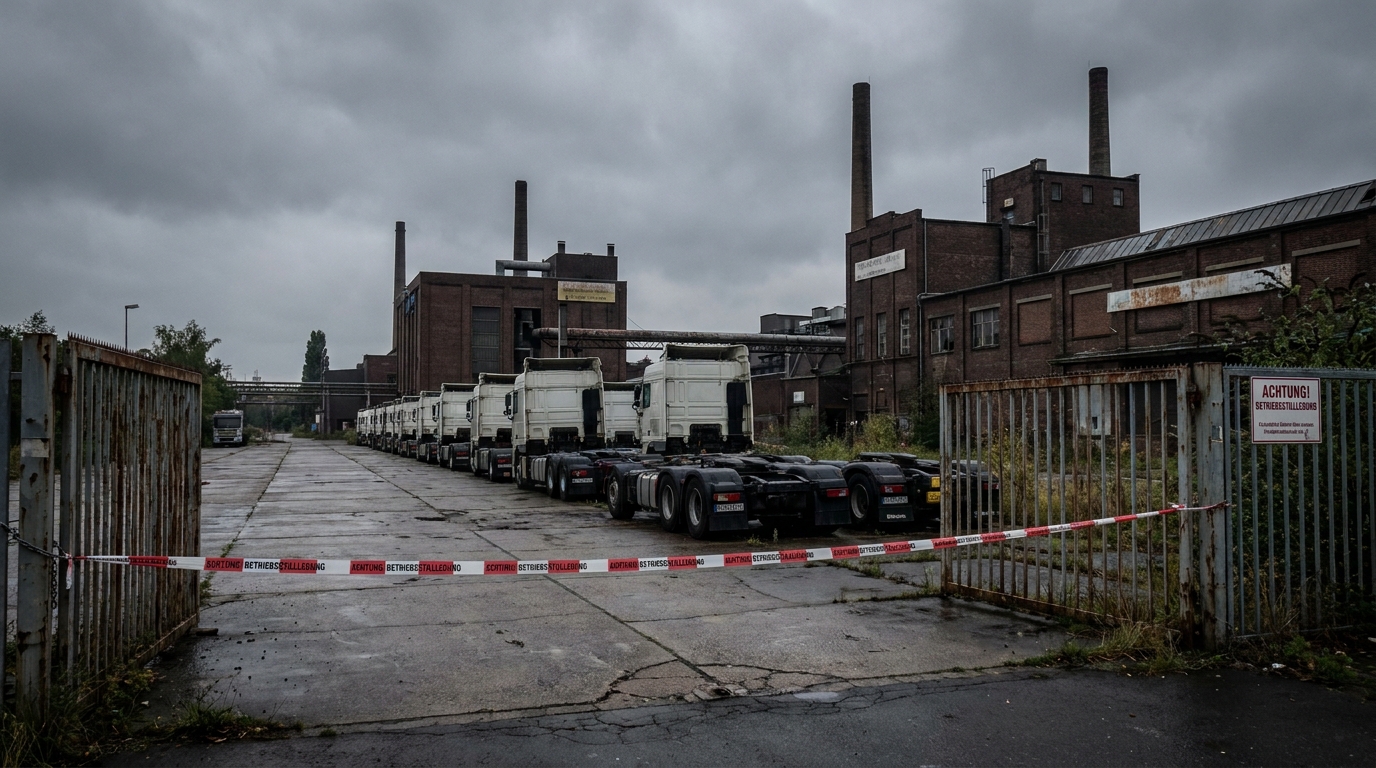
Az Allianz Trade – az egyik vezető globális kereskedelmi hitelbiztosító – által közzétett legfrissebb jelentés riasztó képet fest a legnagyobb németországi és nyugat-európai vállalatok helyzetéről. A 2026 első félévére vonatkozó adatok nem hagynak kétséget: a nagyobb csődök hulláma nemcsak hogy nem lassult, hanem gyorsul, és rekordmagasságot ért el a feljegyzett történelemben. A szállítmányozási és logisztikai ágazat számára, amely mélyen összefonódik a feldolgozóipar egészségével, ezek az eredmények intő jelként szolgálnak.
Rekord számú csőd Németországban – a kemény számok
2026 első hat hónapjában Németországban regisztráltak 33 úgynevezett Großinsolvenzen, azaz az 50 millió eurót meghaladó éves bevételű nagyvállalatok csődje. 10%-kal több mint az előző év azonos időszakában - és mindezt a már amúgy is kivételesen nehéz 2025-ös év hátterében, amely összesen 94 ilyen eset (8%-os növekedés 2024-hez képest).
A vizsgált félévben fizetésképtelenséget jelentő vállalatok kumulált árbevétele körülbelül ... 4,5 milliárd euró – 3%-kal több, mint egy évvel korábban. Fontos kiemelni, hogy egy csődbe ment vállalat átlagos forgalma közel 7%-kal, 137 millió euróra csökkent. Ez egy apró, de jelentős változás: a problémák egyre inkább nemcsak az abszolút óriásokat érintik, hanem a legnagyobb szereplők középső szintjén lévő vállalatokat is – olyan entitásokat, amelyek gyakran kulcsszerepet játszanak az ellátási láncokban, és amelyek összeomlása további csődök lavináját indíthatja el az együttműködő felek körében.
Hosszabb időhorizontot – az elmúlt négy negyedévet – tekintve Németországban 97 súlyos csőd, amivel Nyugat-Európában szilárdan az első helyen áll. Összehasonlításképpen: Franciaországban 69, Olaszországban 62, az Egyesült Királyságban pedig 45 esetet regisztráltak. Összesen 325 ilyen esemény történt Nyugat-Európában az 504 világszerte regisztrált esetből, ami azt jelenti, hogy az öreg kontinensen több mint A globális esetek 60%-a nagyvállalatok csődje.
A legsebezhetőbb iparágak: az autóipar az élen
Az ágazati elemzés további aggasztó következtetésekre vezet. 2026 első felében a látványos csődök számát tekintve vitathatatlanul vezető szerepet a következő vállalat vezetett: autóipar – hét nagyobb csőddel. Az autóipar, amely évtizedek óta Németország exporterejének bemutatóhelye és pillére, jelenleg rendkívül nehéz körülményekkel küzd: az elektromobilitás átalakulásával, az ázsiai gyártók nyomásával, egyes kulcsfontosságú piacokon a kereslet visszaesésével és az emelkedő működési költségekkel.
A következő pozíciókat foglalták el:
- Kiskereskedelem — 5 nagyobb csőd,
- Gépgyártás — 4 eset,
- szolgáltatások — 4 eset.
Ez az összehasonlítás egy fájdalmas paradoxonra tár fel: ezek azok az iparágak, amelyek évtizedekig meghatározták Németország gazdasági erejét és meghatározták nemzetközi versenyképességét.rodojelenleg a válság epicentrumában állnak. A gépipar és az autóipar rendkívül összetett ellátási lánc struktúrákat hoz létre, több száz, gyakran több ezer partnert bevonva Európa-szerte – köztük számos szállítmányozási és logisztikai vállalatot, amelyek támogatják napi működésüket.
A dominóhatás – a legnagyobb fenyegetés a szállítmányozási ágazatra
Milo Bogaerts, az Allianz Trade DACH régióért (Németország, Ausztria, Svájc) felelős vezérigazgatója nem hagy kétséget a csődbe jutott entitásokhoz kapcsolódó vállalatokat fenyegető veszély mértékét illetően. „A nagy ipari és autóipari vállalatok a partneri hálózatok kiterjedt központjaiként szolgálnak. Amikor egy ilyen szereplő csődbe megy, a nyomást azonnal több tucat, akár több száz kapcsolódó szervezet érzi.” — figyelmeztet a szakértő.
A szállítmányozási és logisztikai vállalatok számára a dominóhatás kockázata különösen súlyos több kulcsfontosságú okból is:
- Alacsony üzemi haszonkulcs — A TSL-ágazat sokkal alacsonyabb haszonkulcsokkal működik, mint sok más ágazat, ami azt jelenti, hogy akár több számla egyetlen nemfizetése is komolyan alááshatja egy szállítmányozási vállalat likviditását.
- Az ügyfelek koncentrációja — Sok szállítmányozó és szállítmányozó olyan modell szerint működik, amelyben néhány kulcsfontosságú ügyfél a bevétel túlnyomó többségét teszi ki. Egyikük csődje pénzügyi katasztrófát okozhat.
- Meghosszabbított fizetési feltételek — Nagy ipari vállalatokkal fennálló kapcsolatokban a 60, 90 vagy akár 120 napos határidők is szabványosak. Az ügyfél csődje esetén hónapokig tartó szállítások követelései behajthatatlanná válhatnak.
- Lízing- és hitelkötelezettségek — A szállítmányozási vállalatokat fix flottafinanszírozási költségek terhelik, amelyek nem tűnnek el egy ügyfél elvesztésével. A bevételkiesés a fix költségekkel párosulva gyorsan likviditásvesztéshez vezet.
Egyetlen nagy autógyártó csődje által okozott fizetési zsákutca néhány héten belül pénzügyi nehézségekhez vezethet több tucat szállítmányozási vállalat számára, amelyek a logisztikai láncát – az alkatrészek gyárakba szállításától a kész járművek forgalmazásán át az alkatrészraktárak üzemeltetéséig – kiszolgálták.
A német csődválság strukturális okai
Németország dominanciája az európai csődstatisztikákban nem véletlen – mély strukturális problémák kombinációjának eredménye, amelyek évek óta halmozódnak fel, és amelyeket a világjárvány, az energiaválság és a geopolitikai turbulencia csak felgyorsított és kiemelt.
Magas energiaköltségek
Németország Európa egyik legmagasabb ipari áramárakkal rendelkező országa. Az energiaigényes vállalatok – alkatrészgyártók, kohászati üzemek és vegyipari gyártók – számára ez drámai versenyképességi visszaesést jelent az ázsiai vagy akár más európai országokbeli versenytársakkal szemben. A végfelhasználókra teljes mértékben átháríthatatlan költségek rontják a haszonkulcsokat, következésképpen pedig a működő tőkéjüket és a kötelezettségek teljesítésének képességét.
Autóipari átalakítás
Az autóipar a belső égésű motor feltalálása óta a legnagyobb technológiai forradalmon megy keresztül. Az elektromobilitásra való áttérés hatalmas beruházásokat igényel, egyidejűleg több ezer, belső égésű motorokhoz, sebességváltókhoz és kipufogórendszerekhez alkatrészeket gyártó vállalat meglévő üzleti modelljét is felforgatva. Azok a vállalatok, amelyek évtizedekig klasszikus motorok precíziós alkatrészeire szakosodtak, most átfogó szerkezetátalakítással vagy felszámolással néznek szembe.
Szabályozási és bürokratikus terhek
A szabályozás növekvő bonyolultsága – mind nemzeti, mind uniós szinten – valós költségeket generál a vállalatok számára, különösen a hagyományosabb üzleti modellel rendelkezők számára. ESG jelentéstételi követelmények, a környezetvédelmi szabályozások változásairodoA bonyolult adminisztratív eljárások időt és erőforrásokat emésztenek fel, amelyeket az innovációra és a piaci alkalmazkodásra lehetne fordítani.
Versenynyomás a feltörekvő piacokról
A kínai autóipari és elektronikai vállalatok agresszívan hódítják meg az európai piacot, olyan árakon kínálva termékeiket, amelyekkel az európai vállalatok jelenlegi költségszerkezetük mellett nem tudnak versenyezni. Ez a jelenség különösen fájdalmas Németország számára, amelynek exportját évek óta azok az iparágak táplálják, ahol az ázsiai dominancia most a leginkább érezhető.
A globális kép: Nyugat-Európa, mint a világ csődközpontja
Maxime Lemerle, az Allianz Trade vezető csődelemzője a megfigyelt trendek globális kontextusát emeli ki. 2026 első felében... 247 súlyos csőd — 13%-kal több, mint egy évvel korábban. Globálisan a problémák a következőket érintik a legsúlyosabban:
- Kiskereskedelem — 59 eset,
- Szolgáltatási szektor — 38 eset,
- Építkezés — 33 eset.
Nyugat-Európa a nagyvállalatok globális csődjeinek több mint 60%-áért felelős. Ez példa nélküli és riasztó adat, mivel azt jelenti, hogy a fertőzési hatás révén a vállalkozókra történő átterjedés kockázata strukturálisan magasabb az európai értékláncokban, mint a világ bármely más részén. Az európai térségben működő szállítmányozási vállalatok – mind a belföldi, mind a határokon átnyúló szolgáltatók – számára ez azt jelzi, hogy sürgősen felül kell vizsgálniuk partnerkockázat-kezelési politikájukat.
Gyakorlati következtetések a szállítmányozási és logisztikai ágazat számára
Az Allianz Trade által bemutatott adatoknak arra kell ösztönözniük a szállítmányozási vállalatok tulajdonosait és vezetőit, hogy konkrét adaptív intézkedéseket tegyenek. Íme a legfontosabb ajánlások az üzleti kockázatkezelés szempontjából:
1. A kulcsfontosságú ügyfelek pénzügyi helyzetének folyamatos nyomon követése
Az üzleti partnerek – különösen az autóipari, gépipari és kereskedelmi szektorban működők – hitelképességének rendszeres ellenőrzését a szokásos működési eljárások részévé kell tenni, ahelyett, hogy csak a problémák felmerülésekor reaktív intézkedésként alkalmaznák. Az olyan ellenőrző platformok, mint az EURODEBT.eu, lehetővé teszik a figyelmeztető jelek folyamatos nyomon követését: fizetési késedelmek, tulajdonosi szerkezet változásai vagy szerkezetátalakítási eljárásokkal kapcsolatos információk.
2. Az ügyfélportfólió diverzifikálása
Az egy vagy néhány nagy, magas kockázatú szektorokban működő ügyféltől való függőség a katasztrófa receptje a növekvő csődök környezetében. Az ágazati és földrajzi diverzifikációs stratégia csökkenti a koncentrációs kockázatot, és stabil cash flow-t biztosít akár egyetlen partner elvesztése esetén is.
3. Követelésbiztosítás bevezetése vagy kiterjesztése
Az olyan szereplők által kínált kereskedelmi hitelbiztosítási termékek, mint az Allianz Trade, az Euler Hermes és az Atradius, hatékony eszközt jelentenek a követelések védelmére az ügyfelek csődjének következményeivel szemben. A csődök egyre növekvő hulláma miatt egy ilyen biztosítás költsége sokszorosan alacsonyabb lehet, mint a fedezetlen követeléseken keletkező potenciális veszteség.
4. Szigorúbb hitelpolitika az új vállalkozókkal szemben
Mielőtt új üzleti kapcsolatot létesítenénk, vagy jelentősen növelnénk az együttműködést egy meglévő ügyféllel – különösen az autóiparban vagy a gépiparban –, érdemes alaposan elemezni a pénzügyi helyzetüket. A standard fizetési határidők lerövidítése, az előlegfizetések előírása vagy a bankgaranciák biztosítékként való előírása megterhelőnek tűnhet az üzleti kapcsolat szempontjából, de hosszú távon védik a szállítmányozási vállalat pénzügyi likviditását.
5. Figyelje szorosan a figyelmeztető jeleket az ellátási láncban
A csődök ritkán hirtelenek – általában számos korai figyelmeztető jel előzi meg őket. Ilyenek például: a meghosszabbított számlafizetési határidők, a fizetési halasztási kérelmek, a vezetőség fluktuációja, az átszervezési bejelentések és a sajtóhírek az adott szervezet nehézségeiről. Ezen mutatók szisztematikus monitorozása lehetőséget kínál a kitettség korlátozására, mielőtt a kockázat megvalósulna.
Kilátások: Megfordulhat a trend?
Az elemzői előrejelzések 2026 második felére nem optimisták. A német gazdaság strukturális problémái – az energetikai és autóipari átalakulás, a versenynyomás és a magas üzemeltetési költségek – nem fognak néhány negyedévente eltűnni. Ugyanakkor a globális geopolitikai feszültségek és az új vámkorlátokkal kapcsolatos kereskedelmi bizonytalanság tovább gyengítheti az exportorientált iparágakat.
Ráadásul a statisztikák nem veszik teljes mértékben figyelembe a késleltetett hatásokat – a jelenleg pénzügyi nehézségekkel küzdő, de még csődöt nem jelentő vállalatok hónapokig meríthetik partnereik erőforrásait, mielőtt végül fizetésképtelenné válnak. Ebben az összefüggésben a szállítmányozási ágazat dominóhatásnak való kitettségének tényleges mértéke sokkal nagyobb lehet, mint amit a csődszámok önmagukban sugallnak.
Az európai szállítmányozási és logisztikai vállalatok számára az elkövetkező hónapok a kockázatkezelési érettségük próbáját jelentik majd. Azok, akik az Allianz Trade jelentésének jelzéseit ösztönzésként tekintik az ellenőrzési eljárások megerősítésére és a követelések biztosítására, sokkal jobban felkészültek lesznek a potenciális turbulenciákra. A passzív megközelítés azonban, és a meglévő bizalmi kapcsolatokra való támaszkodás a partnerek helyzetének folyamatos ellenőrzése nélkül, költséges hibának bizonyulhat – szó szerint.
Összefoglaló - Kockázatértékelés az EURODEBT.eu szemszögéből
Az Allianz Trade 2026 első félévére vonatkozó jelentése megerősíti, hogy az európai piac a fokozott rendszerszintű kockázat szakaszába lép. Németország – az euróövezet legnagyobb gazdasága és a régióban a szállítási szolgáltatások iránti kereslet egyik fő mozgatórugója – a középpontban van. Nyugat-Európában ma minden harmadik nagyobb csőd Németországból származik, és az autóipar vezeti ezt a drámai statisztikát.
A kockázatkezelők és a szállítmányozási cégek tulajdonosai számára ez egy dolgot jelent: a passzív trendkövetés ideje lejárt. A vállalkozók aktív ellenőrzése, a megrendelési portfóliók diverzifikálása, a követelések biztosítása és a figyelmeztető jelzések folyamatos figyelése nem opció, hanem szükségszerűség – egy olyan világban, aholrodoahol a dominóhatás meglepő sebességgel és erővel csaphat le, még azokat a szállítmányozási vállalatokat is kiszorítva a piacról, amelyek korábban stabil pozíciónak örvendtek.




