

Európai dízelrészvény-válság: téli árnyomás fenyeget, amely potenciálisan megzavarhatja a közlekedési ágazatot
Az európai gázolajkészletek közel 30 százalékkal csökkentek a téli szezon előestéjén, és az üzemanyagokra vonatkozó kormányzati támogatási programok megszűnése az EU kulcsfontosságú országaiban tovább mélyíti a válságot. A gázolaj nagykereskedelmi ára több mint egy év után először meghaladta a repülőgép-üzemanyag árát, az alacsony árréssel működő kis fuvarozó cégek pedig a likviditás elvesztésének valós kockázatával szembesülnek. A kockázatkezelőknek sürgősen felül kell vizsgálniuk a szerződések üzemanyagra vonatkozó kikötéseit, és figyelemmel kell kísérniük az alvállalkozók pénzügyi helyzetét.
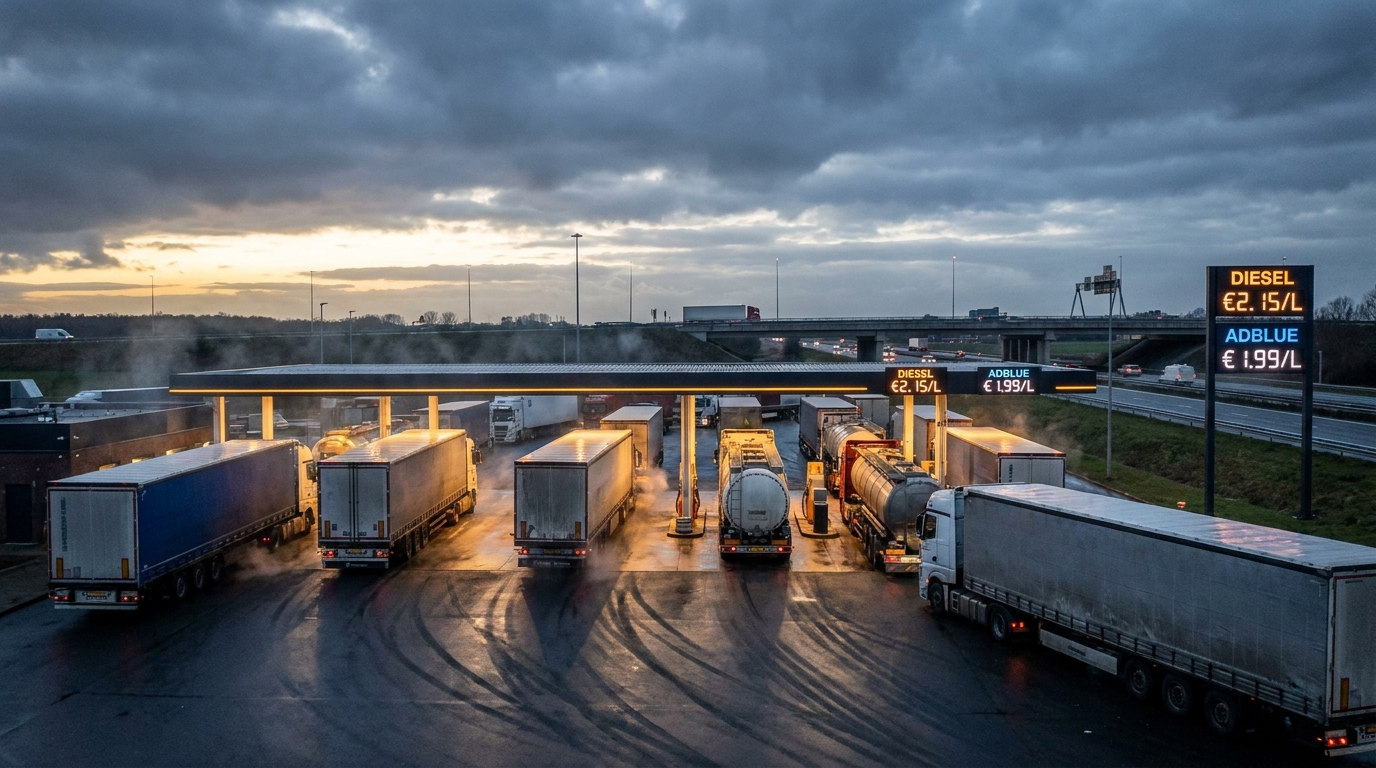
Az európai üzemanyagpiac veszélyes szakaszba lép. A kontinensen a dízelolaj-készletek közel 30 százalékkal csökkentek, és a téli szezon – amelyet hagyományosan a dízel iránti megnövekedett kereslet jellemez – még hátravan. A szállítmányozási és logisztikai ágazat számára, ahol az üzemanyag az üzemeltetési költségek 30-40 százalékát teszi ki, ez a helyzet az elmúlt évek egyik legkomolyabb kihívásának bizonyulhat. A kockázatkezelőknek és a flottatulajdonosoknak most elemezniük kell a kockázataikat, és vészhelyzeti terveket kell készíteniük.
A dízelkészletek fogynak – ekkora a probléma
Az iTransports platform és a neves elemzőcégek, köztük a Goldman Sachs és az S&P Global Energy által gyűjtött analitikai adatok nem hagynak kétséget afelől, hogy a stratégiai dízelkészletek Európában riasztó szintet értek el. A becsült közel 30 százalékos csökkenés nem egyszeri anomália, hanem a felhalmozódó strukturális és geopolitikai kihívások eredménye, amelyek együttesen, példátlan erővel hatnak az európai üzemanyagpiacra.
Fontos kiemelni, hogy működési szempontból jelenleg nem nézünk szembe a benzinkutaknál a szárazautomaták jelentette valós fenyegetéssel. A fenyegetés elsősorban középtávon ár- és kínálati eredetű. Mindazonáltal egy olyan iparágban, ahol a haszonkulcsokat kilométerenként fillérekben mérik, és a szerződéseket hónapokkal vagy negyedévekkel előre megkötik, még egy mérsékelt áremelés is komoly pénzügyi turbulenciát okozhat a csökkent kínálat közepette.
A geopolitika tönkreteszi a nyersanyag-ellátási láncokat
A készletválságot számos, egymást átfedő tényező okozza, amelyek többsége külső, és az európai piaci szereplők ellenőrzésén kívül esik.
Oroszország és az ukrán konfliktus következményei
Az orosz finomítói kapacitások elleni célzott ukrán támadások és Moszkva egyes kőolajtermékek exporttilalma jelentősen csökkentette az európai piacok egyik történelmileg fontos finomított termékellátási forrását. Bár Európa lépéseket tett az ellátás diverzifikálása érdekében Oroszország teljes körű ukrajnai invázióját követően, az orosz dízelmennyiségek pótlása nehezebbnek és drágábbnak bizonyult a kezdetben vártnál.
A Közel-Kelet és a Hormuzi-szoros
Ugyanakkor a közel-keleti feszültségek fokozódása – beleértve az Iránnal kapcsolatos katonai akciókat is – súlyosan megzavarta a Hormuzi-szoroson, a világ egyik legfontosabb energiaszállítási útvonalán áthaladó hajózást. A magasabb rakománybiztosítási költségek, a hosszabb útvonalak és a szállítási késedelmek közvetlen hatással vannak a végső árakra az európai nagykereskedelmi piacokon.
A Kpler elemzőcég által közzétett adatok jól szemléltetik a csökkenés mértékét: az európai dízelolaj-import az idei év januári napi 1,97 millió hordóról júliusra mindössze napi 1,56 millió hordóra esett vissza – ez néhány hónap alatt több mint 20 százalékos csökkenést jelent. Ugyanakkor a sugárhajtómű-üzemanyag importja is megnőtt, ami példátlan anomáliához vezetett: több mint egy év alatt először az európai nagykereskedelmi dízelárak meghaladták a sugárhajtómű-üzemanyag árait. Ez egy olyan jelzés, amelyet az energiapiaci elemzők rendkívül aggasztónak tartanak – és amelyre a logisztikai kockázatkezelőknek ugyanilyen figyelmet kell fordítaniuk.
A dízel ára függetlenné válik az olajtól - új kockázat az iparág számára
Az egyik legaggasztóbb trend, amely közvetlenül befolyásolja számos szállítmányozási vállalat üzleti modelljét, a nyersolaj és a dízelolaj ára közötti növekvő eltérés a benzinkutaknál.
A Brent nyersolaj ára az elmúlt hónapokban meredeken zuhant, hordónként 83 dollár körül mozog, részben a konfliktusövezetekben folytatott béketárgyalások lehetőségéről szóló diplomáciai jelzésekre reagálva. Eközben az európai autósok és flottaüzemeltetők kevés megkönnyebbülést tapasztalnak a kútoszlopoknál. Ez azért van, mert a dízelolaj ára most már kevésbé függ a nyersolaj árától, és sokkal inkább a finomítók kapacitásától, a tartalékok elérhetőségétől és a globális kereskedelmi forgalomtól – amelyek mindegyike továbbra is súlyosan zavart szenved.
Az Egyesült Államok kiváló összehasonlítási alapot kínál, ahol a dízelolaj gallononkénti ára körülbelül 40 százalékkal emelkedett a nyár eleje óta, míg maga a nyersolaj ára mindössze 5 százalékkal emelkedett ugyanebben az időszakban. Ez az eltérés egy olyan mechanizmust illusztrál, amelyet Európában is egyre inkább megfigyelünk: a dízelolajnak megvan a saját árdinamikája, amely független a nyersolajtól.
A szállítmányozási vállalatok számára ez komoly strukturális problémát jelent. Számos, a fuvarozók és ügyfeleik közötti hosszú távú szerződés tartalmaz olyan üzemanyag-záradékokat, amelyek a nyersolaj árához vannak indexálva – nem pedig a dízel tényleges kútoszlopnál mért árához. A gyakorlatban a Brent ára csökken, az ügyfél csökkentett fuvardíjat követel, a fuvarozó pedig továbbra is rekordmagas árakat fizet tankoláskor. Ez az információs és szerződéses aszimmetria a logisztikai vállalatok pénzügyi likviditására leselkedő egyik legsúlyosabb fenyegetéssé válik az elkövetkező hónapokban.
A kormányzati üzemanyag-pajzsok vége - kettős csapás a fuvarozóknak
A helyzetet tovább bonyolítja, hogy ez egybeesett az üzemanyag-támogatási programok végével vagy jelentős csökkentésével számos Európai Uniós országban. Azok a kormányok, amelyek a korábbi ársokkok miatt adókedvezményeket és áfa-csökkentéseket vezettek be az üzemanyagágazat számára, pontosan akkor döntöttek úgy, hogy kivonják ezeket az eszközöket, amikor a piaci árakra nehezedő nyomás visszatért.
- Niemcy — az üzemanyagokra kivetett energiaadó csökkentése idén június végén lejárt
- Spanyolország — Befejeződött a dízelüzemanyagra vonatkozó csökkentett áfaprogram és a professzionális flottáknak nyújtott célzott támogatás.
- Olaszország, Csehország, Franciaország — a közlekedési ágazat védelmi programjai véget értek vagy jelentősen csökkentek
Ennek eredményeként Európa nagy részén a gázolaj ára a benzinkutaknál továbbra is jóval a literenkénti 2 eurós küszöbérték felett van. Az európai üzemanyagpiacok adatai szerint a legmagasabb árakat jelenleg Hollandiában (2,42 euró/l), Dániában (2,34 euró/l) és Németországban (2,256 euró/l) mérik. A nemzetközi útvonalakat kiszolgáló fuvarozók számára...rodoA fuvarozók, különösen a nyugat-európai folyosón működők számára ez rendkívül precíz üzemanyag-feltöltési tervezést és az olcsóbb árablakok aktív keresését jelenti a tranzitországokban – ez egy olyan stratégia, amely időt és irányítási erőforrásokat igényel, és hatásai korlátozottak.
A ragadós kiskereskedelmi árak jelensége – csapda a logisztika számára
Az energiapiaci közgazdászok régóta rámutatnak az üzemanyagárak kiskereskedelmi dinamikájának aszimmetriájára: az árak gyorsan emelkednek, amikor a nyersanyagárak emelkednek, de sokkal lassabban és vonakodóbban csökkennek még az olajárak esése után is. Ez a „ragadós” árakként ismert jelenség különösen súlyos a jelenlegi piaci helyzetben.
Ahogy Międzyna hangsúlyozzarodoA Nemzetközi Közúti Szállítmányozási Unió (IRU) szerint a benzinkutak árai továbbra is tükrözik az előző hónapok magas szállítási és finomítási költségeit. Bármilyen árkorrekció, ha van ilyen, időbeli elosztásra kerül – és a szállítmányozási ágazatnak itt és most kell kifizetnie a számláit. Azoknak a vállalatoknak, amelyek több hétre elegendő készpénztartalékkal működnek, minden egyes hónap, amikor megnőnek az üzemanyagköltségek anélkül, hogy azokat átháríthatnák az ügyfelekre, a likviditásvesztés valós kockázatát jelenti.
Üzleti kockázati szempontok: Kik vannak a leginkább kitéve kockázatnak?
A partneri kockázatelemzés szempontjából – ami kulcsfontosságú az EURODEBT.eu olvasói számára – a dízelpiac jelenlegi helyzete több egyértelműen magasabb kockázatú csoportot hoz létre a szállítmányozási és logisztikai szektorban.
Kis- és középvállalkozások (kkv-k)
Ez a szegmens a leginkább kiszolgáltatott a leírt turbulenciáknak. A kisebb szállítmányozási vállalatok természetüknél fogva alacsonyabb haszonkulccsal, korlátozott tőkepufferekkel és kisebb alkupozícióval rendelkeznek a szerződéses tárgyalásokon. Nincs lehetőségük arra, hogy fedezzék a határidős piacokon tett tétjeiket, vagy hosszú távú üzemanyag-szerződéseket kössenek a nagy beszállítókkal. Sokan közülük már a jelenlegi piaci árak mellett is nullszaldós ponton működnek. A következő hónapokban a folyamatos költségnyomás valószínűleg a fizetési hátralékok növekedéséhez, a beszállítók és alvállalkozók fizetési határidejének meghosszabbításához, és ennek következtében csődhullámhoz vezet ebben a szegmensben.
Olajindex-szerződésekkel rendelkező fuvarozók
Azok a vállalatok, amelyek hosszú távú szerződéseket kötöttek, amelyek üzemanyag-záradékai a Brent nyersolaj árához – és nem a tényleges dízelolaj árához – voltak kötve, hamarosan rendkívül nehéz helyzetbe kerülhetnek. Mivel az olajárak csökkennek, és a dízelolaj továbbra is drága, a haszonkulcsok drámaian csökkennek. Az összes aktív szerződés üzemanyag-záradékainak szerkezetének felülvizsgálata most prioritást kell, hogy élvezzen mind a fuvarozók, mind a szállítási szolgáltatók számára, akik aggódnak az ellátási láncaik stabilitása miatt.
A nyugat-európai útvonalaktól függő üzemeltetők
A Németország, Hollandia, Dánia és Ausztria útjait nagymértékben használó vállalatok aránytalanul magasabb üzemanyagköltségekkel szembesülnek a Kelet- és Dél-Európa olcsóbb útvonalain működő versenytársaikhoz képest. Ez a költségegyensúlyhiány döntő tényező lehet a versenyelőny meghatározásában vagy a logisztikai szerződések odaítélésénél.
Inflációs kockázat az egész gazdaság számára
A dízelellátási válság hatásai nem korlátozódnak a szállítmányozási ágazatra. A dízelüzemanyag elengedhetetlen a reálgazdaság hatalmas részéhez: a mezőgazdasághoz, az építőiparhoz, az ipari fűtéshez és az utolsó kilométeres szállítóflottákhoz. A növekvő szállítási költségek közvetlenül befolyásolják szinte az üzletekbe és raktárakba szállított összes termék árát.
Az elkövetkező téli hónapokban, mivel a dízel iránti kereslet szezonálisan növekszik, a tartalékok pedig alacsonyak maradnak, fennáll a tartós inflációs nyomás valós kockázata, amelyet az energia- és szállítási költségek okoznak. A Goldman Sachs és az S&P Global Energy elemzői becslése szerint a fizikai hiányokból eredő strukturálisan magas árak kockázata jelenleg nagyobb a dízel esetében, mint magánál a nyersolajnál, így ez az árukategória egyedülálló makrogazdasági kockázati tényezővé válik.
Mit kell most tenniük a kockázatkezelőknek?
A leírt forgatókönyv esetén az ellátási láncban és a szállításban a professzionális kockázatkezelés konkrét megelőző intézkedéseket igényel:
- Üzemanyag-záradék audit — az összes aktív szerződés ellenőrzése abból a szempontból, hogy az indexálás az olajáron vagy a tényleges dízeláron alapul-e; szükség esetén a feltételek újratárgyalása
- Alvállalkozók állapotának ellenőrzése — a beszállítói portfólióban szereplő kis- és középvállalkozások pénzügyi stabilitásának aktív ellenőrzése; az adósnyilvántartások és az üzleti hírszerző ügynökségek gyakoribb ellenőrzése
- A szállítási ellátási lánc diverzifikációja — a mennyiségek túlzott koncentrációjának elkerülése egyetlen fuvarozónál, különösen egy kisebbnél, amely esetleg nem éli túl a következő hónapokban tapasztalható árnyomást
- Költségforgatókönyv-elemzés — beleértve a 2024 negyedik negyedévére és a 2025 első negyedévére vonatkozó költségvetésekben szereplő változatokat, amelyek a gázolaj árának a jelenlegi szinthez képest további 10–20 százalékos emelkedését feltételezik
- Fizetési feltételek áttekintése — a kisebb fuvarozók fizetési határidejének lerövidítésének mérlegelése likviditásuk támogatásának egyik formájaként, az útvonalszolgáltatás folytonosságának garanciájáért cserébe
összegzés
Az európai dízelpiac történelmileg alacsony készletekkel, zavarokkal teli ellátási láncokkal és a korábbi években a költségsokkokat tompító kormányzati árvédelmek nélkül lép be a télbe. Ezen tényezők kombinációja, a ragadós kiskereskedelmi árakkal, az olaj- és dízelárak közötti növekvő eltéréssel, valamint a csökkenő spot fuvardíjakkal együtt különösen kedvezőtlen körülményeket teremt a logisztikai vállalatok – különösen a kkv-szegmensben működők – számára.
A kockázatkezelők és a szállítmányozási cégek tulajdonosai számára egyértelmű a jelzés: lejárt a fenyegetés reaktív kezelésének ideje. Itt az ideje a proaktív megelőző intézkedéseknek – mind a saját pénzügyeik, mind az üzleti partnereik ellenőrzése tekintetében. Azok a vállalatok, amelyek az elkövetkező hónapokban elhanyagolják a szállítmányozási alvállalkozóik állapotának figyelemmel kísérését, a lehető legrosszabb pillanatban – a téli üzemi csúcs közepén – váratlanul megfoszthatók logisztikai kapacitásuktól.




