

Reno seco em 2026: Crise na hidrovia europeia afeta cadeias de suprimentos e a liquidez das empresas.
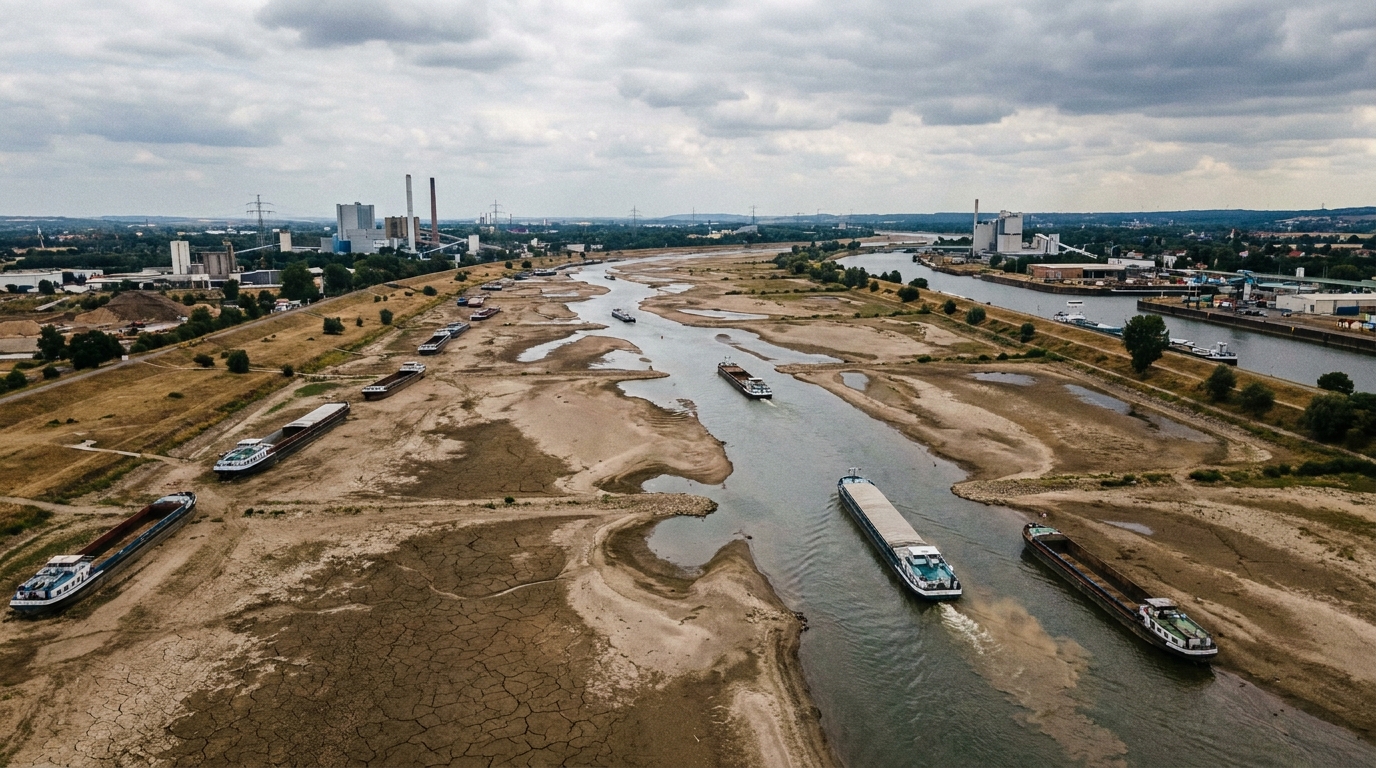
Em agosto de 2026, o setor europeu de transportes e logística enfrentou uma crise operacional excepcionalmente grave. Os níveis historicamente baixos do rio Reno — a principal via de navegação interior do continente — levaram a uma drástica redução na capacidade de transporte fluvial, desencadeando uma reação em cadeia de aumento dos custos de frete, atrasos nas entregas e crescente pressão financeira sobre centenas de empresas europeias. O que começou como um fenômeno meteorológico rapidamente se transformou em um teste de estresse para toda a arquitetura das cadeias de suprimentos europeias.
O Reno como artéria econômica da Europa - quais são os riscos de bloqueá-lo?
O Reno não é um rio qualquer. É uma das rotas logísticas mais importantes do Velho Continente, ligando os centros industriais da Alemanha, França e Suíça aos principais portos marítimos do Mar do Norte — principalmente Roterdã e Antuérpia. Dezenas de milhões de toneladas de mercadorias são transportadas por essa hidrovia todos os anos: carvão, minério de ferro, produtos químicos, combustíveis, grãos e componentes industriais. O custo do transporte fluvial é muitas vezes menor do que o das alternativas rodoviárias ou ferroviárias, o que, por décadas, fez do Reno um pilar da rentabilidade de muitos ramos da indústria pesada europeia.
Quando os níveis de água caem abaixo dos limites operacionais economicamente viáveis, todo o sistema começa a entrar em colapso. Foi exatamente isso que a Europa vivenciou no verão de 2026 — e não foi a primeira vez. Episódios semelhantes, embora menos severos, ocorreram em 2003, 2018 e 2022, demonstrando claramente uma tendência climática crescente que o setor de logística precisa abordar sistemicamente.
A capacidade das barcaças cai para 20% – o que isso significa na prática?
Um parâmetro fundamental que ilustra a dimensão da crise é a drástica redução da capacidade das embarcações. Em condições normais de navegação, as barcaças fluviais operam com capacidade total ou quase total. Em agosto de 2026, com níveis de água criticamente baixos em pontos de medição cruciais — como o famoso medidor de Kaub, na Alemanha — a capacidade de muitas embarcações caiu para apenas um quinto da capacidade normal. Na prática, isso significa que transportar a mesma quantidade de carga exige cinco vezes mais viagens ou cinco vezes mais barcaças.
As consequências financeiras são imediatas e graves. Os armadores que operam no Reno introduziram os chamados subsídios para níveis baixos de água (Ang. baixas taxas adicionais de água), que, dependendo do trecho do rio e do tipo de carga, podem exceder em muito a tarifa de frete padrão. As tarifas de frete para o transporte de uma tonelada de carga, que normalmente giram em torno de uma dúzia de euros, subiram para várias dezenas e, em alguns casos, até para mais de cem euros, durante o auge da crise. Esses custos são absorvidos principalmente por produtores e importadores — entidades que não conseguem renegociar os preços com os clientes em curto prazo.
Para gestores de risco e analistas de crédito, este é um alerta importante. Empresas dependentes do transporte fluvial — especialmente aquelas com margens operacionais relativamente pequenas — podem passar da lucratividade ao prejuízo em questão de semanas se não tiverem salvaguardas adequadas.
Migração de mercadorias para rodovias e ferrovias - infraestrutura sobrecarregada como o segundo gargalo
A resposta natural à paralisia do transporte fluvial é transferir a carga para modais alternativos. Empresas de logística e seus clientes começaram a buscar desesperadamente caminhões, vagões e outros recursos de transporte disponíveis para salvar os cronogramas de entrega. No entanto, a realidade se mostrou brutal: a infraestrutura rodoviária e ferroviária da Europa já entrou na crise do rio Reynai significativamente sobrecarregada.
A escassez de motoristas de caminhão, que assola o setor de transporte de carga e logística (TSL) em toda a Europa há anos, tornou-se ainda mais crítica. Há poucos caminhões disponíveis no mercado à vista, e seus preços dispararam devido ao aumento repentino da demanda. Simultaneamente, os centros ferroviários — especialmente aqueles que atendem terminais de transbordo intermodal — enfrentam congestionamentos. A capacidade das linhas de carga na Alemanha e na Holanda, já sobrecarregada, não conseguiu absorver os volumes adicionais sem atrasos significativos.
O resultado foi a criação de uma espécie de gargalo duploPrimeiro no rio, depois em terra. As empresas que decidiram reorganizar rapidamente suas cadeias de suprimentos pagaram caro por isso, tanto em custos mais altos quanto na perda de tempo organizando logística alternativa. Aquelas que procrastinaram ou não dispunham de recursos operacionais e financeiros suficientes sofreram atrasos significativos na entrega de matérias-primas e componentes.
Os setores mais vulneráveis: química, metalurgia e energia.
A crise afetou diferentes setores com graus variados de severidade, mas vários se encontram em uma situação particularmente difícil.
Indústria química
A Alemanha e os países do Benelux são o centro europeu da produção química. A maioria das grandes fábricas químicas localizadas ao longo do Vale do Reno depende do fornecimento regular de matérias-primas básicas — derivados de petróleo, ácidos inorgânicos e gases industriais. As restrições ao transporte fluvial representam uma ameaça real de paralisação da produção. Além disso, devido à sua natureza, alguns produtos químicos não podem ser facilmente transportados por rodovia ou ferrovia, exigindo material rodante especializado, cuja disponibilidade é limitada.
Metalurgia e indústria siderúrgica
As grandes siderúrgicas do Vale do Ruhr e do leste da França são grandes consumidoras de carvão coqueificável e minério de ferro transportados por via marítima a partir dos portos. Mesmo algumas semanas de interrupção no fornecimento podem exigir reduções na alimentação do alto-forno, gerando enormes custos operacionais e tecnológicos. Desligar e depois religar um alto-forno é uma operação cara e demorada — um processo que a empresa não pode se dar ao luxo de repetir com frequência.
Energia convencional
Algumas centrais termoelétricas a carvão ainda operam na Europa, principalmente como capacidade de reserva. O transporte de carvão térmico por barcaça é um dos métodos mais baratos disponíveis. O tempo de inatividade no Reno se traduz em custos de combustível mais altos, o que, em um mercado de energia regulamentado ou contratual, pode significar prejuízos operacionais para os operadores dessas usinas.
Aspectos legais e contratuais: força maior e renegociação de contratos
A crise do Reno trouxe à tona uma série de questões jurídicas complexas que afetam diretamente os participantes do setor de transporte e logística. Muitos contratos de frete e fornecimento contêm cláusulas força maior — força maior — que, em teoria, protege as partes das consequências de eventos impossíveis de prever ou controlar. Na prática, porém, a aplicação dessas cláusulas pode ser objeto de disputas legais.
A questão crucial é se as secas recorrentes no Reno — registradas repetidamente nas últimas duas décadas — ainda podem ser consideradas eventos imprevisíveis, ou se estão se tornando um risco operacional previsível, para o qual a preparação cabe aos expedidores e agentes de carga. A resposta a essa pergunta determinará quem arcará com os custos dos atrasos e das violações contratuais.
Para as empresas de logística e seus clientes, isso significa revisar os contratos existentes e, quando possível, renegociar os termos, incluindo cláusulas relativas às condições de navegação. Muitas empresas foram obrigadas a concluir aditivos contratuais ou negociar prazos de entrega mais longos, gerando custos administrativos e jurídicos adicionais.
Risco de liquidez e suas implicações para o mercado de dívida corporativa
Do ponto de vista da análise de risco financeiro – e esta é a perspectiva que seguimos na plataforma EURODEBT.eu – a crise do Reno fornece vários sinais importantes que não devem ser subestimados.
Primeiro de tudo aumentos repentinos e imprevistos nos custos de logística Representam uma ameaça direta à liquidez financeira das empresas. As empresas que planejaram seus orçamentos de logística no início do ano com base na disponibilidade normal do Reno se depararam com despesas de transporte várias vezes maiores em agosto. Essa discrepância entre o planejado e a realidade torna necessária a busca por financiamento adicional de curto prazo — linhas de crédito, factoring ou outros instrumentos de liquidez. Empresas com estruturas de financiamento apertadas podem ter dificuldades para obter esses fundos em condições aceitáveis.
Em segundo lugar, declínio na produção e atrasos nas entregas Isso se traduz no risco de penalidades contratuais e reivindicações de fornecedores. Mesmo que uma empresa invoque com sucesso a força maior, o próprio processo de defesa exige tempo e dinheiro. Em casos extremos, isso pode resultar na rescisão de contratos importantes e na perda de clientes estratégicos.
Em terceiro lugar, o mercado deve monitorar a situação dos emissores de dívida corporativa Nos setores de logística, química e siderurgia, existe a possibilidade de uma deterioração nos índices de serviço da dívida. Empresas que normalmente conseguem honrar seus compromissos podem, em uma crise de custos, ultrapassar os limites estipulados em seus contratos de empréstimo, o que pode acionar mecanismos de salvaguarda para bancos e detentores de títulos.
Fragilidade estrutural do sistema: a Europa aprenderá com seus erros?
Cada seca subsequente no Reno revela a mesma fragilidade profundamente enraizada nas cadeias de abastecimento europeias: a dependência excessiva de uma única rota de transporte, a falta de reservas suficientes e de planos de contingência. Durante anos, o setor de logística beneficiou-se dos baixos custos do transporte fluvial, otimizando seus modelos operacionais para maior eficiência em condições favoráveis. O preço dessa otimização se revela precisamente em momentos de crise.
Especialistas apontam diversas direções para adaptações necessárias:
- Investimentos em navios com calado menor. — Novas gerações de barcaças fluviais, projetadas para operar em níveis de água baixos, podem reduzir significativamente a vulnerabilidade à seca. No entanto, essa modernização da frota exige tempo e bilhões de dólares em investimentos.
- Diversificação das rotas de abastecimento — As empresas devem identificar rotas de transporte alternativas com antecedência e construir relacionamentos com provedores de serviços multimodais, em vez de mantê-los apenas como uma opção de último recurso.
- reservas estratégicas de estoque — Manter estoques de matérias-primas e produtos semiacabados em um nível que permita várias semanas de produção sem suprimentos externos é um custo que pode, no entanto, proteger contra perdas muitas vezes maiores durante uma crise.
- Cláusulas de indexação e seguro em contratos — Cada vez mais empresas estão optando por introduzir mecanismos automáticos de ajuste de preços em seus contratos de frete, dependendo dos níveis da água, e por adquirir seguros especializados contra riscos de navegação.
No entanto, a implementação dessas propostas exige coordenação nos níveis setorial e regulatório. Uma única empresa, mesmo que grande, não consegue eliminar sozinha o risco sistêmico. É necessária uma política europeia ativa, tanto na adaptação da infraestrutura hídrica quanto no apoio a investimentos em frotas adaptadas às mudanças climáticas.
Perspectiva de curto prazo: otimismo cauteloso dadas as circunstâncias.
No final de agosto de 2026, as chuvas na bacia do Reno trouxeram algum alívio — os níveis de água subiram ligeiramente em pontos estratégicos, permitindo um aumento na capacidade das barcaças. No entanto, especialistas do setor concordam: esse alívio é temporário e insuficiente para compensar os efeitos da crise que durou várias semanas.
O atraso logístico acumulado em agosto será sentido por semanas e até meses. As empresas precisam reconstruir suas reservas de estoque, lidar com os atrasos na produção e enfrentar financeiramente as consequências da crise. Para os agentes de carga e embarcadores, este é um período de intenso trabalho operacional — e, ao mesmo tempo, um momento em que as fragilidades financeiras das entidades que foram superadas, e não apenas afetadas, pela crise ficarão evidentes.
Conclusões para gestores de risco e participantes do mercado financeiro
A crise do Reno em 2026 oferece diversas lições práticas que devem ser consideradas nas metodologias de avaliação de risco e nas políticas de crédito para entidades do setor de transporte terrestre e indústrias dependentes do transporte fluvial.
Sobre tudo, O risco hidrológico deve ser tratado como um elemento essencial da avaliação de risco operacional. Empresas de logística e seus clientes, bem como riscos geopolíticos, cambiais e regulatórios. Ao avaliar a solvência de empresas dependentes do Reno, é importante analisar seus planos de contingência e o grau de diversificação logística.
Em segundo lugar, Os contratos celebrados com empresas de transporte devem ser auditados no que diz respeito às cláusulas relativas às condições de navegação.A ausência dessas cláusulas ou sua interpretação desfavorável pode significar que, em caso de nova seca, a entidade arcará com todos os custos logísticos, sem a possibilidade de distribuí-los entre os prestadores de serviços de transporte.
Em terceiro lugar, Os setores químico e metalúrgico na Alemanha, Áustria e Suíça merecem atenção especial dos analistas de dívida. No contexto do monitoramento dos índices de liquidez e serviço da dívida nos meses restantes de 2026, os efeitos da crise do Reno aparecerão nos resultados trimestrais com atraso – e é nesse momento que poderão surpreender o mercado.
O Reno Seco não é apenas uma foto de um leito de rio rachado nas redes sociais. É uma ameaça séria e mensurável à rentabilidade e solvência de dezenas de entidades no mercado europeu. Aqueles que a reconhecerem a tempo e a precificarem adequadamente em seus modelos de risco obterão uma vantagem. Aqueles que a ignorarem poderão ser surpreendidos pelas consequências, que surgirão justamente no momento mais inoportuno.










