

Crise da dívida no setor de transporte, armazenamento e logística: dívida recorde de 3,38 bilhões de zlotys e quase 39 empresas em dificuldades.
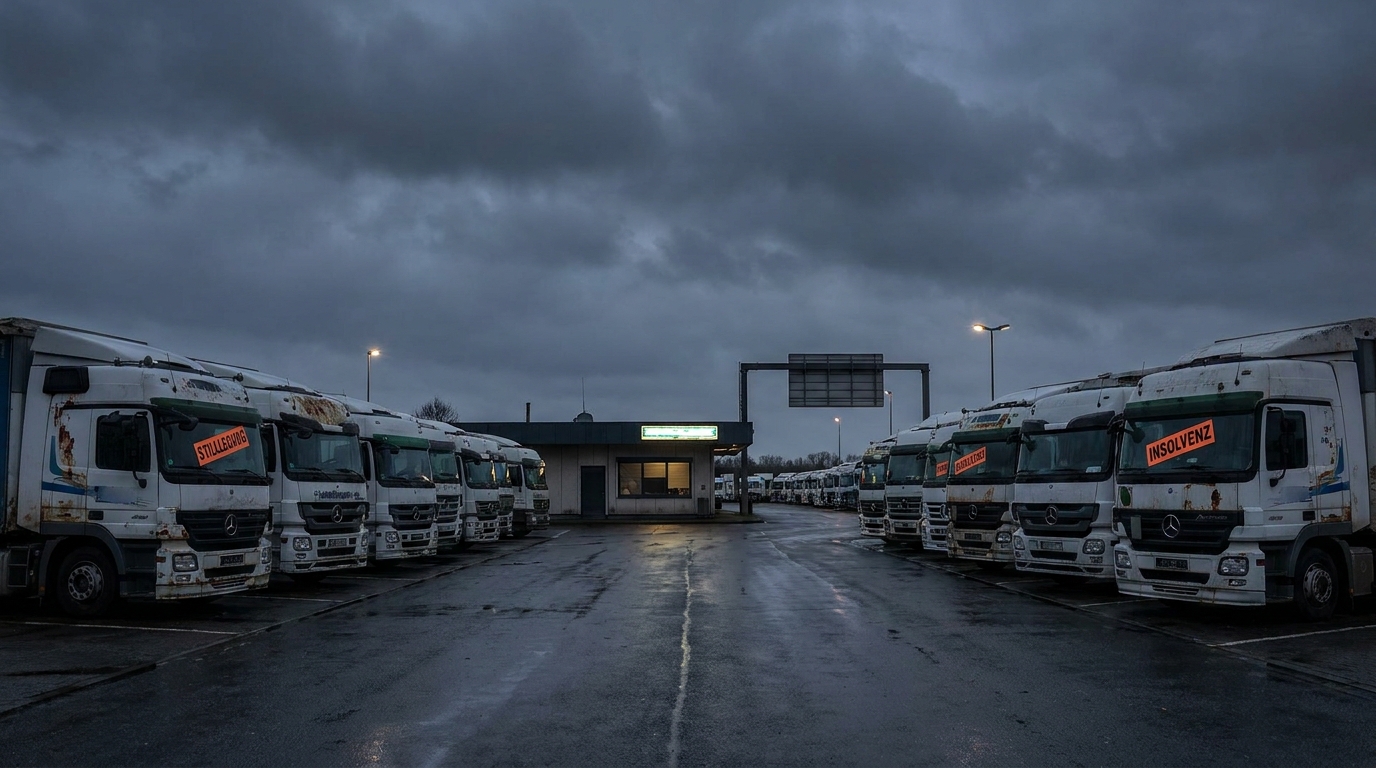
O setor de transporte, logística e frete (TSL) na Polônia se viu em meio a uma grave crise financeira no final do primeiro semestre de 2026. De acordo com os dados mais recentes publicados pela BIG InfoMonitor, a dívida total do setor ultrapassou a marca de 100 bilhões de dólares. 3,38 bilhões de zlotys — um nível nunca antes registrado na história da logística polonesa. O problema já está afetando quase 39 mil empresasE a taxa de crescimento da dívida ultrapassa os 5% em relação ao ano anterior. Os especialistas concordam: a menos que ocorra uma intervenção sistêmica urgente, o setor enfrenta uma onda de falências em massa que abalará as cadeias de suprimentos europeias.
Números concretos que não deixam dúvidas
Para entender completamente a dimensão do problema, vale a pena examinar sua dinâmica em um curto período. Em janeiro de 2026, menos de 38.300 empresas do grupo TSL estavam registradas como devedoras, e o total de seus débitos girava em torno de 3,31 bilhões de zlotys. Esses já eram sinais preocupantes. No entanto, em apenas um trimestre, a situação piorou significativamente.
No final de abril de 2026, a BIG InfoMonitor já havia registrado 38.900 entidades Com dificuldades para cumprir suas obrigações em dia, suas dívidas acumuladas aumentaram para os já mencionados 3,38 bilhões de zlotys. Isso representa um aumento de mais de 70 milhões de zlotys em menos de cem dias — um ritmo que deveria soar o alarme não apenas entre os empresários, mas, sobretudo, entre os tomadores de decisão política e as instituições financeiras.
Além disso, especialistas do setor enfatizam que a verdadeira dimensão da crise pode ser significativamente maior A situação financeira real do setor pode ser distorcida pelo que consta nos registros oficiais. As chamadas dívidas ocultas — passivos não pagos que ainda não foram inseridos nos bancos de dados de devedores devido a atrasos na comunicação ou à relutância dos credores em formalizar disputas — podem superestimar significativamente a verdadeira situação financeira do setor.
O que está por trás da dívida recorde? Anatomia de uma crise.
A situação atual do setor de TSL não é resultado de um único choque isolado. Em vez disso, é o efeito cumulativo de diversos processos macroeconômicos e geopolíticos desfavoráveis e sobrepostos que atingiram o setor quase simultaneamente.
Geopolítica e aumento dos custos de frete
O conflito armado na Ucrânia, que se arrasta desde 2022, deixou marcas profundas na logística polonesa. A perda de mercados no leste europeu, o fechamento de rotas de trânsito tradicionais pela Bielorrússia e Rússia, e a necessidade de buscar corredores de transporte alternativos aumentaram os custos operacionais de muitas transportadoras em valores entre dez e várias dezenas de por cento. A Polônia, como país na linha de frente e importante centro logístico que conecta a Europa Ocidental ao Oriente, foi particularmente afetada por essas mudanças.
Além disso, em 2026, surgiu outra fonte de desestabilização: a escalada das tensões em Médio OrienteAs interrupções no transporte marítimo pelo Mar Vermelho e pelo Canal de Suez obrigaram os armadores a optar por rotas muito mais longas ao redor da África. O resultado? Os custos globais do transporte marítimo dispararam e, consequentemente, as taxas de seguro de carga e as apólices de seguro para frotas de navios também aumentaram. As empresas de transporte terrestre polonesas que operam cadeias de suprimentos multimodais sentiram essas mudanças diretamente.
Vice de energia
O setor de transporte de cargas é um dos maiores consumidores de energia em toda a economia. O combustível representa de 30% a 40% de todos os custos operacionais para muitas empresas de transporte. Com a persistente e alta volatilidade dos preços do petróleo e do gás — impulsionada tanto por conflitos geopolíticos quanto pela especulação de mercado — o planejamento orçamentário está se tornando praticamente impossível para as transportadoras. Empresas que firmaram contratos com tarifas fixas meses antes se encontram em uma situação crítica: estão executando pedidos abaixo do ponto de equilíbrio porque os custos com combustível ultrapassaram os cálculos previstos.
Desaceleração entre os principais parceiros comerciais
A economia polonesa está intimamente ligada ao ciclo econômico da Alemanha — nosso maior parceiro comercial. Enquanto isso, a economia alemã vem enfrentando uma desaceleração significativa há vários trimestres, e as indústrias automotiva e química — principais geradoras de transporte rodoviário de cargas — estão sofrendo quedas na produção. A redução da atividade industrial na Alemanha e na Europa Ocidental em geral se traduz diretamente em menos pedidos de transporte disponíveis para as empresas polonesas. O efeito é duplamente prejudicial: as tarifas de frete estão caindo devido ao excesso de oferta de capacidade de transporte, enquanto os custos fixos permanecem altos.
Pressão salarial e escassez de motoristas
O mercado de trabalho do transporte rodoviário enfrenta há anos uma escassez estrutural de motoristas profissionais qualificados. O envelhecimento da força de trabalho, o baixo apelo da profissão para as gerações mais jovens e as exigências regulatórias relacionadas às carteiras de habilitação de categoria C e CE fazem com que motoristas de caminhão experientes continuem escassos. As empresas que buscam manter a capacidade operacional precisam oferecer salários cada vez mais altos, elevando os custos trabalhistas — o segundo maior componente das despesas operacionais. Combinado com as baixas taxas de frete, isso cria uma mistura tóxica: custos crescentes e receitas em queda.
O efeito dominó – uma ameaça que vai além da indústria TSL.
Os analistas de risco estão soando o alarme por mais um motivo. A crise no setor de transporte, armazenamento e logística (TSL) não é um problema isolado — pelo contrário, seus efeitos podem se espalhar rapidamente para outros setores da economia, criando um cenário clássico. efeito dominó.
As transportadoras endividadas estão atrasando ou suspendendo pagamentos a seus fornecedores: distribuidores de combustível e operadores de cartões de combustível, oficinas mecânicas e fornecedores de pneus, além de fornecedores de peças de reposição e acessórios para frotas. Essas empresas, por sua vez, começam a enfrentar seus próprios problemas de liquidez, que acabam sendo repassados aos fabricantes de componentes, bancos e empresas de leasing que financiam a compra de veículos.
Instituições financeiras que concederam empréstimos de leasing para a compra de frotas de caminhões avaliadas em centenas de milhões de zlotys enfrentam o risco de rescisões contratuais em massa e execução de garantias. No entanto, o mercado secundário de veículos comerciais tem capacidade limitada — uma potencial oferta em massa de caminhões usados significaria uma queda drástica em seu valor, aumentando as perdas tanto para as transportadoras quanto para os bancos que as financiam.
Do ponto de vista da economia real, a falência de milhares de pequenas e médias empresas de transporte significaria desorganização das cadeias de suprimentos Para setores-chave: varejo de bens de consumo de giro rápido (FMCG), indústria automotiva, comércio eletrônico e construção. Como país por onde passa uma parcela significativa do trânsito leste-oeste da Europa, a Polônia desempenharia o papel de elo frágil na logística europeia nesse cenário.
Quem está mais vulnerável? Perfil de risco do setor
Nem todos os segmentos do setor de TSL são afetados igualmente pela crise. A análise de dados indica que transporte terrestre — principalmente no setor rodoviário — é o que apresenta o crescimento mais rápido em atrasos de pagamento. É aqui que se concentra o maior número de pequenas empresas e empresas individuais, com as menores reservas financeiras e a menor capacidade de absorver choques de custos.
Um grupo particularmente vulnerável é composto por:
- Pequenas empresas de transporte (1 a 5 veículos) — operando com uma reserva de liquidez mínima, totalmente dependente de pagamentos pontuais dos clientes;
- Subcontratados de grandes operadores logísticos — muitas vezes são forçados a aceitar prazos de pagamento estendidos (60 a 90 dias), o que, combinado com o aumento dos custos operacionais, leva a uma rápida depleção do capital de giro;
- Empresas com uma grande participação de leasing em suas frotas — qualquer atraso na execução de pedidos ou redução nas taxas de frete se traduz imediatamente em dificuldades no processamento das parcelas de leasing;
- Transportadoras que atendem a direção leste — confrontados com a perda direta de mercados de vendas devido a conflitos armados e sanções.
Grandes grupos logísticos com um portfólio de serviços diversificado, armazéns próprios e contratos de longo prazo com parceiros corporativos estão se saindo relativamente melhor. No entanto, eles também relatam dificuldades crescentes em manter a rentabilidade nos níveis atuais.
Será que o mercado conseguirá se reestruturar sozinho? Vozes clamam por intervenção.
Um número crescente de economistas e representantes da indústria acredita que os mecanismos de mercado, por si só, não conseguem lidar com uma crise desta magnitude. O setor de transporte, armazenamento e logística (TSL) está demasiado interligado com o resto da economia, e uma potencial onda de falências em massa teria consequências sistémicas demasiado graves para ser considerada um processo natural de seleção de mercado.
Entre aqueles postulados instrumentos de intervenção Em particular, são mencionados os seguintes pontos:
- Programas de reestruturação de dívidas — procedimentos mais fáceis para a conclusão de acordos com credores institucionais, especialmente com empresas de leasing e bancos, com a possibilidade de dividir os atrasos em prestações sem sanções adicionais;
- Férias temporárias de arrendamento — semelhantes às soluções utilizadas durante a pandemia de COVID-19, permitindo que as transportadoras suspendam o pagamento das prestações por um período específico sem o risco de perderem seus veículos;
- Programas governamentais de apoio à liquidez — empréstimos a juros baixos ou garantias de crédito para operadores logísticos estratégicos, financiados por fundos públicos ou por instrumentos do Bank Gospodarstwa Krajowego;
- Mecanismos para reduzir os prazos de pagamento — incentivos regulatórios ou fiscais para que grandes empreiteiras liquidem faturas de subempreiteiras de transporte mais rapidamente, o que melhoraria diretamente a fluidez de toda a cadeia de suprimentos;
- alívio de despesas comerciais — reduções ou adiamentos temporários de contribuições para a segurança social, adiantamentos fiscais ou taxas de utilização de infraestruturas rodoviárias.
Organizações do setor, incluindo associações de transportadores rodoviários, estão apelando ao governo para que inicie urgentemente um diálogo com o setor e desenvolva um pacote de resgate antes que a escala de falências atinja um ponto sem retorno.
Perspectivas para o segundo semestre de 2026 - cenários de risco
Analisando os dados disponíveis e as previsões macroeconômicas, podemos delinear vários cenários possíveis para o setor de TSL nos próximos meses.
Cenário pessimista Isso pressupõe a ausência de intervenção externa significativa, novos aumentos nos custos de energia e uma desaceleração econômica contínua na Europa Ocidental. Nesse cenário, o número de falências de empresas de transporte poderá aumentar várias vezes em comparação com as médias históricas no segundo semestre de 2026. As empresas polonesas estão perdendo participação de mercado para transportadoras de países com custos operacionais mais baixos, e a recuperação dessas posições poderá levar toda a próxima década.
Cenário básico A previsão indica uma estabilização parcial da situação geopolítica, uma queda moderada nos preços dos combustíveis e apoio público seletivo às maiores empresas do setor. O número de falências aumentará, mas não ocorrerá uma crise sistêmica. O mercado se consolidará, com empresas mais fortes assumindo a capacidade de transporte das empresas falidas e reconstruindo a rentabilidade com fretes mais altos, resultantes da menor oferta.
Cenário otimista Isso exige uma resposta governamental rápida e decisiva, uma recuperação significativa da indústria alemã e uma redução das tensões no Oriente Médio. Com a combinação certa desses fatores, a indústria poderia evitar o pior cenário, embora o retorno às condições pré-2022 ainda leve vários anos.
Avaliação de riscos para parceiros de negócios - O que os gestores precisam saber
Do ponto de vista das empresas que utilizam os serviços de transportadoras e operadores logísticos, a situação atual exige uma revisão imediata. políticas de gestão de risco de contraparteAqui estão as principais recomendações:
- Verificação da situação financeira dos prestadores de serviços TSL — A verificação regular da situação dos contratados nas bases de dados de devedores (BIG InfoMonitor, KRD, ERIF) deve tornar-se um procedimento padrão, e não uma ação pontual no momento da assinatura de um contrato;
- Diversificação da base de operadoras — A dependência de um ou dois operadores logísticos no ambiente atual representa um risco significativo para a continuidade operacional; vale a pena construir relacionamentos com fornecedores alternativos antes que os problemas surjam;
- Cláusulas de emergência em contratos — Os contratos com as transportadoras devem conter disposições claras sobre os procedimentos a serem seguidos em caso de descumprimento do contrato, incluindo o direito à rescisão imediata do contrato e à transferência para outra operadora;
- Monitoramento de sinais de alerta precoce — Tempos de execução de pedidos mais longos, solicitações frequentes de pagamentos antecipados ou adiantamentos, rotatividade de motoristas e substituição da frota por veículos mais antigos são sinais que podem indicar problemas financeiros do parceiro logístico;
- Seguro de crédito — Empresas expostas ao risco de insolvência de subcontratados devem considerar a possibilidade de ampliar sua cobertura de seguro para incluir apólices que protejam contra a perda de recebíveis.
Resumo: Uma indústria em uma encruzilhada
A dívida recorde do setor de transporte e logística, superior a 3,38 bilhões de zlotys, não é uma anomalia estatística — é sintoma de uma profunda crise estrutural que vem se agravando há anos e agora se manifesta plenamente. O setor de transporte e logística, a espinha dorsal da economia moderna, exige atenção urgente tanto dos formuladores de políticas quanto das instituições financeiras.
Para gestores de risco e proprietários de empresas que utilizam os serviços da TSL, uma conclusão é clara: O tempo da observação passiva acabou.A seleção criteriosa de fornecedores, a diversificação de parceiros logísticos e a atualização dos procedimentos de gestão de riscos deixaram de ser um luxo e se tornaram uma necessidade para os negócios. As empresas que ignorarem esses sinais poderão se tornar as próximas vítimas da crise — não como participantes diretos do setor de logística, mas como clientes repentinamente privados de uma cadeia de suprimentos confiável.
Os próximos meses revelarão se a logística polonesa encontrará uma saída para a crise — seja por meio de intervenção governamental, consolidação de mercado ou uma melhora na economia global. Uma coisa é certa: as decisões tomadas agora — tanto por empresários quanto por governos — moldarão a saúde desse setor estratégico na próxima década.










