

Novos impostos no Benelux e queda nos volumes: o transporte rodoviário europeu caminha para uma crise de liquidez em 2026.
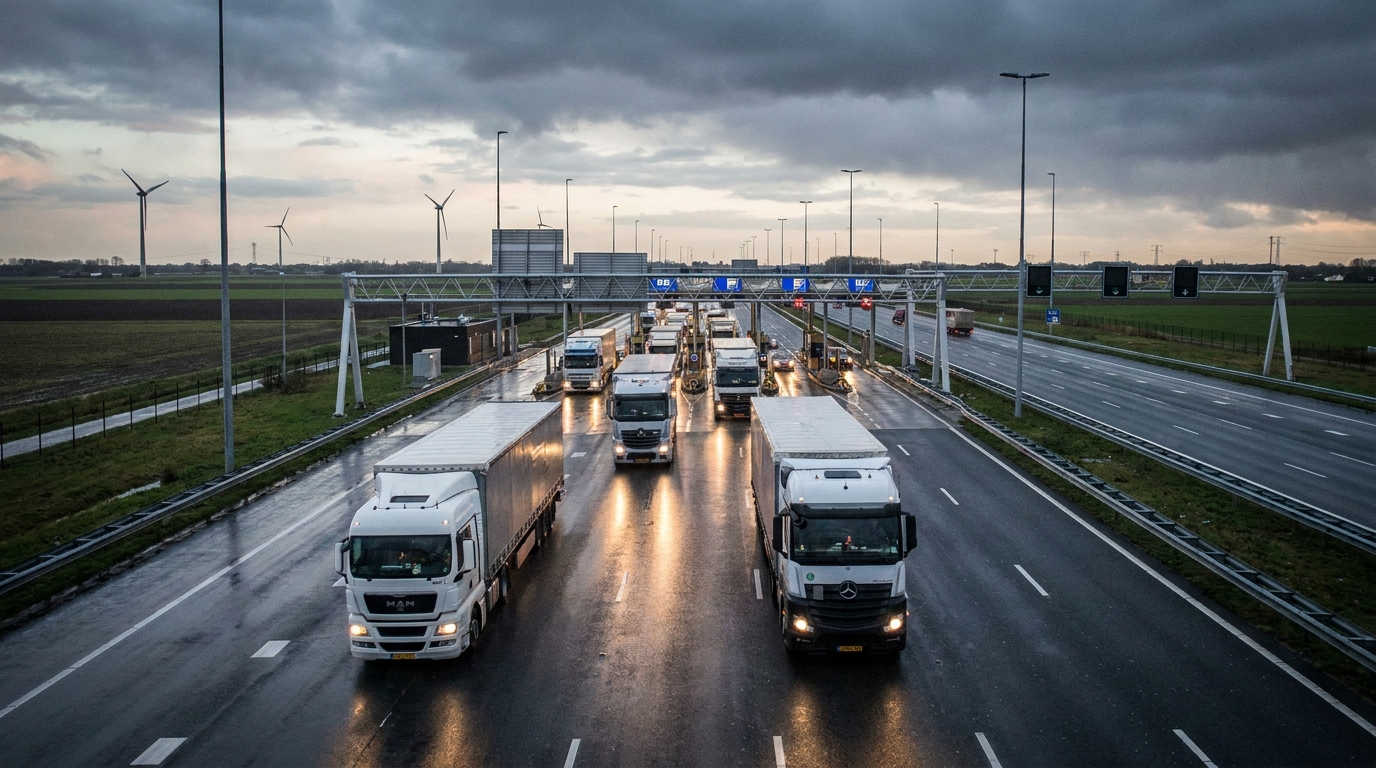
A Federação Francesa de Transporte Rodoviário (FNTR) soou o alarme. Os dados estatísticos do primeiro trimestre de 2026, juntamente com os anúncios de novas taxas fiscais na Holanda e na Bélgica, pintam um quadro de um mercado europeu de transporte rodoviário caminhando para uma grave crise financeira. O segmento de pequenas e médias transportadoras está particularmente em risco, já que as margens operacionais têm permanecido pouco acima do ponto de equilíbrio há anos. Se as previsões da FNTR se confirmarem, o segundo semestre de 2026 poderá testemunhar uma aceleração significativa na onda de insolvências no setor de transporte rodoviário de cargas em toda a Europa Ocidental.
Dados do primeiro trimestre de 2026: o aumento das tarifas não compensa a queda nas receitas.
À primeira vista, os dados dos três primeiros meses de 2026 podem parecer cautelosamente otimistas – as tarifas médias de frete rodoviário aumentaram 1,4% em relação ao ano anterior. Em condições normais de mercado, tais variações de preço seriam interpretadas como um sinal de melhora no setor e de fortalecimento do poder de negociação das transportadoras com os embarcadores. No entanto, a realidade é bem diferente.
Um indicador paralelo, e muito mais alarmante, é a queda de 4% na tonelagem total de carga durante o mesmo período. Esse número ilustra claramente o estado real da demanda por serviços de transporte na Europa. O aumento das tarifas não se deve ao aumento da demanda por serviços, mas sim a uma tentativa de ajustar os preços ao aumento dos custos operacionais. Com a redução simultânea dos volumes de transporte, as receitas das empresas de transporte estão diminuindo em termos reais, mesmo que o valor da fatura para o cliente seja ligeiramente maior.
Esse fenômeno — tarifas mais altas com menos pedidos — é um alerta para os analistas do setor. Ele aponta para uma demanda enfraquecida na economia real europeia e, portanto, para perspectivas de crescimento limitadas para o setor de logística, pelo menos no curto prazo. Dados do FNTR e do SDES (Instituto Nacional de Estatística da França) confirmam que a tendência observada não é uma anomalia isolada, mas um padrão de mercado persistente.
Revolução fiscal no Benelux a partir de 1 de julho de 2026
Como se a pressão do mercado por si só não fosse um desafio suficiente, as transportadoras europeias também estão tendo que lidar com uma onda de novas regulamentações fiscais e para-fiscais que estão entrando em vigor em importantes centros logísticos europeus.
Holanda: novo imposto sobre caminhões
A partir de 1º de julho de 2026, os Países Baixos introduzirão um novo imposto cobrado diretamente sobre veículos pesados de mercadorias que circulam na rede rodoviária holandesa. Esta regulamentação afetará qualquer transportadora — independentemente do país de registo do veículo — que utilize a infraestrutura rodoviária holandesa para fins de trânsito ou distribuição.
A importância desta decisão não pode ser subestimada. Roterdã é o maior porto marítimo da Europa e um dos centros logísticos mais importantes do mundo. Mercadorias de todo o mundo circulam pelas estradas holandesas, destinadas a clientes na Alemanha, Polônia, França, países escandinavos e dezenas de outros mercados. Para milhares de empresas de transporte, as rotas que passam pelos Países Baixos não são uma opção, mas uma necessidade decorrente da estrutura das cadeias de suprimentos de seus clientes.
A introdução do novo imposto implica, portanto, um aumento imediato e quase inevitável dos custos operacionais para as empresas que operam nessas rotas. As estimativas das taxas específicas ainda não são totalmente conhecidas, mas o mero anúncio da regulamentação é visto pela FNTR como uma séria ameaça à rentabilidade do transporte transfronteiriço.
Bélgica: tarifas por quilômetro mais altas
Quase simultaneamente, a vizinha Bélgica anunciou aumentos significativos nos pedágios por quilômetro para veículos pesados de mercadorias. O sistema de pedágio eletrônico (viatoll) está em operação na Bélgica há vários anos e abrange uma ampla rede de autoestradas e estradas nacionais. O aumento significa que cada quilômetro percorrido nas estradas belgas custará mais aos transportadores do que antes.
Para as empresas que operam ao longo do corredor da Europa Ocidental — que liga os portos de Antuérpia aos mercados internos da Europa — os pedágios por quilômetro na Bélgica representam uma parcela significativa de sua estrutura de custos variáveis. Antuérpia, o segundo maior porto marítimo do continente, serve como porta de entrada para milhões de toneladas de mercadorias importadas e exportadas anualmente. Portanto, os aumentos nos pedágios rodoviários belgas serão sentidos por uma ampla gama de transportadoras, independentemente de seu porte ou país de origem.
A combinação das duas regulamentações — o imposto holandês sobre caminhões e o aumento do pedágio por quilômetro na Bélgica — cria um efeito sinérgico em termos fiscais. Rotas pelo Benelux, antes consideradas mais caras, mas ainda rentáveis devido ao acesso aos principais portos europeus, tornar-se-ão ainda mais dispendiosas. Não existe uma alternativa simples que contorne ambos os países simultaneamente sem rotas significativamente mais longas e maior consumo de combustível.
O Efeito Tesoura de Custos: O Mecanismo de Destruição de Margens
Economistas e analistas de risco há muito utilizam o termo "tesoura de custos" para descrever uma situação em que uma empresa experimenta aumentos simultâneos nos custos fixos e variáveis, sem conseguir aumentar proporcionalmente os preços de seus produtos ou serviços. No setor de transportes, esse mecanismo é particularmente prejudicial devido à estrutura de custos típica de uma transportadora.
Uma empresa de transporte incorre em custos em diversas categorias principais: combustível, salários de motoristas e funcionários, leasing ou financiamento da frota, seguros, pedágios e manutenção e reparos. A maioria desses itens é relativamente fixa ou difícil de controlar, especialmente no curto prazo. O combustível está sujeito a flutuações nos preços do petróleo, os salários dos motoristas estão aumentando devido à escassez crônica de mão de obra no setor e os pagamentos de leasing são predeterminados contratualmente.
No cenário descrito, novos impostos e taxas rodoviárias na Holanda e na Bélgica se juntarão a essa lista de encargos difíceis de reduzir. Ao mesmo tempo, a queda no volume de cargas limita a capacidade de gerar receita suficiente para cobrir a base de custos cada vez maior. O resultado? As margens operacionais, já reduzidas, diminuirão ainda mais, e algumas empresas ultrapassarão o ponto de equilíbrio e começarão a gerar prejuízos operacionais.
As pequenas e médias empresas de transporte estão no centro da crise.
É importante ressaltar que o mercado europeu de transporte rodoviário de mercadorias é estruturalmente dominado por micro, pequenas e médias empresas. Os grandes grupos logísticos — embora visíveis e reconhecíveis — representam apenas a ponta do iceberg. A grande maioria dos pedidos é atendida por empresas com vários ou até mesmo uma dúzia de veículos, muitas vezes gerenciadas pelos próprios proprietários, frequentemente operando como empresas individuais com alguns motoristas contratados.
Este segmento de mercado é caracterizado por diversas particularidades que o tornam especialmente vulnerável às ameaças descritas:
- Margens líquidas baixas — Em uma PME típica do setor de transportes, o lucro líquido raramente ultrapassa 2-3% da receita e geralmente fica em torno de 1%. Qualquer aumento imprevisto de custos de alguns pontos percentuais pode transformar um lucro em prejuízo.
- Alto endividamento do material rodante — Um caminhão trator moderno que atenda aos padrões de emissão Euro 6 ou superiores custa entre € 150 e mais de € 200. A maioria das transportadoras menores financia a compra de frotas por meio de leasing ou empréstimos, o que gera passivos fixos e não negociáveis com as instituições financeiras.
- Posição de negociação frágil em relação aos expedidores. — Em um cenário de demanda em declínio e concorrência de preços acirrada, as empresas menores têm pouca capacidade de repassar os custos mais altos aos clientes. Os expedidores simplesmente transferirão os pedidos para um concorrente mais barato.
- Reservas de caixa limitadas — A falta de uma reserva financeira significa que mesmo uma deterioração temporária da liquidez pode desencadear uma espiral de dívidas: atrasos nos pagamentos a fornecedores, acúmulo de juros, problemas com o pagamento das parcelas do leasing.
A combinação desses fatores com novos encargos fiscais e volumes decrescentes cria umrodoIsso representa um risco muito elevado para a estabilidade financeira do setor de transportes de pequenas e médias empresas (PMEs). Empresas que anteriormente operavam no limite da rentabilidade podem ser forçadas a suspender ou liquidar suas atividades. Empresas com margens ligeiramente maiores entrarão em um período difícil de reestruturação.
A transformação verde como um encargo adicional de investimento
O contexto fiscal e de mercado já seriam desafios suficientes por si só. No entanto, o setor dos transportes europeu enfrenta simultaneamente outro desafio igualmente fundamental: as pressões regulamentares e de custos associadas à transição ecológica.
A política climática da União Europeia impõe requisitos cada vez mais rigorosos ao setor dos transportes.rodoRelatório FNTR de 2025, dedicado a questões ambientais.rodoA saúde e a segurança no transporte rodoviário de mercadorias demonstram claramente a dimensão do investimento de capital (CAPEX) que as transportadoras devem realizar para se adaptarem às novas normas. Isso diz respeito principalmente a:
- Investimentos em veículos com emissão zero — Os tratores elétricos, embora cada vez mais acessíveis tecnologicamente, continuam sendo significativamente mais caros do que seus equivalentes a diesel. A diferença no preço de compra pode chegar a várias dezenas de por cento, e a infraestrutura de recarga ainda é insuficiente.
- Fontes de energia alternativas — As tecnologias de hidrogênio estão em fase de implementação piloto e exigem investimentos vultosos tanto das transportadoras quanto dos fornecedores de infraestrutura de abastecimento.
- Programas de condução ecológica e telemática — A implementação de sistemas para monitorar o estilo de direção e otimizar o consumo de combustível exige investimentos em tecnologia e custos com treinamento de pessoal.
Para grandes grupos de transporte, financiar esses investimentos é um desafio complexo, mas viável por meio do acesso aos mercados de capitais, emissão de títulos ou apoio financeiro de programas da UE. Para as PMEs, o acesso a financiamento externo acessível é muito mais limitado, especialmente porque os bancos estão cada vez mais cautelosos em conceder empréstimos a entidades em um setor onde os riscos sistêmicos crescentes são evidentes.
As transportadoras que não investem em soluções ambientais correm o risco de serem excluídas de uma parcela do mercado — tanto das exigências regulatórias quanto das crescentes expectativas de grandes empresas embarcadoras, para as quais a pegada de carbono de sua cadeia de suprimentos está se tornando um critério fundamental na seleção de parceiros logísticos. Aquelas que decidem investir estão sobrecarregando seus balanços patrimoniais em um momento em que já enfrentam dificuldades para manter a liquidez financeira.
Perspectivas do mercado: a consolidação é a resposta inevitável.
Todas as tendências descritas acima levam a uma conclusão: o mercado europeu de transporte rodoviário de mercadorias está passando por uma profunda reestruturação. Empresas financeiramente mais frágeis, com alto endividamento e baixas reservas, serão gradualmente forçadas a sair do mercado — por meio de falências, aquisições ou suspensão voluntária das operações. Empresas com maior capital conquistarão sua participação de mercado e seus recursos — principalmente frota e motoristas.
Esse processo de consolidação, embora possa levar a um aumento da eficiência do setor em uma perspectiva macroeconômica, gerará turbulências no curto prazo. Falências de transportadoras significam dívidas não pagas a credores — bancos de leasing, agentes de carga, fornecedores de combustível e prestadores de serviços — e ameaçam a continuidade das operações logísticas das empresas que lhes confiaram o cumprimento dos pedidos.
É importante lembrar que algumas das entidades que enfrentarão dificuldades financeiras nos próximos trimestres são empresas com posições de mercado consolidadas, relacionamentos de longa data com clientes e balanços patrimoniais aparentemente saudáveis. O efeito da redução de custos pode ser surpreendentemente rápido — alguns trimestres são suficientes para que até mesmo uma empresa relativamente estável esgote suas reservas de caixa, diante do aumento simultâneo de custos e da queda na receita.
A Perspectiva do Risco Empresarial: O Que Gestores e Parceiros Comerciais Precisam Saber
Para empresas que colaboram com transportadoras rodoviárias europeias — sejam elas expedidoras, instituições financeiras, seguradoras de crédito ou parceiras logísticas — essa situação exige uma revisão de suas políticas de gestão de risco de contraparte. Abaixo, seguem algumas recomendações práticas importantes:
- Verificação da situação financeira dos parceiros de transporte — especialmente aquelas que operam em rotas pelo Benelux, Alemanha e França. Vale a pena verificar as demonstrações financeiras atuais, os índices de endividamento e o giro de contas a receber. Empresas com altos índices de Prazo Médio de Recebimento (DSO) podem já estar enfrentando problemas de liquidez.
- Avaliação da capacidade de absorção de custos da transportadora — A questão de saber se um parceiro comercial possui uma estrutura de custos que lhe permita sobreviver ao aumento dos custos de transporte rodoviário na Holanda e na Bélgica sem uma deterioração drástica dos resultados é hoje crucial para avaliar o risco da continuidade da cooperação.
- Monitoramento das mudanças na estrutura da frota — Uma transportadora que aumenta rapidamente a participação de veículos mais antigos em sua frota em detrimento dos modernos pode estar sinalizando problemas de financiamento para a renovação da frota. Este é um indicador indireto de problemas de liquidez ou de acesso a crédito.
- Diversificação da base de fornecedores de transporte — A dependência de uma única transportadora ou de um grupo muito restrito de transportadoras em rotas principais representa um risco operacional que pode se materializar repentinamente caso um parceiro entre em processo de falência ou suspenda suas operações.
- Análise das cláusulas de indexação em contratos de transporte — Vale a pena verificar se os contratos existentes incluem mecanismos para ajustes automáticos de tarifas devido a alterações em pedágios e impostos. A ausência dessas cláusulas pode levar a conflitos e renegociações contratuais tensas.
Resumo: Sinal vermelho para a indústria TSL na Europa Ocidental
Os sinais que emergem dos dados do FNTR e do SDES para o primeiro trimestre de 2026 são claros: o transporte rodoviário de mercadorias na Europa está entrando em um período de crescente pressão financeira. O impacto simultâneo da queda nos volumes de carga, dos novos impostos e taxas rodoviárias na Holanda e na Bélgica, e das exigências de uma dispendiosa transição ecológica estão criando um cenário desafiador.rodoUm ambiente extremamente exigente para toda a indústria - e particularmente perigoso para o seu maior segmento, ou seja, as pequenas e médias transportadoras.
O segundo semestre de 2026 será um teste de solidez financeira para milhares de empresas de transporte em toda a Europa. Para gestores de risco e proprietários de empresas de logística, isso significa uma revisão minuciosa de seus portfólios de parceiros comerciais e uma atualização dos procedimentos para avaliar a capacidade operacional dos contratados.rodoNum mundo onde mesmo empresas com muitos anos de tradição podem enfrentar dificuldades financeiras em poucos trimestres, a visão de futuro e a gestão proativa de riscos são inestimáveis.
A plataforma EURODEBT.eu monitorará continuamente a situação no setor de transporte rodoviário de cargas e fornecerá informações sobre as principais mudanças fiscais, regulatórias e de mercado que afetam a condição das transportadoras rodoviárias europeias.










