

El Niño afeta o bolso das empresas: como as anomalias climáticas se transformam em risco de insolvência para empreiteiras.
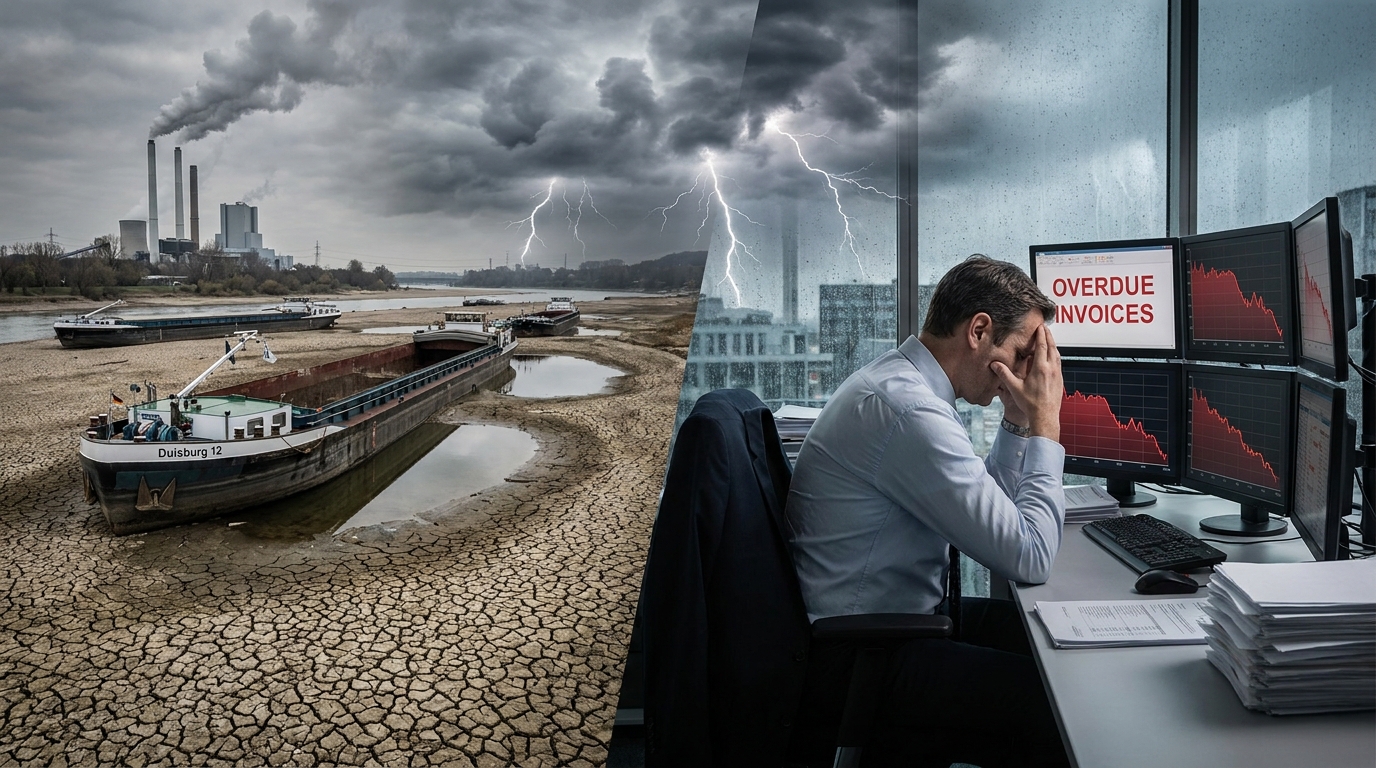
A seguradora de crédito Atradius publicou um relatório analítico que deveria estar na mesa de todos os gestores de risco na Europa. Sua conclusão é inequívoca e alarmante: o fenômeno climático El Niño não é mais apenas um problema para meteorologistas e profissionais de logística. Em 2025 e 2026, ele se tornará um verdadeiro catalisador sistêmico para crises de liquidez, aumento dos atrasos nos pagamentos B2B e uma onda crescente de insolvências — particularmente na Alemanha, mas com consequências diretas para toda a rede europeia de parceiros, subcontratados e fornecedores. Para o setor de transporte e logística, isso significa uma reformulação fundamental de como os contratados são avaliados e o risco de crédito é analisado.
Quando as condições climáticas se tornam um risco para o balanço patrimonial
Durante décadas, o El Niño existiu na mente dos empresários principalmente como um fenômeno climático abstrato — algo que causava secas na Austrália, inundações na América do Sul e tempestades no Pacífico. No máximo, resultava em interrupções temporárias no fornecimento de café ou cacau, que o mercado geralmente absorvia sem grandes problemas. Hoje, essa perspectiva é um anacronismo.
A Organização Meteorológica Mundial (OMM) prevê que o atual ciclo do El Niño poderá persistir até 2027. Isso não é um incidente isolado – trata-se de uma mudança estrutural nas condições operacionais de milhares de empresas. A Atradius, uma das maiores seguradoras de crédito comercial do mundo, define explicitamente essa situação como uma mudança do risco climático (Wetterrisiko) ao risco de pagamento (ZahlungsrisikoO mecanismo dessa transmissão é complexo, mas lógico — e é precisamente por isso que é tão perigoso para aqueles que o ignoram.
A Alemanha no centro do impacto: um país dependente de cadeias de suprimentos globais.
Para entender a dimensão da ameaça, é preciso primeiro compreender a natureza específica da economia alemã. A Alemanha é uma potência exportadora, mas, ao mesmo tempo, depende profundamente da importação de matérias-primas essenciais e produtos semiacabados de todo o mundo. As indústrias alimentícia, química, energética e siderúrgica dependem do abastecimento de regiões mais afetadas pelo El Niño.
O relatório da Atradius destaca categorias específicas de matérias-primas cujos preços estão subindo ou cuja disponibilidade está diminuindo rapidamente devido a eventos climáticos extremos:
- Café e cacau — As colheitas no Brasil, Colômbia, Costa do Marfim e Gana são diretamente afetadas por secas e chuvas irregulares associadas ao El Niño.
- Arroz, soja e óleo de palma — cruciais para a indústria de alimentos e rações, e suas principais fontes no Sudeste Asiático e na América Latina são particularmente suscetíveis a anomalias climáticas.
- Açúcar e frutas tropicais — mais categorias em que a produção está se desestabilizando e os preços nos mercados de commodities estão subindo para níveis não vistos há anos
- Fertilizantes artificiais — Eis que surge um fator geopolítico adicional: as tensões no Estreito de Ormuz e a incerteza da navegação em torno do Irã estão interrompendo o fornecimento de matérias-primas necessárias para a produção de fertilizantes, o que está impactando os preços de alimentos e rações com dupla força.
O impacto nas empresas alemãs é direto: os custos de aquisição estão aumentando mais rapidamente do que podem ser repassados aos clientes, as margens operacionais estão diminuindo e o capital de giro está sendo imobilizado em estoques de segurança mais caros. Empresas que pareciam parceiras comerciais confiáveis há um ano podem agora estar apresentando os primeiros sinais de alerta em relação à liquidez.
O Reno como barômetro da saúde industrial: a logística fluvial sob pressão.
Uma das manifestações mais tangíveis e dispendiosas do impacto das anomalias climáticas na economia europeia são os baixos níveis de água nos rios interiores – principalmente no Reno, que é a espinha dorsal absoluta do transporte para a indústria pesada da Europa Ocidental.
O Reno sustenta o transporte de algumas das maiores concentrações mundiais de indústrias químicas, petroquímicas e siderúrgicas. Quando os níveis da água caem abaixo dos limites operacionais, as barcaças de carga não conseguem carregar toda a sua capacidade ou precisam contornar certos trechos da rota. As consequências financeiras são imediatas e multifacetadas:
- Atrasos no fornecimento de matérias-primas — As fábricas não recebem materiais a tempo, as linhas de produção param, os planos de produção desmoronam
- Mudança forçada para transporte alternativo — O transporte ferroviário e rodoviário é mais caro, menos eficiente e frequentemente sobrecarregado durante os horários de pico de demanda.
- Sobretaxas por níveis baixos de água — Armadores e transitários introduzem sobretaxas especiais que podem aumentar o custo total do frete muitas vezes em um curto período de tempo.
- Congelamento do capital de giro — Ciclos de entrega mais longos significam que o dinheiro fica retido em mercadorias em trânsito por um período muito maior.
- Atrasos na arrecadação — Se o produto final não chegar ao cliente no prazo, a fatura não será emitida e o pagamento não será recebido no prazo.
Para as empresas de transporte e logística, esta é uma situação particularmente complexa – elas precisam absorver simultaneamente custos operacionais mais elevados e lidar com clientes que contestam faturas com sobretaxas inesperadas ou que estão enfrentando seus próprios problemas financeiros.
O Efeito Dominó na Cadeia de Pagamentos: Como uma Crise Afeta Toda a Rede
Frank Liebold, Diretor Nacional da Atradius na Alemanha, em seu comentário sobre o relatório, não deixa dúvidas sobre a trajetória atual: um aumento real e rápido no número de insolvências e perdas significativas devido a dívidas incobráveis não é um cenário pessimista, mas uma realidade cada vez mais provável.
O mecanismo é clássico para qualquer crise de liquidez, mas agora é impulsionado por um fator que até recentemente era completamente ignorado nos modelos de risco de crédito: o clima. O diagrama é o seguinte:
- A empresa A (por exemplo, um fabricante de alimentos) está enfrentando um aumento acentuado nos custos de matéria-prima e atrasos nas entregas.
- As margens operacionais da empresa A estão diminuindo e o capital de giro está se esgotando.
- A empresa A inicia negociações para prazos de pagamento mais longos com fornecedores (empresa B, empresa C) ou atrasa unilateralmente as transferências.
- As empresas B e C, que dependem de receitas pontuais da empresa A, estão começando a ter problemas para liquidar seus próprios passivos.
- O efeito cascata se espalha por toda a rede de parceiros, subcontratados e fornecedores.
Para empresas de transporte e logística, que frequentemente atuam como elo intermediário nessa cadeia — prestando serviços a fabricantes e atacadistas, além de utilizar os serviços de subcontratados — o risco de exposição a esse efeito dominó é particularmente alto. Trata-se de uma exposição bidirecional: contas a receber de clientes inadimplentes e suas próprias obrigações com subcontratados e fornecedores de combustível.
Contexto global: países em desenvolvimento como o segundo epicentro do risco
A análise da Atradius destaca outra dimensão da ameaça, crucial para os exportadores europeus. O El Niño não só interrompe o abastecimento da Europa, como também desestabiliza as economias dos países em desenvolvimento, importantes clientes para os produtos industriais, máquinas e tecnologia europeus.
Se um país onde a agricultura representa uma parcela significativa do PIB sofre uma seca ou inundação catastrófica, sua capacidade de importação diminui drasticamente. Os governos precisam redirecionar as reservas cambiais para importar alimentos em vez de bens de capital. As empresas nesses países suspendem investimentos, adiam pedidos e renegociam contratos. Para os exportadores alemães e, de forma mais ampla, europeus, isso significa uma erosão das receitas de exportação em um momento em que já enfrentam dificuldades com o aumento dos custos de produção.
Essa combinação desfavorável — custos de entrada mais altos e receitas menores — é uma armadilha clássica de liquidez que pode pegar desprevenidas até mesmo empresas com históricos financeiros aparentemente sólidos e registros de pagamento impecáveis.
Implicações para a verificação de contratados: o que precisa mudar?
Para gestores de risco, especialistas em contas a receber e tomadores de decisão em empresas de transporte e logística, as conclusões do relatório da Atradius são claras: os métodos tradicionais de avaliação da capacidade de pagamento de um cliente devem ser complementados por novos critérios. Avaliar a saúde financeira com base em demonstrações financeiras históricas é insuficiente hoje em dia, em um mundo onde o cenário pode alterar fundamentalmente a posição de liquidez de uma empresa anteriormente sólida em poucos meses.
O conjunto de ações recomendadas abrange diversas áreas-chave:
1. Incorporando a resiliência da cadeia de suprimentos na análise de crédito
Antes de conceder crédito comercial ou estabelecer uma cooperação de longo prazo, é importante investigar se o fornecedor depende fortemente de insumos provenientes de regiões particularmente suscetíveis ao El Niño. Empresas com uma base de fornecedores concentrada em uma única região geográfica ou categoria de produto são estruturalmente mais vulneráveis a choques climáticos.
2. Aumento da frequência de monitoramento da capacidade de pagamento
Em um contexto de risco climático elevado, o monitoramento de contratados não pode ser uma atividade trimestral ou anual. Sinais de alerta precoce — como a extensão dos ciclos de cobrança, solicitações de adiamento e mudanças nas políticas de compras — podem surgir e se intensificar rapidamente. Recomenda-se a implementação de um monitoramento contínuo e automatizado, baseado em dados financeiros e de mercado atualizados.
3. Diversificação da base de clientes e fornecedores
Empresas de transporte que dependem fortemente de um único setor (por exemplo, atendendo exclusivamente às indústrias alimentícia ou química) podem enfrentar desafios de liquidez em sua carteira de clientes. Diversificar o portfólio de serviços entre setores é uma forma natural de mitigar riscos.
4. Instrumentos de proteção de crédito como parte da política comercial padrão
O seguro de crédito comercial, as garantias financeiras e o factoring deixaram de ser produtos de nicho para os mais cautelosos e estão se tornando equipamentos padrão para empresas que operam em condições de grande incerteza. Vale ressaltar que seguradoras de crédito como a Atradius têm acesso a vastos bancos de dados sobre a saúde financeira de empresas no mundo todo. Utilizar suas análises e produtos não só oferece proteção, como também acesso a informações que de outra forma seriam inacessíveis.
5. Proteção contra a variação dos custos de matérias-primas e combustíveis
Para as empresas de transporte, a gestão do risco do preço do combustível é particularmente importante — o El Niño também impacta indiretamente os preços do petróleo por meio de interrupções no transporte marítimo e tensões geopolíticas em pontos críticos da logística global. A proteção contra a volatilidade do preço do combustível deve ser um elemento padrão da política financeira de toda grande empresa de transporte.
Perspectiva da EURODEBT.eu: Verificação de Contratantes na Era do Risco Climático
O relatório da Atradius faz parte de uma tendência mais ampla que observamos no setor europeu de gestão de risco de crédito: o clima está se tornando uma variável financeira primordial. O que era tema de relatórios ESG e debates sobre sustentabilidade há poucos anos, agora impacta diretamente a capacidade das empresas de cumprirem suas obrigações comerciais.
Para os usuários de plataformas de verificação como a EURODEBT.eu, isso significa uma mudança na abordagem das informações que buscamos ao avaliar um contratado. Além dos dados financeiros padrão — índices de endividamento, lucratividade, liquidez e histórico de pagamentos — informações sobre a estrutura da cadeia de suprimentos de uma empresa, sua exposição a mercados geográficos e de commodities específicos e as ferramentas de gestão de risco empregadas estão se tornando cada vez mais valiosas.
A Alemanha continua sendo a maior economia da Europa e o centro natural da cadeia de suprimentos para muitas empresas de transporte polonesas, tchecas, eslovacas e romenas. Problemas de liquidez nos setores de manufatura e comércio alemães inevitavelmente se refletem em seus parceiros europeus — frequentemente com um atraso de várias semanas, mas sempre. Monitorar a situação no mercado alemão é, portanto, crucial não apenas para empresas que operam diretamente na Alemanha, mas para qualquer pessoa com exposição significativa a fornecedores locais.
Resumo: A Nova Realidade da Gestão de Riscos
O El Niño 2025-2027 está testando a resiliência das cadeias de suprimentos e carteiras de recebíveis europeias a um novo tipo de risco sistêmico: o risco climático integrado ao risco de crédito. As empresas que forem as primeiras a compreender essa mudança e a adaptar seus sistemas de avaliação de risco, verificação de contrapartes e proteção de recebíveis de acordo com ela obterão uma verdadeira vantagem competitiva.
Aqueles que aguardam um "retorno à normalidade" — entendida como preços estáveis das commodities, condições previsíveis de navegação interior e pagamentos pontuais dos parceiros comerciais — podem se ver obrigados a esperar mais tempo do que suas reservas financeiras permitem. O novo normal tem um aspecto diferente: um mundo em que um termômetro e um mapa de pressão barométrica se tornaram ferramentas tão importantes para um analista financeiro quanto uma planilha com o balanço patrimonial de uma empreiteira.
Recomendação da EURODEBT.eu: As empresas que atuam no setor de transporte e logística devem revisar imediatamente sua exposição a clientes em setores particularmente suscetíveis aos efeitos do El Niño — alimentos, produtos químicos e comércio atacadista agrícola. O monitoramento regular e automatizado da situação de pagamento de clientes nesses setores e a consideração ativa de produtos de seguro de crédito são ações que, nas condições atuais de mercado, deixaram de ser uma opção e se tornaram uma necessidade.










