

Bloqueio do Estreito de Ormuz: milhares de navios presos e uma onda de riscos para a logística europeia.
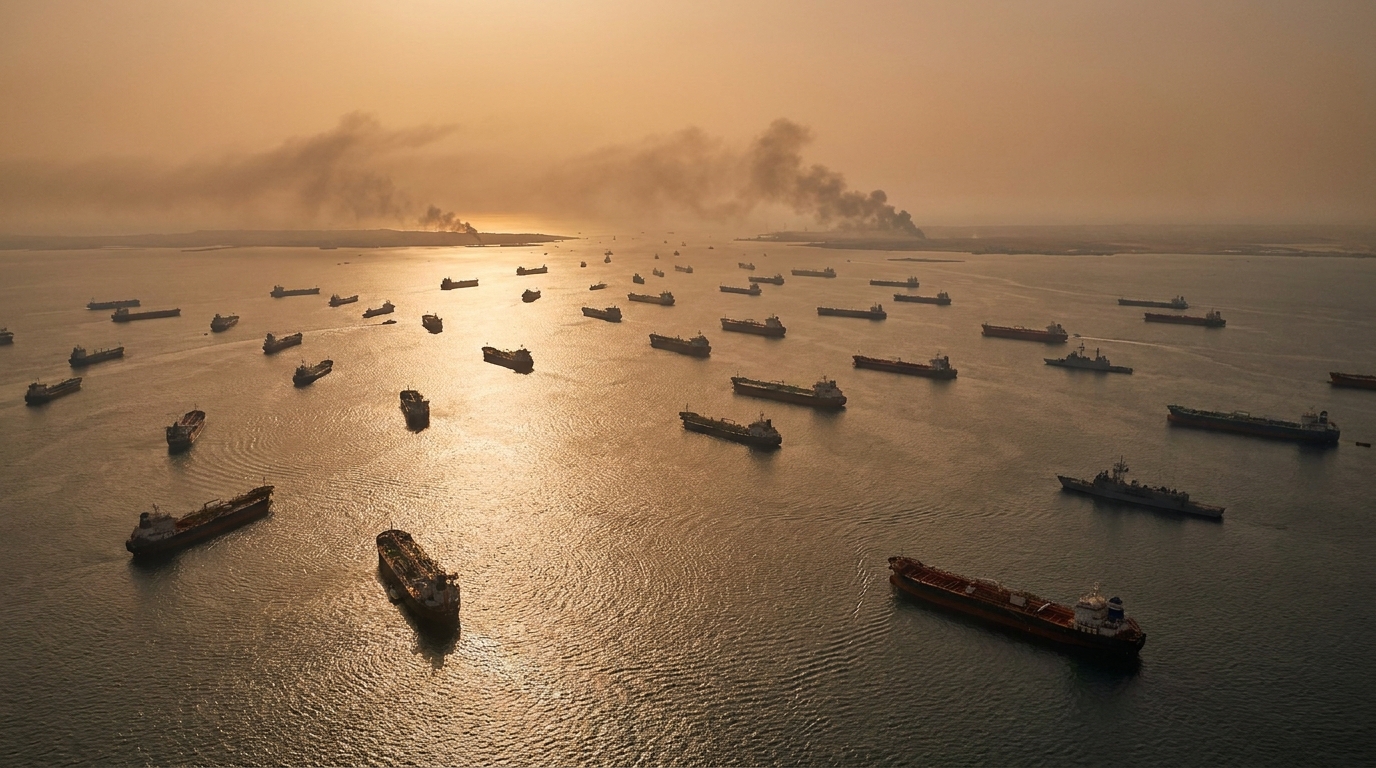
Em abril de 2026, o Centro de Estudos Orientais publicou um relatório analítico abrangente sobre as consequências da escalada do conflito armado no Golfo Pérsico. Os autores do documento, Sandra Baniak-Stachowiak e Konrad Popławski, detalham os mecanismos pelos quais o conflito militar regional se transformou em uma crise logística global com potenciais consequências econômicas de longo prazo. Para empresas que atuam nos setores de transporte, logística e agenciamento de cargas — e especialmente para instituições de financiamento comercial e gestão de risco de crédito — as conclusões deste relatório são fundamentais nos dias de hoje.
O Golfo Pérsico em chamas: as origens da crise
O gatilho imediato para a turbulência atual foram os ataques militares dos Estados Unidos e de Israel contra instalações estratégicas iranianas. O Irã respondeu com uma medida contra a qual analistas vinham alertando há anos, mas que por muito tempo permaneceu no âmbito de cenários teóricos de guerra: o fechamento completo do Estreito de Ormuz à navegação comercial. Essa decisão, tomada como instrumento de pressão geopolítica, causou uma perturbação imediata e sem precedentes nos mercados globais de transporte marítimo.
O Estreito de Ormuz é um dos pontos mais estratégicos do comércio global. Entre 20 e 25% da demanda mundial de petróleo e uma parcela significativa das exportações de gás natural liquefeito da Península Arábica passam por essa estreita passagem marítima. Seu bloqueio não é apenas um problema energético — ele paralisa todo o sistema comercial Ásia-Europa, que por décadas tem sido a espinha dorsal da economia global.
Mil navios presos: a dimensão e o mecanismo da crise marítima.
A consequência imediata e mensurável do bloqueio é o aprisionamento de quase mil embarcações na zona de conflito. Isso inclui tanto importantes petroleiros que transportam petróleo bruto e GNL, quanto navios porta-contêineres que realizam a troca de bens de consumo e produtos industriais semiacabados. Para as empresas que administram esses ativos, isso significa capital imobilizado por um período indeterminado, passivos financeiros crescentes e perda total do controle operacional.
Os armadores cujos navios escaparam da armadilha se viram diante de alternativas extremamente caras. Desviar as embarcações ao redor do Cabo da Boa Esperança acrescenta vários dias à viagem, gerando um aumento drástico nos custos de combustível. Os seguros de carga e casco em áreas de risco de guerra — os chamados prêmios de risco de guerra — atingiram níveis nunca vistos em décadas e, em alguns segmentos de mercado, as seguradoras se recusaram a emitir apólices para rotas de trânsito por áreas sensíveis.
O impacto financeiro é imediato e severo. As taxas de frete, que haviam se estabilizado no início deste ano após flutuações relacionadas à crise dos houthis no Mar Vermelho, dispararam. O aumento nos custos do transporte marítimo está afetando diretamente os preços dos produtos importados, gerando sérias preocupações sobre uma nova onda de inflação na Europa — desta vez alimentada não por perturbações pós-pandemia, mas pelo conflito armado em curso.
Carga aérea pressurizada: espaços aéreos fechados
Os efeitos do conflito vão muito além da navegação marítima. O fechamento do espaço aéreo sobre grande parte do Oriente Médio obrigou as companhias aéreas a designar rotas alternativas, muito mais longas. A consequência não é apenas o aumento do tempo de entrega e dos custos operacionais para as companhias aéreas, mas, sobretudo, uma queda drástica na capacidade do mercado global de carga aérea — estimada em 12% de todo o tráfego de carga.
O transporte aéreo desempenha um papel crucial na entrega de bens de alto valor agregado, componentes eletrônicos, produtos farmacêuticos e perecíveis. Suas restrições impactam diretamente setores que não podem arcar com longos prazos de entrega — desde o farmacêutico e automotivo até o tecnológico. Para fabricantes que operam com base no sistema just-in-time, cada dia de atraso gera perdas financeiras mensuráveis e ameaça paralisar as linhas de produção.
Polônia sob pressão particular: queda de 20% na capacidade
Entre os países europeus, a Polônia se destaca por sua exposição particularmente dolorosa à crise atual. Notícias do setor financeiro indicam que o setor de logística do país registrou uma queda de 20% na produção — um número que pode significar o limite da lucratividade para muitas empresas.
Isso não é coincidência. Há anos, a Polônia vem consolidando sua posição como um centro logístico estratégico na Europa Central e Oriental. Centros de distribuição modernos, uma extensa rede de vias expressas e rodovias, e um setor de agenciamento de cargas bem desenvolvido fizeram do nosso país um nó crucial nas cadeias de suprimentos europeias, fortemente dependentes da importação de componentes e produtos acabados da Ásia. Essa posição estratégica, antes uma fonte de vantagem competitiva, está se tornando um problema diante das interrupções nas rotas do Oriente Médio.
As empresas polonesas de transporte e logística enfrentam simultaneamente diversos fatores negativos: rescisões contratuais por parte de contratados que não conseguem cumprir os prazos de entrega, aumento dos custos de rotas e modais de transporte alternativos, atrasos crescentes no desembaraço aduaneiro e — o que é especialmente preocupante — dificuldade de acesso a financiamento em meio à crescente incerteza do mercado. Com uma queda de 20% no faturamento e aumentos simultâneos nos custos operacionais, o setor de transporte e logística está em uma situação delicada, que pode levar a uma onda de falências entre as pequenas e médias empresas do setor.
Mercados financeiros e risco de crédito: novos vetores de ameaça
Do ponto de vista das instituições de financiamento do comércio e dos gestores de risco de crédito, a situação atual apresenta uma série de ameaças específicas que exigem uma resposta imediata.
Risco de insolvência de armadores de menor porte
Muitos armadores operam com um modelo de financiamento baseado em alto endividamento. O aumento acentuado dos custos operacionais, aliado à paralisação da frota em zonas de conflito ou à necessidade de arcar com enormes custos de desvio, piora drasticamente seus índices de liquidez. Para bancos e fundos que financiam a frota marítima, isso significa uma necessidade urgente de revisar suas carteiras de empréstimos e preparar cenários de reestruturação.
Pressão sobre os instrumentos de financiamento do comércio
Cartas de crédito, garantias bancárias e seguros de crédito à exportação — todos esses instrumentos são vulneráveis a atrasos imprevistos e reclamações decorrentes de inadimplência. Cláusulas de força maior serão invocadas em massa pelos participantes da transação, gerando uma onda de disputas judiciais e pedidos de indenização de seguros.
Inflação dos custos operacionais e EBITDA
O aumento dos custos de transporte impacta diretamente as margens operacionais das empresas que negociam com fornecedores asiáticos. Para empresas com estruturas de custos enxutas, mesmo um aumento de 10% nas despesas logísticas pode reduzir o EBITDA abaixo dos níveis exigidos pelos contratos de empréstimo, acionando mecanismos de pagamento acelerado ou renegociação das condições de financiamento.
Rotas alternativas – salvação ou ilusão?
Diante da crise nas rotas marítimas e aéreas tradicionais, os operadores logísticos globais estão voltando sua atenção para corredores de transporte alternativos. De particular interesse é o chamado Corredor Central, que atravessa a Ásia Central — passando pelo Cazaquistão, Mar Cáspio, Azerbaijão e Geórgia — e, em seguida, chega aos mercados europeus.
No entanto, o relatório da OSW aponta corretamente as limitações fundamentais desta opção. Apesar dos investimentos significativos realizados nos últimos anos, a infraestrutura do Corredor Central ainda está muito aquém da capacidade de processamento necessária para absorver sequer uma fração dos volumes desviados pelo bloqueio de Ormuz. A capacidade dos portos do Mar Cáspio, a qualidade das ligações ferroviárias e a eficiência dos controlos fronteiriços constituem todos obstáculos que não podem ser eliminados a curto prazo.
A resposta a longo prazo à crise terá de assumir a forma de uma reconfiguração abrangente das cadeias de abastecimento. proximidade A ideia de aproximar a produção e o fornecimento dos mercados-alvo está cada vez mais presente nos debates da indústria, mas sua implementação exige anos e bilhões de euros em investimentos. Para o setor financeiro, isso representa tanto uma enorme oportunidade de participar do financiamento dessa transformação quanto a necessidade de desenvolver novos modelos para a avaliação de riscos em projetos de logística e produção.
Perspectiva de Longo Prazo: Uma Era de Incerteza Persistente
Os analistas da OSW chegam a uma conclusão que deve ser encarada como um sinal de alerta para todas as entidades que operam nos setores de logística, transporte e suporte (TSL) e financiamento do comércio: a caixa de Pandora do Oriente Médio já está aberta e fechá-la – mesmo em caso de um cessar-fogo iminente – não restaurará automaticamente a ordem logística anterior.
As seguradoras manterão prêmios elevados para riscos de guerra nas rotas do Oriente Médio por um longo período. Armadores e agentes de carga desenvolverão estratégias logísticas considerando o risco de uma escalada ainda maior do conflito. Fabricantes e redes varejistas diversificarão seus fornecedores e rotas de abastecimento, aceitando custos mais altos como o preço da resiliência operacional. Tudo isso significa um aumento permanente — e não temporário — nos custos do comércio global.
Para o setor de logística e transporte de mercadorias na Polônia, as consequências a longo prazo podem ser ambivalentes. Por um lado, o choque de curto prazo é profundo e pode levar à falência de operadores com menor capital. Por outro lado, a Polônia — um país com infraestrutura logística desenvolvida e bem conectada à Europa Ocidental, à Ucrânia e à Ásia por meio de rotas ferroviárias orientais — pode se beneficiar da tendência de longo prazo de encurtamento das cadeias de suprimentos e realocação da produção para a Europa. No entanto, isso exige superar o choque atual e manter a capacidade operacional e financeira.
Recomendações para gestores de risco
Tendo em conta as ameaças descritas, a EURODEBT.eu recomenda que as entidades que operam no setor dos transportes e da logística, bem como os seus credores e parceiros financeiros, tomem as seguintes medidas:
- Auditoria imediata das exposições a riscos no Oriente Médio. — Identificar contratos, rotas e parceiros comerciais ligados a rotas de trânsito pelo Estreito de Ormuz ou pelo espaço aéreo do Oriente Médio.
- Verificação da capacidade financeira dos contratados — Deve-se dar especial atenção aos operadores marítimos de menor porte, às empresas de agenciamento de cargas que atuam no segmento asiático e às entidades com alta participação de custos operacionais variáveis em sua estrutura financeira.
- Revisão de contratos e cláusulas contratuais — análise das disposições relativas a força maior, risco de guerra, atrasos e penalidades contratuais à luz da atual conjuntura geopolítica.
- Diversificação de rotas e fornecedores — Desenvolvimento de planos de contingência que abrangem rotas de transporte alternativas, incluindo opções ferroviárias pela Ásia Central e transporte aéreo por rotas que contornem o espaço aéreo fechado.
- Monitoramento de indicadores de alerta precoce — acompanhamento de taxas de frete, índices de seguros de guerra, níveis de reservas de caixa de parceiros comerciais importantes e classificações de crédito de instituições de financiamento comercial.
- Verificação de segurança financeira — No caso de carteiras de crédito, a exposição a entidades do setor marítimo e logístico deve ser submetida a testes de stress, levando em consideração o cenário de um bloqueio prolongado e de uma maior escalada do conflito.
Resumo: Alerta Operacional para a Indústria TSL
O relatório da OSW, de autoria de Sandra Baniak-Stachowiak e Konrad Popławski, é um dos primeiros estudos analíticos abrangentes a avaliar, sob uma perspectiva europeia, a dimensão dos riscos decorrentes da atual instabilidade no Golfo Pérsico. O bloqueio do Estreito de Ormuz, o aprisionamento de quase mil navios, uma queda de 12% no transporte aéreo de cargas global e uma redução de 20% na capacidade logística na Polônia — essas não são estatísticas derivadas de modelos econômicos abstratos. São dados concretos que descrevem a realidade operacional atual de milhares de empresas em toda a Europa.
O setor de transporte, logística e logística (TSL) está entrando em um período no qual a flexibilidade, a capacidade de adaptação rápida e o acesso a capital para cobrir o rápido aumento dos custos operacionais serão valorizados. Empresas sem reservas sólidas de liquidez, rotas diversificadas e seguro contra riscos de guerra enfrentam um sério desafio existencial. Para as instituições que financiam o setor de TSL, este é um momento para uma seleção de portfólio excepcionalmente criteriosa e uma gestão ativa da exposição ao crédito.
Numa era em que a geopolítica se torna uma variável fundamental nos modelos de risco empresarial, a capacidade de monitorizar e precificar os riscos geopolíticos deixou de ser um luxo reservado às maiores empresas – está a tornar-se um requisito de sobrevivência até mesmo para empresas de transporte e logística de média dimensão.










