

Fim da isenção do imposto sobre combustíveis na Alemanha a partir de 1º de julho de 2026: Alerta para as companhias aéreas polonesas e aumento do risco de falência no setor de transporte de longa distância.
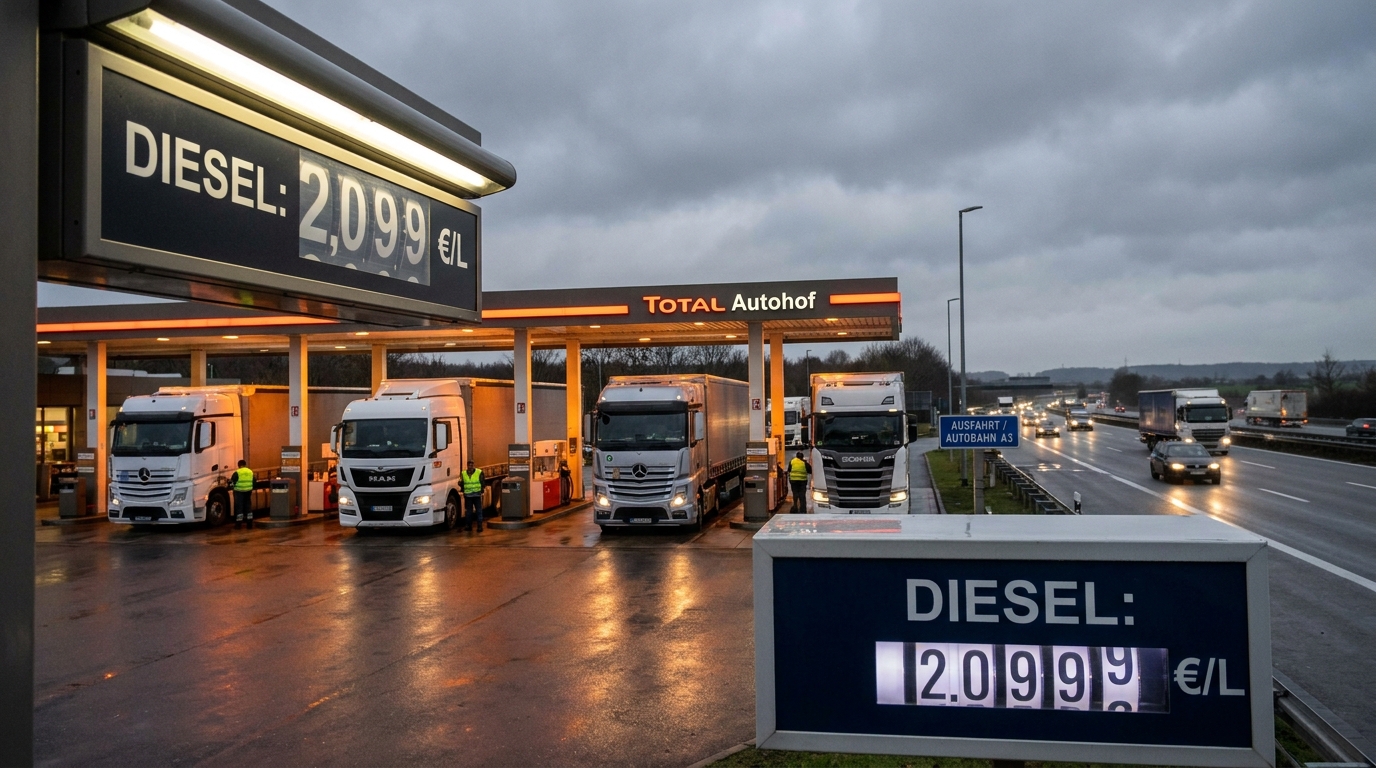
A partir de 1º de julho de 2026, o mercado europeu de transporte rodoviário enfrentará um dos choques fiscais mais significativos dos últimos anos. Na Alemanha — o coração logístico do continente e um corredor de trânsito absolutamente crucial para as empresas polonesas de transporte, logística e logística (TSL) — uma redução temporária no imposto sobre combustíveis, introduzida como medida de alívio de mercado, deixará de existir. O efeito será imediato: os preços do diesel nos postos de gasolina do outro lado da fronteira ocidental aumentarão em cerca de 14 a 17 centavos de dólar por litro. Para o setor de transporte, logística e logística, que opera com margens mínimas e capital de giro limitado, essa mudança não é apenas um ajuste estatístico de custos — ela representa uma ameaça real à solvência de dezenas de empresas.
O que exatamente expira em 1º de julho de 2026?
Nos últimos anos, a Alemanha reduziu temporariamente o imposto federal sobre energia (Energiesteuer) para gasolina e diesel. Esse mecanismo era estritamente temporário — os legisladores nunca anunciaram uma prorrogação além da data limite estipulada. A partir de 1º de julho de 2026, a legislação aplicável restabelece as alíquotas padrão, significativamente mais altas, desse imposto, sem qualquer período de transição ou eliminação gradual.
O impacto no mercado será sentido imediatamente. As previsões do setor indicam um aumento no preço do litro de diesel de 14–17 cêntimos de euroTraduzindo isso para a realidade operacional: um caminhão com tanque de 700 litros, totalmente abastecido no lado alemão, custará na primeira semana de julho a partir de de 98 a 119 euros a mais do que uma semana antes. Supondo que o veículo seja abastecido na Alemanha várias vezes por mês, o aumento anual nos custos de combustível por veículo pode chegar a vários milhares de euros.
Por que a Alemanha é tão crucial para as companhias aéreas polonesas?
A Polônia mantém há muito tempo sua posição como uma das líderes no mercado europeu de transporte rodoviário. As empresas polonesas de transporte de carga e logística (TSL) movimentam uma parcela significativa do tráfego entre a Europa Oriental e Ocidental, sendo a Alemanha um ponto de conexão incontornável. Todas as rotas para a França, o Benelux, o Reino Unido (via Calais ou o Eurotúnel) ou a Escandinávia (via Dinamarca) atravessam o território alemão ou são predominantemente compostas por trechos de rodovias alemãs.
Para o setor de transportes polonês, a Alemanha desempenha três funções simultaneamente:
- País de destino — destinatário direto de mercadorias no comércio polaco-alemão, que é uma das maiores relações comerciais da Europa;
- País de trânsito — corredor obrigatório para entregas à França, Holanda, Bélgica, Luxemburgo e Ilhas Britânicas;
- Base de combustível — Devido à sua infraestrutura e preços historicamente competitivos, as operadoras de estações alemãs têm sido uma escolha popular para viagens internacionais.rodofrotas de caminhões.
A perda da terceira dessas funções — pelo menos em termos de atratividade de preço — combinada com a inevitabilidade do trânsito, coloca as transportadoras em uma posição de negociação excepcionalmente difícil. Elas não podem simplesmente "evitar" o reabastecimento na Alemanha se operarem em rotas da Europa Ocidental.
Margens que agora não têm para onde diminuir.
Para entender a gravidade da situação, é preciso analisar a estrutura de custos de uma transportadora típica de pequeno ou médio porte. No setor de transporte rodoviário, o combustível representa uma parcela significativa dos custos. 25 a 35 por cento de todos os custos operacionais frota. Para empresas que operam exclusivamente no segmento FTL (carga completa) em rotas da Europa Ocidental, esse número pode ser ainda maior. Ao mesmo tempo, a pressão sobre os preços por parte dos clientes — grandes operadores logísticos, redes de varejo e fabricantes — fez com que as taxas de frete não acompanhassem o aumento dos custos por vários trimestres.
Como resultado, as margens líquidas de muitas PMEs do setor de transportes rondam os poucos pontos percentuais e, nos meses mais difíceis, chegam a zero ou mesmo a valores negativos. Nesta estrutura de custos, um aumento repentino do preço do combustível de cerca de uma dezena de cêntimos de euro por litro não pode ser absorvido sem graves consequências financeiras.
Cláusulas de Combustível: Proteção que a Maioria das Empresas Não Possui
A instituição que, teoricamente, deveria proteger as operadoras contra esse tipo de flutuação é a chamada cláusula de combustível (BAF — Fator de Ajuste de Combustível ou seu equivalente rodoviário). Esse mecanismo, incorporado ao contrato de transporte, permite o recálculo automático do frete com base nos preços atuais do combustível. Na prática, porém, essas cláusulas são domínio de grandes empresas — operadores logísticos corporativos — que têm poder de negociação para impor tais disposições aos clientes.
As pequenas empresas de transporte, ao firmarem contratos com contratantes maiores, muitas vezes aceitam os termos impostos pela parte contratante — sem cláusulas de combustível, sem indexação, mas com prazos rígidos e penalidades por atrasos. Com o aumento dos custos, a transportadora, por ser a parte mais frágil do contrato, arca com todo o risco financeiro. Diante da alta dos preços em julho na Alemanha, essas empresas enfrentarão enorme pressão de liquidez.
Déficit de liquidez: Combustível hoje, pagamento em 90 dias.
A crise de custos tem outra dimensão estrutural que muitas vezes é negligenciada nas análises de risco de crédito. O setor de transportes é caracterizado por um padrão de fluxo de caixa singular: Os custos são incorridos imediatamente. (abastecimento, rodovias, salários dos motoristas), enquanto As receitas chegam com um atraso de várias semanas ou meses.Os prazos de pagamento no setor de TSL (Transporte de Carga e Depósito) frequentemente chegam a 60 ou até 90 dias – apesar das regulamentações que combatem os atrasos nos pagamentos.
O aumento dos preços dos combustíveis a partir de 1º de julho significa que as transportadoras terão maiores despesas em dinheiro na primeira semana do mês, mas só verão a receita que cobrirá esses custos em setembro ou outubro. Durante esse período, elas precisarão financiar a lacuna de liquidez com recursos próprios ou externos. Para as PMEs, isso significa:
- aumento do uso de factoring (que custa dinheiro e reduz as margens);
- Aumento do endividamento em linhas de crédito e contas correntes;
- Atrasar os pagamentos aos próprios fornecedores – subcontratados, oficinas, fornecedores de pneus e peças;
- Em casos extremos, a execução do pedido pode ser suspensa devido à falta de fundos para combustível.
Este último cenário é particularmente perigoso para a reputação e a saúde da empresa, pois acarreta penalidades contratuais, perda de clientes e uma espiral de dívidas.
Uma confluência de circunstâncias desfavoráveis: o verão de 2026 com muitas incógnitas.
O aumento dos preços dos combustíveis na Alemanha não ocorre isoladamente – coincide com uma série de outros fatores que afetam o setor de transportes no mesmo período.
Proibições de tráfego de caminhões no verão
Tradicionalmente, julho e agosto são os meses com as restrições mais severas ao tráfego de caminhões na Europa. Em 2026, essas restrições afetarão, entre outros:
- Checo — Proibições de circulação em rotas de transporte público importantes durante fins de semana e feriados;
- Áustria — restrições particularmente rigorosas nas áreas de travessia do Tirol, Salzburgo e Brenner, que constituem um corredor obrigatório para o tráfego para a Itália e os Balcãs;
- Bulgária e Romênia — proibições extraordinárias relacionadas à onda de calor, introduzidas de forma improvisada e que complicam o planejamento operacional;
- alemão — aumento das inspeções técnicas em pontes de autoestradas, resultando em filas e tempo de inatividade.
Para uma transportadora, cada período de inatividade representa um custo: o motorista recebe diária e salário, o veículo fica parado e a entrega atrasa. Os períodos de fechamento durante o verão representam um desafio logístico todos os anos, mas, combinados com o aumento acentuado dos preços dos combustíveis, criam uma combinação extremamente prejudicial para os orçamentos operacionais.
Novos pedágios rodoviários na Holanda
Os Países Baixos implementaram novas regulamentações sobre a cobrança de portagens para veículos pesados de mercadorias. Isto representa mais um encargo nas rotas que atravessam o centro logístico neerlandês — um dos mais movimentados da Europa Ocidental — e mais um custo que não pode ser facilmente repassado aos clientes sem renegociação de contratos.
Perdas nas fronteiras orientais
A organização ZMPD alerta para perdas que chegam a meio bilhão de euros, geradas por longas filas e tempos de espera nas fronteiras orientais, especialmente no contexto do transporte para a Ucrânia. As empresas envolvidas nessa rota sofrem prejuízos decorrentes das filas — tempo improdutivo que, além disso, custa dinheiro aos motoristas e deprecia os veículos.
Perspectiva de Risco Empresarial: Quem está mais em risco?
Do ponto de vista da avaliação da credibilidade de pagamento e do risco de insolvência, podem ser identificadas diversas categorias de entidades particularmente expostas às consequências do aumento dos preços dos combustíveis em julho:
Transportadoras de pequeno e médio porte (1 a 20 veículos)
Empresas desse porte geralmente não incluem cláusulas de combustível em seus contratos, possuem reservas de caixa limitadas e são mais dependentes de clientes ou sócios individuais. Um aumento de alguns pontos percentuais nos custos de combustível pode impactar a lucratividade de um mês inteiro. Essas entidades representam o maior risco do ponto de vista de crédito.
Empresas com uma grande participação nas rotas da Europa Ocidental.
As companhias aéreas cujas rotas pela Alemanha representam de 60% a 80% do trabalho operacional de sua frota sentirão o aumento de custos de forma proporcionalmente mais acentuada. Elas não conseguem diversificar seus destinos no curto prazo — expandir rotas para outros mercados exige novos contratos e certificações.
Subcontratados de grandes operadores logísticos
Este grupo é particularmente vulnerável: trabalham para um ou poucos grandes clientes que ditam preços, prazos e condições. Não têm poder de negociação nem a capacidade de migrar rapidamente para outro segmento de mercado. Os aumentos de custos após 1º de julho impactarão diretamente suas margens de lucro, e os próximos meses poderão trazer um aumento cumulativo nos problemas de liquidez.
Sinais de alerta aos quais os gestores de risco devem estar atentos
Para as empresas que colaboram com transportadoras rodoviárias — tanto como prestadoras de serviços de transporte quanto como contrapartes de crédito — os próximos meses exigem maior vigilância. A que devemos prestar atenção especial?
- Prorrogação repentina dos prazos de pagamento A comunicação entre empresas de transporte e sua empresa pode indicar problemas de liquidez;
- Solicitações de pagamentos antecipados ou pagamento antecipado — algo atípico para um determinado parceiro, pode indicar falta de fundos para as despesas operacionais atuais;
- Aumento da rotatividade da frota e venda de veículos - um sinal de alienação de ativos para obtenção de dinheiro;
- Cancelamento de rotas ou pedidos Na ausência de uma justificativa racional, a empresa pode não ser capaz de financiar os custos de implementação;
- Atrasos no cumprimento dos pedidos por razões não operacionais (não engarrafamentos ou proibições de tráfego, mas falta de fundos para combustível ou avarias resultantes de manutenção negligente).
Nesse contexto, o monitoramento regular da situação financeira dos contratados do setor de TSL (Transporte, Logística e Segurança) por meio de plataformas de verificação está se tornando não uma ferramenta opcional, mas um padrão para a gestão de riscos na cadeia de suprimentos.
Consolidação do mercado: quem sobreviverá e quem será absorvido?
De uma perspectiva macroeconômica e estrutural, o aumento de custos após 1º de julho de 2026 poderá catalisar os processos de consolidação que os analistas há muito preveem que afetarão inevitavelmente o mercado europeu de transporte rodoviário. Um mercado com um número excessivo de pequenas empresas operando no limite da rentabilidade é suscetível a ondas de falências e aquisições sempre que ocorre um choque externo de custos.
Os participantes mais fortes — grandes grupos de transporte e logística com acesso a financiamento acessível, cláusulas de combustível em contratos e uma base de receita geograficamente diversificada — não só sobreviverão, como também poderão capitalizar a turbulência, adquirindo clientes e recursos (material rodante, contratos, certificados) de entidades que não conseguirem resistir à pressão. A história do setor europeu de transporte e logística demonstra que todo grande choque de custos resulta em uma redução no número de participantes e um aumento na concentração de mercado.
Para as próprias transportadoras de pequeno e médio porte, isso significa a necessidade de tomar decisões estratégicas rápidas e preventivas: renegociar contratos, revisar rotas em termos de rentabilidade, implementar cláusulas de combustível onde ainda for possível e avaliar se a escala atual das operações oferece uma margem suficiente para absorver os custos futuros.
O que as empresas de TSL devem fazer antes de 1º de julho?
O prazo até o final de junho de 2026 é limitado, mas suficiente para a adoção de medidas de mitigação de riscos. As medidas prioritárias para gestores de frotas e contratos de transporte incluem:
- Auditoria de contrato Em termos da existência ou possibilidade de introduzir cláusulas relativas ao combustível, cada contrato sem essa garantia representa uma exposição aberta ao risco de custos;
- Modelagem de cenários O impacto do aumento do preço do diesel em 14 a 17 cêntimos/litro na rentabilidade de rotas e clientes individuais – estes dados servem de base para as negociações com os contratantes sobre ajustes de tarifas;
- Revisão da Política de Combustíveis — análise de onde a frota reabastece e se existe possibilidade de otimização geográfica (por exemplo, reabastecer na Polônia antes de entrar na Alemanha, se a capacidade do tanque e a quilometragem o permitirem);
- Garantir linhas de crédito — aumentar os limites de factoring e crédito disponíveis antes de julho, quando os bancos e as empresas de factoring deverão observar uma deterioração nos indicadores do setor e poderão tornar os critérios mais rigorosos;
- Verificação da solvência dos contratados — tanto os clientes (conseguirão pagar em dia?) quanto os subcontratados (cumprirão suas obrigações com a sua empresa?).
Resumo: Alto risco para o setor no segundo semestre de 2026.
O fim do crédito fiscal para combustíveis na Alemanha, em 1º de julho de 2026, não é um evento de mercado, mas sim um aumento sistêmico nos custos operacionais de todo o setor de transporte rodoviário europeu. Considerando as margens apertadas, a ausência de mecanismos comuns de indexação de custos nos contratos e a falta estrutural de liquidez no setor, um aumento de apenas alguns centavos por litro no preço do diesel terá consequências que vão muito além de simples cálculos de combustível.
Para gestores de risco e proprietários de empresas de logística, os principais pontos a reter são: O acompanhamento da situação financeira dos parceiros de transporte deve ser intensificado.Gerencie ativamente sua própria exposição ao risco de fornecedores (a dependência de um único fornecedor é um risco específico), e quaisquer contratos de longo prazo firmados nas próximas semanas devem incluir, incondicionalmente, cláusulas de combustível ou outros mecanismos de compartilhamento de riscos de custos.
Prevemos que o segmento de transporte rodoviário de pequenas e médias empresas (PMEs) na Polônia e na Europa Central registará um aumento significativo na inadimplência, reestruturações de dívidas e processos formais de falência no segundo semestre de 2026. As empresas que realizarem uma análise de risco completa e implementarem medidas de proteção hoje estarão em uma posição muito melhor para superar o período que se aproxima sem perdas significativas. Aquelas que ignorarem os sinais de alerta pagarão um preço duplo.










