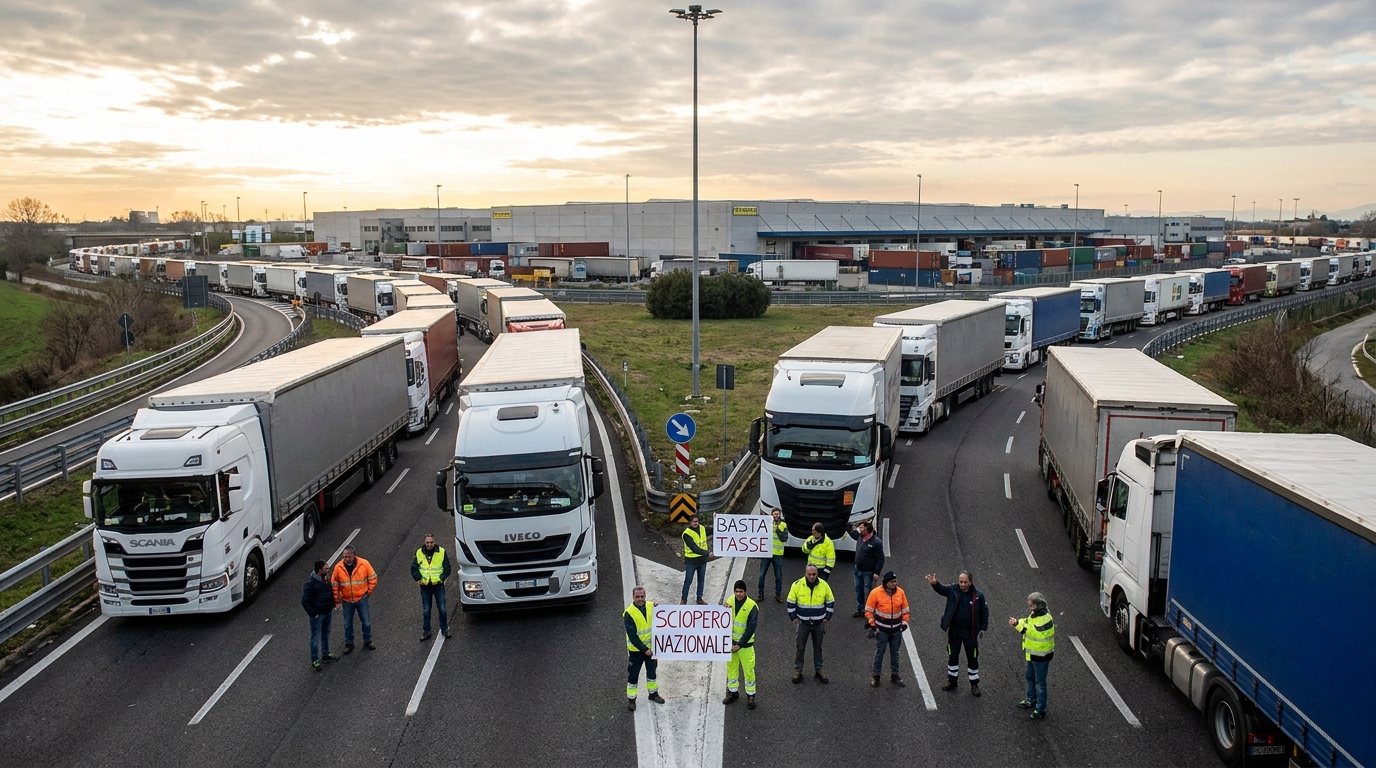
Onda de insolvências na Alemanha: 25 900 falências por ano até 2027 — setor dos transportes, expedição e logística no centro da crise
A Allianz Trade prevê que o número de falências de empresas na Alemanha atingirá em 2026 e 2027 cerca de 25 900 casos por ano — o nível mais elevado desde 2013. O setor dos transportes e da logística encontra-se entre os mais ameaçados, o que representa um risco direto para as empresas europeias que colaboram com transportadoras e operadores alemães. Só se espera uma melhoria da situação em 2028, o que exige que os gestores de risco reforcem imediatamente os procedimentos de verificação de parceiros comerciais.

A conceituada seguradora de créditos Allianz Trade publicou em outubro de 2026 um relatório que deve captar a atenção de todos os gestores de risco que trabalham com entidades do mercado alemão. O documento indica claramente que a onda de insolvências para lá da fronteira ocidental da Polónia ainda não atingiu o seu pico — ou, pelo menos, não deverá diminuir rapidamente. O número de falências de empresas na Alemanha estabilizará em quase 25 900 casos anuais tanto em 2026 como em 2027, regressando a níveis não registados há mais de uma década. O setor dos transportes e da logística encontra-se no topo da lista dos setores mais ameaçados pela falência — o que significa um risco real e direto para as empresas de toda a Europa que com ele trabalham.
A Alemanha perde o título de locomotiva da Europa
Durante anos, a economia alemã foi o alicerce da prosperidade europeia. Hoje, os analistas têm infelizmente de rever essa imagem. A Allianz Trade estima que, em 2026, o número de falências na Alemanha aumentará 8% em comparação com o ano anterior, atingindo 25 900 casos — o nível mais elevado desde 2013. Pior ainda, a previsão para 2027 não traz alívio: os especialistas esperam que o número de falências se mantenha idêntico, o que significa que não estamos perante um salto estatístico pontual, mas sim uma tendência estrutural profundamente enraizada.
Milo Bogaerts, diretor-geral da Allianz Trade na Alemanha, no seu comentário ao relatório aponta para uma combinação de vários fatores sobrepostos que, em conjunto, criam um ambiente excecionalmente adverso para as empresas. O conflito armado no Irão — embora geograficamente distante — traduz-se numa maior instabilidade dos mercados de matérias-primas energéticas e em perturbações nas cadeias de abastecimento globais. A Alemanha, cuja economia depende fortemente das exportações e das importações de componentes industriais, sente estas perturbações de forma particularmente intensa.
Uma segunda causa, igualmente importante, é a prolongada estagnação conjuntural (Konjunkturflaute) na própria Alemanha. A procura interna está estagnada há vários trimestres, os investimentos das empresas estão suspensos e os consumidores — face ao aumento do custo de vida — reduzem as despesas. Como resultado, muitos setores registam uma diminuição das encomendas, que se traduz diretamente na deterioração dos resultados financeiros de milhares de empresas.
Ao quadro de condições desfavoráveis juntam-se ainda dois problemas crónicos: a dramática escassez de mão de obra qualificada (Fachkräftemangel) e os custos operacionais em crescimento contínuo. Os preços da energia, embora parcialmente estabilizados em comparação com o pico de 2022–2023, continuam em níveis muito superiores aos anteriores à crise energética. Os custos do financiamento externo, impulsionados pela política de taxas de juro do BCE, pesam nos balanços das empresas que anteriormente operavam num ambiente de crédito barato. Todos estes elementos em conjunto criam uma espécie de armadilha financeira para as entidades com reservas de liquidez limitadas.
Setor TSL: barómetro da crise
O relatório da Allianz Trade destaca de forma particularmente forte a posição do setor dos transportes, da expedição e da logística (TSL) entre os mais expostos à onda de falências. Isto não deverá surpreender quem conhece as especificidades deste setor. As empresas de transporte e logística caracterizam-se por margens operacionais estruturalmente baixas, que por vezes rondam apenas alguns pontos percentuais das receitas. Nestas condições, mesmo um aumento relativamente pequeno dos custos ou uma diminuição do volume de encomendas pode ser suficiente para eliminar o lucro e ameaçar a liquidez financeira.
Em 2026, as empresas TSL enfrentam simultaneamente vários fenómenos particularmente desfavoráveis:
- Aumento dos custos de combustível — impulsionado pela incerteza geopolítica e pela destabilização dos mercados energéticos, o combustível continua a ser a maior rubrica de custos para os transportadores rodoviários, e cada subida brusca dos preços nas estações de serviço afeta diretamente a rentabilidade dos serviços contratados.
- Pressão salarial — a escassez crónica de motoristas profissionais e trabalhadores de armazém obriga as empresas a aumentar os salários para conseguirem sequer manter a capacidade operacional. É uma despesa que não pode ser adiada sem o risco de perder trabalhadores essenciais.
- Redução do volume de carga — o abrandamento nas indústrias automóvel, química e de máquinas — pilares tradicionais da economia alemã — traduz-se diretamente num menor número de encomendas de transporte. As empresas de logística que criaram a sua capacidade com base em previsões de há alguns anos debatem-se hoje com excesso de capacidade de transporte e uma base de clientes em contração.
- Custos de financiamento elevados — no setor TSL, as frotas de tratores rodoviários e semirreboques são em grande parte financiadas através de crédito ou locação financeira. O aumento das taxas de juro fez com que o serviço da dívida absorvesse uma parte cada vez maior das receitas já de si modestas.
- Pressão regulamentar — a aplicação de novos requisitos ambientais (incluindo taxas sobre emissões de CO₂ e normas de emissões EURO 7) obriga as empresas a substituir as frotas a custos elevados, gerando encargos adicionais de investimento num período já difícil.
A combinação destes fatores faz com que muitas empresas TSL alemãs que sobreviveram à pandemia e à crise energética estejam hoje à beira da insolvência. Algumas tentam salvar-se através da reestruturação — reduzindo a frota, despedindo trabalhadores e abandonando rotas não rentáveis. Contudo, quando nem isso é suficiente, é apresentado um pedido de insolvência.
Efeito dominó: risco para os parceiros europeus
Para as empresas europeias que trabalham com o setor TSL alemão — como clientes de serviços de transporte, subcontratadas ou prestadoras de serviços — esta situação tem consequências diretas. A falência de um transportador ou operador logístico não é geralmente um acontecimento isolado. Gera uma onda de problemas para dezenas e, por vezes, centenas de entidades que tinham contratos com ele ou figuravam como credores na lista de dívidas por liquidar.
Para as empresas com faturas não pagas por serviços prestados ou mercadorias entregues, a falência de uma contraparte significa muitas vezes um processo judicial de vários meses e a recuperação de apenas uma fração do montante devido — se é que alguma coisa é recuperada. Do ponto de vista da gestão do risco de crédito sobre clientes, este é um cenário que deve ser prevenido, em vez de se reagir às suas consequências depois de acontecer.
Os especialistas da EURODEBT.eu recomendam que as empresas que realizam comércio transfronteiriço de mercadorias com a Alemanha reforcem imediatamente os procedimentos de verificação da solvabilidade das contrapartes. Uma verificação padrão no registo comercial ou uma análise superficial do historial de colaboração são hoje o mínimo absoluto e não oferecem proteção suficiente. Nas atuais condições de mercado torna-se necessário:
- Monitorizar sistematicamente a situação financeira dos principais parceiros comerciais alemães — pelo menos uma vez por trimestre.
- Analisar os indicadores de alerta precoce: atrasos nos pagamentos, alterações dos limites de crédito nas agências de informação empresarial, mudanças nas administrações e nas estruturas de propriedade.
- Considerar ou alargar o seguro de créditos comerciais — embora seja importante ter presente que as seguradoras, perante a crescente onda de falências, podem apertar as condições e aumentar os prémios para exposições ao mercado alemão.
- Reduzir os prazos de pagamento concedidos às contrapartes ou introduzir pagamentos antecipados para parceiros novos e não verificados.
- Diversificar a base de fornecedores logísticos para evitar a dependência de um único transportador que possa desaparecer subitamente do mercado.
Quando ocorrerá a viragem? Previsões para 2028 e depois
A Allianz Trade não deixa ilusões quanto às perspetivas de curto prazo: durante todo o ano de 2027, o número de falências na Alemanha manter-se-á próximo dos 25 900 casos anuais. Só 2028 deverá trazer os primeiros — embora modestos — sinais de melhoria. Os analistas preveem então uma diminuição do número de falências de cerca de 5%, para 24 600 casos. Pressupõe-se que, até lá, as medidas de estímulo do governo federal comecem a produzir efeitos mensuráveis e que a economia recupere gradualmente a capacidade de gerar crescimento.
Importa, contudo, sublinhar com toda a ênfase que mesmo o nível previsto de 24 600 falências por ano continuará a ser historicamente elevado. Não será um regresso à normalidade anterior à crise, mas apenas uma certa redução da dimensão do problema. O risco acrescido nas relações comerciais com a Alemanha manter-se-á connosco durante pelo menos três a quatro anos.
Trata-se de um horizonte longo, que exige das empresas não uma correção pontual dos procedimentos, mas uma mudança duradoura na filosofia de gestão do risco de crédito. Os gestores que hoje ignoram os sinais do relatório da Allianz Trade poderão, dentro de alguns meses, ter de reconhecer perdas em créditos que poderiam ter sido protegidos através de uma verificação mais rigorosa das contrapartes.
Perspetiva de risco: o que devem fazer os gestores de logística?
Resumindo o cenário traçado pela Allianz Trade, podem identificar-se algumas recomendações fundamentais para as empresas de transporte e logística e os seus parceiros comerciais que operam no mercado europeu:
- Trate a Alemanha como um mercado de risco acrescido — não apenas no papel, mas também nas decisões diárias de crédito e contratação. As normas de diligência devida aplicadas a entidades de países considerados estáveis devem ser revistas com urgência.
- Invista em informação empresarial — utilize ferramentas de monitorização financeira em tempo real, como relatórios de agências de informação empresarial ou plataformas de avaliação de risco para empresas do setor TSL. A informação recebida antecipadamente sobre problemas de uma contraparte dá tempo para reagir.
- Reforce a resiliência financeira da sua organização — as empresas com reservas de liquidez sólidas e uma base de clientes diversificada estão muito mais bem preparadas para absorver perdas resultantes da insolvência dos parceiros.
- Fale com a sua seguradora de créditos — se ainda não utiliza um seguro de crédito comercial, é altura de o considerar. Se utiliza — verifique se os seus limites de crédito para contrapartes alemãs estão atualizados e são suficientes à luz dos dados de mercado mais recentes.
- Reforce as relações com parceiros fiáveis — em tempos de crise de mercado, a tendência natural é a consolidação em torno de entidades com estabilidade financeira comprovada. As empresas que hoje investem na transparência e na construção de confiança conquistarão novos contratos à custa das que desaparecerão do mercado.
O relatório da Allianz Trade não é mais uma previsão sombria para deixar na prateleira. É um sinal concreto de que o mercado europeu de gestão de risco entra numa fase de vigilância acrescida — e de que as empresas que descurarem essa vigilância podem pagar um preço elevado. Os anos de 2026 e 2027 serão um verdadeiro teste à maturidade dos sistemas de gestão de risco em todo o ecossistema europeu de transportes e logística.