
Германия на грани: 25 900 банкротств компаний в 2026 году — сектор транспорта и логистики в огне
Германия столкнулась с рекордной волной банкротств — в 2026 году обанкротятся около 25 900 компаний, что станет самым высоким показателем за 13 лет. Компании в секторе транспорта и логистики банкротятся быстрее, чем в остальных отраслях экономики, а данные Евростата указывают на квартальный рост числа банкротств в секторе TSL на 11,4 процента по всему ЕС. Эффект домино после банкротства крупных компаний и резкий рост затрат на энергию создают реальную угрозу для всех компаний, сотрудничающих с партнёрами из Германии, Франции и Румынии. Улучшение ситуации ожидается не ранее 2028 года.
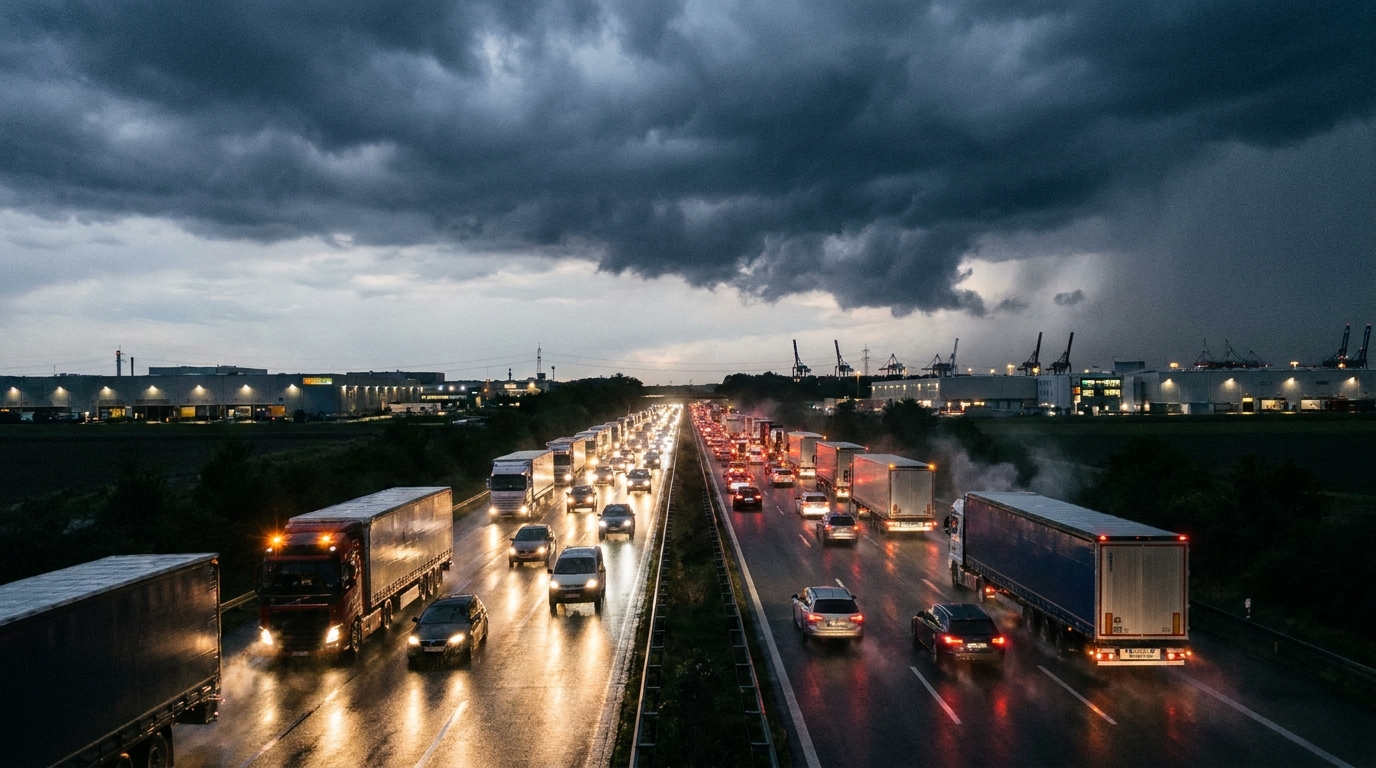
Германия столкнулась с самой масштабной волной банкротств более чем за десятилетие. Согласно отчёту „Global Insolvencies Outlook 2028", опубликованному Allianz Trade — одним из крупнейших в мире страховщиков торговой дебиторской задолженности — число случаев несостоятельности предприятий в крупнейшей экономике Европы в текущем году превысит 25 900 случаев. Это рекорд, какого не было 13 лет, и тревожный сигнал для всех компаний, сотрудничающих с партнёрами в Германии — в особенности для перевозчиков, экспедиторов и логистических операторов со всего континента.
Рекордная волна банкротств — цифры говорят сами за себя
Прогноз Allianz Trade предполагает рост числа случаев несостоятельности в Германии на 8 процентов в годовом выражении, что значительно выше весенних оценок, согласно которым рост должен был составить всего 2 процента. Масштаб явления становится ещё более значимым, если рассмотреть данные в более широкой временной перспективе. В 2021 году было зарегистрировано лишь около 14 000 банкротств — результат искусственной поддержки рынка государственными программами помощи во время пандемии. С тех пор тенденция неумолима:
- 2023 год: 17 814 случаев несостоятельности
- 2024 год: 21 812 случаев несостоятельности
- 2025 год: 24 064 случая несостоятельности (прогноз)
- 2026 год: 25 900 случаев несостоятельности (прогноз — рекорд за 13 лет)
Это означает рост почти на 85 процентов по сравнению с 2021 годом и показатель примерно на 30 процентов выше среднего уровня допандемийного периода (2016–2019). Особенно тревожно то, что эксперты Allianz Trade не прогнозируют заметного улучшения в 2027 году — число банкротств должно сохраниться на том же рекордно высоком уровне.
Milo Bogaerts, CEO Allianz Trade в регионе DACH, указывает на несколько одновременно действующих факторов, которые вместе создают разрушительное стечение обстоятельств: слабая экономическая конъюнктура, растущая геополитическая неопределённость, крайне высокие затраты на энергию и хроническая нехватка квалифицированной рабочей силы. Ни одна из этих проблем не является временной — все они носят структурный характер, а значит, для их решения потребуются годы, а не месяцы.
Транспорт и логистика — отрасль в группе самого высокого риска
Среди всех секторов экономики транспортно-экспедиторская и логистическая отрасль (TSL) относится к тем, которые ощущают кризис особенно остро. Согласно отраслевому анализу Allianz Trade, в первой половине 2026 года число случаев несостоятельности в немецком секторе транспорта и складского хранения выросло на 8 процентов в годовом выражении — тогда как для всей экономики этот показатель составил 5 процентов. Это означает, что транспортные компании банкротятся быстрее, чем среднестатистическая компания на рынке.
Это подтверждают и данные Eurostat. Во втором квартале 2026 года число заявлений о банкротстве в транспортном секторе по всему Европейскому союзу выросло на 11,4 процента по сравнению с предыдущим кварталом. Это один из самых высоких квартальных показателей среди всех отраслей, отслеживаемых статистическим ведомством ЕС.
Наряду с транспортом и логистикой в группе самого высокого риска находятся:
- строительство
- автомобилестроение
- машиностроение
- общественное питание и гостиничный бизнес
Общим знаменателем этих секторов являются высокая энергоёмкость, зависимость от цепочек поставок и уязвимость к колебаниям спроса. В случае транспорта добавляется ещё один фактор: отрасль работает с рентабельностью, которая даже в лучшие годы едва превышает несколько процентов, а это означает, что любой дополнительный скачок затрат может привести к потере ликвидности даже финансово здоровое предприятие.
Затраты на энергию — удар прямо по рентабельности перевозчиков
Одной из главных причин лавинообразного роста числа банкротств являются затраты на энергию, которые в 2026 году достигли уровня, примерно на 60 процентов превышающего показатель начала года — следует из моделей Allianz Research. Для отрасли автомобильных перевозок, где топливо составляет от 25 до 35 процентов общих операционных расходов, столь резкий скачок оказывает прямое и немедленное влияние на финансовые результаты.
Оценки аналитиков показывают, что рост затрат на энергию может снизить чистую рентабельность на величину до 10 процентных пунктов. В условиях рынка, на котором чистая рентабельность автомобильных перевозок редко превышает 3–5 процентов, это фактически означает возникновение операционных убытков у значительной части автопарка.
К этому добавляются расходы на финансирование. Повышение процентных ставок в последние годы привело к увеличению лизинговых платежей за автомобили и полуприцепы, а также стоимости кредитов на оборотные средства. Малые и средние транспортные предприятия, которые в минувшие годы активно инвестировали в обновление автопарка, сегодня сталкиваются с двойным бременем: растущими операционными расходами и растущими финансовыми обязательствами. Резерв ликвидности, который ещё два года назад служил подушкой безопасности, во многих случаях полностью исчез.
Эффект домино — когда падают крупные, платят малые
Особенно опасное явление, на которое обращают внимание отраслевые эксперты, — растущая проблема несостоятельности крупных компаний с оборотом свыше 50 миллионов евро. В предыдущие кризисные волны банкротились главным образом микро- и малые предприятия, что было болезненно, но не дестабилизировало целые цепочки поставок. Сегодня ситуация иная.
Это иллюстрирует громкое банкротство бельгийской логистической компании Ziegler — предприятия с многолетней историей и значительным положением на рынке. Её несостоятельность заблокировала неоплаченные требования десятков более мелких субподрядчиков: перевозчиков, экспедиторских компаний и складов. Многие из них — польские, румынские или болгарские предприятия, которые выполняли перевозки для Ziegler в качестве субподрядчиков и внезапно столкнулись с тем, что не получат оплату за выполненную работу.
Именно этот механизм — так называемый эффект домино — делает несостоятельность крупного игрока гораздо более разрушительной, чем серия банкротств малых компаний. Один субъект тянет за собой целую сеть партнёров, некоторые из которых сами могут оказаться на грани неплатёжеспособности.
Неравномерный кризис — карта рисков в Европе
Картина европейского рынка TSL мозаична и сильно различается в зависимости от географии. Компании, работающие за пределами национальных границ, должны понимать, что риск сотрудничества существенно различается в зависимости от страны регистрации партнёра.
Страны с самым высоким риском в 2026 году:
- Германия — прогнозируется 25 900 случаев несостоятельности, рост на 8% в годовом выражении; транспортные компании банкротятся быстрее, чем остальная экономика
- Франция — более 71 000 случаев несостоятельности в общей сложности; один из самых высоких показателей в истории страны
- Румыния — агентство Sierra Quadrant зарегистрировало в сентябре 2026 года скачок числа случаев несостоятельности в автомобильных перевозках на 73 процента в годовом выражении; исключительно тревожный результат с учётом огромной роли румынских перевозчиков на европейском рынке грузоперевозок
- Бельгия — общее число банкротств стабильно, но сектор TSL переживает упадок: за 9 месяцев обанкротились 297 перевозчиков, преимущественно микропредприятия
Страны с относительно более стабильной или улучшающейся ситуацией:
- Польша — число случаев несостоятельности в 2026 году снизилось на 5%; страна остаётся одним из более безопасных рынков для сотрудничества в TSL
- Испания — снижение на 2%; умеренное улучшение по сравнению с рекордным 2024 годом
- Венгрия — впечатляющее снижение числа банкротств на 21%; результат активной экономической политики правительства
Такие расхождения между европейскими рынками имеют практические последствия для риск-менеджеров. Логистическая компания из Польши, сотрудничающая с партнёром из Германии, Франции или Румынии, сегодня подвергается значительно более высокому риску неплатежа, чем всего два года назад. В свою очередь западная компания, ищущая перевозчиков в Польше или Испании, может рассчитывать на относительно более стабильных партнёров.
Структурные причины кризиса — почему на этот раз всё иначе
Предыдущие волны несостоятельности в Европе часто носили циклический характер или были результатом разовых потрясений — финансового кризиса 2008–2009 годов или локдаунов во время пандемии. Нынешняя волна отличается по нескольким ключевым параметрам.
Во-первых, мы имеем дело с разрушением бизнес-моделей. Рост затрат на энергию, труд и финансирование — не временный шок, а новая операционная реальность, к которой многие компании не успели или не смогли приспособиться. В автомобильных перевозках модель, основанная на низкой рентабельности и больших объёмах и доминировавшая в последнее десятилетие, перестаёт быть прибыльной.
Во-вторых, произошло истощение резервов. Некоторые компании, пережившие пандемию благодаря мерам поддержки, вошли в 2022–2024 годы с ослабленными балансами и сокращёнными денежными резервами. Когда наступил очередной цикл роста затрат, у них уже не было подушки безопасности.
В-третьих, структурная нехватка водителей и работников логистики приводит к растущему давлению на заработную плату, что дополнительно увеличивает операционные расходы. По оценкам, сегодня в Германии не хватает от 60 до 80 тысяч водителей грузовиков. Компании, желающие сохранить операционные возможности, вынуждены платить значительно больше — за счёт рентабельности.
Наконец, геополитическая неопределённость — вооружённые конфликты вблизи Европы, торговая напряжённость и изменчивость таможенных правил — затрудняет планирование и ценообразование логистических услуг. Клиенты договариваются о всё более длительных контрактах с фиксированными ценами, тогда как расходы перевозчиков меняются от недели к неделе.
Когда можно ожидать улучшения?
Эксперты Allianz Trade не настроены оптимистично в краткосрочной перспективе. Ожидается, что 2027 год принесёт стабилизацию числа банкротств на рекордно высоком уровне — без заметного улучшения. Первые слабые признаки глобального улучшения прогнозируются только на 2028 год, что означает как минимум два года работы в условиях повышенного риска.
Для европейского сектора TSL это означает необходимость внедрения долгосрочных строгих стратегий управления финансовыми рисками. Компании, которые рассчитывают на быстрое восстановление и возвращение к условиям до 2022 года, могут быть разочарованы.
Практические последствия для риск-менеджеров в отрасли TSL
В свете приведённых данных каждой транспортной или логистической компании, сотрудничающей с партнёрами в Германии, Франции, Румынии или Бельгии, следует рассмотреть возможность внедрения или ужесточения следующих процедур:
- Регулярная проверка финансового состояния контрагентов — не реже одного раза в квартал с учётом данных судебных реестров, баз данных о несостоятельности и отчётов агентств деловой информации
- Мониторинг предупреждающих сигналов — задержки платежей, изменения в руководстве, частая смена обслуживающего банка, снижение операционной активности, а также неформальная информация, появляющаяся в отраслевой среде
- Страхование торговой дебиторской задолженности — в условиях растущего риска невзыскания задолженности полисы страхования торговых кредитов становятся не столько вариантом, сколько необходимостью для компаний со значительной экспозицией на зарубежных партнёров
- Диверсификация портфеля клиентов и поставщиков — зависимость от одного крупного контрагента в кризисных условиях особенно опасна; эффект Ziegler показал, как одно банкротство может пошатнуть десятки компаний
- Сокращение сроков оплаты или внедрение факторинга — в условиях повышенного риска принятие сроков оплаты в 60 или 90 дней без какого-либо обеспечения является крайне рискованным действием; факторинг или форфейтинг могут передать риск специализированной финансовой организации
- Географический анализ экспозиции — различия между ситуацией в странах ЕС сегодня настолько велики, что стоит провести аудит портфеля партнёров с учётом страны их регистрации и присвоенного ей уровня системного риска
Итоги: не время для рутины, время для бдительности
Данные, собранные Allianz Trade, Eurostat и национальными агентствами деловой информации, рисуют целостную и тревожную картину: европейский сектор транспорта и логистики вступает в один из самых сложных периодов со времён глобального финансового кризиса. Германия — двигатель европейской экономики — будет генерировать рекордное число банкротств как минимум ещё два года. Франция, Румыния и Бельгия присоединяются к группе рынков высокого риска. Эффект домино грозит втянуть в спираль банкротств компании, которые сами смогли бы выжить — если бы не неоплаченные долги банкротящихся партнёров.
Польская отрасль TSL, хотя в ней самой наблюдается снижение числа банкротств, не изолирована от этих процессов. Польские перевозчики и экспедиторы глубоко интегрированы в европейский рынок — как субподрядчики западных логистических компаний, как кредиторы иностранных клиентов и как конкуренты, борющиеся за заказы с компаниями из стран, охваченных кризисом. Понимание динамики рынка и внедрение эффективных процедур проверки партнёров сегодня не роскошь, а условие операционной безопасности.
Перефразируя известную отраслевую поговорку: в транспорте всегда важно, чтобы груз прибыл вовремя. Сегодня не менее важно, чтобы за эту перевозку заплатили.




