

Clá z Číny: Daňový úrad stíha poľských logistov za colné podvody. Odvetvie TSL je na pokraji krachu.
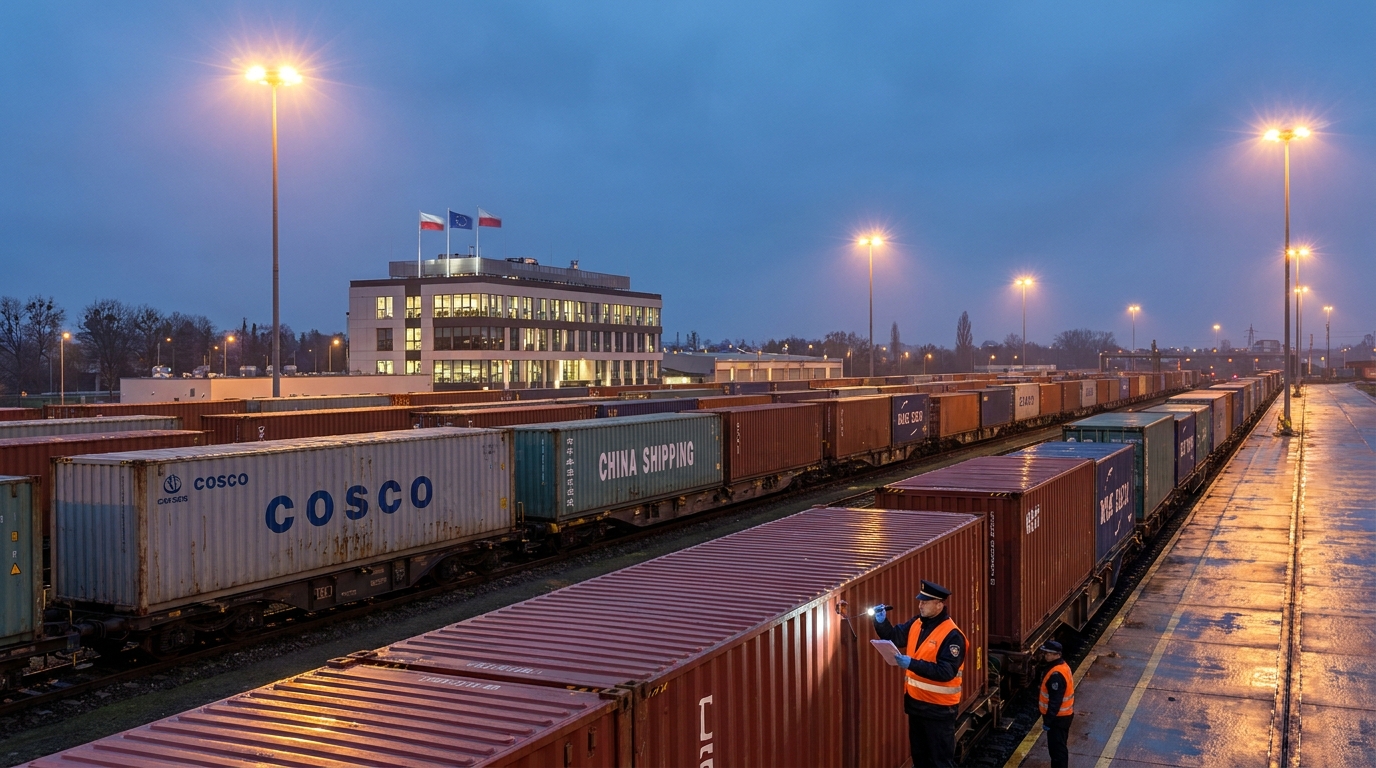
Poľský dopravný, zasielateľský a logistický (TFL) priemysel zápasí s rastúcou krízou, ktorá by mohla otriasť základmi celého sektora. Národná daňová správa (KAS) posiela hromadné žiadosti o zaplatenie dlžných ciel logistickým spoločnostiam a železničným dopravcom obsluhujúcim Novú hodvábnu cestu – subjektom, ktoré podľa vyšetrovateľov EÚ neboli vedome zapojené do žiadneho podvodu. Keďže daňové úrady nedokážu vymôcť platby od skutočných páchateľov podvodu – ázijských krycích spoločností, ktoré už dávno zmizli z trhu – oslovujú legálne podniky pôsobiace v Poľsku a vymáhajú od nich colné dlhy na základe ustanovení o spoločnej a nerozdielnej zodpovednosti. Dôsledky tohto prístupu by mohli byť katastrofálne nielen pre jednotlivé spoločnosti, ale pre celú logistickú infraštruktúru spájajúcu Európu a Áziu.
Ako fungoval mechanizmus colných podvodov?
Aby sme pochopili, prečo sa poľské logistické spoločnosti nachádzajú v takej ťažkej situácii, je potrebné vystopovať kriminálny mechanizmus, ktorý je základom súčasnej krízy. Túto prax pôvodne odhalil a zdokumentoval Európsky úrad pre boj proti podvodom (OLAF) v rámci rozsiahleho vyšetrovania dovozu z Číny do Európskej únie.
Podvodníci premyslene naplánovali a dôsledne vykonávali svoju schému. Zahraniční dovozcovia, najčastejšie prepojení s ázijskými subjektmi alebo špeciálne založenými offshore spoločnosťami, dovážali tovar na colné územie Európskej únie s použitím falošnej alebo zmanipulovanej dokumentácie. Podvod zahŕňal dve základné metódy: buď deklarovali obsah kontajnerov ako úplne odlišný od ich skutočného obsahu, alebo drasticky podhodnotili colnú hodnotu dovážaného tovaru.
Výsledok bol vždy rovnaký: tieto spoločnosti platili zlomok splatných ciel a daní, čím získali neoprávnenú, masívnu cenovú výhodu oproti čestným konkurentom na jednotnom európskom trhu. Keď daňové orgány začali prejavovať záujem o daný subjekt, dovozcovia okamžite zlikvidovali svoje prevádzky a doslova zmizli z trhu, pričom zanechali po sebe prázdne spoločnosti a nevymáhateľné pohľadávky. V dôsledku toho daňové orgány – v Poľsku a ďalších krajinách EÚ – čelili nepreniknuteľnej stene: skutoční páchatelia sa stali nedosiahnuteľnými a verejné rozpočty utrpeli skutočné straty.
Spoločná a nerozdielna zodpovednosť – zákon, ktorý postihuje nevinných
V tejto situácii daňové orgány využili nástroj stanovený v Colnom kódexe EÚ aj vo vnútroštátnych daňových predpisoch – zásadu spoločnej a nerozdielnej zodpovednosti za colný dlh. Jej uplatňovanie v súčasnom kontexte však vyvoláva základné právne a etické otázky.
Podľa výkladu ministerstva financií môže samotná skutočnosť účasti na colnom konaní – vrátane predloženia tranzitných dokladov v mene dovozcu – viesť k zodpovednosti za colný dlh vzniknutý v dôsledku poskytnutia nesprávnych údajov. Inými slovami, ak sa údaje v colnom vyhlásení ukážu ako nepresné, môže byť finančne zodpovedný každý subjekt zapojený do vybavenia formalít – bez ohľadu na to, či si bol vedomý nezrovnalostí alebo konal v úplnej dobrej viere.
V praxi to znamená, že pohľadávky KAS idú na:
- Colné agentúry — ktorí profesionálne vybavili colné odbavenie a predložili dokumenty v mene dovozcov;
- Železniční dopravcovia — obsluha trás na Novej hodvábnej ceste a preprava kontajnerov do colných úradov EÚ;
- Logistickí operátori — zodpovedný za organizáciu dodávateľského reťazca a tranzitných postupov.
Ministerstvo financií obhajuje svoje stanovisko a poukazuje na to, že spoločnosti, ktoré považujú daňové rozhodnutia za nespravodlivé, majú k dispozícii odvolací proces. Pre mnohých podnikateľov, najmä v sektore malých a stredných podnikov, je vyhliadka na dlhoročné a nákladné súdne spory s daňovými úradmi rovnocenná rozsudku – aj keby nakoniec vyhrali, mohli by prísť o svoju finančnú likviditu dávno pred vyhlásením rozsudku.
Hlas priemyslu: Nevinní platia za vinných
ŚrodoOdvetvie reaguje na túto situáciu s rastúcimi obavami. Odborníci a praktici na trhu s prepravou tovaru cez telekomunikácie zdôrazňujú zásadné nepochopenie špecifickej povahy práce nákladných dopravcov, ktoré sa zdá byť základom konania daňových úradov.
Joanna Porath, generálna riaditeľka colnej agentúry AC Porath, zdôrazňuje kľúčový problém: logistické spoločnosti a dopravcovia sú výlučne zodpovední za tranzitný postup. Ich úlohou je fyzicky, bezpečne a včas doručiť náklad z miesta nakládky – často suchého prístavu na východnej hranici EÚ – do určeného colného úradu. Toto a nič viac. Logisti nemajú ani technický prístup, ani zákonnú právomoc otvárať kontajnery a overovať ich skutočný obsah – colné uzávery sú z definície nedotknuteľné až do úradného preclenia. Colné orgány navyše nemajú nástroje a odborné znalosti na nezávislé overovanie špecializovaných colných klasifikácií uložených prepravcami a dovozcami.
„Je to ako brať kuriéra na zodpovednosť za to, že balík, ktorý doručil, obsahoval pašovaný tovar,“ komentuje jeden odborník z odvetvia. „Kuriér dostane balík s nákladným listom a doručí ho na uvedenú adresu. Nemá ani právo, ani povinnosť ho otvoriť a skontrolovať jeho obsah.“
Dôležité je, že zistenia OLAFu jasne potvrdzujú, že poľské logistické a dopravné spoločnosti neboli úmyselne zapojené do colných podvodov a nie sú považované za podozrivé z účasti na organizovaných zločineckých skupinách. Napriek tomu zákon – v súčasnej interpretácii – umožňuje vymáhať od nich pohľadávky, ktoré nevznikli ich vinou.
Európsky rozmer: Poľsko nie je výnimkou
Opísaný problém nie je jedinečný len pre Poľsko. Podobné prípady sa objavujú v celej Európskej únii, kde domáce logistické spoločnosti prevádzkovali dodávateľské reťazce, ktoré boli nevedomky zapletené s nečestnými ázijskými dovozcami. Nemecko, Francúzsko, krajiny Beneluxu – v každej z týchto krajín čelia colné a daňové orgány rovnakej dileme: ako získať späť stratené rozpočtové príjmy, keď sú skutoční páchatelia mimo dosahu?
Systémová povaha problému pramení z niekoľkých prekrývajúcich sa faktorov. Po prvé, dynamický rozvoj železničných spojení medzi Áziou a Európou ako súčasti Novej hodvábnej cesty za posledné desaťročie vytvoril obrovské objemy tovaru a colných dokumentov, ktoré je ťažké účinne kontrolovať. Po druhé, ustanovenia Colného kódexu Únie, hoci sú podrobné, obsahujú medzery, ktoré umožňujú rôzne interpretácie rozsahu zodpovednosti účastníkov tranzitných režimov. Po tretie, rôzne členské štáty uplatňujú tieto ustanovenia s rôznou mierou prísnosti, čo vytvára heterogénne a nepredvídateľné prostredie.rodoprávny rámec pre prevádzkovateľov pôsobiacich cezhranične.
Systémové riziko pre poľskú logistiku
Odborníci varujú: dôsledky súčasného smerovania by mohli byť ďalekosiahle a pre poľskú ekonomiku veľmi nákladné. Poľsko zaujíma strategickú pozíciu v európskej logistickej sieti – kľúčový uzol železničných a cestných spojení na osi východ-západ. V priebehu rokov si poľské spoločnosti TSL vybudovali silnú pozíciu v obsluhe Novej hodvábnej cesty a stali sa kľúčovým článkom v toku tovaru medzi Áziou a Európou.
Ak sa politika KAS nezmení alebo sa nevypracujú jasné pravidlá na ochranu dobrej viery účastníkov colných konaní, odvetvie čelí týmto hrozbám:
- Vlna bankrotov — pohľadávky daňových orgánov môžu presiahnuť finančné možnosti jednotlivých spoločností, najmä menších colných úradov a regionálnych dopravcov, čo môže viesť k ich bankrotu;
- Obchodná paralýza — spoločnosti, ktoré sa chcú vyhnúť riziku, môžu masívne prestať obsluhovať zákazníkov z Číny alebo všeobecne zastaviť tranzit tovaru z Ázie, čo paralyzuje kľúčové obchodné trasy;
- Zvýšenie nákladov na služby — aj tie spoločnosti, ktoré sa rozhodnú pokračovať vo svojej činnosti, budú nútené drasticky zvýšiť ceny služieb, aby pokryli zvýšené riziká a náklady na overovacie postupy;
- Strata konkurencieschopnosti — Poľskí prevádzkovatelia sa stanú drahšími a menej atraktívnymi v porovnaní s konkurenciou z krajín, kde sa predpisy uplatňujú menej prísne.
Poznajte svojho zákazníka v odvetví TSL – nevyhnutnosť alebo fikcia?
V reakcii na rastúce regulačné riziko sa niektoré logistické spoločnosti snažia zaviesť postupy, ktoré boli predtým známe predovšetkým z finančného sektora – tzv. KYC (Know Your Customer) – teda postupy na dôkladné overenie dôveryhodnosti zákazníka. V praxi to okrem iného znamená kontrolu úverovej a registračnej histórie klientov, overenie ich firemnej príslušnosti, analýzu predchádzajúcich colných deklarácií a sledovanie sankčných zoznamov a upozornení od colných orgánov.
Problém je v tom, že ani tie najlepšie navrhnuté postupy KYC neposkytujú úplnú ochranu. Účelové spoločnosti, vytvorené bez akejkoľvek prevádzkovej histórie alebo viditeľných prepojení s predchádzajúcimi podvodmi, je už zo svojej podstaty ťažké identifikovať ako vysoko rizikové subjekty. Pri objednávaní prepravnej služby logistická spoločnosť často nemá spôsob, ako overiť, čo sa v kontajneroch skutočne nachádza alebo či je deklarovaná colná hodnota presná.
Okrem toho, implementácia pokročilých overovacích postupov so sebou prináša reálne náklady – finančné (IT systémy, poplatky za prístup k databáze a najímanie špecialistov na dodržiavanie predpisov) aj prevádzkové (predĺžené časy spracovania objednávok). Pre menšie subjekty môžu byť tieto náklady neúnosné.
Čo si situácia vyžaduje? Pohľad z pohľadu riadenia rizík.
Z hľadiska riadenia obchodných rizík si súčasná situácia vyžaduje, aby spoločnosti TSL pôsobiace v Poľsku a v celej EÚ prijali okamžité adaptačné opatrenia. Manažéri rizík v dopravných a logistických spoločnostiach by mali najprv vykonať audit svojich zákazníckych portfólií z hľadiska vystavenia sa colnému riziku, s osobitným dôrazom na subjekty dovážajúce tovar z Číny cez poľské hraničné priechody a železničné terminály.
Medzi kľúčové odporúčania pre spoločnosti v sektore TSL patria:
- Revízia zmlúv s dovozcami — najmä pokiaľ ide o doložky o zodpovednosti za presnosť colných údajov a mechanizmy nápravy v prípade reklamácií zo strany daňových orgánov;
- Implementácia alebo rozšírenie postupov KYC — s osobitným dôrazom na overovanie nových klientov z krajín mimo EÚ a subjektov s krátkymi skúsenosťami na trhu;
- Poistenie colných rizík — oplatí sa overiť dostupnosť poistných produktov, ktoré chránia pred reklamáciami colných orgánov na základe spoločnej a nerozdielnej zodpovednosti;
- Aktívna účasť na regulačnom dialógu — spoločnosti by mali spolupracovať s priemyselnými združeniami a lobovať za zmeny vo výklade predpisov alebo za vydanie jasných ministerských usmernení;
- Monitorovanie súdnych prípadov a judikatúry — sledovanie rozsudkov v podobných prípadoch môže poskytnúť právne argumenty a naznačiť účinné obranné stratégie.
Naliehavá potreba dialógu: priemysel verzus ministerstvo financií
Podľa expertov a zástupcov sektora TSL je kľúčovým prvkom pri riešení krízy čo najskoršie nadviazanie konštruktívneho dialógu medzi ministerstvom financií a organizáciami zastupujúcimi logistický priemysel. Cieľom tohto dialógu by malo byť vypracovanie jasných, transparentných a primeraných kritérií zodpovednosti, ktoré na jednej strane chránia záujmy štátneho rozpočtu a na druhej strane nevedú k zániku subjektov, ktoré konali v dobrej viere a v medziach svojich právomocí.
Konkrétne sa navrhuje:
- Vydanie oficiálnych usmernení Ministerstvom financií, v ktorých sa špecifikuje, aké konkrétne činnosti náležitej starostlivosti zo strany colných orgánov a dopravcov sú postačujúce na vylúčenie ich spoločnej a nerozdielnej zodpovednosti;
- Zavedenie tzv. bezpečného prístavu pre logistické subjekty, ktoré vykonali náležitú starostlivosť;
- Vytvorenie mechanizmu pre rýchle konzultácie v rámci odvetvia o výklade colných predpisov v nových prípadoch, ktoré vytvárajú precedens;
- Harmonizácia prístupu na úrovni EÚ, aby sa s poľskými spoločnosťami nezaobchádzalo prísnejšie ako s ich konkurentmi v iných členských štátoch.
Zhrnutie: Riziko pre partnerov a dodávateľov
Táto situácia priamo ovplyvňuje hodnotenie rizík spolupráce s poľskými logistickými spoločnosťami a železničnými dopravcami. Tieto subjekty by sa kedykoľvek mohli stať príjemcami závažných finančných pohľadávok zo strany daňových úradov – pohľadávok, ktoré nepramenia z ich vlastnej nedbanlivosti, ale z aktivít nepolapiteľných podvodníkov.
Pre obchodných partnerov, dodávateľov a finančné inštitúcie v sektore TSL to znamená zohľadniť toto špecifické regulačné riziko pri posudzovaní finančnej situácie a prevádzkovej stability poľských logistických spoločností. Oplatí sa skontrolovať, či má daná spoločnosť otvorené colné a daňové konania, aké postupy dodržiavania predpisov zaviedla a ako riadi riziko spoločnej a nerozdielnej zodpovednosti.
Poľský logistický priemysel sa nachádza v bezprecedentnej situácii – platí za systémové nedostatky colného práva a bezmocnosť orgánov činných v trestnom konaní voči organizovaným zločineckým skupinám pôsobiacim v zahraničí. Bez rýchleho legislatívneho zásahu alebo aspoň zmeny interpretačnej praxe zo strany ministerstva financií by sa sektor mohol dostať do fázy hlbokej štrukturálnej krízy, ktorej dôsledky sa prejavia v celom poľskom hospodárstve.










