

Suchý Rýn 2026: Kríza na európskych vodných cestách zasahuje dodávateľské reťazce a likviditu spoločností
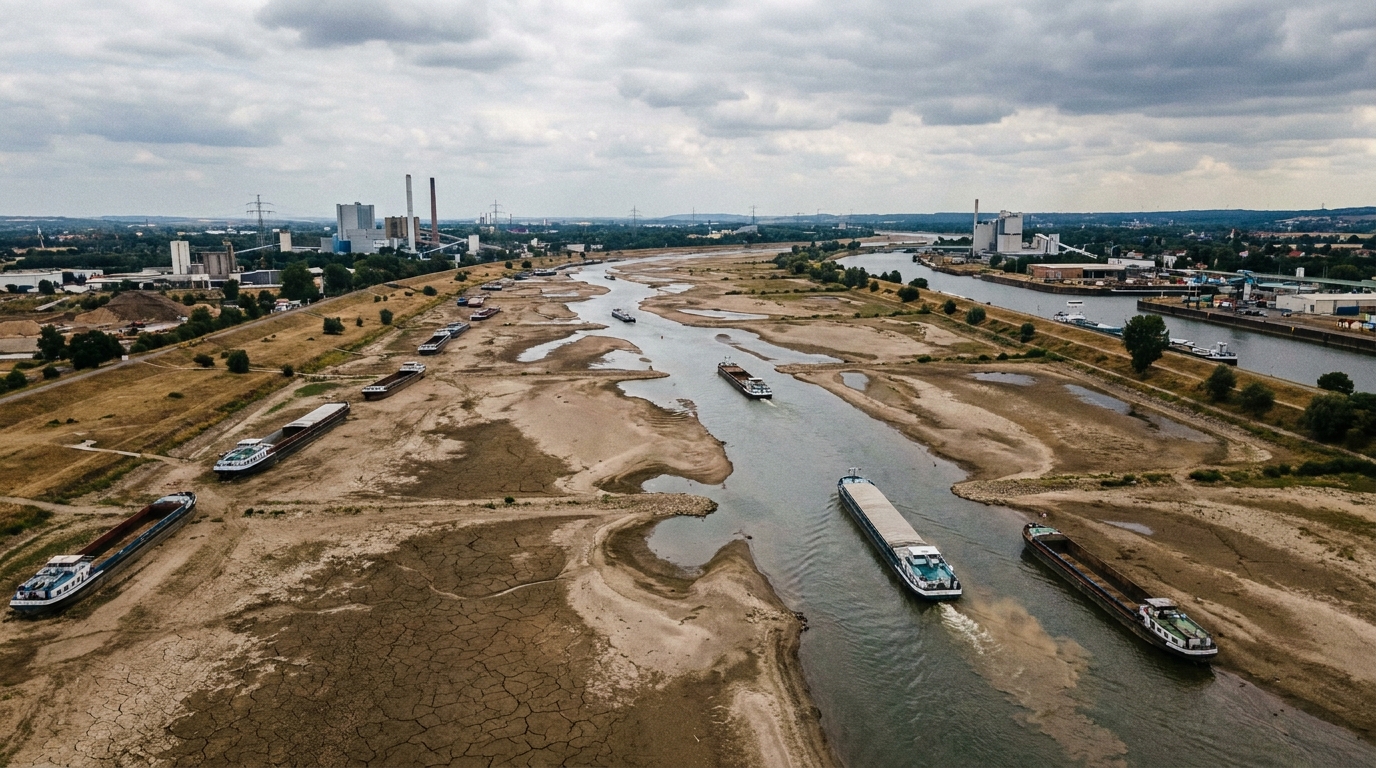
V auguste 2026 čelil európsky dopravný a logistický priemysel mimoriadne vážnej prevádzkovej kríze. Historicky nízke hladiny vody na Rýne – hlavnej vnútrozemskej lodnej tepne kontinentu – viedli k drastickému zníženiu kapacity riečnej dopravy, čo spustilo reťazovú reakciu v podobe rastúcich nákladov na prepravu, oneskorenia dodávok a rastúceho finančného tlaku na stovky európskych podnikov. To, čo sa začalo ako meteorologický jav, sa rýchlo zmenilo na záťažový test pre celú architektúru európskych dodávateľských reťazcov.
Rýn ako európska hospodárska tepna – aké sú riziká jeho zablokovania?
Rýn nie je obyčajná rieka. Je to jedna z najdôležitejších logistických trás na starom kontinente, ktorá spája priemyselné srdcia Nemecka, Francúzska a Švajčiarska s hlavnými námornými prístavmi v Severnom mori – predovšetkým s Rotterdamom a Antverpami. Každoročne sa touto vodnou cestou prepravia desiatky miliónov ton tovaru: uhlie, železná ruda, chemikálie, palivá, obilie a priemyselné komponenty. Náklady na riečnu dopravu sú mnohonásobne nižšie ako pri cestnej alebo železničnej doprave, čo už desaťročia robí z Rýna základný kameň ziskovosti mnohých odvetví európskeho ťažkého priemyslu.
Keď hladina vody klesne pod ekonomicky životaschopné prevádzkové prahy, celý systém sa začne rúcať. Presne toto zažila Európa v lete 2026 – a nie po prvýkrát. Podobné, hoci menej závažné epizódy sa vyskytli v rokoch 2003, 2018 a 2022, čo jasne demonštruje zintenzívňujúci sa klimatický trend, ktorý musí logistický priemysel systematicky riešiť.
Kapacita člnov klesla na 20 percent – čo to znamená v praxi?
Kľúčovým parametrom ilustrujúcim rozsah krízy je dramatický pokles kapacity plavidiel. Za normálnych vodných podmienok fungujú vnútrozemské člny na plnú alebo takmer plnú kapacitu. V auguste 2026, pri kriticky nízkych hladinách vody v kritických meracích bodoch – ako napríklad slávny rozchod Kaub v Nemecku – klesla kapacita mnohých plavidiel len na jednu pätinu normálu. V praxi to znamená, že preprava rovnakého množstva nákladu si vyžaduje päťkrát viac plavieb alebo päťkrát viac člnov.
Finančné dôsledky sú okamžité a závažné. Majitelia lodí operujúci na Rýne zaviedli tzv. dotácie na nízke hladiny vody (Ang. príplatky za nízku cenu vody), ktoré v závislosti od úseku rieky a typu nákladu môžu mnohonásobne presiahnuť štandardnú prepravnú sadzbu. Prepravné za prepravu tony nákladu, ktoré sa bežne pohybujú okolo tucta eur, sa počas vrcholu krízy zvýšilo na niekoľko desiatok a v niektorých prípadoch dokonca na viac ako sto. Tieto náklady znášajú predovšetkým výrobcovia a dovozcovia – subjekty, ktoré nie sú schopné v krátkom čase opätovne vyjednávať ceny so zákazníkmi.
Pre manažérov rizík a úverových analytikov je to vážny varovný signál. Spoločnosti závislé od riečnej dopravy – najmä tie s relatívne nízkymi prevádzkovými maržami – sa môžu v priebehu niekoľkých týždňov dostať zo ziskovosti do straty, ak nemajú zavedené primerané ochranné opatrenia.
Migrácia nákladnej dopravy na cesty a železnice – preťažená infraštruktúra ako druhé úzke hrdlo
Prirodzenou reakciou na paralýzu riečnej dopravy je presun nákladu na alternatívne druhy dopravy. Logistické spoločnosti a ich klienti začali masívne vyhľadávať dostupné nákladné autá, vagóny a iné dopravné prostriedky, aby zachránili dodacie harmonogramy. Realita sa však ukázala byť krutá: európska cestná a železničná infraštruktúra vstúpila do krízy Reynai už značne preťažená.
Nedostatok vodičov kamiónov, ktorý už roky trápi odvetvie prepravy nákladných vozidiel v celej Európe, sa stal čoraz akútnejším. Dostupné kamióny sú na spotovom trhu nedostatkové a ich ceny v dôsledku náhleho nárastu dopytu prudko vzrástli. Zároveň železničné uzly – najmä tie, ktoré obsluhujú intermodálne prekládkové terminály – čelia preťaženiu. Kapacita nákladných tratí v Nemecku a Holandsku, ktorá je už aj tak na hranici svojich možností, nedokázala absorbovať dodatočné objemy bez výrazných meškaní.
Výsledkom bolo vytvorenie akéhosi dvojité úzke hrdlo: najprv na rieke, potom na súši. Spoločnosti, ktoré sa rozhodli rýchlo reorganizovať svoje dodávateľské reťazce, za to draho zaplatili, a to ako vyššími sadzbami, tak aj stratou času pri organizovaní alternatívnej logistiky. Tie, ktoré otáľali alebo nemali dostatok prevádzkových a finančných zdrojov, zaznamenali značné oneskorenia v dodávkach surovín a komponentov.
Najzraniteľnejšie sektory: chemický priemysel, hutníctvo a energetika
Kríza zasiahla rôzne odvetvia s rôznou mierou závažnosti, ale viaceré sa ocitli v obzvlášť ťažkej situácii.
Chemický priemysel
Nemecko a krajiny Beneluxu sú európskym centrom chemickej výroby. Väčšina veľkých chemických závodov nachádzajúcich sa pozdĺž údolia Rýna je závislá od pravidelných dodávok základných surovín – od ropných produktov, anorganických kyselín až po technické plyny. Obmedzenia riečnej dopravy predstavujú reálnu hrozbu prestojov výroby. Okrem toho, vzhľadom na ich povahu, niektoré chemikálie nemožno ľahko prepravovať po ceste alebo železnici, čo si vyžaduje špecializovaný vozový park, ktorého dostupnosť je obmedzená.
Hutnícky a oceliarsky priemysel
Veľké oceliarne v údolí Porúria a vo východnom Francúzsku sú masívnymi príjemcami koksovateľného uhlia a železnej rudy prepravovanej po vode z námorných prístavov. Aj niekoľkotýždňové prerušenie dodávok môže vyžadovať zníženie dodávky paliva do vysokej pece, čo vedie k obrovským technologickým a prevádzkovým nákladom. Odstavenie a následné opätovné spustenie vysokej pece je nákladná a časovo náročná operácia – proces, ktorý si spoločnosť nemôže dovoliť často opakovať.
Konvenčná energia
Niektoré uhoľné elektrárne stále fungujú v Európe, najmä ako rezervná kapacita. Preprava energetického uhlia nákladnými loďami je jednou z najlacnejších dostupných metód. Prestoje na Rýne sa premietajú do vyšších nákladov na palivo, čo na regulovanom alebo zmluvnom trhu s energiou môže znamenať prevádzkové straty pre prevádzkovateľov takýchto elektrární.
Právne a zmluvné aspekty: vyššia moc a opätovné rokovania o zmluvách
Kríza na Rýne vyvolala množstvo zložitých právnych otázok, ktoré priamo ovplyvňujú účastníkov dopravného a logistického odvetvia. Mnohé zmluvy o preprave tovaru a tovarov obsahujú doložky force majeure — vyššia moc – ktoré teoreticky chránia strany pred následkami udalostí, ktoré nemožno predvídať alebo kontrolovať. V praxi je však uplatňovanie týchto doložiek niekedy predmetom právnych sporov.
Kľúčovou otázkou je, či sa systematicky opakujúce sa suchá na Rýne – zaznamenávané opakovane za posledné dve desaťročia – môžu stále považovať za nepredvídateľné udalosti, alebo či sa stávajú predvídateľným prevádzkovým rizikom, na ktoré sa musia pripraviť prepravcovia a špeditéri. Odpoveď na túto otázku určí, kto bude znášať náklady na oneskorenia a odchýlky od zmluvy.
Pre logistické spoločnosti a ich zákazníkov to znamená preskúmanie existujúcich zmlúv a podľa možnosti opätovné prerokovanie podmienok vrátane doložiek týkajúcich sa navigačných podmienok. Mnohé spoločnosti boli nútené uzatvárať dodatky k zmluvám alebo vyjednávať o predĺžených dodacích lehotách, čo viedlo k dodatočným administratívnym a právnym nákladom.
Riziko likvidity a dôsledky pre trh s podnikovými dlhopismi
Z pohľadu analýzy finančných rizík – a práve túto perspektívu sledujeme na platforme EURODEBT.eu – kríza na Rýne poskytuje niekoľko dôležitých signálov, ktoré by sa nemali podceňovať.
Po prvé, náhle a nepredvídané skoky v logistických nákladoch Predstavujú priamu hrozbu pre finančnú likviditu podnikov. Spoločnosti, ktoré plánovali svoje logistické rozpočty na začiatku roka na základe bežnej dostupnosti Rýna, čelili v auguste niekoľkonásobne vyšším nákladom na dopravu. Tento rozpor medzi plánom a realitou si vyžaduje potrebu hľadať dodatočné krátkodobé financovanie – úverové linky, faktoring alebo iné nástroje likvidity. Spoločnosti s prísnymi štruktúrami financovania môžu mať problém získať tieto finančné prostriedky za prijateľných podmienok.
po druhé, pokles výroby a oneskorenia dodávok sa premieta do rizika zmluvných pokút a reklamácií zo strany dodávateľov. Aj keď sa spoločnosti úspešne podarí uplatniť si vyššiu moc, samotný proces obhajoby si vyžaduje čas a peniaze. V extrémnych prípadoch to môže viesť k ukončeniu kľúčových zmlúv a strate strategických zákazníkov.
Po tretie, trh musí monitorovať stav emitentov korporátnych dlhopisov v logistickom, chemickom a oceliarskom sektore pre potenciálne zhoršenie pomerov dlhovej služby. Spoločnosti, ktorým sa bežne darilo splácať svoje záväzky, môžu v prípade nákladovej krízy prekročiť prahové hodnoty stanovené v ich úverových zmluvách, čo môže spustiť ochranné mechanizmy pre banky a držiteľov dlhopisov.
Štrukturálna slabosť systému: poučí sa Európa?
Každé ďalšie sucho na Rýne odhaľuje rovnakú hlboko zakorenenú slabinu v európskych dodávateľských reťazcoch: nadmerné spoliehanie sa na jednu dopravnú trasu, nedostatok dostatočných rezerv a pohotovostných plánov. Logistický priemysel už roky ťaží z nízkych nákladov na riečnu dopravu a optimalizuje svoje prevádzkové modely pre efektívnosť v priaznivých podmienkach. Cena tejto optimalizácie sa odhaľuje práve v krízových chvíľach.
Odborníci poukazujú na niekoľko smerov potrebných úprav:
- Investície do lodí s plytším ponorom — Nové generácie vnútrozemských člnov, navrhnutých na prevádzku pri nízkych hladinách vody, môžu výrazne znížiť zraniteľnosť voči suchu. Takáto modernizácia flotily si však vyžaduje čas a kapitálové výdavky vo výške miliárd dolárov.
- Diverzifikácia dodávateľských trás — Spoločnosti by mali vopred identifikovať alternatívne dopravné trasy a budovať vzťahy s poskytovateľmi multimodálnych služieb, a nie ich ponechávať len ako záložnú možnosť.
- Strategické zásoby — udržiavanie zásob surovín a polotovarov na úrovni, ktorá umožňuje niekoľkotýždňovú výrobu bez externých dodávok, je náklad, ktorý však môže ochrániť pred mnohonásobne vyššími stratami počas krízy.
- Indexačné a poistné doložky v zmluvách — čoraz viac spoločností sa rozhoduje zaviesť do svojich prepravných zmlúv mechanizmy automatickej úpravy cien v závislosti od hladiny vody a zakúpiť si špecializované poistenie plavebných rizík.
Implementácia týchto návrhov si však vyžaduje koordináciu na sektorovej a regulačnej úrovni. Jedna spoločnosť, aj keď veľká, nedokáže sama odstrániť systémové riziko. Je potrebná aktívna európska politika – tak v oblasti prispôsobovania vodnej infraštruktúry, ako aj podpory investícií do flotíl prispôsobených zmene klímy.
Krátkodobý výhľad: opatrný optimizmus za daných okolností
Koncom augusta 2026 priniesli zrážky v povodí Rýna určitú úľavu – hladina vody na kľúčových miestach mierne stúpla, čo umožnilo zvýšenie kapacity člnov. Odborníci z odvetvia sa však zhodujú: táto úľava je dočasná a nedostatočná na vyrovnanie účinkov niekoľkotýždňovej krízy.
Logistické nahromadené zásoby v auguste budú citeľné ešte týždne, ba dokonca mesiace. Spoločnosti musia obnoviť skladové rezervy, riešiť výrobné nahromadenia a finančne riešiť dôsledky krízy. Pre špeditérov a prepravcov je to čas intenzívnej prevádzkovej práce – a zároveň moment, kedy sa odhalia finančné slabiny subjektov, ktoré kríza prekonala, nielen zasiahla.
Závery pre manažérov rizík a účastníkov finančného trhu
Kríza na Rýne v roku 2026 prináša niekoľko praktických ponaučení, ktoré by sa mali zohľadniť v metodikách hodnotenia rizík a úverových politikách pre subjekty v sektore TSL a odvetviach závislých od riečnej dopravy.
Nad všetkým, hydrologické riziko by sa malo považovať za plnohodnotný prvok hodnotenia prevádzkového rizika logistické spoločnosti a ich zákazníci, ako aj geopolitické, menové a regulačné riziká. Pri posudzovaní úverovej bonity spoločností závislých od Rýna sa oplatí analyzovať ich pohotovostné plány a stupeň diverzifikácie logistiky.
po druhé, Zmluvné dohody uzavreté s dopravnými spoločnosťami by mali byť auditované z hľadiska ustanovení týkajúcich sa plavebných podmienokAbsencia takýchto doložiek alebo ich nepriaznivá interpretácia môže znamenať, že v prípade ďalšieho sucha bude subjekt znášať plné logistické náklady bez možnosti ich rozloženia medzi poskytovateľa prepravných služieb.
po tretie, Chemický a metalurgický sektor v Nemecku, Rakúsku a Švajčiarsku si zaslúži osobitnú pozornosť analytikov dlhu v kontexte monitorovania ukazovateľov likvidity a obsluhy dlhu v zostávajúcich mesiacoch roku 2026. Dôsledky krízy na Rýne sa v štvrťročných výsledkoch prejavia s oneskorením – a práve vtedy môžu trh prekvapiť.
Suchý Rýn nie je len fotografia prasknutého koryta rieky na sociálnych sieťach. Je to vážna a merateľná hrozba pre ziskovosť a solventnosť desiatok subjektov na európskom trhu. Tí, ktorí ju včas rozpoznajú a správne ju ocenia vo svojich rizikových modeloch, získajú výhodu. Tí, ktorí ju ignorujú, môžu byť prekvapení následkami, ktoré sa prejavia práve v najnevhodnejšej chvíli.










