

Rekordný dlh 3,3 miliardy PLN v poľskej TSL: každá ôsma dopravná spoločnosť neplatí načas
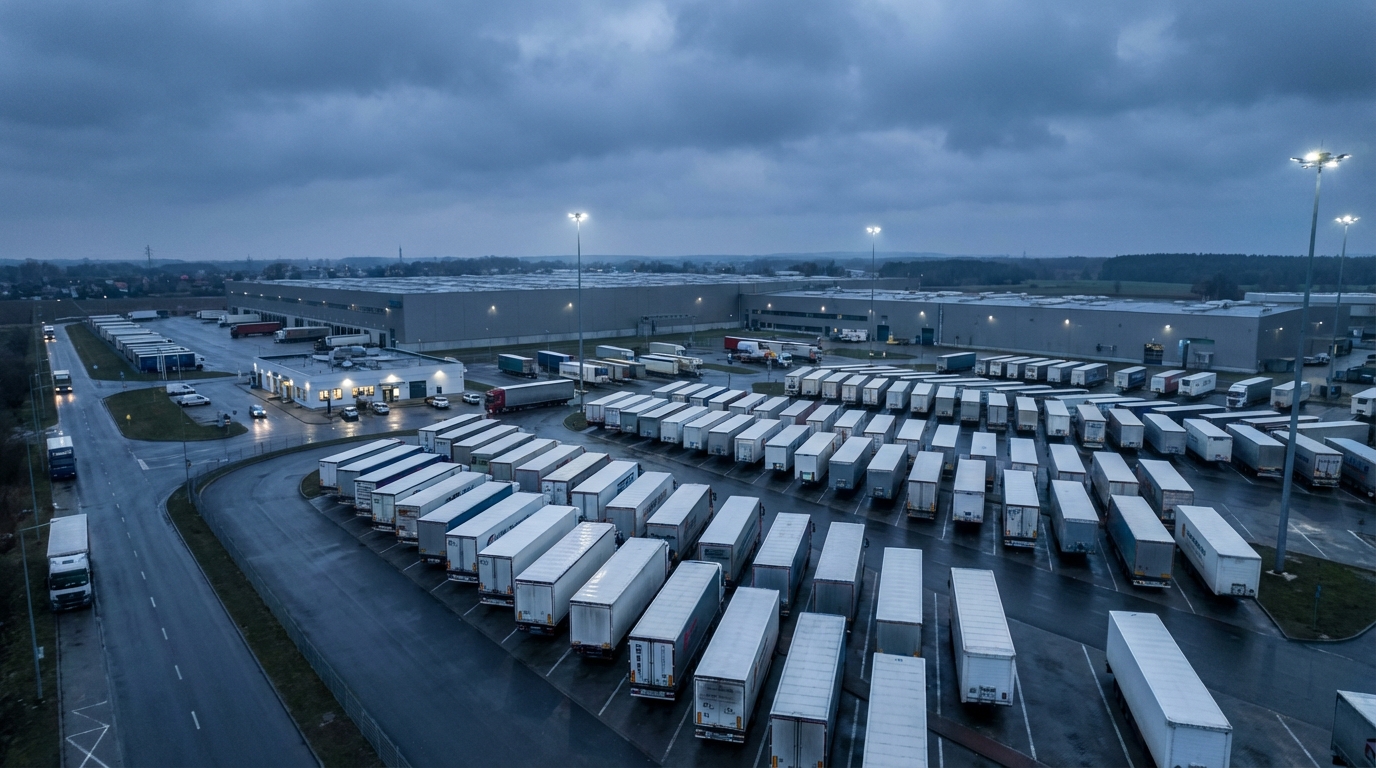
Poľský sektor dopravy, špedície a logistiky (TSL) vstúpil do roku 2026 s rekordným zaťažením neuhradených záväzkov. Celkové finančné nedoplatky spoločností v celom odvetví dosiahli úroveň blízku 3,3 miliardy zlotýcha problémy s včasnými platbami už ovplyvňujú viac ako 38 tisíc podnikateľských subjektovÚdaje z registra dlžníkov BIG InfoMonitor a úverovej databázy BIK nenechávajú nikoho na pochybách: toto odvetvie, ktoré je jedným zo základov poľského hospodárstva a kľúčovým účastníkom európskeho dopravného trhu, dosiahlo kritický bod.
Rozsah problému: miliardy zlotých v dlhoch a tisíce spoločností v problémoch
Hovoríme o fenoméne, ktorý už dávno nie je len problémom jednotlivých, zle riadených podnikov. Rozsah dlhu a počet postihnutých subjektov jasne naznačujú systémová povaha krízy likvidity v celej ekonomike. Pre porovnanie, len pred niekoľkými rokmi sa zaostávanie v odvetví TSL meralo úplne inak. Súčasná úroveň je výsledkom štrukturálnych problémov, ktoré sa v priebehu rokov hromadili a ktoré v kombinácii s náročným makroekonomickým prostredím viedli k skutočnej finančnej kríze.
Stojí za to zdôrazniť, že počet viac ako 38 000 zadlžených spoločností nie je len suchá štatistika – za každým z týchto subjektov stoja zamestnanci, subdodávatelia, dodávatelia a veritelia. Kríza TSL je kríza, ktorá sa rozširuje na celú ekonomickú sieť a priamo alebo nepriamo ovplyvňuje oveľa širšie spektrum účastníkov trhu.
Cestná nákladná doprava: epicentrum krízy
Nesporným jadrom problému je cestná preprava tovaru (PKD 4941Z), čo generuje približne 75 percent z celkových nedoplatkov Sektor TSL. V absolútnom vyjadrení to znamená sumu presahujúcu 2,46 miliardy zlotých nesplatené záväzky. Navyše, dynamika rastu dlhu v tomto segmente je rovnako alarmujúca ako jeho absolútna úroveň – len za jeden rok takmer 170 miliónov PLN nové nedoplatky, čo predstavuje medziročný nárast o viac ako 7 percent.
Registre nespoľahlivých dlžníkov dnes zahŕňajú viac ako 28 tisíc spoločností len z cestnej dopravy. Ešte výpovednejší je však podiel: až 11,2 percenta všetkých cestných dopravcov v Poľsku – štatisticky každá ôsma spoločnosť – neuhrádza svoje platby načas. Tento ukazovateľ by mal vyvolať vážne obavy nielen u samotných podnikateľov v tomto odvetví, ale predovšetkým u ich obchodných partnerov, bánk financujúcich ich prevádzku a poisťovateľov obchodných úverov.
Priemerná výška dlhu na dlžníka v tomto sektore je v súčasnosti okolo 86 500 PLNPre mnohé malé a stredné dopravné spoločnosti, ktoré tvoria prevažnú väčšinu poľského dopravného trhu, by táto suma mohla znamenať reálnu hrozbu straty schopnosti pokračovať v prevádzke.
Skladovanie a logistika: problém sa rozširuje na celé back office
Bolo by chybou vnímať súčasnú krízu výlučne ako problém dopravcov. Údaje jasne ukazujú, že finančné tlaky sa rýchlo šíria na celý operačný ekosystém odvetvia. skladovacie a servisné činnosti podporujúce dopravu (PKD 52) zaznamenáva nedoplatky, ktoré už presahujú 400 miliónov PLNa dynamika rastu je tu ešte vyššia ako v cestnej doprave – predstavuje 12 percent medziročne, čo zodpovedá nárastu o 43 miliónov PLN.
Viac ako 2 800 zadlžených subjektov V segmente skladovania a logistiky je to jasný signál, že finančné ťažkosti sa neobmedzujú len na tých, ktorí fyzicky riadia vozidlá, ale rozširujú sa aj na prevádzkovateľov skladov, spoločnosti zaoberajúce sa riadením dodávateľského reťazca, špedičných agentov a celú sieť prevádzkovej podpory. To následne vytvára ďalšie systémové riziko – porucha v segmente skladovania by mohla paralyzovať zákaznícky servis, aj keď by fyzická preprava tovaru bola možná.
Nevybavené platby: špirála, ktorá priživuje krízu
Kľúčom k pochopeniu mechanizmu rastúceho dlhu je tzv. nevybavené platbyPodľa analýz Dr. hab. Waldemara Rogowského, hlavného analytika spoločnosti BIG InfoMonitor, až 84 percent spoločností v sektore TSL hlásia, že ich dodávatelia pravidelne nedodržiavajú platobné termíny. Ide o ohromujúce percento, ktoré vrhá úplne nové svetlo na povahu problému.
Mechanizmus je relatívne jednoduchý, ale jeho následky sú zničujúce. Dopravná spoločnosť splní objednávku, vystaví faktúru a... čaká. Keď platba nie je prijatá včas, samotná spoločnosť stráca svoju finančnú likviditu. Platby za prenájom koľajových vozidiel, platy vodičov, náklady na palivo, poistenie – všetky tieto záväzky musia byť splnené bez ohľadu na to, či peniaze od zákazníkov skutočne boli prijaté. V dôsledku toho sa dopravca, ktorý je sám obeťou neuhradených platieb, nedobrovoľne zadlžuje voči vlastným subdodávateľom a dodávateľom. Špirála sa rýchlo točí a reťaz príčin a následkov je ťažké prelomiť bez vonkajšieho zásahu – finančného alebo regulačného.
Situáciu ďalej komplikuje povaha odvetvia, kde sú marže historicky nízke a prevádzkové náklady vysoké a neflexibilné. Dopravcovia prakticky nemajú žiadny finančný vankúš na absorbovanie oneskorených platieb od klientov počas dlhšieho obdobia. Aj niekoľkotýždňové oneskorenie pri vyrovnávaní pohľadávok môže ohroziť finančnú stabilitu malého alebo stredného dopravcu.
Viaceré štrajky: Čo ničí odvetvie TSL?
Kríza likvidity v sektore TSL nie je výsledkom jednej príčiny, ale prelínania mnohých nepriaznivých faktorov, ktoré pôsobia súčasne a vzájomne posilňujú svoj negatívny vplyv.
Prevádzkové náklady bez bŕzd
Vysoké ceny pohonných hmôt sú už roky veľkou výzvou pre cestných dopravcov. Napriek určitým výkyvom na komoditných trhoch zostávajú náklady na pohonné hmoty pre nákladné vozidlá na úrovni, ktorá drasticky znižuje už aj tak nízke marže. rastúce náklady na pracovnú silu — platy profesionálnych vodičov systematicky rastú, čo je z pohľadu zamestnancov pochopiteľné, ale predstavuje to vážnu záťaž pre rozpočty dopravných spoločností, kde mzdy tvoria jednu z najväčších nákladových položiek.
Dramatický nedostatok vodičov
Priemysel s tým zápasí už roky chronický nedostatok kvalifikovaných profesionálnych vodičovTento problém nielen zvyšuje náklady na pracovnú silu, ale tiež obmedzuje prevádzkovú kapacitu spoločností – vozový park je nečinný a objednávky nie je možné plniť. Z dlhodobého hľadiska nedostatok zamestnancov vedie k tomu, že spoločnosti súťažia o tých istých zamestnancov a ponúkajú čoraz vyššie platy, čo priamo ovplyvňuje ziskovosť.
Zima ako katalyzátor krízy
Na prelome rokov 2025 a 2026 zažilo odvetvie ďalšiu, dočasnú ranu – extrémne náročné poveternostné podmienkyMráz a silné sneženie viedli k masívnym oneskoreniam v plnení objednávok, vynútili si vyššie prevádzkové náklady vozidiel a zvýšili náklady na mzdy zamestnancov. Pre spoločnosti, ktoré už aj tak fungujú na hranici ziskovosti, mohla táto jediná zima znamenať prekročenie finančného bodu zlomu.
Regulačný tlak a transformačné náklady
Odvetvie TSL tiež čelí rastúcemu regulačný tlak z Európskej únie. Požiadavky na dekarbonizáciu vozového parku – teda potreba investovať do elektrických vozidiel alebo vozidiel poháňaných alternatívnymi palivami – predstavujú obrovské kapitálové výdavky, ktoré si väčšina malých a stredných dopravcov jednoducho nemôže dovoliť. Digitalizácia procesov riadenia dodávateľského reťazca, požiadavky na podávanie správ o ESG a nové predpisy týkajúce sa pracovnej doby vodičov sú ďalšími prvkami, ktoré generujú náklady a absorbujú zdroje riadenia spoločnosti.
Európsky rozmer poľskej krízy TSL
Problémy poľského sektora TSL nie sú len vnútornou záležitosťou Poľska. Poľsko má najväčšia flotila ťažkých nákladných vozidiel v celej Európskej únii a zabezpečuje významnú časť pozemnej cestnej dopravy na kontinente. Poľskí vodiči a poľské dopravné spoločnosti sú doslova životodarnou silou európskeho obchodu, prepravujú tovar medzi továrňami, skladmi a maloobchodnými predajňami vo všetkých krajinách EÚ.
V tejto súvislosti je možné hromadné bankroty poľských dopravcov Predstavovali by vážnu hrozbu pre celý európsky dodávateľský reťazec. Dopad by mohli pocítiť výrobné spoločnosti v Nemecku, Francúzsku a Holandsku, ktoré sa pri včasných dodávkach komponentov a hotových výrobkov spoliehajú na poľské dopravné spoločnosti. Pre manažérov rizík v celej Európe by mala byť súčasná situácia v poľskom sektore TSL varovným signálom – nielen kvôli priamemu vystaveniu sa úverovému riziku, ktorému sú vystavení poľskí partneri, ale aj kvôli potenciálnym narušeniam dodávateľského reťazca.
Finančné inštitúcie, poisťovatelia obchodných úverov a veľké spoločnosti využívajúce poľské dopravné služby by teraz mali overiť svoje expozície a scenáre nepredvídaných udalostí v prípade eskalácie krízy.
Posúdenie rizika pre obchodných partnerov: Čo skontrolovať
V súčasných trhových podmienkach by každá spoločnosť, ktorá si objednáva prepravu alebo nadväzuje obchodné partnerstvá so subjektmi v sektore TSL, mala dôkladne overiť finančnú dôveryhodnosť svojho partnera. Nižšie sú uvedené kľúčové oblasti analýzy rizík:
- História platieb v registroch dlžníkov — overenie, či je spoločnosť uvedená v systéme BIG InfoMonitor, KRD alebo iných národných registroch dlhov.
- Ukazovatele finančnej likvidity — analýza dostupných finančných výkazov z hľadiska schopnosti splácať bežné záväzky.
- Štruktúra dlhu — posúdenie podielu lízingu na financovaní železničných koľajových vozidiel a podmienky splácania lízingových záväzkov.
- Vek a technický stav vozového parku — starý alebo zle udržiavaný vozový park znamená vyššie prevádzkové náklady a väčšie riziko prestojov.
- Stabilita manažmentu a zamestnancov — vysoká fluktuácia je varovným signálom.
- Podmienky poistenia zodpovednosti za škodu spôsobenú dopravcovi a nákladu — overenie platnosti a rozsahu pôsobnosti politík.
- Názory zákazníkov a história spolupráce — referencie a história vybavenia objednávok načas.
Výhľad: Vidí sa svetlo na konci tunela?
Napriek jednoznačne pesimistickému obrazu súčasnej situácie sa v dlhodobom horizonte, do roku 2026, objavujú určité faktory, ktoré môžu priniesť úľavu aspoň časti trhu s TSL.
V prvom rade ekonomické prognózy naznačujú postupné oživenie dopytu v Nemecku — najväčšieho obchodného partnera Poľska — a ďalších kľúčových ekonomík EÚ. Zvýšenie výrobnej a obchodnej aktivity za západnou hranicou sa automaticky premieta do väčšieho dopytu po dopravných službách, čo môže zlepšiť príjmovú situáciu poľských dopravcov.
Silným motorom dopytu zostáva dynamický rozvoj elektronického obchoduElektronický obchod generuje stále rastúci dopyt po službách doručovania na poslednú míľu, skladovaní a rýchlej expresnej preprave – segmentoch, v ktorých majú poľské logistické spoločnosti rozsiahle skúsenosti a odborné znalosti.
Čoraz viac spoločností vidí príležitosť aj v moderné technológieAutomatizácia procesov plánovania trás, implementácia systémov riadenia vozového parku založených na dátach a dokonca aj prvé aplikácie umelej inteligencie v optimalizácii logistiky – to sú nástroje, ktoré môžu výrazne znížiť prevádzkové náklady a zlepšiť ziskovosť. Spoločnosti, ktoré sa rozhodnú pre túto cestu, budú mať lepšiu pozíciu na to, aby zvládli súčasné výzvy a dlhodobo posilnili svoju pozíciu na trhu.
V krátkodobom horizonte sa však neočakáva dramatické zlepšenie. Odborníci naznačujú, že rok 2026 pravdepodobne prinesie zintenzívnenie konsolidačných procesov Na trhu TSL budú slabšie a zadlžené spoločnosti prevzaté silnejšími hráčmi alebo nútené vyhlásiť bankrot. Pre tých druhých je to samozrejme tragédia pre vlastníkov a zamestnancov, ale pre trh ako celok by konsolidácia mohla z dlhodobého hľadiska znamenať lepšie riadenie kapacít a udržateľnejšiu cenovú štruktúru.
Zhrnutie: Perspektíva riadenia rizík
Rekordný dlh poľského sektora TSL vo výške takmer 3,3 miliardy PLN, viac ako 38 000 spoločností s problémami s platbami a každý ôsmy cestný dopravca sa objavuje v registroch dlžníkov – to sú údaje, ktoré by mali vyvolať okamžitú reakciu všetkých subjektov spolupracujúcich s týmto odvetvím.
Pre klienti dopravných služieb Je nevyhnutné rozšíriť postupy overovania dodávateľov o pravidelné kontroly ich finančnej situácie, diverzifikovať základňu dodávateľov logistiky a byť opatrný pri uzatváraní dlhodobých zmlúv so subjektmi, ktorých finančná situácia vyvoláva pochybnosti.
Pre banky a prenajímatelia financovania dopravného parku je čas prehodnotiť úverové expozície a sprísniť kritériá pre posudzovanie schopnosti splácať, najmä v segmente malých a samostatne zárobkovo činných dopravných spoločností, kde je riziko koncentrácie najvyššie.
Pre poisťovatelia obchodných úverov Zvýšené monitorovanie portfólia poistenia obchodných pohľadávok v odvetví TSL by teraz malo byť štandardom, nie voliteľným.
Poľský dopravný a logistický priemysel je pre európsku ekonomiku príliš dôležitý na to, aby si mohol dovoliť ignorovať varovné signály vyvolané údajmi o dlhu. Rozsah problému si vyžaduje koordinovanú reakciu – od samotných podnikateľov, finančných inštitúcií, regulačných orgánov a obchodných partnerov v celej Európe.










