

Блокада Ормузької протоки: тисячі суден, що опинилися в пастці, та хвиля ризику для європейської логістики
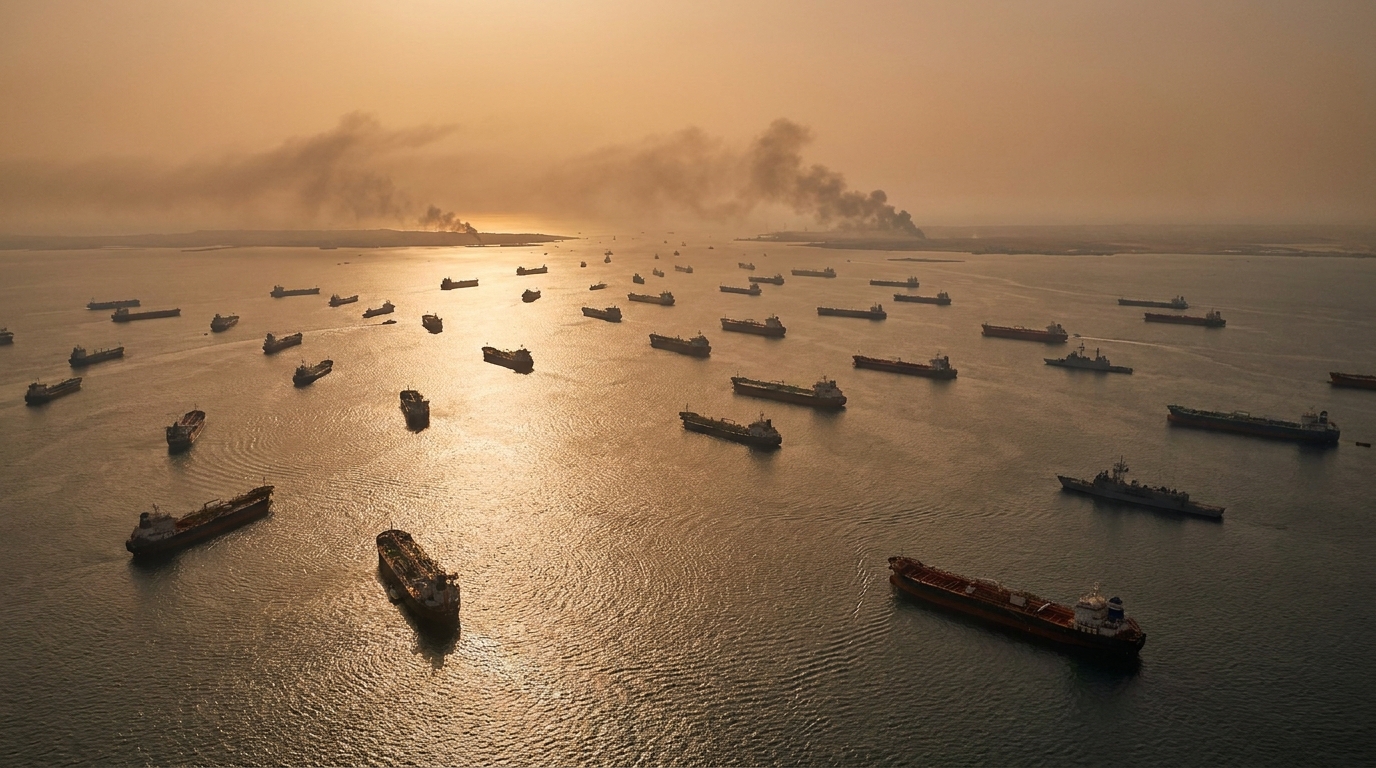
У квітні 2026 року Центр східних досліджень опублікував вичерпний аналітичний звіт про наслідки ескалації збройного конфлікту в Перській затоці. Автори документа, Сандра Баняк-Стахов'як та Конрад Поплавський, детально описують механізми, за допомогою яких регіональне військове зіткнення переросло в глобальну логістичну кризу з потенційно довгостроковими економічними наслідками. Для компаній, що працюють у секторах транспорту, експедирування та логістики, а особливо для установ, що займаються торговим фінансуванням та управлінням кредитними ризиками, висновки цього звіту є фундаментальними сьогодні.
Перська затока у вогні: витоки кризи
Безпосереднім поштовхом до нинішньої турбулентності стали військові атаки Сполучених Штатів та Ізраїлю, спрямовані проти іранських стратегічних об'єктів. Іран відповів кроком, від якого аналітики застерігали роками, але який довго залишався в межах теоретичних воєнних сценаріїв: повним закриттям Ормузької протоки для комерційного судноплавства. Це рішення, прийняте як інструмент геополітичного тиску, спричинило негайні та безпрецедентні потрясіння на світових ринках судноплавства.
Ормузька протока є одним із найважливіших стратегічних пунктів у світовій торгівлі. Через цей вузький морський протоку проходить від 20 до 25 відсотків світового попиту на нафту та значна частина експорту зрідженого природного газу з Аравійського півострова. Його блокування — це не лише енергетична проблема, воно паралізує всю торговельну систему Азія-Європа, яка десятиліттями була основою світової економіки.
Тисяча кораблів у пастці: масштаби та механізм морської кризи
Безпосереднім, вимірним наслідком блокади є замкнене коло майже тисячі суден у зоні конфлікту. Серед них – як ключові танкери, що перевозять сиру нафту та СПГ, так і контейнеровози, що здійснюють обмін споживчими товарами та промисловими напівфабрикатами. Для компаній, що управляють цими активами, це означає блокування капіталу на невизначений термін, зростання фінансових зобов'язань та повну втрату операційного контролю.
Судновласники, чиї кораблі вирвалися з пастки, зіткнулися з вибором лише з дорогих альтернатив. Перенаправлення суден навколо мису Доброї Надії додає до рейсу кілька днів, що призводить до різкого збільшення витрат на паливо. Страхування вантажів та корпусів у районах воєнного ризику – так звані премії за воєнний ризик – досягло рівнів, яких не було десятиліттями, а в деяких сегментах ринку страховики взагалі відмовилися видавати поліси на транзитні маршрути через чутливі райони.
Фінансовий вплив є негайним і серйозним. Фрахтові ставки, які стабілізувалися на початку цього року після попередніх коливань, пов'язаних з кризою хуситів у Червоному морі, різко зросли. Зростання витрат на морські перевезення механічно впливає на ціни імпортних товарів, що викликає серйозні занепокоєння щодо чергової хвилі інфляції в Європі, цього разу підживленої не постпандемічними збоями, а триваючим збройним конфліктом.
Авіаційні вантажі під тиском: закриті повітряні простори
Наслідки конфлікту виходять далеко за межі морського судноплавства. Закриття повітряного простору над більшою частиною Близького Сходу змусило авіакомпанії призначати альтернативні, набагато довші маршрути. Наслідком є не лише збільшення термінів доставки та збільшення експлуатаційних витрат для авіакомпаній, але й, перш за все, різке зниження потужності світового ринку авіаперевезень, який оцінюється в 12 відсотків від усіх вантажних перевезень.
Повітряний транспорт відіграє вирішальну роль у доставці високоцінних товарів, електронних компонентів, фармацевтичних препаратів та швидкопсувних продуктів. Його обмеження безпосередньо впливають на галузі промисловості, які не можуть дозволити собі тривалі терміни виконання замовлень — від фармацевтичної до автомобільної та технологічної. Для виробників, які працюють за принципом «точно в строк», кожен день затримки призводить до вимірних фінансових збитків та загрожує зупинкою виробничих ліній.
Польща під особливим тиском: падіння потужностей на 20 відсотків
Серед європейських країн Польща виділяється особливо болісним впливом поточної кризи. Фінансові новини показують, що логістичний сектор країни зазнав 20% падіння пропускної здатності — цифра, яка може означати межу прибутковості для багатьох компаній.
Це не випадково. Роками Польща послідовно нарощувала свою позицію стратегічного логістичного центру в Центральній та Східній Європі. Сучасні розподільчі центри, густа мережа швидкісних автомагістралей та автомагістралей, а також добре розвинений сектор експедирування вантажів зробили нашу країну ключовим вузлом у європейських ланцюгах поставок, що сильно залежить від імпорту компонентів та готової продукції з Азії. Це стратегічне положення, яке раніше було джерелом конкурентної переваги, тепер стає перешкодою в умовах перебоїв на близькосхідних маршрутах.
Польські транспортно-експедиторські та логістичні компанії одночасно стикаються з кількома негативними факторами: розірванням контрактів підрядниками, які не можуть дотримуватися термінів доставки, зростанням вартості альтернативних маршрутів та видів транспорту, зростаючими затримками в митному оформленні та, що особливо турбує, складним доступом до фінансування на тлі зростаючої ринкової невизначеності. Зі зниженням обороту на 20% та одночасним зростанням операційних витрат сектор транспортно-експедиційних послуг (ТСЛ) опинився у скрутному становищі, що може призвести до хвилі банкрутств серед малих та середніх операторів.
Фінансові ринки та кредитний ризик: нові вектори загроз
З точки зору установ торговельного фінансування та менеджерів кредитних ризиків, поточна ситуація створює низку конкретних загроз, які потребують негайного реагування.
Ризик неплатоспроможності малих судновласників
Багато судновласників працюють за моделлю фінансування з високим рівнем заборгованості. Різке зростання експлуатаційних витрат у поєднанні із замороженням флоту в зонах конфліктів або необхідністю нести величезні витрати на обхідні шляхи, різко погіршує їхні коефіцієнти ліквідності. Для банків та фондів, що фінансують морський флот, це означає нагальну необхідність перегляду своїх кредитних портфелів та підготовки сценаріїв реструктуризації.
Тиск на інструменти торговельного фінансування
Акредитиви, банківські гарантії та страхування експортних кредитів — усі ці інструменти вразливі до непередбачених затримок та претензій, що виникають унаслідок невиконання зобов'язань. Учасники транзакцій масово застосовуватимуть положення про форс-мажор, що породжуватиме хвилі юридичних спорів та страхових претензій.
Інфляція операційних витрат та EBITDA
Зростання транспортних витрат безпосередньо обтяжує операційну рентабельність компаній, що торгують з азійськими постачальниками. Для компаній з жорсткою структурою витрат навіть 10-відсоткове збільшення логістичних витрат може знизити показник EBITDA нижче рівнів, передбачених кредитними ковенантами, що призведе до запровадження механізмів прискореного погашення або перегляду умов фінансування.
Альтернативні шляхи – порятунок чи ілюзія?
Зіткнувшись із кризою на традиційних морських та повітряних шляхах, світові логістичні гравці звертають свою увагу на альтернативні транспортні коридори. Особливий інтерес викликає так званий Середній коридор, який пролягає через Центральну Азію — через Казахстан, Каспійське море, Азербайджан та Грузію, а потім на європейські ринки.
Однак, у звіті OSW справедливо зазначається фундаментальна обмеженість цього варіанту. Незважаючи на значні інвестиції останніх років, інфраструктура Центрального коридору все ще не має достатньої переробної потужності, щоб поглинути навіть частину обсягів, що перенаправляються через Ормузьку блокаду. Потужність каспійських портів, якість залізничного сполучення та ефективність прикордонних перевірок – все це є вузькими місцями, які неможливо усунути в короткостроковій перспективі.
Довгострокова відповідь на кризу повинна мати форму комплексної реконфігурації ланцюгів поставок. біля берега — переміщення виробництва та поставок ближче до цільових ринків — дедалі частіше з'являється в галузевих дискусіях, але його реалізація вимагає років та мільярдів євро інвестицій. Для фінансового сектору це представляє як величезну можливість участі у фінансуванні цієї трансформації, так і необхідність розробки нових моделей оцінки ризиків логістичних та виробничих проектів.
Довгострокова перспектива: епоха постійної невизначеності
Аналітики OSW роблять висновок, який слід розглядати як тривожний сигнал для всіх суб'єктів, що працюють у секторах TSL та торговельного фінансування: скринька Пандори Близького Сходу вже відкрита, і її закриття – навіть у разі неминучого припинення вогню – не призведе до автоматичного відновлення попереднього логістичного порядку.
Страховики протягом тривалого часу підтримуватимуть підвищені премії за воєнні ризики на близькосхідних маршрутах. Судновласники та експедитори розроблятимуть логістичні стратегії з урахуванням ризику подальшої ескалації. Виробники та роздрібні мережі диверсифікуватимуть постачальників та маршрути постачання, погоджуючись на вищі витрати як ціну операційної стійкості. Все це означає постійне, а не тимчасове, збільшення витрат на світову торгівлю.
Для польського сектору TSL довгострокові наслідки можуть бути неоднозначними. З одного боку, короткостроковий шок є глибоким і може спричинити банкрутства серед менш капіталізованих операторів. З іншого боку, Польща — як країна з розвиненою логістичною інфраструктурою, добре пов'язана як із Західною Європою, так і з Україною та Азією через східні залізничні маршрути — могла б отримати вигоду від довгострокової тенденції скорочення ланцюгів поставок та перенесення виробництва до Європи. Однак це вимагає подолання поточного шоку та підтримки операційної та фінансової спроможності.
Рекомендації для менеджерів ризиків
З огляду на описані загрози, EURODEBT.eu рекомендує суб'єктам господарювання, що працюють у транспортно-логістичній галузі, а також їхнім кредиторам і фінансовим партнерам вжити таких заходів:
- Негайний аудит ризиків на Близькому Сході — визначення контрактів, маршрутів та ділових партнерів, пов’язаних із транзитними маршрутами через Ормузьку протоку або повітряний простір Близького Сходу.
- Перевірка фінансової спроможності підрядників — особливу увагу слід приділяти меншим морським операторам, експедиторським компаніям, що працюють в азійському сегменті, та суб’єктам господарювання з високою часткою змінних операційних витрат у фінансовій структурі.
- Перегляд договорів та їх пунктів — аналіз положень щодо форс-мажору, воєнного ризику, затримок та договірних штрафів з урахуванням поточної геополітичної ситуації.
- Диверсифікація маршрутів та постачальників — Розробка планів дій у надзвичайних ситуаціях, що охоплюють альтернативні транспортні маршрути, включаючи залізничні варіанти через Центральну Азію та повітряні перевезення маршрутами, що обходять закритий повітряний простір.
- Моніторинг показників раннього попередження — відстеження фрахтових ставок, індексів військового страхування, рівнів готівкових резервів ключових ділових партнерів та кредитних рейтингів установ торговельного фінансування.
- Перевірка фінансової безпеки — у випадку кредитних портфелів, експозиція до суб’єктів морського та логістичного секторів повинна підлягати стрес-тестуванням з урахуванням сценарію тривалої блокади та подальшої ескалації конфлікту.
Короткий зміст: Оперативне сповіщення для галузі TSL
Звіт OSW, авторами якого є Сандра Баняк-Стаховяк та Конрад Поплавський, є одним із перших комплексних аналітичних досліджень, що оцінюють з європейської точки зору масштаб ризиків, що виникають внаслідок поточної дестабілізації в Перській затоці. Блокада Ормузької протоки, затримка майже тисячі суден, 12-відсоткове скорочення світових авіаперевезень та 20-відсоткове скорочення логістичних потужностей у Польщі — це не статистика, отримана з абстрактних економічних моделей. Це точні дані, що описують поточну операційну реальність тисяч компаній по всій Європі.
Галузь TSL вступає в період, коли цінуватимуться гнучкість, здатність швидко адаптуватися та доступ до капіталу для покриття стрімко зростаючих операційних витрат. Компанії без надійних резервів ліквідності, диверсифікованих маршрутів та страхування від військових ризиків стикаються з серйозним екзистенційним викликом. Для установ, що фінансують сектор TSL, це час для надзвичайно ретельного вибору портфеля та активного управління кредитним ризиком.
В епоху, коли геополітика стає ключовою змінною в моделях бізнес-ризиків, здатність контролювати та оцінювати геополітичні ризики більше не є розкішшю, доступною лише найбільшим корпораціям, – вона стає вимогою виживання навіть для середніх транспортних та логістичних компаній.










