

Боргова криза в секторі TSL: рекордні 3,38 млрд злотих боргу та майже 39 000 компаній у скрутному становищі
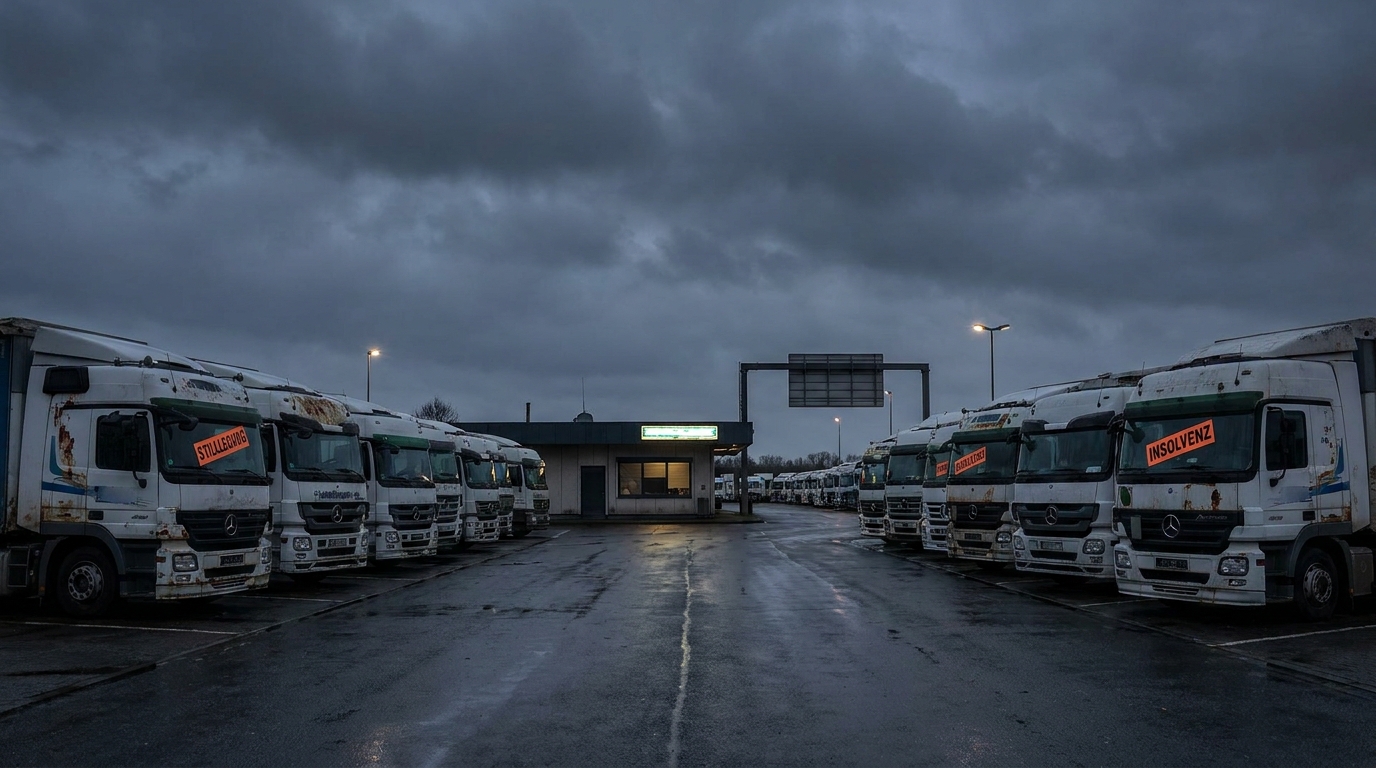
Транспортно-експедиторський та логістичний сектор (TSL) у Польщі опинився в епіцентрі серйозної фінансової кризи наприкінці першої половини 2026 року. Згідно з останніми даними, опублікованими BIG InfoMonitor, загальний борг галузі подолав бар'єр... 3,38 млрд злотих — рівень, якого ніколи раніше не було в історії польської логістики. Проблема вже торкається майже 39 тисяч підприємств, а темпи зростання боргу перевищують 5 відсотків у річному обчисленні. Експерти погоджуються: якщо не відбудеться термінового системного втручання, сектор зіткнеться з хвилею масових банкрутств, які похитнуть європейські ланцюги поставок.
Суворі цифри, які не залишають сумнівів
Щоб повністю зрозуміти масштаб проблеми, варто дослідити її динаміку за короткий проміжок часу. Ще в січні 2026 року менше 38 300 компаній TSL були зареєстровані як боржники, а їхня загальна заборгованість коливалася близько 3,31 млрд злотих. Це вже були тривожні ознаки. Однак, лише протягом одного кварталу ситуація значно погіршилася.
Наприкінці квітня 2026 року BIG InfoMonitor вже зафіксував 38 900 об'єктів мають проблеми зі своєчасним виконанням своїх зобов’язань, а їхній накопичений борг зріс до вищезгаданих 3,38 млрд злотих. Це являє собою збільшення на понад 70 млн злотих менш ніж за сто днів – темпи, які повинні викликати тривогу не лише серед підприємців, але й, перш за все, серед політичних діячів та фінансових установ.
Більше того, галузеві експерти наголошують, що фактичні масштаби кризи можуть бути значно більший з того, що відображається в офіційних реєстрах. Так звана прихована заборгованість — несплачені зобов'язання, які ще не внесені до баз даних боржників через затримки зі звітністю або небажання кредиторів формалізувати спори — може значно завищувати реальний фінансовий стан галузі.
Що стоїть за рекордним боргом? Анатомія кризи
Поточний стан сектора TSL не є результатом одного ізольованого шоку. Швидше, це сукупний ефект кількох перекриваючихся, несприятливих макроекономічних та геополітичних процесів, які майже одночасно вплинули на галузь.
Геополітика та зростання вартості вантажних перевезень
Збройний конфлікт в Україні, який триває з 2022 року, залишив тривалий слід у польській логістиці. Втрата східних ринків, закриття традиційних транзитних шляхів через Білорусь та Росію, а також необхідність пошуку альтернативних транспортних коридорів збільшили експлуатаційні витрати багатьох перевізників на десять-кілька десятків відсотків. Польща, як прифронтова країна та історично важливий логістичний вузол, що з'єднує Західну Європу зі Сходом, особливо сильно постраждала від цих змін.
Крім того, у 2026 році з'явилося ще одне джерело дестабілізації — ескалація напруженості на Близький СхідПеребої у судноплавстві через Червоне море та Суецький канал змусили судновласників обирати набагато довші маршрути навколо Африки. Результат? Глобальні витрати на морські перевезення різко зросли, а отже, зросли також тарифи на страхування вантажів та страхові поліси для судноплавних флотів. Польські наземні перевізники, що працюють у мультимодальних ланцюгах поставок, безпосередньо відчули ці зміни.
Енергетичний віце-президент
Галузь транспортних перевезень є одним з найбільших споживачів енергії в усій економіці. Паливо становить від 30 до 40 відсотків усіх операційних витрат багатьох транспортних компаній. Через постійну високу волатильність цін на нафту та газ, що підживлюється як геополітичними конфліктами, так і ринковими спекуляціями, планування бюджету стає майже неможливим для перевізників. Компанії, які уклали контракти з фіксованими ставками кілька місяців тому, опинилися у скрутному становищі: вони виконують замовлення нижче точки беззбитковості, оскільки витрати на паливо перевищили розрахункові показники.
Уповільнення серед ключових торговельних партнерів
Польська економіка тісно пов'язана з економічним циклом Німеччини — нашого найбільшого торговельного партнера. Тим часом німецька економіка вже кілька кварталів бореться зі значним уповільненням, а автомобільна та хімічна промисловість — основні генератори автомобільних вантажних перевезень — переживають спад виробництва. Зниження промислової активності в Німеччині та Західній Європі в більш широкому сенсі безпосередньо призводить до зменшення кількості транспортних замовлень, доступних для польських компаній. Наслідок подвійно болісний: тарифи на перевезення падають через надлишок транспортних потужностей, тоді як постійні витрати залишаються високими.
Тиск на заробітну плату та нестача водіїв
Ринок праці в сфері автомобільного транспорту роками страждає від структурної нестачі кваліфікованих професійних водіїв. Старіння робочої сили, обмежена привабливість професії для молодого покоління та нормативні вимоги, пов'язані з ліцензіями категорії C та CE, означають, що досвідчених водіїв вантажівок залишається дефіцитом. Компанії, які прагнуть підтримувати операційну потужність, повинні пропонувати дедалі вищу заробітну плату, що призводить до зростання витрат на оплату праці – другої за величиною складової операційних витрат. У поєднанні з низькими тарифами на перевезення вантажів це створює токсичну суміш: зростання витрат та зниження доходів.
Ефект доміно – загроза, яка виходить за межі індустрії TSL
Аналітики ризиків б'ють на сполох ще з однієї причини. Криза в секторі TSL не є ізольованою проблемою, навпаки, її наслідки можуть швидко поширитися на інші сектори економіки, створюючи класичну ефект доміно.
Перевізники, що мають борги, затримують або призупиняють платежі своїм постачальникам: дистриб'юторам палива та операторам паливних карток, ремонтним майстерням та шиномонтажним компаніям, а також постачальникам запасних частин та аксесуарів для автопарку. Ці компанії, у свою чергу, починають відчувати власні проблеми з ліквідністю, які потім передаються виробникам комплектуючих, банкам та лізинговим компаніям, що фінансують купівлю транспортних засобів.
Фінансові установи, які надали лізингові кредити на придбання вантажних автопарків вартістю сотні мільйонів злотих, стикаються з ризиком масового розірвання контрактів та застосування заходів забезпечення безпеки. Однак вторинний ринок комерційних транспортних засобів має обмежені можливості — потенційна масова пропозиція вживаних тягачів з причепом означатиме різке зниження їхньої вартості, поглиблюючи збитки як для перевізників, так і для банків, які їх фінансують.
З точки зору реальної економіки, банкрутство тисяч малих та середніх транспортних компаній означатиме дезорганізація ланцюгів поставок для ключових секторів: роздрібна торгівля товарами швидкого споживчого вжитку (FMCG), автомобільна промисловість, електронна комерція та будівництво. Як країна, через яку проходить значна частина східно-західного транзиту Європи, Польща за цього сценарію відіграватиме роль слабкої ланки в європейській логістиці.
Хто найбільше ризикує? Профіль ризиків галузі
Не всі сегменти сектору TSL однаково постраждали від кризи. Аналіз даних показує, що наземний транспорт — насамперед дорожня галузь — переживає найшвидше зростання заборгованості з платежів. Саме тут зосереджена найбільша кількість малих підприємств та приватних підприємців, які мають найменші фінансові резерви та найнижчу здатність поглинати цінові шоки.
Особливо вразливою групою є:
- Невеликі транспортні компанії (1–5 транспортних засобів) — робота з мінімальним буфером ліквідності, повністю залежна від своєчасних платежів клієнтів;
- Субпідрядники великих логістичних операторів — часто змушені погоджуватися на подовжені терміни оплати (60–90 днів), що в поєднанні зі зростанням експлуатаційних витрат призводить до швидкого виснаження обігового капіталу;
- Компанії зі значною часткою лізингу у своєму автопарку — будь-яка затримка у виконанні замовлень або зниження ставок перевезення вантажів негайно призводить до труднощів з обробкою лізингових платежів;
- Перевізники, що обслуговують східні напрямки — зіткнулися з прямою втратою ринків збуту через збройний конфлікт та санкції.
Великі логістичні групи з диверсифікованим портфелем послуг, власними складами та довгостроковими контрактами з корпоративними партнерами мають відносно кращі показники. Однак вони також повідомляють про зростаючі труднощі у підтримці прибутковості на поточному рівні.
Чи впорається ринок самостійно? Голоси, що закликають до втручання
Зростаюча кількість економістів та представників галузі вважає, що ринкові механізми самі по собі не можуть впоратися з кризою такого масштабу. Сектор TSL занадто тісно пов'язаний з рештою економіки, і потенційна масова хвиля банкрутств матиме занадто серйозні системні наслідки, щоб вважатися природним процесом ринкового відбору.
Серед тих, хто постулюється інструменти втручання зокрема згадуються наступні:
- Програми реструктуризації боргів — спрощені процедури укладання розрахунків з інституційними кредиторами, особливо з лізинговими компаніями та банками, з можливістю розподілу заборгованості на частини без додаткових санкцій;
- Тимчасові канікули з оренди — подібно до рішень, що використовувалися під час пандемії COVID-19, що дозволяють перевізникам призупинити виплату частинами на певний період без ризику втратити свої транспортні засоби;
- Урядові програми підтримки ліквідності — низькопроцентні позики або кредитні гарантії для стратегічних логістичних операторів, що фінансуються з державних коштів або за рахунок інструментів Банку Господарства Крайового;
- Механізми скорочення термінів платежів — регуляторні або фіскальні стимули для великих підрядників швидше оплачувати рахунки-фактури транспортним субпідрядникам, що безпосередньо покращить плавність усього ланцюга постачання;
- Звільнення від бізнес-витрат — тимчасове зменшення або відстрочення внесків на соціальне страхування, податкових авансів або зборів за користування дорожньою інфраструктурою.
Галузеві організації, включаючи асоціації автоперевізників, звертаються до уряду з проханням терміново розпочати діалог із сектором та розробити пакет рятувальних заходів, перш ніж масштаби банкрутств досягнуть точки неповернення.
Перспективи на другу половину 2026 року – сценарії ризиків
Розглядаючи наявні дані та макроекономічні прогнози, ми можемо окреслити кілька можливих сценаріїв для сектору TSL у найближчі місяці.
Песимістичний сценарій Це передбачає відсутність значного зовнішнього втручання, подальше зростання цін на енергоносії та подальше уповільнення економічного зростання в Західній Європі. У цьому випадку кількість банкрутств транспортних компаній може зрости в кілька разів порівняно з історичними середніми показниками у другій половині 2026 року. Польські компанії втрачають частку ринку на користь перевізників з країн з нижчими експлуатаційними витратами, і відновлення цих позицій може зайняти все наступне десятиліття.
Базовий сценарій Прогноз передбачає часткову стабілізацію геополітичної ситуації, помірне зниження цін на паливо та вибіркову державну підтримку найбільших операторів. Кількість банкрутств зростатиме, але системної кризи не відбудеться. Ринок консолідується, сильніші гравці захоплять транспортні потужності збанкрутілих компаній та відновлять прибутковість за вищих тарифів на перевезення вантажів, що виникнуть внаслідок зниження пропозиції.
Оптимістичний сценарій вимагає швидкої та рішучої реакції уряду, значного відродження німецької промисловості та деескалації напруженості на Близькому Сході. За правильного поєднання цих факторів галузь може уникнути найгіршого сценарію, хоча повернення до умов, що були до 2022 року, все одно займе кілька років.
Оцінка ризиків для бізнес-партнерів - що потрібно знати менеджерам
З точки зору компаній, що користуються послугами перевізників та логістичних операторів, поточна ситуація потребує негайного перегляду політики управління ризиками контрагентаОсь ключові рекомендації:
- Перевірка фінансового стану постачальників послуг TSL — регулярна перевірка статусу підрядників у базах даних боржників (BIG InfoMonitor, KRD, ERIF) має стати стандартною процедурою, а не одноразовою дією під час підписання договору;
- Диверсифікація бази перевізників — залежність від одного або двох логістичних операторів у поточних умовах становить значний ризик для безперервності діяльності; варто будувати відносини з альтернативними постачальниками до виникнення проблем;
- Пункти про надзвичайні ситуації в контрактах — договори з перевізниками повинні містити чіткі положення щодо процедур, яких слід дотримуватися у разі невиконання договору, включаючи право на негайне розірвання договору та переведення до іншого оператора;
- Моніторинг сигналів раннього попередження — триваліші терміни виконання замовлень, часті запити на передоплату або авансові платежі, плинність водіїв та заміна автопарку старими транспортними засобами є сигналами, які можуть свідчити про фінансові проблеми логістичного партнера;
- Кредитне страхування — компаніям, що піддаються ризику неплатоспроможності субпідрядників, слід розглянути питання про розширення свого страхового покриття, включивши до нього поліси захисту від втрати дебіторської заборгованості.
Короткий зміст: Галузь на роздоріжжі
Рекордний борг сектору транспорту та логістики, що перевищує 3,38 млрд злотих, не є статистичною аномалією, а симптомом глибокої структурної кризи, яка наростала роками і зараз повністю проявилася. Транспортно-логістична галузь, життєво важлива частина сучасної економіки, потребує термінової уваги як з боку політиків, так і з боку фінансових установ.
Для менеджерів ризиків та власників бізнесу, які користуються послугами TSL, один висновок очевидний: час пасивного спостереження закінчивсяАктивна перевірка підрядників, диверсифікація логістичних партнерів та оновлення процедур управління ризиками тепер не є розкішшю, а бізнес-необхідністю. Компанії, які ігнорують ці сигнали, можуть стати наступними жертвами кризи — не як безпосередні учасники сектору TSL, а як його клієнти, раптово позбавлені надійного ланцюга поставок.
Найближчі місяці покажуть, чи знайде польська логістика вихід з кризи — чи то через втручання уряду, консолідацію ринку, чи покращення світової економіки. Одне можна сказати напевно: рішення, прийняті зараз — як підприємцями, так і урядами — визначатимуть стан цієї стратегічної галузі на наступне десятиліття.










